¿Qué acción gana?
Introduce dos tickers y DUEL las comparará con 8 factores fundamentales basados en datos de SEC EDGAR, mostrando el ganador relativo en segundos.
Probar DUELQué hace DUEL
Compara dos acciones
Compara cualquier par de empresas públicas de EE. UU. en segundos.
8 factores fundamentales
Crecimiento de ingresos, ROIC, margen de flujo de caja y más, con datos de la SEC.
Comparación relativa
No es una puntuación absoluta, sino qué acción es más fuerte en este momento.
Gratis + PRO
5 duelos gratis al día; con PRO, duelos ilimitados y ponderación personalizada.
Cómo funciona
Introduce dos tickers
Pulsa DUEL
Consulta el resultado y el análisis
Artículos de Metodología
Conversión de caja, diagnóstico del apalancamiento y trayectorias de asignación de capital: evidencia a partir de los informes ante la SEC de empresas comparables no financieras de gran capitalización de EE. UU. Investigación metodológica descriptiva. No constituye asesoramiento de inversión.
Resumen
Una puntuación factorial única le dice al inversor quién es más fuerte. No le dice si esa fortaleza se construye de la misma manera a ambos lados de la comparación, ni si el cuadro de este año se acerca o se aleja del del año anterior. Este trabajo plantea una pregunta más acotada y de carácter más diagnóstico: en diez pares de empresas comparables no financieras repartidos en ocho sectores GICS, ¿coincide el nivel factorial estático de una empresa con (a) un indicador de diagnóstico estructural sobre su contabilidad (beneficios sobre el papel, patrimonio contable no positivo, CapEx absorbente, ausencia de colchón de seguridad), (b) la dirección interanual de sus factores de margen y de crecimiento y (c) el destino que tuvo su caja efectiva durante los tres últimos ejercicios fiscales? Combinamos ocho factores derivados de la SEC, cuatro indicadores de diagnóstico binarios, deltas anuales frente al periodo anterior calculados directamente a partir de informes 10-K consecutivos, un mapa de posicionamiento sectorial construido sobre la misma familia de factores y un registro de asignación de capital a tres años (dividendos, recompras de acciones, M&A, emisión de acciones, deuda neta, caja) para veinte empresas. Destacan tres resultados. En primer lugar, un indicador de beneficios sobre el papel no predice la derrota en un duelo ni un empeoramiento de la historia de caja: los dos casos más claros de este panel (Coca-Cola y Chevron) ganaron su comparación por pares y mejoraron interanualmente su conversión de caja operativa, de modo que el indicador informa sobre la estructura contable, no sobre la trayectoria ni sobre quién gana. En segundo lugar, el patrimonio contable no positivo no es una historia, sino dos: McDonald's y Starbucks comparten el mismo indicador y un duelo idéntico de 50–50, pero sus deltas frente al periodo anterior se mueven en direcciones opuestas, y solo uno de los dos pares es realmente distinguible cuando la propia ratio Debt/Equity no está disponible. En tercer lugar, el registro de asignación de capital a tres años resuelve con regularidad una cuestión que una instantánea factorial única deja abierta: si un margen de flujo de caja libre declarado refleja una devolución discrecional de capital, una reinversión o un colchón estructuralmente delgado frente a una trayectoria de consumo de caja. Tratamos esto como diagnóstico descriptivo de comparables sobre informes públicos, no como un ejercicio de predicción de rendimientos ni de sincronización del mercado, y declaramos ese límite de forma explícita a lo largo de todo el texto.
1. Introducción
La comparación relativa por pares de dos empresas sobre los mismos factores derivados de la SEC, que es el objeto de un artículo complementario de este sitio, resuelve un problema concreto: cancela el ruido sectorial y macroeconómico que contamina cualquier ratio aislado, de modo que el lector compara señal con señal y no nivel con nivel. Un segundo artículo complementario mostró que los ocho factores que sustentan esa comparación no son ocho piezas de información independientes: bajo un análisis de componentes principales sobre el conjunto original de ocho factores, se reducen a cuatro componentes empíricamente distintos: conversión de caja, eficiencia del capital, crecimiento y calidad de los devengos. El conjunto de factores en uso ha sustituido desde entonces Receivables Turnover (rotación de cuentas por cobrar) por Debt/Equity, que el producto trata ahora como un quinto grupo, informado por separado, junto a los mismos cuatro. Utilizamos esa taxonomía vigente de cinco grupos (Growth, es decir, crecimiento; Margin Conversion, conversión del margen en caja; Capital Efficiency, eficiencia del capital; Accrual Quality, calidad de los devengos; y Financial Strength, solidez financiera) a lo largo de todo este trabajo siempre que se agrupan factores, incluida la lectura de las brechas del Relative Price Chart (gráfico de precio relativo) en la Sección 6.5. Ambos artículos responden a la pregunta de cuánto peso debe tener cada factor y de cómo se comparan las dos empresas en ese conjunto de factores en este momento.
Ninguno de los dos responde a una tercera pregunta, igualmente práctica: ¿es coherente el cuadro? Una empresa puede mostrar un margen operativo atractivo mientras su conversión de caja queda muy por detrás, un patrón que merece señalarse por sí mismo, con independencia del lado del duelo en que se encuentre. Una empresa puede mostrar una ratio Debt/Equity exactamente igual a cero no porque carezca de apalancamiento, sino porque su propio patrimonio contable se ha vuelto negativo y la ratio no puede calcularse. El margen de flujo de caja libre declarado por una empresa este año puede ser el producto de una mejora genuina respecto del informe del año anterior, o de un deterioro genuino encubierto por un programa de recompras más pequeño. Nada de esto se aprecia en una única puntuación transversal. Todo se aprecia en cuanto se colocan cuatro elementos uno al lado del otro para el mismo par: los niveles factoriales estáticos, un conjunto reducido de indicadores de diagnóstico estructural, la dirección interanual de esos mismos factores según el 10-K anterior y el destino que tuvo la caja efectiva de la empresa durante los últimos tres ejercicios fiscales.
La aportación de este trabajo consiste en formalizar ese diagnóstico en cuatro partes (indicadores, deltas frente al periodo anterior, geometría del mapa de posicionamiento y asignación de capital a tres años) en un único marco descriptivo, y en aplicarlo a una sección transversal deliberadamente diversa de diez pares de empresas comparables no financieras, en lugar de a un único estudio de caso. No afirmamos que los diagnósticos resultantes pronostiquen rendimientos, ni que constituyan una taxonomía completa de todos los patrones que pueden producir los informes de una empresa. Afirmamos que las cuatro piezas, leídas en conjunto, ofrecen a quien lee una comparación por pares más que la suma de sus partes: le permiten preguntarse no solo «quién es más fuerte», sino «si la historia de esta empresa es internamente coherente y si es cada vez más o menos coherente con el tiempo».
2. Literatura relacionada
La literatura sobre la calidad de los devengos (accruals) comienza con Sloan (1996), quien mostró que el componente de devengo de los beneficios es sistemáticamente menos persistente que el componente de caja y que el mercado reacciona de forma insuficiente a esa distinción. Dechow, Ge y Schrand (2010) repasan la literatura más amplia sobre la calidad de los beneficios y los muchos indicadores aproximados (devengos, suavización, oportunidad, persistencia) que han surgido de ese punto de partida; nuestro indicador de beneficios sobre el papel (margen de caja operativa, Operating Cash Margin u OCM, por debajo de una fracción fija del margen operativo, OM) y nuestro factor Sloan Ratio se sitúan de lleno en esa tradición, aplicados al nivel de una única comparación entre pares y no mediante una regresión transversal. Ohlson (1995) y el marco del beneficio residual, tal como lo sintetiza Penman en Financial Statement Analysis, justifican tratar el patrimonio contable y su signo como informativos por derecho propio y no como un denominador que se da por supuesto; nuestro indicador de patrimonio no positivo es una aplicación directa y deliberadamente tosca de esa idea: cuando el denominador de una ratio de apalancamiento se ha vuelto negativo, la ratio deja de ser una señal de apalancamiento y pasa a ser otro tipo de señal (sobre déficits acumulados o una intensidad sostenida de recompras) que el lector debe ver nombrada, no silenciosamente anulada. Lev y Nissim (2006) revisan la anomalía de los devengos con datos más recientes y componentes de devengo más granulares, y refuerzan la idea de que el contenido económico de los devengos no es uniforme entre sus subcomponentes, una cautela que trasladamos a nuestro propio indicador de devengos basado en una sola ratio, que tratamos como un cribado grueso y no como un diagnóstico completo.
En el ámbito de la remuneración al accionista, Grullon y Michaely (2002, 2004) documentan la sustitución a largo plazo de los dividendos por las recompras en la política de pagos de EE. UU. y sus implicaciones para la forma en que un mercado debería interpretar un recorte o un aumento de cualquiera de ellos; esto motiva que leamos nuestro registro de asignación de capital a tres años como una identidad contable completa (flujo de caja libre frente a dividendos, recompras, M&A, emisión y deuda neta) en lugar de examinar las recompras o los dividendos de forma aislada. La literatura más amplia sobre restricciones financieras (resumida de diversas formas, por ejemplo, en Almeida, Campello y Weisbach sobre el valor de la liquidez) sustenta nuestro tratamiento del saldo de caja de una empresa que consume caja, dividido por su ritmo de consumo, como una señal de horizonte de caja (runway) y no como una señal de valoración.
Por último, seguimos expresamente la orientación de la literatura sobre XBRL y sobre la información presentada ante la SEC en lo relativo a las lagunas de cobertura por etiqueta: no todas las empresas etiquetan todos los conceptos de manera idéntica; «mergers and acquisitions» y «operating income» en particular se etiquetan con un grado de detalle claramente distinto según el emisor, y una etiqueta ausente es un hecho sobre la disponibilidad de datos en el envío XBRL de un emisor concreto, no una prueba de que la actividad subyacente no se produjo. Tratamos en consecuencia un guion en nuestras propias tablas y volvemos expresamente sobre este punto en las Limitaciones.
3. Preguntas de investigación e hipótesis
RQ1. ¿En qué configuraciones queda la OCM por debajo de la OM lo suficiente como para activar un indicador de beneficios sobre el papel (OCM por debajo de 0.7 veces la OM), y coincide esa configuración con (a) una trayectoria interanual de deterioro de la conversión de caja o (b) un programa agresivo de recompras mantenido sobre una base débil de flujo de caja libre?
RQ2. ¿Con qué frecuencia no está disponible Debt/Equity porque el propio patrimonio contable no es positivo, y esa falta de disponibilidad se corresponde con un historial de asignación de capital dominado por recompras acumuladas de acciones (la historia concreta que un indicador de patrimonio no positivo pretende poner de relieve) y no con una simple ausencia de datos?
RQ3. ¿Produce el mapa de posicionamiento sectorial (Sustainable Growth, o crecimiento sostenible, en el eje x; Quality-Adjusted Cash Margin, o margen de caja ajustado por calidad, en el eje y; color del punto según Debt/Equity) una imagen visual coherente con el desglose por factores y con los deltas frente al periodo anterior para el lado «más fuerte» y el «más débil» de cada duelo?
RQ4. ¿Aporta la asignación de capital a tres años basada únicamente en 10-K información que no es visible en una instantánea transversal única de ocho factores, por ejemplo, al separar un margen de flujo de caja libre elevado impulsado por una remuneración basada en recompras de otro impulsado por la reinversión, o al distinguir una empresa que consume caja y cuenta con un horizonte largo de otra que se acerca al agotamiento?
RQ5 (solo descriptiva). En la ventana visible en un gráfico de precio relativo, ¿concuerda la dirección del cociente de precios entre dos comparables con la dirección que implican las brechas fundamentales entre sus grupos de factores, o divergen precio y fundamentales? Esta pregunta se incluye por exhaustividad y no se interpreta como una señal de negociación.
H1. Un indicador de beneficios sobre el papel se asocia con más frecuencia a un delta frente al periodo anterior neutro o negativo en el margen FCF o en la Sloan Ratio que a una tendencia claramente favorable de conversión de caja.
H2. El patrimonio no positivo se asocia sistemáticamente con recompras acumuladas elevadas en el registro de asignación de capital y no debe interpretarse como «bajo apalancamiento» solo porque una ratio no haya podido calcularse.
H3. Los puntos del cuadrante de alto crecimiento y alta calidad de caja del mapa de posicionamiento corresponden con más frecuencia a un flujo de caja libre no negativo y a una devolución activa de capital que al mero crecimiento de los ingresos.
H4. Un delta favorable frente al periodo anterior en una métrica invertida (Sloan Ratio, Debt/Equity, donde una disminución es la mejora) es una señal de «fortalecimiento» más informativa que el nivel estático aislado de esa misma métrica.
H5. La trayectoria de asignación de capital a tres años explica parte de lo que un margen FCF estático deja sin explicar; en concreto, el destino real de la caja: amortización de deuda, recompras, M&A o acumulación.
4. Marco institucional y medición
Todos los datos proceden de los datos de empresa de SEC EDGAR (informes 10-K; 10-Q donde se indica expresamente, para los valores factoriales «más recientes» del gráfico de precio relativo) a través del motor de comparación de duelstocks.com. Ocho factores intervienen en cada puntuación por pares con ponderaciones por defecto: crecimiento de los ingresos 18%, margen operativo (OM) 9%, Operating Cash Margin (OCM) 9%, margen FCF 9%, ROIC 17%, Asset Turnover 7%, Sloan Ratio 17%, Debt/Equity 14%. El crecimiento de los ingresos se mide como tasa de crecimiento anual compuesta (CAGR) a tres años; Sloan Ratio y Debt/Equity se invierten antes de puntuar, de modo que en ambos el valor más bajo es el más fuerte. Para cada factor, los valores brutos de las dos empresas alimentan una normalización suave, t = (a' − b') / (|a'| + |b'| + ε), N_a = 0.5 + 0.5·t, N_b = 0.5 − 0.5·t, de manera que una brecha estrecha produce un empate casi exacto y una brecha amplia produce un resultado casi arrollador, en lugar de una asignación del peso de todo o nada. La puntuación final es 100 veces la suma ponderada de los valores N.
Sobre el mismo conjunto de factores se definen cuatro indicadores estructurales, que se evalúan con independencia de la puntuación por pares:
- Beneficios sobre el papel (Paper profits): OCM < OM × 0.7. Una empresa cuyo margen operativo contable está muy por encima de la caja que sus operaciones convierten realmente.
- Patrimonio no positivo (Non-positive equity): patrimonio contable ≤ 0, de modo que Debt/Equity no puede calcularse; la señal de apalancamiento no es una ratio normal y debe leerse a partir del historial de asignación de capital.
- CapEx absorbente (CapEx vacuum): margen FCF < OCM × 0.3. Una generación de caja operativa que el gasto de capital consume casi por completo antes de que llegue a ser flujo de caja libre.
- Sin colchón de seguridad (No safety cushion): margen FCF < 0 y Debt/Equity > 1.5. Flujo de caja libre negativo combinado con un apalancamiento ya elevado, y no flujo de caja libre negativo sobre un balance por lo demás saneado.
Los deltas frente al periodo anterior (Δ prior) son la variación de un factor entre dos informes consecutivos del mismo tipo presentados ante la SEC; en esta muestra, interanual, de 10-K a 10-K. Los deltas de margen y de crecimiento se expresan en puntos porcentuales; los de Asset Turnover y Debt/Equity, en múltiplos (×); la convención de colores de Sloan Ratio y Debt/Equity está invertida, ya que una disminución en cualquiera de ellas es la dirección de mejora. Calculamos estos deltas directamente a partir de los dos informes anuales más recientes de cada empresa y no a partir de una única extracción transversal, y mantenemos la misma disciplina de tipo de periodo idéntico que aplica la herramienta de comparación en vivo: un 10-K se compara únicamente con el 10-K anterior, nunca con un 10-Q intermedio, de modo que un delta nunca se contamina con una base de año parcial.
El mapa de posicionamiento sectorial representa a cada componente de un sector GICS en dos ejes construidos a partir de la misma familia de factores que la puntuación por pares: Sustainable Growth en el eje horizontal y Quality-Adjusted Cash Margin en el eje vertical, con el color del punto asignado según Debt/Equity (verde para apalancamiento bajo, gris para moderado, rojo por encima de un umbral de 1.5× y un color distinto para los nombres en los que Debt/Equity no pudo calcularse en absoluto por patrimonio no positivo, lo que hace visible el indicador de patrimonio no positivo en el propio mapa y no solo en la tabla de factores).
La asignación de capital a tres años es un registro de identidad cerrada construido a partir de los mismos tres informes 10-K más recientes: flujo de caja libre, dividendos pagados, recompras, adquisiciones, emisión de acciones, variación de la deuda neta y la consiguiente variación de la caja, que termina en el saldo de caja declarado. Un guion en cualquier fila significa que no hubo actividad etiquetada para esa partida en ese ejercicio, no un cero imputado, y mantenemos esa distinción a lo largo del trabajo en lugar de reunir guiones y ceros verdaderos en una misma categoría.
5. Muestra y pares
El panel abarca diez pares de empresas comparables, veinte empresas, extraídas de ocho sectores GICS no financieros; el universo excluye deliberadamente a las Financieras (donde la estructura de capital y el significado de «apalancamiento» difieren por construcción regulatoria) y los Inmobiliarios (donde los requisitos de distribución propios de los REIT complican una lectura directa de las recompras frente a los dividendos respecto del flujo de caja libre). Los pares se eligieron para garantizar la cobertura de los cuatro indicadores estructurales y una sección transversal de sectores lo bastante amplia como para evitar que las convenciones contables de una sola industria dominen los resultados.
| Par | Sector | Por qué está en el panel |
|---|---|---|
| MCD vs SBUX | Consumo discrecional | Ambos lados presentan el indicador de patrimonio no positivo; caso ancla de RQ2/H2 |
| KO vs PEP | Productos básicos de consumo | KO presenta el indicador de beneficios sobre el papel y gana el duelo; caso ancla de RQ1/H1 |
| AAPL vs MSFT | Tecnología de la información | Generadores maduros de flujo de caja libre, recompras frente a reinversión |
| GOOGL vs META | Servicios de comunicación | Nuevos programas de dividendos, recompras elevadas, una laguna de etiquetado de M&A para las Limitaciones |
| TSLA vs RIVN | Consumo discrecional | Un productor rentable y ya a escala frente a un comparable en fase temprana que consume caja |
| CAT vs DE | Industriales | Cíclicas intensivas en capital, pagadoras de dividendos, contraste de apalancamiento |
| XOM vs CVX | Energía | CVX presenta el indicador de beneficios sobre el papel dentro de un ciclo de caja de materias primas |
| AMZN vs WMT | Consumo discrecional / Productos básicos de consumo | Contraste de intensidad de capital; el mismo par que en el artículo complementario sobre métricas relativas |
| JNJ vs PFE | Salud | PFE presenta el indicador de beneficios sobre el papel; actividad de M&A grande y desigual |
| NEE vs SO | Servicios públicos | Ambas presentan el indicador de CapEx absorbente; solo SO añade el de ausencia de colchón de seguridad |
6. Resultados
6.1 Diagnóstico de indicadores: lo que realmente dicen los beneficios sobre el papel y el patrimonio no positivo
Tres empresas de este panel presentan un indicador de beneficios sobre el papel: KO (margen operativo 28.7%, OCM 15.5%, ratio 0.54), CVX (margen operativo 39.8%, OCM 18.0%, ratio 0.45) y PFE (margen operativo 35.6%, OCM 18.7%, ratio 0.53). En la puntuación por pares, dos de las tres, KO y CVX, ganaron su duelo con claridad (56–44 frente a PEP; 53–47 frente a XOM); solo PFE perdió (38–62 frente a JNJ). Esa división es en sí misma informativa: un indicador de beneficios sobre el papel no es un sustituto de perder la comparación. Nombra una brecha estructural concreta entre el ingreso contable y el ingreso en caja, y una empresa puede presentar esa brecha y seguir siendo el lado más fuerte de una comparación por pares en los otros siete factores.
La trayectoria interanual afina todavía más el cuadro, y aquí H1 solo recibe un apoyo parcial. En KO, el margen operativo se movió +7.5 puntos porcentuales interanuales, mientras que la OCM solo se movió +1.0 puntos: la brecha entre contabilidad y caja se amplió, aunque KO ganó su duelo y aunque su margen FCF también mejoró +1.0 puntos en el mismo periodo. Leído a la luz de H1, este es el caso límite que la hipótesis anticipaba: una brecha que se amplía, pero no un margen FCF que se deteriora; el indicador está registrando una divergencia genuina en la forma en que se mueven los dos márgenes, no un colapso generalizado de la calidad de la caja. En CVX, la OCM mejoró +2.1 puntos interanuales, mientras que la ratio estática de OCM a OM (0.45) sigue muy por debajo del umbral de 0.7: el indicador persiste en la última instantánea precisamente porque el margen operativo de CVX es lo bastante alto, por el lado contable del ciclo de materias primas, como para que ni siquiera una conversión de caja genuinamente mejor lo haya alcanzado. Ambos casos abogan por leer el indicador junto con su propio delta y no como un simple sí o no estático.
Dos empresas presentan el indicador de patrimonio no positivo: MCD y SBUX, que además resultan ser el único empate verdadero de este panel, 50–50. Un patrimonio ≤ 0 significa que Debt/Equity no se calcula para ninguno de los dos lados, y ese es precisamente el propósito del indicador, no una laguna de datos incidental. Los registros de asignación de capital a tres años de ambas empresas confirman directamente el mecanismo: MCD devolvió 2.06–3.05 mil millones de USD al año a los accionistas en recompras, además de 4.53–5.12 mil millones de USD en dividendos, frente a un flujo de caja libre de 6.67–7.25 mil millones de USD, una intensidad de remuneración plenamente coherente con una base de patrimonio empujada a terreno negativo por una devolución sostenida de capital y no por pérdidas operativas. SBUX muestra el mismo patrón cualitativo a menor escala hasta el FY2024 (recompras de 0.98–1.27 mil millones de USD) antes de reducir las recompras a cero en el último ejercicio, mientras que su FCF se redujo aproximadamente a la mitad, de 3.68 mil millones de USD a 2.44 mil millones de USD, a lo largo de la ventana de tres años: una trayectoria materialmente distinta que llega al mismo indicador estructural. H2 recibe un buen apoyo para cada nombre por separado; lo que añade la comparación por pares es que un indicador idéntico, y un empate idéntico en la puntuación, pueden descansar sobre dos historias de asignación de capital diferentes, que es exactamente el tipo de enmascaramiento que una puntuación estática por sí sola no revelaría.
6.2 Deltas frente al periodo anterior frente a niveles estáticos
La tabla siguiente presenta el delta anual frente al periodo anterior, de 10-K a 10-K, del crecimiento de los ingresos, el margen operativo, la OCM y el margen FCF en todo el panel. Los valores están en puntos porcentuales; un guion indica que la cifra subyacente se rige por la regla de tipo de periodo idéntico descrita en la Sección 4 y se ancla a los propios niveles factoriales declarados por el sitio en lugar de recalcularse aquí.
| Ticker | Periodo (actual → anterior) | Δ Crecimiento de ingresos | Δ Margen operativo | Δ Op. Cash Margin | Δ FCF Margin | Lectura |
|---|---|---|---|---|---|---|
| AAPL | 2025→2024 | −0.4 | +0.5 | −3.5 | −4.1 | Los márgenes de caja se debilitan aunque los niveles de crecimiento y de margen se mantienen |
| MSFT | 2026→2025 | +3.7 | +1.2 | +6.8 | −5.2 | Crecimiento y conversión de caja al alza; FCF reducido por el despliegue de CapEx e IA |
| AMZN | 2025→2024 | +1.0 | +0.4 | +1.3 | −4.1 | Los márgenes mejoran; FCF comprimido por la inversión |
| WMT | 2026→2025 | −0.7 | −0.1 | +0.5 | +0.2 | Esencialmente estable interanualmente |
| CAT | 2025→2024 | −4.0 | −3.7 | −1.2 | −2.3 | Retroceso cíclico simultáneo en crecimiento y márgenes |
| DE | 2025→2024 | −4.6 | −3.7 | −1.5 | −1.3 | Misma dirección cíclica que CAT, con menor magnitud |
| GOOGL | 2025→2024 | +1.8 | −0.1 | +5.1 | −2.6 | Conversión de caja al alza frente a un margen operativo estable |
| META | 2025→2024 | +8.2 | −0.7 | +2.1 | −9.9 | Fuerte crecimiento, la OCM sigue mejorando, FCF muy inferior por la reinversión |
| KO | 2025→2024 | −3.1 | +7.5 | +1.0 | +1.0 | El margen operativo se dispara; la conversión de caja apenas lo sigue: la brecha de beneficios sobre el papel se amplía |
| PEP | 2025→2024 | −2.1 | −1.8 | −0.7 | n/a | Un debilitamiento suave y generalizado |
| MCD | 2025→2024 | +1.3 | +0.9 | +2.8 | +1.0 | Mejora en todos los márgenes mostrados, pese al indicador de patrimonio no positivo |
| SBUX | 2025→2024 | −2.7 | −7.1 | −4.1 | −2.6 | Deterioro acusado en todos los márgenes mostrados |
| XOM | 2025→2024 | −15.1 | — | −0.1 | −1.7 | Caída de ingresos por el ciclo de materias primas; margen de caja casi estable |
| CVX | 2025→2024 | −15.4 | — | +2.1 | +1.2 | Ingresos a la baja con el ciclo; la conversión de caja mejora igualmente |
| JNJ | 2025→2024 | +3.7 | — | −1.3 | −1.4 | Ligero debilitamiento del margen de caja |
| PFE | 2025→2024 | −7.2 | — | −1.3 | −1.0 | La conversión de caja sigue por detrás del margen operativo; el indicador persiste en nivel y tendencia |
| NEE | 2025→2024 | −3.8 | ~0 | −8.0 | n/a | Margen de caja a la baja con un margen operativo por lo demás estable |
| SO | 2025→2024 | −4.6 | −1.8 | −3.5 | −13.0 | El FCF se deteriora con fuerza dentro de un perfil de apalancamiento ya elevado |
| TSLA | 2025→2024 | −16.8 | −2.7 | +0.3 | +2.9 | El crecimiento se desacelera bruscamente aunque los márgenes se mantienen o mejoran ligeramente |
| RIVN | 2025→2024 | −300.6 | +27.8 | +20.1 | +11.3 | Todos los factores mejoran desde una base extremadamente baja; véase la Sección 6.4 |
Dos puntos disciplinan la lectura de esta tabla. En primer lugar, para DE, JNJ, XOM y CVX los deltas del margen operativo se dejan en blanco en lugar de estimarse: el etiquetado XBRL disponible del resultado operativo en varios emisores del sector energético y farmacéutico no se resuelve con claridad en una única línea comparable a lo largo de años consecutivos para todos los emisores de este panel, y presentamos un guion en lugar de una cifra que no podemos respaldar, en coherencia con la disciplina de fuentes de la Sección 4. En segundo lugar, el enorme delta de crecimiento de los ingresos de RIVN es un artefacto de un denominador muy pequeño en el año anterior, no una señal de desaceleración económicamente significativa por sí sola; por eso la Sección 6.4 lee RIVN a través de su horizonte de caja según la asignación de capital y no solo a través de esta tabla.
Conviene nombrar tres casos directamente frente a H4. MCD mejora en todos los márgenes mostrados pese a presentar el indicador de apariencia más severa (patrimonio no positivo) de las dos empresas de su par: el delta, y no el indicador estático, es la señal más informativa sobre si la situación está mejorando o empeorando, exactamente como predice H4. SBUX se deteriora en todos los márgenes mostrados con el mismo indicador, y los deltas por sí solos separarían correctamente a las dos empresas aunque su puntuación estática las empareje en 50–50 y el texto de su indicador sea idéntico palabra por palabra. SO combina un delta de margen FCF fuertemente negativo (−13.0 puntos) con un Debt/Equity ya elevado (1.72×, por encima del umbral de 1.5× de ausencia de colchón de seguridad): el delta muestra que el colchón no solo es delgado, sino que se adelgaza activamente aún más.
6.3 Mapa de posicionamiento frente al desglose por factores
El mapa sectorial codifica visualmente, de forma directa, dos de las dimensiones estructurales del panel: la posición horizontal para el crecimiento sostenible, la vertical para el margen de caja ajustado por calidad y el color del punto para el tramo de Debt/Equity. Merece la pena señalar tres coincidencias entre el mapa y la tabla de factores, porque en conjunto responden a RQ3.
En primer lugar, la codificación de colores del mapa señala de forma independiente el patrimonio no positivo. En el mapa de Consumo discrecional, tanto MCD como SBUX aparecen como puntos de color amarillo, el color reservado para los nombres en los que Debt/Equity no puede calcularse, en lugar de cualquier tono del espectro de verde a rojo utilizado para todas las demás empresas del mismo mapa. Un lector que viera solo el mapa, sin acceso al texto del indicador, ya advertiría que estos dos nombres quedan fuera de la escala normal de colores de apalancamiento. En el mapa de Servicios públicos, SO aparece en rojo (Debt/Equity 1.72×, por encima del umbral de 1.5×), mientras que NEE, con 1.47×, aparece en la banda gris adyacente y no en rojo, lo que refleja correctamente que NEE se sitúa justo por debajo del mismo umbral que marca a SO por ausencia de colchón de seguridad.
En segundo lugar, la separación vertical en el mapa sigue de cerca la brecha de margen de caja operativa dentro de cada par. En el mapa de Servicios de comunicación, META aparece sustancialmente más arriba que GOOGL, en consonancia con la OCM de 57.6% de META frente al 40.9% de GOOGL. En el mapa de Productos básicos de consumo, KO y PEP aparecen próximos entre sí, cerca de la línea media horizontal del sector, en consonancia con su brecha de OCM más estrecha (15.5% frente a 12.9%) en relación con la separación entre META y GOOGL. En el mapa de Energía, XOM y CVX aparecen como puntos verdes casi superpuestos cerca del centro de la nube sectorial: ambas tienen un Debt/Equity bajo (0.18× y 0.21×) y se sitúan cerca una de otra en términos de margen de caja (15.6% frente a 18.0%), un casi empate visual que coincide con el lado más estrecho de la dispersión de puntuaciones de este panel (CVX gana 53–47, el segundo margen más ajustado del panel después de MCD-SBUX).
En tercer lugar, el mapa aísla a RIVN como un valor atípico visible en lugar de integrarlo en la nube principal de Consumo discrecional. RIVN aparece muy abajo a la derecha del mapa sectorial: con una posición horizontal (de crecimiento) alta, impulsada por el efecto de base baja descrito en la Sección 6.2, y muy por debajo de la línea media horizontal en calidad de caja, en consonancia con una OCM de −14.5%. Ningún otro componente visible en ese mapa se sitúa ni remotamente cerca de la misma combinación de crecimiento extremo y calidad de caja profundamente negativa, lo que anticipa visualmente la lectura de asignación de capital de la Sección 6.4 antes de que el lector llegue a abrir esa tabla.
Frente a H3, la evidencia de los mapas de posicionamiento es mixta y no uniformemente confirmatoria. El cuadrante de alto crecimiento y alta calidad de caja está ocupado en estos mapas sobre todo por componentes más pequeños ajenos a los diez pares focales (nombres como SNDK y PLTR en el mapa de Tecnología de la información, DASH y CCL en el de Consumo discrecional), mientras que los pares de este panel suelen situarse más cerca del centro de sus respectivas nubes sectoriales. Eso es en sí mismo un resultado: en este panel, ser el lado más fuerte de un duelo de dos empresas no exige ocupar el cuadrante extremo de un mapa sectorial de entre treinta y ochenta componentes: MSFT, META y CVX ganan sus respectivos duelos situándose en la zona central-superior o en el centro de sus nubes sectoriales y no en el extremo.
6.4 Asignación de capital a tres años
Tres historias de este panel respaldan directamente H5: que el registro de asignación de capital resuelve una cuestión que un margen FCF de un solo periodo deja abierta.
La tabla de factores estática de RIVN por sí sola comunica una empresa que consume caja (margen FCF −46.2%) con ROIC negativo y Sloan Ratio negativa. El registro de asignación de capital añade la información que realmente determina si se trata de un problema agudo o crónico: un saldo de caja de 3.58 mil millones de USD frente a un consumo de FCF del último año que implica aproximadamente 1.4 años de horizonte de caja al ritmo actual, financiado en parte mediante emisión de acciones (0.75 mil millones de USD en el último año, con un fuerte aumento desde los 0.06 mil millones de USD de dos años antes) y no mediante deuda. Es una lectura materialmente distinta de la del mero «flujo de caja libre negativo»: se trata de un productor en fase temprana que está escalando y financia, mediante dilución, un consumo creciente pero todavía financiado, no de una empresa que se enfrente a un agotamiento inminente de la caja disponible.
Los factores estáticos de SO muestran un indicador de CapEx absorbente y, en el último año, un margen FCF negativo. El registro a tres años muestra que no se trata de un hecho puntual: el FCF pasó de −1.54 mil millones de USD a +0.83 mil millones de USD y de nuevo a −2.94 mil millones de USD a lo largo de los tres años mostrados, mientras que los dividendos se mantuvieron esencialmente estables en torno a los 3 mil millones de USD en todos los años de la ventana, con independencia de que el flujo de caja libre fuera positivo o negativo ese año, y la deuda neta aumentó en cada uno de los dos últimos años. Combinado con una ratio Debt/Equity ya por encima del umbral de 1.5× del panel para la ausencia de colchón de seguridad, el registro muestra una empresa que mantiene su compromiso de remuneración mediante la emisión de deuda sobre una base de flujo de caja libre que ha sido negativa en dos de los últimos tres ejercicios fiscales: precisamente la configuración que el indicador de ausencia de colchón de seguridad está diseñado para poner de relieve, y precisamente el tipo de patrón que una instantánea del margen FCF de un solo periodo no distinguiría de una caída temporal debida al calendario de las inversiones.
El registro a tres años de AMZN cuenta un tercer tipo de historia. El flujo de caja libre se mantuvo en una banda estrecha de 32–33 mil millones de USD durante los dos primeros años mostrados, antes de caer bruscamente a 7.7 mil millones de USD en el último año, sin dividendo ni recompra en ninguno de los tres años y con un giro desde la amortización de deuda hacia una emisión neta de deuda de 11.14 mil millones de USD en el último año. Leído frente a la tabla de factores estática por sí sola (donde el margen FCF de AMZN, 21.5%, y su margen de caja operativa, 22.5%, superan ambos con holgura a los de WMT), el registro añade el contexto de que la propia generación de caja de AMZN se ha comprimido de forma significativa interanualmente aun cuando sigue por delante de WMT en todos los factores de conversión de caja, y de que AMZN está financiando esa compresión mediante deuda y no mediante una reducción de las remuneraciones al accionista que, para empezar, no estaba realizando. El registro de WMT, por contraste, muestra recompras que crecen de 2.78 mil millones de USD a 8.09 mil millones de USD a lo largo de los mismos tres años con un flujo de caja libre en crecimiento constante: una aceleración convencional, financiada con caja, de la remuneración al accionista que la tabla de factores estática, donde WMT queda por detrás de AMZN en todos los factores de margen, no pondría de manifiesto por sí sola.
6.5 Ratio de precios frente a brechas fundamentales (solo descriptivo)
Para el único par en el que se capturó un gráfico de precio relativo junto con el conjunto diagnóstico completo (MCD frente a SBUX), el cociente de precios MCD/SBUX descendió de aproximadamente 2.95 en junio a aproximadamente 2.45 a principios de octubre, con su media móvil de 50 días situada en 2.53: una tendencia de precios de mercado en la que SBUX superó a MCD en la ventana mostrada. El panel de brechas fundamentales del mismo gráfico, construido con la misma normalización suave t descrita en la Sección 4 y agrupado según la taxonomía de cinco grupos descrita en la Sección 1, mostró que Margin Conversion (OCM) se inclinaba hacia MCD (t = +0.51), mientras que Capital Efficiency (ROIC, t = −0.43) y Accrual Quality (Sloan Ratio, t = −0.35) se inclinaban ambos hacia SBUX, Growth estaba próximo a la paridad (t = +0.02) y Financial Strength (Debt/Equity) quedaba bloqueado para ambos lados por el indicador compartido de patrimonio no positivo. La mediana de los cuatro grupos disponibles, t = −0.16, se inclina ligeramente hacia SBUX, en la misma dirección que la tendencia de precios mostrada en el mismo gráfico.
Leemos este caso único como una descripción, no como una demostración: un par, una ventana, un caso en el que la dirección fundamental y la del precio coinciden en lugar de divergir. La tabla de deltas de la Sección 6.2 muestra que la trayectoria del mismo par frente al periodo anterior apunta con más fuerza en la dirección desfavorable de SBUX (Δ margen operativo −7.1 puntos, Δ margen FCF −2.6 puntos) que en la favorable de MCD, lo cual es al menos coherente con (aunque dista mucho de probar) un movimiento de precios de mercado que siguió a un deterioro fundamental ya visible en el delta frente al periodo anterior antes de que comenzara esta ventana. No extendemos esta observación descriptiva a los otros nueve pares, para los que no se capturó ningún gráfico de cociente de precios, ni la leemos como prueba de que precio y fundamentales se muevan juntos de forma más general.
7. Discusión
Leídas en conjunto, las Secciones 6.1 a 6.5 apuntan al mismo principio interpretativo desde cuatro direcciones distintas: un indicador nombra un patrón estructural, un delta nombra una dirección, una posición en el mapa nombra una posición relativa dentro de un grupo de comparables más amplio y un registro de asignación de capital nombra el destino real de la caja; y ninguno de estos cuatro sustituye a los demás. El indicador de beneficios sobre el papel de KO persiste e incluso se amplía respecto del periodo anterior, y KO sigue ganando su duelo con comodidad, porque el indicador se refiere a la relación entre dos márgenes concretos, no al agregado de ocho factores. MCD y SBUX comparten un indicador idéntico y una puntuación empatada idéntica mientras se mueven en direcciones opuestas en cada delta mostrado y financian trayectorias de remuneración a tres años por completo distintas. La tabla factorial de RIVN para un solo periodo se lee, por sí sola, como uniformemente alarmante; su registro de asignación de capital se lee como el de una empresa en fase de escalado con un horizonte de caja financiado, y no como una crisis inminente. En cada caso, el diagnóstico más rico no contradice al más simple: añade una dimensión que el más simple no estaba construido para transportar.
Para un inversor o analista que utilice en la práctica una herramienta de comparación por pares, la implicación operativa es un orden de lectura y no una cifra única: empezar por la puntuación y los indicadores para ver cómo es la estructura contable de cada empresa por separado; pasar a los deltas frente al periodo anterior para saber si esa estructura mejora o se deteriora; utilizar el mapa de posicionamiento para situar a ambas empresas dentro de su sector más amplio y no solo una frente a otra; y cerrar con el registro de asignación de capital a tres años para ver si la caja implícita en los márgenes llegó realmente y adónde fue. Ninguno de estos pasos exige abandonar la puntuación única por pares que un artículo complementario de este sitio ya defendió en sus propios términos; cada paso se limita a responder una pregunta que una puntuación única, por construcción, no puede responder.
8. Limitaciones
- La cobertura de etiquetas XBRL no es uniforme entre los emisores. Varias empresas del sector energético y farmacéutico de este panel no etiquetan el resultado operativo en una única partida directamente comparable de un año a otro, razón por la cual la Sección 6.2 presenta un guion en lugar de un delta estimado del margen operativo para JNJ, PFE, XOM y CVX; el guion refleja variación en la estructura de la información, no ausencia de la actividad subyacente. El delta del margen operativo de DE (Sección 6.2) se presenta como cifra y no como guion, ya que el etiquetado de su 10-K se resolvió con claridad en ambos años comparados.
- Un guion en las tablas de asignación de capital denota que no hubo actividad etiquetada para esa partida en ese ejercicio, no un cero imputado; ambos se mantienen diferenciados a lo largo de este trabajo, y advertimos contra su lectura intercambiable en otros contextos.
- El panel consta de diez pares y veinte empresas, elegidos para garantizar la cobertura de los cuatro indicadores estructurales y una sección transversal de ocho sectores: es un diseño de serie de casos estructurado y equilibrado por indicadores, no una muestra aleatoria ni estadísticamente representativa del universo no financiero completo, y las frecuencias descriptivas de este trabajo deben leerse en consecuencia y no como estimaciones poblacionales.
- El delta frente al periodo anterior del crecimiento de los ingresos de RIVN (Sección 6.2) es un artefacto de una base del periodo anterior inusualmente pequeña y no debe leerse como una señal de crecimiento independiente; por esta razón encauzamos deliberadamente la interpretación de RIVN a través del registro de asignación de capital de la Sección 6.4 y no a través de la tabla de deltas.
- La ventana de asignación de capital a tres años se fija por diseño en los tres informes 10-K más recientes y no se extiende más atrás; una ventana más larga mostraría un ciclo de remuneración más completo para algunos nombres (en particular, el despliegue de energías renovables, intensivo en capital, de NEE) del que esta ventana puede mostrar por sí sola.
- Las Financieras y los Inmobiliarios están excluidos por diseño (Sección 5); nada de este trabajo debe leerse como extensible a ninguno de esos sectores sin un tratamiento separado de sus diferentes convenciones de apalancamiento y distribución.
- La Sección 6.5 es expresamente descriptiva y se limita a un único par y a una única ventana de observación; no es una afirmación de sincronización del mercado ni se extiende a los otros nueve pares de este panel.
- Ninguno de los diagnósticos de este trabajo (indicadores, deltas, posición en el mapa o asignación de capital) está calibrado con los rendimientos bursátiles posteriores ni se ha demostrado que los prediga. Este trabajo describe la coherencia interna de las cifras declaradas por una empresa frente a su comparable y frente a su propio informe anterior; no contrasta si esa coherencia, o su ausencia, está incorporada al precio.
9. Conclusión
Una puntuación por pares responde a quién es más fuerte. No responde, por sí sola, si esa fortaleza es estructuralmente limpia, si está mejorando, cómo se sitúa frente a un grupo más amplio de comparables o adónde fue realmente la caja que hay detrás. Este trabajo combinó cuatro diagnósticos (indicadores estructurales, deltas interanuales frente al periodo anterior calculados directamente a partir de informes 10-K consecutivos, un mapa de posicionamiento sectorial construido a partir de la misma familia de factores y un registro de asignación de capital a tres años) en diez pares de empresas comparables no financieras de distintos sectores, y constató que cada diagnóstico aporta realmente información que los demás no transmiten. Un indicador de beneficios sobre el papel puede persistir e incluso ampliarse en el lado ganador de un duelo (KO), en lugar de señalar uno perdedor. Un indicador idéntico de patrimonio no positivo y una puntuación empatada idéntica pueden descansar sobre dos trayectorias interanuales opuestas (MCD mejorando, SBUX deteriorándose) y dos trayectorias distintas de asignación de capital. Una tabla factorial de un solo periodo puede parecer uniformemente alarmante para una empresa cuyo registro de asignación de capital a tres años muestra un horizonte de caja financiado y financiable en lugar de una crisis inminente (RIVN). Nada de esto sustituye a la puntuación relativa única que el lector desea en última instancia al comparar dos empresas: es el contexto que le dice cuánto peso deben tener esa puntuación y la tendencia que la respalda.
Referencias
Sloan, R. G. (1996). Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? The Accounting Review, 71(3), 289–315.
Dechow, P., Ge, W., & Schrand, C. (2010). Understanding Earnings Quality: A Review of the Proxies, Their Determinants and Their Consequences. Journal of Accounting and Economics, 50(2–3), 344–401.
Ohlson, J. A. (1995). Earnings, Book Values, and Dividends in Equity Valuation. Contemporary Accounting Research, 11(2), 661–687.
Penman, S. H. (2013). Financial Statement Analysis and Security Valuation (5th ed.). McGraw-Hill.
Lev, B., & Nissim, D. (2006). The Persistence of the Accrual Anomaly. Contemporary Accounting Research, 23(1), 193–226.
Richardson, S. A., Sloan, R. G., Soliman, M. T., & Tuna, I. (2005). Accrual Reliability, Earnings Persistence and Stock Prices. Journal of Accounting and Economics, 39(3), 437–485.
Grullon, G., & Michaely, R. (2002). Dividends, Share Repurchases, and the Substitution Hypothesis. The Journal of Finance, 57(4), 1649–1684.
Grullon, G., & Michaely, R. (2004). The Information Content of Share Repurchase Programs. The Journal of Finance, 59(2), 651–680.
Almeida, H., Campello, M., & Weisbach, M. S. (2004). The Cash Flow Sensitivity of Cash. The Journal of Finance, 59(4), 1777–1804.
Metodología DUEL: duelstocks.com/methodology
DuelStocks, «From Winner-Take-All to Soft Relative Scores» y «How Many Independent Signals? A Principal Component Analysis of an 8-Factor Stock Model» (notas metodológicas complementarias de este sitio).
Apéndice A: Asignación de capital a tres años, panel completo (miles de millones de USD)
| Ticker | Ejercicios | FCF (FY−2 / FY−1 / último) | Dividendos | Recompras | M&A | Emisión | Δ Deuda neta (FY−1 / último) | Saldo de caja (FY−2 / FY−1 / último) |
|---|---|---|---|---|---|---|---|---|
| MCD | 2023/24/25 | 7.25 / 6.67 / 7.19 | −4.53 / −4.87 / −5.12 | −3.05 / −2.82 / −2.06 | — / — / — | — / — / — | −0.48 / +1.48 | 4.58 / 1.08 / 0.77 |
| SBUX | 2023/24/25 | 3.68 / 3.32 / 2.44 | −2.43 / −2.58 / −2.77 | −0.98 / −1.27 / 0 | 0 / 0 / −0.18 | 0.17 / 0.11 / 0.08 | +0.17 / +2.01 | 3.55 / 3.29 / 3.22 |
| KO | 2023/24/25 | 9.75 / 4.74 / 5.30 | −7.95 / −8.36 / −8.78 | −2.29 / −1.79 / −0.75 | — / — / — | 0.54 / 0.75 / 0.31 | +4.05 / +0.10 | 9.37 / 10.83 / 10.27 |
| PEP | 2023/24/25 | 7.92 / 7.19 / 7.67 | −6.68 / −7.23 / −7.64 | −1.00 / −1.00 / −1.00 | −0.31 / −0.26 / −3.39 | — / — / — | −0.29 / +5.12 | 9.71 / 8.51 / 9.16 |
| AAPL | 2023/24/25 | 99.58 / 108.81 / 98.77 | −15.03 / −15.23 / −15.42 | −77.55 / −94.95 / −90.71 | — / — / — | — / — / — | −7.35 / −4.55 | 29.96 / 29.94 / 35.93 |
| MSFT | 2024/25/26 | 74.07 / 71.61 / 66.99 | −6.17 / −6.76 / −26.45 | −17.25 / −18.42 / −22.27 | — / — / — | 2.00 / 2.06 / 2.01 | −1.04 / +3.37 | 18.32 / 30.24 / 20.93 |
| GOOGL | 2023/24/25 | 69.50 / 72.76 / 73.27 | 0 / −7.36 / −10.05 | −61.50 / −62.22 / −45.71 | — / — / — | — / — / — | −2.86 / +38.08 | 24.05 / 23.47 / 30.71 |
| META | 2023/24/25 | 43.85 / 54.07 / 46.11 | 0 / −1.27 / −1.33 | −19.77 / −30.12 / −26.25 | — / — / — | — / — / — | +10.44 / +29.92 | 41.86 / 43.89 / 35.87 |
| TSLA | 2023/24/25 | 4.36 / 3.58 / 6.22 | — / — / — | — / — / — | −0.06 / 0 / 0 | — / — / — | +2.85 / +1.05 | 16.40 / 16.14 / 16.51 |
| RIVN | 2023/24/25 | −5.89 / −2.86 / −2.49 | — / — / — | — / — / — | — / — / — | 0.06 / 0.06 / 0.75 | +0.01 / 0.00 | 7.86 / 5.29 / 3.58 |
| CAT | 2023/24/25 | 11.29 / 10.05 / 8.92 | −2.56 / −2.65 / −2.75 | −4.97 / −7.70 / −5.19 | −0.07 / −0.03 / −0.05 | 0.01 / 0.02 / 0.02 | +2.63 / +4.47 | 6.98 / 6.89 / 9.98 |
| DE | 2023/24/25 | 7.09 / 7.59 / 6.10 | −1.43 / −1.60 / −1.72 | −7.22 / −4.01 / −1.14 | −0.08 / — / −0.10 | — / — / — | n/a / n/a | 7.46 / 7.32 / 8.28 |
| XOM | 2023/24/25 | 33.45 / 30.72 / 23.61 | −14.94 / −16.70 / −17.23 | −17.75 / −19.63 / −20.27 | — / — / — | — / — / — | +0.15 / −1.21 | 31.54 / 23.03 / 10.68 |
| CVX | 2023/24/25 | 19.78 / 15.04 / 16.59 | −11.34 / −11.80 / −12.75 | −14.94 / −15.23 / −12.08 | −0.06 / 0 / −1.06 | — / — / — | +3.71 / +16.22 | 8.18 / 8.26 / 7.29 |
| AMZN | 2023/24/25 | 32.22 / 32.88 / 7.70 | — / — / — | 0 / 0 / — | — / — / — | — / — / — | −9.18 / +11.14 | 73.39 / 78.78 / 86.81 |
| WMT | 2024/25/26 | 15.12 / 12.66 / 14.92 | −6.14 / −6.69 / −7.51 | −2.78 / −4.49 / −8.09 | −0.01 / −1.90 / −0.05 | 0.72 / 0.36 / 0.11 | −1.39 / +5.70 | 9.87 / 9.04 / 10.73 |
| JNJ | 2023/24/25 | 18.25 / 19.84 / 19.70 | −11.77 / −11.82 / −12.38 | −5.05 / −2.43 / −5.95 | 0 / −15.15 / −17.54 | — / — / — | +7.58 / +11.55 | 21.86 / 24.11 / 19.71 |
| PFE | 2023/24/25 | 4.79 / 9.84 / 9.07 | −9.25 / −9.51 / −9.77 | 0 / 0 / — | −43.43 / 0 / −6.93 | — / — / — | −2.64 / +3.49 | 2.85 / 1.04 / 1.14 |
| NEE | 2023/24/25 | 11.30 / 13.26 / 12.48 | −3.78 / −4.24 / −4.68 | — / — / — | — / — / — | 4.51 / 0.05 / 2.04 | +12.14 / +12.61 | 2.69 / 1.49 / 2.81 |
| SO | 2023/24/25 | −1.54 / 0.83 / −2.94 | −3.04 / −2.95 / −3.02 | — / — / — | 0 / 0 / −0.64 | 0.04 / 0.14 / 1.62 | +0.58 / +6.26 | 0.75 / 1.07 / 1.64 |
Apéndice B: Definiciones de los indicadores (traducción de los textos originales de la herramienta)
- Beneficios sobre el papel (Paper profits): Op. Cash Margin < Operating Margin × 0.7
- Patrimonio no positivo (Non-positive equity): patrimonio contable ≤ 0 — Debt/Equity no se calcula (a menudo recompras elevadas o déficit acumulado); la señal de apalancamiento no es una ratio normal
- CapEx absorbente (CapEx vacuum): FCF Margin < Op. Cash Margin × 0.3
- Sin colchón de seguridad (No safety cushion): FCF Margin < 0 y Debt/Equity > 1.5
Diagnóstico descriptivo de comparables sobre informes públicos ante la SEC. No constituye asesoramiento de inversión. Todas las cifras proceden de los datos de empresa de SEC EDGAR a través de duelstocks.com; verifique las cifras actuales en la herramienta en vivo y en los informes primarios antes de basarse en cualquier cifra individual.
Un ensayo sobre medición, no una recomendación de valores. No constituye asesoramiento de inversión.
Dos informes anuales, uno junto al otro. Empresa A: ROIC del 22 %, margen operativo del 30 %. Empresa B: ROIC del 15 %, margen operativo del 25 %. Sobre el papel, A parece el ganador evidente: un screener la clasificaría más alto, un orden en una hoja de cálculo la pondría arriba, y la mayoría de los inversores se detendría ahí.
Pero un ROIC del 22 % en un negocio de software con poco capital y un ROIC del 15 % en una industrial con otra base de activos, otro ciclo de capital de trabajo y otra estructura competitiva no son el mismo objeto económico, aunque sean las mismas dos cifras. El número que realmente importa para una decisión —debería tener A en lugar de B— no está en ninguna de las dos páginas por separado. Vive en la diferencia entre ambas, una vez eliminado el ruido que ambas empresas comparten. Los ingenieros resolvieron exactamente este problema hace mucho tiempo, en un campo que no tiene nada que ver con las finanzas.
Lo que un receptor de 30.000 dólares le enseñó a los topógrafos sobre el ruido
Un único receptor GPS, de gama de teléfono o profesional, informa de la posición cronometrando señales de satélites a decenas de miles de kilómetros. Incluso con cielo despejado, esa posición suele tener una precisión de entre 3 y 10 metros. La atmósfera desvía la señal de forma impredecible, los relojes de los satélites derivan nanosegundos que se traducen en metros, y la posición orbital nunca se conoce con precisión perfecta. Nada de ese error es ruido exclusivo del propio receptor: es un sesgo compartido que cualquier receptor en la misma zona experimenta en el mismo momento.
Los topógrafos no combaten ese sesgo directamente. Lo cancelan. Un segundo receptor —una estación base fija en una ubicación conocida— mide el mismo error atmosférico y orbital compartido en el mismo instante. Al restar la lectura de la estación base de la del rover, la parte compartida del error desaparece de la diferencia casi por completo. Lo que queda está dominado por la corta línea base entre ambos receptores, no por el largo y ruidoso camino hasta el satélite. Esta técnica, llamada posicionamiento cinemático en tiempo real (RTK), lleva la precisión de varios metros a alrededor de un centímetro de forma rutinaria (Hofmann-Wellenhof, Lichtenegger & Wasle, 2008). Nada cambió respecto a los satélites. Lo que cambió fue la medición: de una posición absoluta a una relativa.
| Modo | Qué se mide | Precisión típica | Análogo financiero |
|---|---|---|---|
| GNSS absoluto (receptor único) | Posición en un marco de referencia global | 3 a 10 metros | Un ratio aislado: ROIC, margen, crecimiento, leído por sí solo |
| Relativo (RTK: base más rover) | Vector entre dos estaciones conocidas | Alrededor de 1 centímetro | Un contraste factor por factor entre dos empresas |
La analogía es una estructura, no una prueba. Los mercados no son una constelación de satélites, los informes no son señales continuas, y un par mal elegido —dos negocios sin nada en común— es como una fijación relativa sin visión compartida del cielo entre los receptores. El punto es más estrecho y más útil que la metáfora: siempre que dos mediciones comparten una fuente común de error, compararlas entre sí cancela más de ese error de lo que cualquiera de las dos mediciones podría cancelar por sí sola. Eso no es una opinión financiera. Es el mismo hecho aritmético que convierte un GPS de 10 metros en un RTK de 1 centímetro.
Para qué sirve realmente una cifra absoluta
Las métricas absolutas no son erróneas. Responden a una pregunta real: qué tan grande es este número, para esta empresa, ahora mismo. Eso es exactamente lo que se necesita para un puñado de tareas:
- Filtrar un universo amplio hasta una lista corta ("ROIC por encima del costo de capital").
- Seguir la trayectoria propia de una empresa a lo largo del tiempo.
- Alimentar un modelo de flujo de caja descontado o de crédito de un solo nombre, donde se necesita un nivel, no un rango.
- Umbrales regulatorios, de covenant o de cumplimiento definidos en términos absolutos.
Donde una cifra absoluta se queda sin recorrido es en la pregunta que realmente consume la atención de un inversor una vez que existe la lista corta: dados dos nombres que estoy dispuesto a poseer, ¿cuál es más fuerte, y por cuánto? Una columna ordenada no responde a eso. Además falla de tres formas específicas y compartidas:
Inflación sectorial generalizada. Si cada empresa de un sector ve expandirse su margen 300 puntos básicos por un ciclo de precios compartido, un panel absoluto se pone verde de punta a punta. Las empresas no se volvieron mejores unas respecto a otras: todo el marco de referencia se desplazó, exactamente como una constelación de satélites que deriva en conjunto.
Trampas de escala y estructura. Un ROIC muy alto puede reflejar un negocio genuinamente eficiente, o puede reflejar una base de capital reducida tras años de recompras, o un modelo con poco capital que simplemente lleva menos activos en el balance. La cifra por sí sola no dice cuál de las dos cosas es.
Conflicto multifactorial. Los pares reales rara vez coinciden en todo. Una empresa gana en crecimiento y conversión de caja, la otra gana en rotación de capital y disciplina de balance. Un screener absoluto no resuelve ese conflicto: simplemente muestra dos marcas verdes separadas y deja la reconciliación al usuario.
El núcleo aritmético
Trate cualquier métrica fundamental observada para la empresa i como la suma de tres componentes:
x_i = q_i + s + e_i
q_i es la calidad real, propia de la empresa, en esa dimensión. s es un shock común compartido por ambas empresas comparadas —un ciclo de márgenes sectorial, un entorno de tasas, una moda contable de toda la industria, una expansión temporal de múltiplos en todo el grupo de pares—. e_i es ruido idiosincrático específico de la presentación de esa única empresa.
Un screen absoluto mira x_A solo, de modo que s viaja sin ser inspeccionado dentro del número. Una comparación por pares mira en cambio la diferencia:
x_A menos x_B = (q_A menos q_B) + (e_A menos e_B)
El término compartido s ha desaparecido. No estimado, no ajustado: desaparecido, mediante la misma resta que convierte dos fijaciones GPS ruidosas en un vector preciso. Esa única línea es el argumento estructural de todo este texto. Todo lo demás es aplicación y advertencias honestas.
Para una comparación funcional, la diferencia debe ser utilizable en una fórmula, no solo como un signo. Defina, para dos valores brutos a y b en un factor (invirtiendo primero el signo en cualquier métrica donde menor sea mejor, como un ratio de calidad de resultados):
t = (a' menos b') / (|a'| + |b'| + épsilon), con épsilon una pequeña constante positiva
N_A = 0,5 + 0,5 por t N_B = 0,5 menos 0,5 por t
Si a es igual a b, ambos lados caen exactamente en 0,5: un empate real. Una brecha estrecha produce una inclinación leve hacia un lado. Una brecha amplia produce una inclinación fuerte. La magnitud se conserva, no colapsa en un binario de ganar o perder. Un puntaje ponderado multifactorial es entonces una suma a través de los factores, Score = 100 por la suma de peso_k por N_k, normalizado de modo que los pesos sumen uno. Esto no es un modelo de valoración y no pone precio a nada. Es un torneo normalizado sobre fundamentales divulgados —el equivalente financiero del vector base-y-rover, no una foto satelital de ninguna de las dos empresas por separado.
Un par en vivo: Amazon contra Walmart
El comercio minorista y el e-commerce se agrupan en un mismo cajón mental con la frecuencia suficiente como para que una lectura absoluta de cualquiera de las dos empresas parezca sesgada según qué columna se mire primero. El panel de ocho factores de abajo no es relleno ilustrativo: son los mismos datos reales, derivados de la SEC, usados en los análisis de duelo y fragilidad de este mismo sitio, actuales a la misma instantánea de presentación.
| Factor | AMZN | WMT | Ventaja absoluta |
|---|---|---|---|
| Crecimiento de ingresos (CAGR 3A) | 11,73 % | 5,27 % | AMZN |
| Margen de caja operativo | 22,51 % | 5,83 % | AMZN |
| ROIC | 9,89 % | 16,74 % | WMT |
| Sloan ratio (menor es mejor) | 17,40 % | -5,31 % | WMT |
| Rotación de activos | 0,65x | 2,43x | WMT |
| Rotación de cuentas por cobrar | 8,14x | 64,39x | WMT |
| Margen operativo | 11,16 % | 4,18 % | AMZN |
| Margen de FCF | 21,48 % | 2,09 % | AMZN |
Pasado por la normalización suave descrita arriba con pesos por defecto, el agregado queda en 51,2 a 48,8 a favor de Amazon: un empate ajustado, no una goleada en ninguna dirección.
Lea lo que dicen realmente las dos mitades de la tabla antes de mirar esa única cifra. El bloque de eficiencia de capital —ROIC, rotación de activos, rotación de cuentas por cobrar— corona claramente a Walmart, y por márgenes amplios; una rotación de cuentas por cobrar de 64,4 veces frente a las 8,1 veces de Amazon es la mayor brecha bruta de todo el panel, información real sobre cómo una red de tiendas hace rotar su capital de trabajo. El bloque de conversión de caja y crecimiento —margen de caja operativo, margen operativo, margen de FCF, crecimiento de ingresos— corona con la misma claridad a Amazon. Ambas mitades son ciertas. Ninguna columna absoluta miente. Lo que haría una lectura winner-take-all de cualquiera de las mitades por sí sola es fabricar una paliza que el panorama completo no respalda en ninguna dirección; y lo que hace correctamente el empate ajustado en el agregado es negarse a fingir que la fortaleza real de una empresa cancela la debilidad real de la otra en un falso consenso. El Sloan ratio añade aquí una segunda advertencia, independiente: el perfil de resultados de Amazon, más cargado de devengos, es una razón legítima para ponderar algo menos, a primera vista, la ventaja de conversión de caja, no una razón para ignorarla.
Por qué los inversores creen haber usado veinte métricas y usaron dos
Hay un segundo modo de fallo, más silencioso, debajo de la cuestión absoluto-versus-relativo, y explica por qué añadir más columnas a un screener no arregla el problema como parece que debería hacerlo.
Tome una plataforma de puntuación profesional y bien construida, con, digamos, más de 100 indicadores repartidos en cinco o seis categorías nombradas: rentabilidad, fortaleza financiera, crecimiento, valoración, momentum. Eso parece cinco o seis opiniones independientes sobre una empresa. Normalmente no lo es. Dentro de un único bloque de rentabilidad, el margen operativo, el margen neto, el ROE, el ROA y el ROIC tienden a moverse juntos para una misma empresa a lo largo del tiempo y a través de la mayoría de sus pares, porque son distintas lecturas aritméticas del mismo motor subyacente de generación de caja —un patrón documentado en la literatura de análisis factorial de ratios financieros desde hace décadas (Pinches, Mingo & Caruthers, 1973; Chen & Shimerda, 1981). Cuatro múltiplos de precio —P/E, P/S, EV/FCF, EV/EBITDA— son cuatro denominadores distintos para variaciones sobre el mismo numerador: el precio actual de mercado. Ver que los cuatro "coinciden" no son cuatro confirmaciones independientes. Es una opinión, contada cuatro veces, el equivalente financiero de preguntar a tres médicos que se formaron con el mismo libro de texto y están mirando la misma radiografía.
El propio panel de ocho factores de este sitio no está exento de ese escrutinio, y fue puesto a prueba en lugar de asumido: un análisis de componentes principales de esas mismas ocho métricas derivadas de la SEC (véase ¿Cuántas señales independientes? Un análisis de componentes principales de un modelo de acciones de 8 factores) encontró que colapsan en cuatro componentes empíricamente distintos —conversión de caja, eficiencia de capital, crecimiento y calidad de devengo—, con una señal limpia, casi solitaria (el Sloan ratio) que actúa como la excepción precisamente porque mide algo que las otras siete no miden: si los resultados están respaldados por caja o son fabricados por decisiones contables. Un panel más pesado, con decenas de ratios, plausiblemente se comprime en un puñado similarmente pequeño de factores latentes, por la misma lógica, más al menos una capa adicional que un panel de fundamentales SEC puros no toca en absoluto: el precio de mercado actual y su momentum, que es matemáticamente independiente de cualquier ratio contable porque, de entrada, no se deriva de datos contables. Si el conjunto completo de métricas de una plataforma específica colapsa en cuatro, cinco o seis factores es una pregunta empírica sobre la propia matriz de correlaciones de esa plataforma, algo que este ensayo no está en posición de certificar desde fuera; la afirmación honesta es más estrecha y aun así cumple su función: el número de categorías que muestra una interfaz es una taxonomía, no un resultado de análisis factorial, y ambas cosas son, de forma rutinaria, números distintos.
El costo humano de esa brecha es la verdadera historia. Ante veinte o cien lecturas simultáneas, casi ningún inversor —incluido uno muy capaz— retiene la matriz completa en la memoria de trabajo en el momento de decidir. Lo que ocurre en cambio, de forma fiable, es una sustitución silenciosa: se echa un vistazo a un panel amplio, la mayor parte se descarta sin que nadie decida conscientemente descartarla, y la decisión real se toma sobre uno o dos ejes familiares —normalmente el crecimiento, o cuánto ha caído el precio— mientras el inversor recuerda haber "hecho el análisis completo". Entran veinte lecturas. Sale una decisión tomada con dos. Las otras dieciocho aportaron una sensación de diligencia, no información adicional.
Una comparación por pares, con factores reducidos, no resuelve esto añadiendo más datos. Lo resuelve negándose a que columnas correlacionadas se hagan pasar por votos independientes, y haciendo imposible pasar por alto el desacuerdo entre el puñado de señales genuinamente independientes. En el panel de Amazon contra Walmart de arriba, el conflicto no está enterrado en la fila cuarenta de una hoja de cálculo: es la estructura entera de la tabla —la eficiencia de capital dice una cosa, la conversión de caja y el crecimiento dicen la otra, y el empate ajustado en el agregado es la aritmética honesta de ese desacuerdo, no un promedio que lo esconde. Esa es la segunda ventaja, distinta, frente a un panel más grande, separada de y adicional al argumento del ruido común de arriba: la cancelación de ruido hace honesta la comparación; la reducción de factores la hace lo bastante pequeña como para que una persona pueda de verdad tenerla en mente al decidir.
Qué le da esto realmente a un inversor
Nada de lo anterior exige descartar las cifras absolutas. Exige no detenerse en ellas cuando la pregunta vigente es A-versus-B. En concreto, una comparación relativa y con factores reducidos aporta:
- Una variable de decisión que corresponde a la decisión. Rango sobre factores declarados entre los dos candidatos, no un puntaje global desligado de la alternativa real sobre la mesa.
- Inmunidad parcial a shocks compartidos. Expansión de márgenes en todo el sector, un movimiento de tasas común, una moda contable de toda la industria: todo eso se cancela en la misma diferencia que cancela el retraso atmosférico en el RTK.
- Compensaciones explícitas en lugar de ocultas. Cuando crecimiento y conversión de caja discrepan de rotación de capital y apalancamiento, la comparación muestra el desacuerdo en lugar de promediarlo en una única cifra engañosamente suave.
- Un conjunto pequeño y defendible de ejes en lugar de cien correlacionados. Cuatro señales independientes, no cuarenta reformulaciones de esas mismas cuatro.
- Auditabilidad. Cada dato se remonta a una presentación específica ante la SEC y a una regla de normalización publicada, no a una mezcla propietaria opaca.
Dónde encaja DUEL
DUEL (duelstocks.com) es una implementación operativa de todo lo anterior, no el argumento en sí. Construye la capa relativa a partir de ocho factores derivados de la SEC, aplica la misma normalización suave a ambos nombres de un par, expone los pesos en lugar de esconderlos tras una caja negra, y permite a un usuario reponderar hacia crecimiento, calidad, valor o ingresos sin recalcular nada a mano. Los mapas de posicionamiento sectorial del mismo sitio llevan la misma lógica de factores reducidos un paso más allá, situando a todo un grupo de pares sobre dos ejes construidos a partir de esa misma estructura de cuatro componentes, en lugar de sobre ratios brutos y correlacionados. Nada de esto es la afirmación de que una sola herramienta agote el método descrito aquí: es la lógica de identificación —cancelación de ruido común, más reducción de factores, más un contraste explícito por pares— la que hace el trabajo. Otra herramienta construida sobre los mismos tres principios merecería el mismo argumento.
Objeciones
"Necesito un ROIC absoluto para mi DCF." Sí: un nivel alimenta un modelo de valoración de un solo nombre o una visión crediticia. La comparación relativa alimenta la selección y la clasificación entre candidatos. Son herramientas distintas para pasos distintos del mismo proceso, no competidoras.
"Si todo es relativo, no hay ancla." El ancla es el par explícito, o el uso alternativo explícito del capital. El posicionamiento RTK sigue apoyado en una red geodésica de control real: la medición relativa mejora la precisión entre dos puntos, no niega que cada punto tenga una ubicación.
"Puedo simplemente ordenar una hoja de cálculo por ROIC." Ordenar una columna es un rango absoluto de un solo factor. No cancela shocks comunes, no pondera múltiples factores, y no dice si las columnas vecinas son confirmaciones independientes o la misma señal contada cuatro veces.
"Comparar dos empresas es arbitrario: ¿por qué precisamente estas dos?" Definir cualquier universo para un screen absoluto también lo es. La disciplina consiste en elegir un par o un grupo de pares económicamente comparable y declarar los pesos abiertamente, no en fingir que una escala absoluta global es neutral cuando carga exactamente tantas decisiones implícitas como cualquier otra.
Limitaciones
- Un puntaje relativo no es un pronóstico de rentabilidad esperada. Nada en este texto afirma que el lado más fuerte de una comparación por pares vaya a tener mejor desempeño en el futuro.
- Un par mal elegido —dos negocios sin superposición económica real— produce una cifra de apariencia precisa construida sobre ruido, el equivalente financiero de una fijación RTK sin satélites compartidos a la vista.
- La identidad contable no es identidad económica. El Sloan ratio y los factores de margen de caja reducen, pero no eliminan, el riesgo de calidad de resultados.
- La comparación relativa no sustituye el dimensionamiento de posiciones, la evaluación de liquidez, el precio pagado ni la debida diligencia cualitativa.
- Cualquier afirmación de reducción de factores, incluido el resultado de cuatro componentes citado arriba, es específica del conjunto de métricas y del período en que se midió. Aplicar la misma lógica a los ratios específicos de otra plataforma requiere correr la misma prueba sobre los datos propios de esa plataforma, no asumir que el mismo número se traslada.
- Los pesos por defecto representan un prior experto razonable, no un óptimo probado retrospectivamente; las notas complementarias del propio DUEL en este sitio son explícitas en que la cuestión de calibración —qué pesos predicen mejor las rentabilidades futuras— sigue abierta.
Conclusión
Un ratio absoluto mide un nivel dentro de un marco de referencia compartido y ruidoso. Una comparación relativa por pares mide un contraste, donde la parte compartida de ese ruido se cancela por construcción —la misma aritmética que convierte una fijación GPS errante de 10 metros en un vector RTK estable de 1 centímetro. Un panel de puntuación amplio añade la ilusión adicional de que más columnas significan más información, cuando la mayoría de esas columnas son reformulaciones de un número pequeño de señales independientes, y la propia atención del inversor termina de todos modos comprimiendo en silencio todo el panel a uno o dos ejes familiares en el momento de decidir.
La solución no es más datos. Es un número menor de señales independientes, comparadas directamente, dejando visible el desacuerdo entre ellas en lugar de promediarlo hasta que desaparezca. Para el inversor, eso es higiene intelectual, no un hallazgo nuevo: cuando la pregunta vigente es Amazon contra Walmart, o cualquier otra lista corta de dos, ordene la diferencia sobre los factores que realmente se mueven de forma independiente entre sí; no se limite a admirar cuál de los dos nombres supera un obstáculo absoluto más alto en el único ratio que miró primero por casualidad.
Referencias
Hofmann-Wellenhof, B., Lichtenegger, H., & Wasle, E. (2008). GNSS – Global Navigation Satellite Systems: GPS, GLONASS, Galileo, and More. Springer.
Pinches, G. E., Mingo, K. A., & Caruthers, J. K. (1973). The Stability of Financial Patterns in Industrial Organizations. The Journal of Finance, 28(2), 389–396.
Chen, K. H., & Shimerda, T. A. (1981). An Empirical Analysis of Useful Financial Ratios. Financial Management, 10(1), 51–60.
Sloan, R. G. (1996). Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? The Accounting Review, 71(3), 289–315.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3.ª ed.). Wiley.
DUEL Methodology: duelstocks.com/methodology
DuelStocks, «¿Cuántas señales independientes? Un análisis de componentes principales de un modelo de acciones de 8 factores».
Solo con fines informativos y educativos. No constituye asesoramiento de inversión. Los datos contables pasados no garantizan resultados futuros. Verifique todas las cifras contra los informes primarios de la SEC antes de tomar cualquier decisión.
Análisis metodológico en profundidad, cifras reales de duelos reales, calculadas y verificadas desde cero. No constituye asesoramiento de inversión.
Nuestra primera nota sobre fragilidad analizó DUEL bajo la regla winner-take-all por factor: para cada uno de los ocho factores derivados de la SEC, el título mejor se llevaba el peso completo de ese factor, el más débil ninguno, y la cercanía de un duelo se reducía a una única cifra clara, gap ÷ 2. Desde aquella nota, el operador de scoring en vivo de DUEL ha cambiado. El sitio ahora usa puntuaciones relativas suaves: cada factor se escala según el tamaño de la brecha entre las dos empresas, no solo según su signo. Ese cambio no solo comprime los márgenes de score: cambia la estructura matemática del propio juego de puntuación, por lo que la pregunta de fragilidad debe volver a derivarse, no simplemente recalcularse con cifras nuevas. Esta nota toma los mismos ocho duelos del análisis original, los recalcula bajo el algoritmo actual y plantea las mismas tres preguntas otra vez, en los mismos tres niveles de rigor: qué tan cerca está cada duelo, si la perturbación aleatoria de pesos coincide con el álgebra, y si el peso declarado de un factor corresponde realmente a su poder decisivo.
Nivel 1: Cómo funciona el score ahora, y qué significa cercanía
Para cada factor, los valores brutos de ambas empresas alimentan una normalización suave: t = (a' − b') / (|a'| + |b'| + ε), luego N_a = 1/2 + 1/2·t y N_b = 1/2 − 1/2·t (ε es una constante pequeña que solo importa cuando ambos valores son exactamente cero). El Sloan Ratio se invierte antes de este paso, ya que ahí menor es mejor. El score final es Score = 100 × Σ (peso × N) por cada lado, con los mismos pesos por defecto de antes — Crecimiento de ingresos 16 %, Margen de caja operativo 15 %, ROIC 15 %, Sloan Ratio 12 %, Rotación de activos 10 %, Rotación de cuentas por cobrar 8 %, Margen operativo 12 %, Margen de FCF 12 %. Recalculamos los ocho scores a partir de los valores brutos actuales de SEC EDGAR, empresa por empresa; todos coincidieron con el score publicado en el sitio en vivo dentro del margen de redondeo.
| Duelo | Score (actual) | Score bajo la antigua regla winner-take-all, mismos datos |
|---|---|---|
| NVDA vs AMD | 67–33 | 80–20 |
| GOOGL vs META | 39–61 | 0–100 |
| AMZN vs WMT | 51–49 | 55–45 |
| CRM vs NOW | 54–46 | 59–41 |
| VRTX vs REGN | 57–43 | 61–39 |
| GFF vs WOR | 59–41 | 73–27 |
| BHE vs PLAB | 34–66 | 30–70 |
| KO vs PEP | 55–45 | 75–25 |
La columna de la derecha no es la cifra que nuestra nota original publicó en agosto — aquella cifra usaba las presentaciones de la SEC de agosto. Es un contrafáctico con los mismos datos: tomamos los valores brutos actuales de los factores y los pasamos por la regla winner-take-all ya retirada, únicamente para aislar el efecto del propio cambio de operador, manteniendo fijos los datos financieros subyacentes. En esa comparación controlada, el panorama es inequívoco: el ganador es idéntico en los ocho duelos. Lo que cambia es la magnitud, no la dirección. El gap absoluto medio en este panel de ocho duelos cae de 43,3 puntos bajo la regla antigua a 17,4 puntos bajo soft scoring (mediana de 43,0 a 15,4) — reducido a más o menos la mitad, simplemente como consecuencia de que ningún factor recibe ya todo su peso por una ventaja estrecha, a veces casi imperceptible.
Como el soft scoring es una suma ponderada y no una votación winner-take-all, el margen entre dos empresas se descompone de forma exacta, sin necesidad de simulación: margen (en puntos) = 100 × Σ (peso_k × t_k), y cada término es la contribución exacta en puntos de ese único factor. Dos duelos ilustran el rango:
AMZN vs WMT (margen +2,4 puntos — el duelo más ajustado del panel): el margen de caja operativo aporta +8,8 puntos y el margen de FCF +9,9 puntos a favor de Amazon; el Sloan Ratio aporta unos plenos −12,0 puntos y la rotación de cuentas por cobrar −6,2 puntos a favor de Walmart (la rotación de cuentas por cobrar de Walmart de 64,4x frente al 8,1x de Amazon es la brecha bruta más grande de todo el panel). El margen final es el pequeño resto que queda tras estas grandes contribuciones factoriales, en parte contrapuestas — precisamente por eso este duelo es frágil, y precisamente eso es lo que una sola cifra de gap oculta.
GOOGL vs META (margen −22,4 puntos): los ocho factores, sin excepción, favorecen a Meta. Esa es una situación matemáticamente distinta a la de un duelo como VRTX vs REGN, donde Vertex lidera en cinco factores y Regeneron en tres, pero el total de Vertex igualmente gana por unos cómodos +13,8 puntos. Un duelo en el que un lado barre todos los factores no puede voltearse mediante ninguna reasignación de pesos no negativos, por extrema que sea — el margen es una combinación convexa de ocho números que llevan todos el mismo signo, así que ningún esquema de ponderación, por sesgado que esté, puede empujar esa combinación a través de cero. Tres de los ocho duelos de este panel son barridas completas en ese sentido: GOOGL vs META, BHE vs PLAB, y CRM vs NOW no lo es (CRM lidera en cinco factores, NOW en tres, de ahí la posibilidad de un vuelco que se explora más abajo).
Nivel 2: Montecarlo — ¿coincide el azar con el álgebra?
Como en la nota original, ejecutamos 10.000 simulaciones por duelo, extrayendo cada uno de los ocho pesos de forma independiente y uniforme desde ±50 % de su valor por defecto, y renormalizando después la extracción para que sumara 100 %. Como el soft scoring es continuo, no necesitamos volver a derivar la posición bruta de cada empresa en cada extracción — los ocho valores t_k de un duelo dado quedan fijados por los datos de la SEC y no dependen en absoluto de los pesos; solo la suma ponderada sí. Eso ya es en sí una simplificación estructural respecto al antiguo juego winner-take-all, donde la propiedad de un factor por parte de una empresa ya estaba fijada y solo el peso se movía, pero el punto de vuelco dependía del umbral, no de una función continua.
| Duelo | Margen | Tasa de vuelco (10.000 extracciones) |
|---|---|---|
| NVDA vs AMD | +34,6 | 0,00 % |
| GOOGL vs META | −22,4 | 0,00 % |
| AMZN vs WMT | +2,4 | 36,02 % |
| CRM vs NOW | +8,0 | 1,22 % |
| VRTX vs REGN | +13,8 | 0,00 % |
| GFF vs WOR | +17,0 | 0,12 % |
| BHE vs PLAB | −31,5 | 0,00 % |
| KO vs PEP | +9,3 | 0,00 % |
Seis de los ocho duelos nunca vuelcan en 10.000 extracciones; el álgebra del Nivel 1 ya nos dijo que tres de esos seis no pueden voltearse bajo ninguna reponderación, y los otros tres simplemente tienen márgenes lo bastante amplios como para que el ruido de ±50 % en los pesos rara vez llegue tan lejos. AMZN vs WMT es el atípico claro, y voltea en poco más de un tercio de las extracciones — una tasa de vuelco notablemente más alta que el 14,8 % que medimos para el mismo par bajo el algoritmo antiguo. Eso no es una contradicción; es la cifra más honesta. Bajo winner-take-all, el 55:45 de Amazon parecía un colchón cómodo de diez puntos. Bajo soft scoring, los mismos datos subyacentes producen un margen de 51,2:48,8, porque winner-take-all le daba a Amazon crédito completo por factores que ganaba solo por poco (crecimiento de ingresos, margen operativo), mientras que a Walmart no le daba nada por factores que perdía por márgenes enormes (rotación de cuentas por cobrar, Sloan Ratio) — un reparto de crédito asimétrico que inflaba la brecha aparente en ambas direcciones antes de que se compensaran. El soft scoring elimina esa inflación, y lo que queda es un duelo genuinamente cerrado, tal como confirma el resultado de Montecarlo.
Observando específicamente qué factor tiende a llevar el mayor peso aleatorio en las 3.602 extracciones en que AMZN vs WMT volcó: el ROIC lleva el mayor peso en el 38,0 % de los vuelcos, el crecimiento de ingresos en el 27,3 %, el margen de caja operativo en el 14,5 %. Esa es una respuesta útil y concreta sobre qué factor decide realmente aquí, distinta de preguntar solo con qué frecuencia ocurre un vuelco. CRM vs NOW voltea rara vez (1,22 %), pero cuando lo hace, el crecimiento de ingresos es abrumadoramente el factor con el mayor peso aleatorio (88,5 % de los vuelcos) — nada sorprendente dado que el CAGR de ingresos a tres años del 22,4 % de ServiceNow frente al 9,8 % de Salesforce es la brecha factorial más amplia de todo el panel que juega en contra del ganador base de ese duelo.
Nivel 3: ¿El peso declarado de un factor equivale ahora a su poder real?
El hallazgo más estructural de la nota original usó el índice de Shapley-Shubik, una herramienta que Lloyd Shapley y Martin Shubik construyeron en 1954 para medir el poder decisivo de voto en juegos de mayoría ponderada — la misma matemática usada después para analizar el poder de voto en el Consejo de Ministros de la UE y en el Consejo de Seguridad de la ONU. Bajo winner-take-all, los ocho factores de DUEL formaban exactamente ese tipo de juego: ocho «votantes», cada uno con un peso fijo, decidiendo por mayoría simple (más del 50 %) qué lado gana. Encontramos que el peso declarado y el poder de Shapley-Shubik divergían sistemáticamente — el 8,0 % de peso publicado de la rotación de cuentas por cobrar llevaba solo el 6,1 % del poder decisivo real (una proporción de 0,76x), mientras que el 16,0 % de peso del crecimiento de ingresos llevaba el 18,2 % del poder decisivo (1,14x). Los pesos más pequeños valían estructuralmente menos de lo que su cifra sugería; los pesos más grandes valían más. Esa divergencia es una propiedad matemática bien conocida de los juegos de umbral mayoritario, no un fallo específico de esta herramienta — cualquier sistema winner-take-all por factor con umbral de mayoría la hereda.
El soft scoring elimina el umbral por completo. Ya no hay un punto en el que un lado cruza el 50 % y se lo lleva todo; el score es simplemente Score = 100 × Σ (peso_k × N_k), una función lineal de los pesos. Eso reclasifica el juego subyacente. Un juego de mayoría ponderada es lo que los teóricos de juegos llaman un juego esencial — las coaliciones pueden valer más o menos que la suma de sus partes, precisamente lo que hace necesarios y no triviales índices de poder de voto como Shapley-Shubik y Banzhaf. Una suma puramente lineal, sin umbral, es lo que los teóricos de juegos llaman un juego inesencial (aditivo): el valor de cualquier coalición de factores es exactamente la suma de lo que cada factor aporta por sí solo, sin ningún efecto de interacción entre factores. El concepto de valor original de Shapley de 1953 tiene un corolario directo y bien conocido para este caso: en un juego aditivo, el valor de Shapley de cada jugador equivale exactamente a la contribución individual propia de ese jugador, por la simple razón de que añadir el factor k a cualquier coalición — sin importar qué factores ya estén en ella, sin importar el orden — cambia el valor de la coalición en exactamente peso_k × t_k, cada vez. Cuando una contribución marginal es constante en cada coalición posible y cada orden posible, el valor de Shapley (un promedio ponderado de contribuciones marginales sobre todos los órdenes) no tiene nada que promediar — colapsa en esa constante.
Verificamos esto numéricamente en lugar de limitarnos a citar el teorema. Para AMZN vs WMT, calculamos el valor de Shapley de cada uno de los ocho factores mediante enumeración exhaustiva de los 8! = 40.320 órdenes posibles:
| Factor | Contribución exacta en puntos (100 × peso × t) | Valor de Shapley, 40.320 órdenes | Diferencia |
|---|---|---|---|
| Crecimiento de ingresos | +6,080 | +6,080 | menos de 1e-11 |
| Margen de caja operativo | +8,829 | +8,829 | menos de 1e-11 |
| ROIC | −3,858 | −3,858 | menos de 1e-11 |
| Sloan Ratio | −12,000 | −12,000 | menos de 1e-11 |
| Rotación de activos | −5,779 | −5,779 | menos de 1e-11 |
| Rotación de cuentas por cobrar | −6,204 | −6,204 | menos de 1e-11 |
| Margen operativo | +5,460 | +5,460 | menos de 1e-11 |
| Margen de FCF | +9,872 | +9,872 | menos de 1e-11 |
Las dos columnas coinciden con precisión de coma flotante, exactamente como predice la propiedad de aditividad. En términos prácticos: la brecha entre peso y poder que el Nivel 3 de la nota original identificó como propiedad estructural de winner-take-all — factores más pequeños como la rotación de cuentas por cobrar sistemáticamente infraponderados respecto a su importancia declarada — no existe bajo soft scoring, para ningún duelo, por construcción. El peso publicado de un factor es ahora, siempre, una descripción exacta y completa de cuánta influencia decisiva lleva en ese duelo; ya no hay un cálculo de poder aparte que ejecutar, porque peso y poder son el mismo número por la estructura del algoritmo, no por coincidencia empírica.
Dónde se ubican estos duelos en el mapa sectorial
Los mapas de posicionamiento sectorial de DUEL, introducidos en el sitio tras la publicación de la nota original de fragilidad, ubican a cada integrante de un sector GICS en dos ejes — y los ejes no se eligieron al azar. Son una aplicación directa, a producto, de nuestro propio análisis de componentes principales de los ocho factores de la SEC (¿Cuántas señales independientes? Un análisis de componentes principales de un modelo de acciones de 8 factores), que encontró que los ocho factores colapsan en cuatro componentes empíricamente distintos: Conversión de Caja (39 % de peso nominal combinado), Eficiencia de Capital (33 %), Crecimiento (16 %) y Calidad de Devengo (12 %). El mapa toma un factor representativo de cada componente y proyecta los cuatro sobre dos ejes legibles. El eje vertical es Quality-Adjusted Profitability: Y = Margen Operativo × m(Sloan), donde el Margen Operativo representa la Conversión de Caja (el de mayor carga entre los tres factores de margen de ese componente) y m(Sloan) es un multiplicador construido a partir del Sloan Ratio, el único factor de la Calidad de Devengo — un Sloan Ratio positivo (resultados más impulsados por devengos) empuja Y hacia abajo, uno negativo lo empuja hacia arriba. El eje horizontal es Growth Efficiency: X = Crecimiento de Ingresos × (1 + 0,30 × z(Rotación de Activos)), donde el Crecimiento de Ingresos representa por completo el componente de Crecimiento, y z(Rotación de Activos) es el z-score sectorial de la Rotación de Activos, que representa la Eficiencia de Capital. Se eligió la Rotación de Activos, y no el ROIC, como representante de ese componente: en la PCA subyacente, la Rotación de Activos carga 0,60 sobre Eficiencia de Capital frente a 0,58 del ROIC, y el ROIC además carga de forma cruzada 0,41 sobre Conversión de Caja — lo que lo convierte en un representante más ruidoso y menos exclusivo de la eficiencia de capital por sí solo, y en uno redundante junto al Margen Operativo que ya ancla el eje Y. El propio ROIC no aparece en ninguno de los dos ejes; sigue siendo uno de los ocho factores dentro del score de duelo. Cuatro de nuestros ocho duelos caen dentro de sectores que el sitio mapea actualmente.
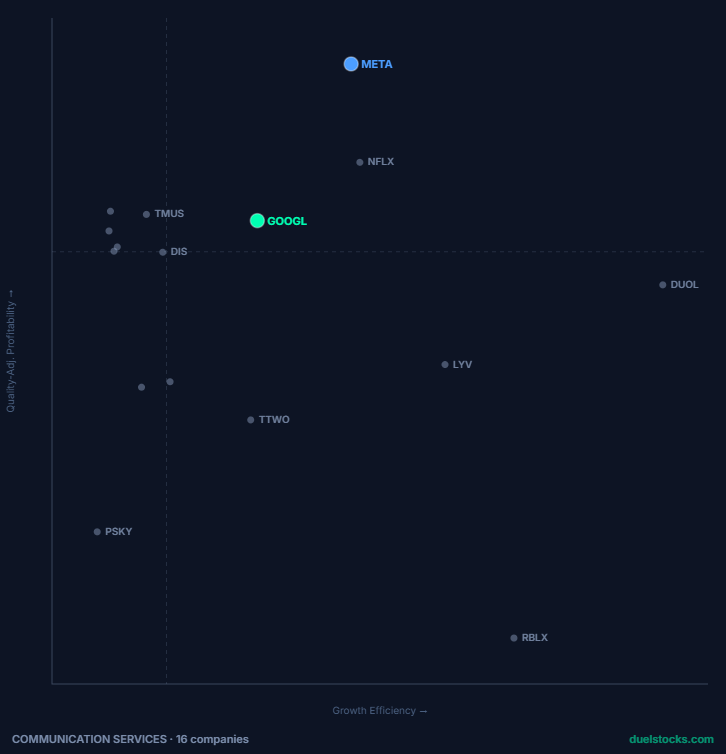
GOOGL y META son el único par de este panel donde el mapa sectorial y el score de duelo cuentan, a primera vista, historias visiblemente distintas. El score de duelo es la mayor victoria estructural de Meta en el panel — una barrida de ocho factores, invulnerable a cualquier reponderación. El mapa de posicionamiento, en cambio, muestra a ambos nombres muy cerca uno del otro, cerca de la cima de la nube de pares de Communication Services, ambos claramente por encima de la mediana sectorial en ambos ejes. Ninguna imagen es errónea; responden preguntas distintas. El score de duelo es una comparación cara a cara limitada a estas dos empresas; el mapa de posicionamiento compara a cada una con los otros treinta y cuatro integrantes del sector. Meta le gana a Google en los ocho factores, pero con márgenes por factor generalmente moderados (el Nivel 1 anterior muestra seis de las ocho contribuciones en puntos por debajo de dos puntos) — suficiente para ganar limpiamente un duelo entre dos y barrerlo algebraicamente, no suficiente para separar visiblemente a los dos nombres en un mapa construido contra un conjunto de pares mucho más amplio. Una barrida, en otras palabras, no es la misma afirmación que una goleada; solo significa que un competidor gana la misma comparación se mire como se mire.
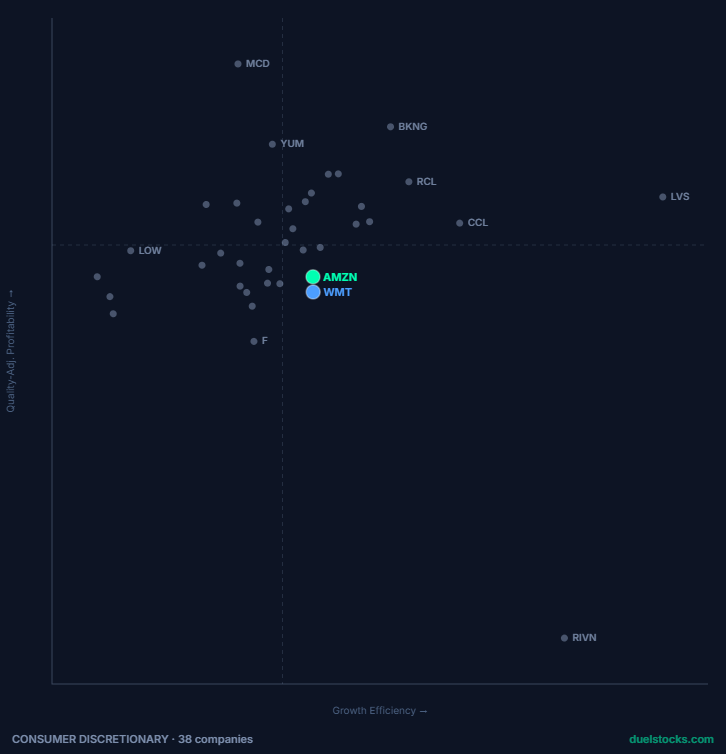
AMZN y WMT están casi superpuestos en el mapa sectorial, a caballo sobre la misma frontera de cuadrante — visualmente el par más cercano de cualquier duelo en este panel. Eso coincide plenamente con todo lo que los Niveles 1 y 2 encontraron algebraicamente: el margen más pequeño del panel (+2,4 puntos), la tasa de vuelco de Montecarlo más alta (36,02 %) y un conjunto de contribuciones factoriales que en su mayoría se cancelan en lugar de reforzarse. El mapa de posicionamiento y el análisis de fragilidad cuentan, para este par, mediante dos métodos independientes, exactamente la misma historia.
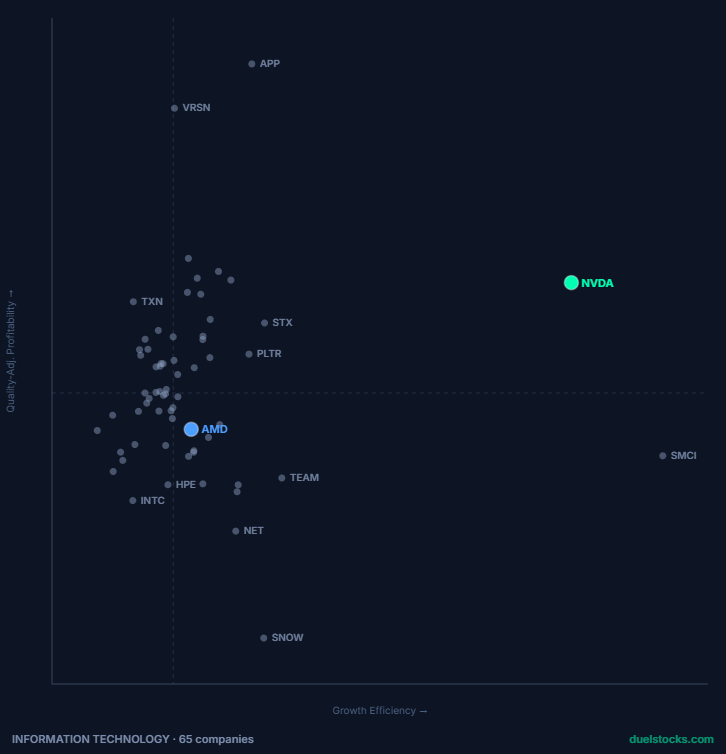
NVDA y AMD están tan separados como dos empresas del mismo sector pueden estarlo. NVDA se sitúa sola, lejos hacia el borde derecho de la nube en Growth Efficiency, cómodamente por encima de la mediana en Quality-Adjusted Profitability; AMD se ubica en el clúster denso que abarca ambas medianas de los ejes, indistinguible a simple vista de una docena de otros nombres de mitad de tabla. Esa brecha visual es la misma historia que el Nivel 1 cuenta algebraicamente: el margen de duelo individual más amplio del panel (+34,6 puntos), impulsado por un CAGR de ingresos a tres años del 100,05 % que es, por un margen amplio, la cifra de crecimiento bruto más grande de todo este estudio. CRM y NOW, el otro duelo de Information Technology del panel, no aparecen individualizados en este mapa, pero ambos se ubican dentro de ese mismo clúster central denso — en línea con un margen real pero comparativamente modesto de +8,0 puntos y la segunda tasa de vuelco más alta del panel.
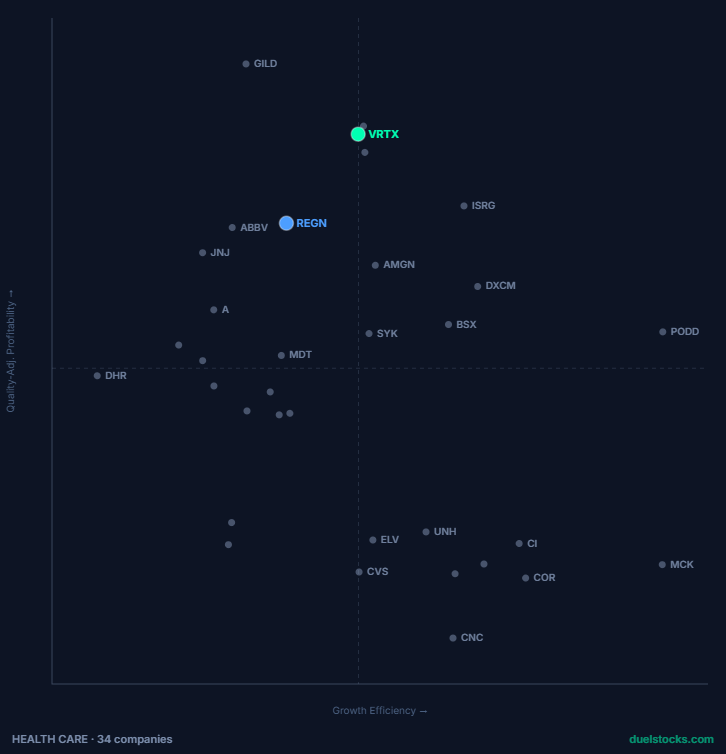
VRTX vs REGN es el duelo de Health Care del panel, y el mapa muestra a ambos ubicados cerca uno del otro en el cuadrante superior izquierdo — ambos claramente por encima de la mediana sectorial en Quality-Adjusted Profitability, ambos del lado más magro de Growth Efficiency, con Vertex posicionada ligeramente más arriba y a la derecha de Regeneron. Esa separación modesta y visible coincide con lo que muestra directamente el score de duelo: un liderazgo construido a partir de ROIC (+6,9 puntos) y rotación de cuentas por cobrar (+3,5 puntos), lo bastante grande como para sobrevivir a las ventajas de Regeneron en margen de caja operativo y Sloan Ratio, produciendo un margen moderado y cómodamente no frágil de +13,8 puntos — cero vuelcos en 10.000 extracciones de Montecarlo. Dos empresas pueden estar cerca una de otra en un mapa sectorial de 34 nombres y aun así una de ellas gana limpiamente un duelo entre dos; el mapa responde «cómo se comparan ambas con el sector», el score de duelo responde «cuál de las dos es más fuerte», y aquí ambas respuestas apuntan en la misma dirección sin ser la misma medición.
Qué resuelve realmente esta actualización, y qué no
La pregunta abierta de la nota original era si el esquema de pesos base — 16/15/15/12/10/8/12/12 — era frágil de una manera relevante para el uso práctico. Bajo winner-take-all encontramos que no lo era, para cualquier duelo con una brecha razonablemente amplia, pero que el mecanismo de votación subyacente en sí mismo tasaba mal, de forma sistemática, los factores más pequeños respecto a los más grandes. Esta actualización responde una pregunta relacionada pero distinta: ¿cambiar la regla de agregación de una votación mayoritaria a una suma lineal altera ese panorama? La respuesta es sí, de dos maneras separadas y verificadas de forma independiente. Primero: con datos idénticos, los dos operadores coinciden en el ganador en los ocho duelos de este panel — el cambio a soft scoring no revirtió silenciosamente ninguna conclusión ya publicada en este sitio, simplemente reemplazó márgenes inflados por márgenes honestos. Segundo, y de forma más estructural: la patología matemática específica que la nota original sacó a la luz — divergencia peso-versus-poder, factores más pequeños estructuralmente infraponderados — no solo se reduce bajo soft scoring, sino que queda eliminada por construcción, porque la función de puntuación ya no es el tipo de juego en el que esa patología puede darse. Lo que ni esta nota ni la original responden es si 16/15/15/12/10/8/12/12 es el conjunto de pesos correcto en el sentido de predecir rentabilidades futuras; esa pregunta de calibración sigue exactamente donde la nota original la dejó, abierta, y es una pregunta distinta de la robustez.
Los mapas sectoriales y el operador suave no son decisiones de producto independientes; ambos se remontan a investigación publicada en este sitio. Los mapas se apoyan en la estructura de cuatro componentes que identificó nuestro análisis de componentes principales de los ocho factores de la SEC — Conversión de Caja, Eficiencia de Capital, Crecimiento, Calidad de Devengo —, con un factor representativo de cada componente definiendo los dos ejes, de modo que una estructura empírica de 4 señales se proyecta sobre una nube de pares 2D legible sin inventar datos ni factores nuevos. El soft scoring, a su vez, es la respuesta práctica directa al hallazgo estructural del estudio de fragilidad original: bajo winner-take-all, el peso publicado y el poder decisivo divergían sistemáticamente. Sustituir el juego de umbral por una suma lineal elimina esa patología por construcción, como verifica numéricamente el Nivel 3 anterior. En ambos casos la secuencia de investigación siguió el mismo camino: primero publicar la medición, y solo después cambiar la herramienta en vivo donde la medición lo justificara.
Limitaciones
- Ocho duelos, elegidos para coincidir exactamente con el panel de la nota original, no una muestra aleatoria o representativa del espacio completo de comparaciones de DUEL.
- Un solo vintage de presentación ante la SEC por empresa (instantánea fechada el 19 de septiembre de 2026); los resultados están condicionados a ese vintage y cambiarán conforme lleguen nuevas presentaciones 10-Q y 10-K.
- La columna contrafáctica de winner-take-all en el Nivel 1 es un recálculo con los mismos datos para aislar el efecto del operador; no es la puntuación histórica que el sitio mostraba en agosto, y no debe leerse como una reformulación de esa cifra.
- La extracción independiente y renormalizada de pesos al ±50 % es un protocolo de perturbación razonable entre varios; coincide con la metodología de la nota original para permitir comparabilidad directa, pero no es la única elección defendible.
- El argumento del valor de Shapley en el Nivel 3 es una propiedad estructural y algebraica de cualquier función de puntuación lineal, verificada aquí en un duelo mediante enumeración exhaustiva; no requiere reverificación duelo por duelo, se cumple idénticamente para los ocho, y para cualquier duelo ejecutado sobre este algoritmo, por construcción.
- Nada de lo anterior es un pronóstico de rentabilidades, drawdowns o revisiones de analistas. Es una comprobación de robustez y consistencia sobre cómo se calcula la comparación.
Referencias
Shapley, L. S. (1953). "A Value for n-Person Games." En Contributions to the Theory of Games II, Annals of Mathematics Studies 28, Princeton University Press, 307–317.
Shapley, L. S., & Shubik, M. (1954). "A Method for Evaluating the Distribution of Power in a Committee System." American Political Science Review, 48(3), 787–792.
Banzhaf, J. F. (1965). "Weighted Voting Doesn't Work: A Mathematical Analysis." Rutgers Law Review, 19, 317–343.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Saaty, T. L. (1980). The Analytic Hierarchy Process. McGraw-Hill.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3.ª ed.). Wiley.
DUEL Methodology: duelstocks.com/methodology
DuelStocks, "¿Cuántas señales independientes? Un análisis de componentes principales de un modelo de acciones de 8 factores" (duelstocks.substack.com).
Si quiere comprobar algo de esto por su cuenta — introducir sus propios pesos, o probar un par que no cubrimos — la herramienta en vivo se puede probar gratis en duelstocks.com; cada cifra de esta nota se remonta a un informe que puede consultar allí directamente.
No constituye asesoramiento de inversión. Todos los datos proceden de presentaciones públicas ante la SEC EDGAR.
Un análisis a fondo de fundamentales de DuelStocks. No es asesoramiento de inversión y, como el resto de esta serie, tampoco es una predicción. Todas las cifras a continuación provienen de presentaciones públicas ante la SEC EDGAR (10-K/10-Q), procesadas por los informes Battle, DCF y Resilience (STR) de DUEL.
A toda historia de crecimiento tarde o temprano se le hace la misma pregunta: ¿el crecimiento se está convirtiendo realmente en efectivo, o se está convirtiendo en algo que solo parece efectivo en el estado de resultados? Este artículo no trata sobre IA, ni sobre un solo sector, ni sobre una sola empresa. Es un filtro de propósito general —construido una vez, reutilizable en cualquier ciclo de crecimiento futuro— para un patrón específico: ingresos creciendo a un ritmo saludable mientras el efectivo que ese crecimiento genera se aparta de la utilidad contable que se supone debe representar.
Este es una extensión metodológica directa de tres artículos anteriores de esta serie. El enfoque de construcción de la canasta sigue a [¿Cuántas Señales Independientes? Un Análisis de Componentes Principales]. El marco de tasas base, incluyendo la disciplina del intervalo de Wilson y el conteo mínimo de Cochran, sigue a [La Señal de la Que Nadie Habla]. Y la lógica subyacente de calidad de devengo —que el crecimiento de ingresos superando la generación de efectivo es un patrón de alerta temprana de manual— proviene de Sloan (1996), el mismo artículo que sustenta la propia métrica del Ratio de Sloan de DUEL.
En una canasta de 72 empresas de distintos sectores, ¿dónde se mantiene fuerte el crecimiento de ingresos a 3 años mientras el margen operativo y el margen FCF ya divergen —y coincide el propio Ratio de Sloan de DUEL con esa divergencia?
Parte 1 — Construyendo la Canasta
La canasta son 72 empresas repartidas en cinco sectores:
- Tecnología / Semiconductores / Software (22): AAPL, AMD, AVGO, CRM, GOOGL, META, MSFT, INTC, KLAC, LRCX, MCHP, MU, NFLX, NOW, NVDA, PLTR, QCOM, SNDK, SNPS, STX, TXN, XYZ
- Industriales (12): CAT, DE, F, FDX, GM, LMT, RTX, UPS, LIN, SHW, GE, HON
- Salud (11): AMGN, BDX, BMY, ISRG, REGN, VRTX, JNJ, PFE, ABT, MDT, DHR
- Consumo / Retail / Básicos / Telecomunicaciones (22): AMZN, CCL, CL, COST, DIS, HD, HSY, KO, LOW, MDLZ, MO, PEP, PG, PM, RCL, ROST, TJX, TMUS, VZ, WMT, MCD, NKE
- Energía (5): COP, OXY, XOM, CVX, SLB
Cada empresa presenta 10-K/10-Q ante la SEC y es procesada por el pipeline estándar de DUEL. Ambos filtros a continuación se construyen enteramente a partir de los cuatro campos disponibles en toda esta canasta —crecimiento de ingresos, margen operativo, margen FCF y Ratio de Sloan—, que es precisamente lo que hace posible una comparación uniforme de 72 empresas.
Parte 2 — Dos Filtros de Estrés Independientes
"El crecimiento superando al efectivo" no es una sola cosa: puede manifestarse como utilidad operativa reportada corriendo muy por delante del flujo de caja libre real, o como acumulación de devengos lo suficientemente severa como para disparar la propia medida de calidad de devengo de Sloan, y una empresa puede mostrar una señal sin la otra. Ejecutamos dos filtros separados, definidos de forma independiente, sobre cada empresa con un CAGR de ingresos a 3 años ≥ 5%:
Filtro A — Brecha de Conversión de Caja: Margen Operativo menos Margen FCF ≥ 10 puntos porcentuales. Esto pregunta si la propia rentabilidad operativa reportada de una empresa está superando de forma significativa el efectivo que esa rentabilidad está produciendo, sin importar si el margen FCF en sí luce saludable de forma aislada.
Filtro B — Ratio de Sloan Elevado: Ratio de Sloan > 5%, el propio umbral de DUEL para "devengos moderados detectados". Esto pregunta si la utilidad neta en sí se está construyendo más a partir de devengos que de flujo de caja operativo: una señal distinta, de etapa más temprana, que la brecha de margen del Filtro A.
De las 72 empresas, 34 (47%) muestran un crecimiento de ingresos a 3 años del 5% o más. Ambos filtros se ejecutan solo dentro de ese grupo de alto crecimiento: una empresa con ingresos planos o en declive que muestra una amplia brecha entre margen y efectivo es una historia distinta, más mundana (a menudo solo un elemento cíclico o puntual) que la misma brecha apareciendo junto a un crecimiento real.
Parte 3 — Filtro A: Quién Crece Más Rápido de lo que Convierte en Efectivo
| Ticker | Sector | Crec. Ingresos (CAGR 3A) | Margen Oper. | Margen FCF | Brecha (pp) | Ratio de Sloan | Rot. Cuentas por Cobrar | FRI |
|---|---|---|---|---|---|---|---|---|
| MU | Tecnología/Semiconductores/Software | 6.71% | 26.14% | 4.46% | 21.7 | 36.86% | 1.39x | 76 (ALTA) |
| RCL | Consumo/Retail/Básicos/Telecomunicaciones | 26.59% | 27.38% | 6.89% | 20.5 | -11.90% | 37.44x | 42 (MODERADA) |
| MSFT | Tecnología/Semiconductores/Software | 12.42% | 45.62% | 25.42% | 20.2 | 6.70% | 4.69x | 81 (ALTA) |
| MCD | Consumo/Retail/Básicos/Telecomunicaciones | 5.06% | 46.10% | 26.73% | 19.4 | -7.61% | — | 43 (MODERADA) |
| META | Tecnología/Semiconductores/Software | 19.89% | 41.44% | 22.94% | 18.5 | -14.00% | 11.50x | 83 (ALTA) |
| GOOGL | Tecnología/Semiconductores/Software | 12.51% | 32.03% | 18.19% | 13.8 | 16.91% | 5.82x | 85 (ALTA) |
| NVDA | Tecnología/Semiconductores/Software | 100.05% | 60.38% | 47.50% | 12.9 | -6.92% | 5.30x | 64 (MODERADA) |
| PM | Consumo/Retail/Básicos/Telecomunicaciones | 8.57% | 36.64% | 26.23% | 10.4 | -10.25% | 7.85x | 49 (MODERADA) |
Ocho de las 34 empresas de alto crecimiento (23.5%, IC 95% de Wilson [12.4%, 40.0%]) muestran una brecha de conversión de caja de 10 puntos o más. La brecha individual más grande de toda la canasta de 72 empresas pertenece a MU, con 21.7 puntos —y MU también tiene el Ratio de Sloan más alto de la canasta (36.86%) y, con 1.39x, la segunda Rotación de Cuentas por Cobrar más lenta de las 66 empresas con ese campo disponible (solo AVGO, con 0.36x, es más lenta)—: tres señales independientes provenientes de tres partes distintas de las mismas presentaciones, todas apuntando en la misma dirección. Cinco de los ocho nombres marcados son empresas de Tecnología/Semiconductores/Software; los otros tres abarcan nombres de Consumo con negocios muy distintos (una naviera de cruceros, un franquiciador de comida rápida, una tabacalera): un recordatorio de que este patrón no es específico de un sector, aunque se concentre de forma desigual.
Parte 4 — ¿Se Concentra la Brecha por Sector? Una Verificación de Tasa Base
| Sector | Alto crecimiento, ambos márgenes disponibles | Brecha ≥ 10pp | Tasa | IC 95% de Wilson |
|---|---|---|---|---|
| Tecnología/Semiconductores/Software | 15 | 5 | 33.3% | [15.2%, 58.3%] |
| Consumo/Retail/Básicos/Telecomunicaciones | 10 | 3 | 30.0% | [10.8%, 60.3%] |
| Industriales | 3 | 0 | 0.0% | [0.0%, 56.2%] |
| Salud | 5 | 0 | 0.0% | [0.0%, 43.4%] |
| Energía | 1 | 0 | 0.0% | [0.0%, 79.3%] |
Siguiendo la misma disciplina que en nuestro artículo anterior sobre tasas base: la regla general de Cochran (1977) exige al menos 5 eventos observados para una estimación de tasa estable, y solo Tecnología/Semiconductores/Software supera claramente ese umbral en este corte, con Consumo/Retail/Básicos/Telecomunicaciones muy cerca. Industriales, Salud y Energía tienen, cada uno, muy pocos nombres de alto crecimiento en esta canasta como para sustentar cualquier afirmación de tasa; sus lecturas del 0% reflejan denominadores pequeños (3, 5 y 1 empresas respectivamente), no una ausencia demostrada del patrón en esos sectores. Los amplios intervalos de confianza superpuestos en cada sector son el hallazgo honesto aquí: con este tamaño de canasta, todavía no podemos afirmar que la brecha de conversión de caja sea un fenómeno específico de Tecnología, solo que es lo suficientemente visible en Tecnología y Consumo como para medirse, y aún no medible en otros sectores.
Parte 5 — Filtro B: Ratio de Sloan Elevado entre los Nombres de Alto Crecimiento
| Ticker | Sector | Crec. Ingresos (CAGR 3A) | Ratio de Sloan | Rot. Cuentas por Cobrar | FRI | Señal ROIC-vs-Sloan de DUEL |
|---|---|---|---|---|---|---|
| MU | Tecnología/Semiconductores/Software | 6.71% | 36.86% | 1.39x | 76 (ALTA) | OK |
| SNDK | Tecnología/Semiconductores/Software | 6.52% | 27.58% | 2.70x | 33 (BAJA) | OK |
| GOOGL | Tecnología/Semiconductores/Software | 12.51% | 16.91% | 5.82x | 85 (ALTA) | OK |
| AMZN | Consumo/Retail/Básicos/Telecomunicaciones | 11.73% | 13.01% | 9.49x | 100 (ALTA) | OK |
| NOW | Tecnología/Semiconductores/Software | 22.38% | 7.67% | 6.03x | 88 (ALTA) | OK |
| MSFT | Tecnología/Semiconductores/Software | 12.42% | 6.70% | 4.69x | 81 (ALTA) | PRECAUCIÓN |
Seis de las 34 empresas de alto crecimiento (17.6%) tienen un Ratio de Sloan superior al 5%. Cinco de las seis se ubican específicamente en Tecnología/Semiconductores/Software. Solo una de las seis —MSFT— dispara realmente la verificación de consistencia ROIC-vs-Sloan propia de DUEL; las otras cinco, incluyendo a MU con, con diferencia, el Ratio de Sloan más alto de toda la canasta, se leen como OK en esa verificación interna específica, porque la señal ROIC-vs-Sloan de DUEL se dispara por la combinación de un ROIC alto junto al Ratio de Sloan elevado, no por el Ratio de Sloan de forma aislada. El propio ROIC de MU en esta instantánea no supera el umbral que se combinaría con su Ratio de Sloan para disparar la señal: un recordatorio de que leer el Ratio de Sloan directamente, en lugar de solo su señal derivada, saca a la luz casos que la señal misma no muestra.
Tres empresas —MU, MSFT y GOOGL— aparecen tanto en el Filtro A como en el Filtro B: una brecha real entre margen y efectivo y un Ratio de Sloan elevado, derivados de forma independiente de distintas partes de las mismas presentaciones, apuntando a la misma historia subyacente. Esa superposición, más que cualquiera de los filtros por separado, es la señal más fuerte de esta canasta.
Parte 6 — Dos Verificaciones, Dos Preguntas: Crecimiento-vs-FCF frente a un Filtro de Brecha de Margen
La verificación de consistencia Crecimiento-vs-FCF integrada de DUEL y el Filtro A son ambas lecturas legítimas de las mismas presentaciones, y en esta canasta discrepan en gran medida: la propia señal de DUEL se lee como OK en siete de las ocho empresas que identifica el Filtro A, incluyendo a MU, que tiene la brecha más grande y el Ratio de Sloan más alto de toda la canasta. Solo RCL dispara ambas verificaciones a la vez.
Esa discrepancia es una característica de lo que cada verificación está diseñada para medir, no un defecto en ninguna de las dos. La señal Crecimiento-vs-FCF de DUEL, a juzgar por el lenguaje de sus propios mensajes de conflicto ("Crecimiento de ingresos 18.6%, margen FCF 5.7%: Monitorear la conversión de caja"), está calibrada para detectar empresas cuyo margen FCF es bajo en términos absolutos junto con un alto crecimiento: pregunta "¿esta empresa apenas genera efectivo a pesar de crecer rápido?". El Filtro A plantea una pregunta más estrecha, autorreferencial: "¿la propia utilidad operativa reportada de esta empresa está corriendo muy por delante de su propia generación de efectivo?". Una empresa puede tener un margen FCF de dos dígitos perfectamente respetable —el 25.42% de MSFT es una cifra sólida de forma aislada— y aun así mostrar una brecha real frente a su propio margen operativo del 45.62%. Una señal calibrada al margen FCF absoluto no tiene motivo para dispararse en una empresa cuyo margen FCF luce bien por sí solo; un filtro que compara a una empresa únicamente consigo misma capta una porción distinta y complementaria de la misma pregunta subyacente. Esta canasta es una ilustración concreta de cuánto determina la propia definición de una verificación lo que encuentra: la misma lección que demostró nuestro artículo anterior sobre Fragile Score respecto a los pesos de clasificación.
Parte 7 — Qué Responde Realmente Esto, y Qué No
Este artículo no dice, ni puede decir, que el crecimiento de alguna empresa marcada sea de baja calidad, que su acción esté sobrevalorada, o que su conversión de caja vaya a deteriorarse aún más. Una amplia brecha entre margen operativo y margen FCF puede reflejar el momento del capital de trabajo, un CAPEX elevado durante una fase genuina de inversión en crecimiento, mecánica de ingresos diferidos, o simplemente la estructura contable —no necesariamente un problema—. Lo que este artículo sí muestra, de forma directa y reproducible: en 72 empresas de cinco sectores, un patrón específico y medible —alto crecimiento de ingresos combinado con una brecha grande entre la rentabilidad operativa reportada y la generación de efectivo real, o con una acumulación de devengos lo suficientemente severa como para mover el propio ratio de Sloan— está presente en aproximadamente una cuarta parte de las empresas de alto crecimiento de esta canasta, concentrado en, pero no exclusivo de, Tecnología/Semiconductores/Software, y en gran medida invisible para una de las verificaciones de consistencia integradas propias de DUEL, precisamente porque esa verificación está calibrada para captar una señal relacionada pero distinta.
Limitaciones
Ambos filtros usan un corte transversal uniforme a nivel de DCF disponible en toda la canasta —crecimiento de ingresos, margen operativo, margen FCF y Ratio de Sloan—. Otros factores del Battle Report, incluyendo la Rotación de Cuentas por Cobrar, quedan fuera de la definición de estos dos filtros; donde la Rotación de Cuentas por Cobrar se muestra en las Partes 3 y 5, es contexto descriptivo junto a los nombres marcados, no parte de los criterios de aprobación/rechazo de ninguno de los dos filtros.
Los umbrales de 10 puntos porcentuales de brecha y 5% de Sloan son convenciones construidas, no constantes universales. Un umbral de brecha más estricto o más laxo movería empresas dentro y fuera del Filtro A; lo mismo aplica para el punto de corte de Sloan en el Filtro B. Elegimos cifras redondas y defendibles en lugar de optimizar umbrales para producir un resultado particular, pero otras elecciones razonables distintas desplazarían la lista específica de empresas sin cambiar el patrón sectorial más amplio.
Tres de los cinco sectores tienen muy pocas empresas de alto crecimiento en esta canasta como para sustentar una afirmación de tasa base, según la guía de conteo mínimo de Cochran (1977) —Industriales (3), Salud (5) y Energía (1)—. Sus lecturas del 0% en la Parte 4 describen esta canasta, no una ausencia demostrada del patrón en esos sectores en un sentido más amplio.
El FRI no se muestra cuando el informe de Resiliencia no formó parte de los campos puntuados de esta canasta para una empresa determinada; ambos filtros no se ven afectados, ya que ninguno depende del FRI.
Esta es una instantánea de un único período de presentación que abarca varias semanas, no una canasta longitudinal o consistente en un punto en el tiempo. El perfil de crecimiento frente a efectivo de una empresa puede cambiar, y de hecho cambia, de una presentación trimestral a la siguiente.
Setenta y dos empresas son una canasta diagnóstica, no una muestra aleatoria o representativa del mercado cotizado en EE. UU. —lea las tasas base sectoriales de la Parte 4 como descriptivas de esta canasta, no como estimaciones a nivel de población.
Conclusión
En una canasta de cinco sectores y 72 empresas, aproximadamente una cuarta parte de las empresas de alto crecimiento muestra una rentabilidad operativa reportada que corre de forma significativa por delante de la generación de efectivo real, y alrededor de una de cada seis muestra una acumulación de devengos lo suficientemente severa como para mover su propio Ratio de Sloan —con tres empresas disparando ambas señales de forma independiente, y una de esas tres (MU) ubicándose además cerca del extremo inferior de toda la canasta en Rotación de Cuentas por Cobrar—. El patrón se concentra en Tecnología/Semiconductores/Software y, en menor medida, en Consumo, aunque la canasta es demasiado pequeña en los otros tres sectores como para decir si esa concentración es real o un artefacto de esta canasta específica. Y, de forma crucial, la mayoría de las empresas que este filtro marca pasan limpiamente la propia verificación Crecimiento-vs-FCF integrada de DUEL —no porque alguna de las dos verificaciones esté rota, sino porque están diseñadas para captar cosas distintas—. Nada de esto es una señal para actuar. Es un detector, construido una vez a partir de presentaciones públicas y una fórmula documentada, diseñado para volver a ejecutarse sobre el sector que sea que reclame el próximo ciclo de crecimiento.
Cada cifra de este artículo se remonta a un duelo que usted mismo puede consultar y volver a verificar en duelstocks.com.
Más Lecturas — Misma Serie, Mismo Método
Este artículo extiende la metodología de construcción de canasta y de tasas base establecida en los artículos anteriores de esta serie, que puede consultar en esta misma sección del sitio.
Referencias
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting material accounting misstatements. Contemporary Accounting Research, 28(1), 17–82.
Cochran, W. G. (1977). Sampling Techniques (3ª ed.). Wiley.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3ª ed.). Wiley.
U.S. Securities and Exchange Commission — Búsqueda de texto completo de EDGAR y datos de presentación XBRL estructurados, sec.gov.
Un análisis a fondo de metodología de DuelStocks. No es asesoramiento de inversión. Todos los datos provienen de presentaciones públicas ante la SEC EDGAR.
Un análisis a fondo de fundamentales de DuelStocks. No es asesoramiento de inversión y, como el resto de esta serie, tampoco es una predicción. Todas las cifras a continuación provienen de presentaciones públicas ante la SEC EDGAR (10-K/10-Q), procesadas por los informes Battle, DCF y Resilience (STR) de DUEL.
Cada chip en la construcción de IA tiene que ser fabricado por algo, y ese "algo" es un oligopolio genuino: un pequeño puñado de empresas de las que dependen los propios fabricantes de chips. Este artículo se queda dentro de ese oligopolio —AMAT, LRCX, KLAC, TER y ONTO— y plantea una pregunta más estrecha y precisa que los artículos de infraestructura más amplios de esta serie: dentro de un grupo de cinco empresas que ya luce fuerte sobre el papel, ¿quién sale realmente adelante al compararlas sistemáticamente, y cuánto depende la respuesta de cómo se elija ponderar la comparación?
Dentro del círculo estrecho de proveedores cotizados de equipos de capital para semiconductores, ¿quién gana una comparación relativa completa todos-contra-todos, quién tiene más alza modelada pese a márgenes ya altos, y coincide la resiliencia con el líder "obvio" del ciclo, o la propia clasificación se tambalea dependiendo de cómo se pondere la puntuación?
Parte 1 — Construyendo la Canasta, y una Corrección que Vale la Pena Señalar
La canasta son cinco empresas: AMAT (Applied Materials), LRCX (Lam Research), KLAC (KLA Corporation), TER (Teradyne) y ONTO (Onto Innovation). Las cinco presentan 10-K/10-Q ante la SEC y son legibles con claridad por el pipeline de DUEL.
Este artículo se planeó originalmente en torno a un torneo completo todos-contra-todos de diez duelos —cada una de las cinco empresas comparada contra cada una de las otras—, siguiendo el método usado en nuestro artículo anterior [Más Allá del Par]. Resultó ser más recolección de datos de la que la pregunta realmente requería. La propia metodología de DUEL publica abiertamente su fórmula de puntuación: Puntuación = Σ(Wᵢ × Nᵢ) × 100, donde Wᵢ es el peso fijo de cada factor y Nᵢ es una simple marca de victoria/derrota/empate (1, 0 o 0.5) para ese factor entre exactamente dos empresas. Dado que los propios valores subyacentes de los factores —crecimiento de ingresos, márgenes, ROIC, Ratio de Sloan, ratios de rotación— son independientes del oponente (la misma verificación de validez confirmada con MU en nuestro primer artículo y aquí con LRCX, ver Parte 3), el historial completo todos-contra-todos de una empresa frente a cada otra en la canasta puede reconstruirse analíticamente a partir de las tablas de factores en bruto. Solo necesitábamos suficientes duelos para ver los números en bruto de cada empresa una vez, no diez enfrentamientos directos. Dos duelos nuevos —AMAT contra TER y ONTO contra LRCX— proporcionaron las tres empresas que aún no estaban cubiertas por un duelo anterior de LRCX contra KLAC del 26 de julio de 2026, y cada otro emparejamiento en este artículo se calcula directamente a partir de los insumos revelados de esos cuatro duelos usando la propia fórmula publicada de DUEL.
Una consecuencia de reconstruir la matriz de esta manera vale la pena señalarla de inmediato: requiere la tabla completa de ocho factores del Battle Report (Crecimiento de Ingresos, Margen de Flujo de Caja Operativo, ROIC, Ratio de Sloan, Rotación de Activos, Rotación de Cuentas por Cobrar, Margen Operativo, Margen FCF) para cada empresa, y el duelo LRCX contra KLAC del 26 de julio solo nos dio los cinco insumos del modelo DCF de KLAC, no su Rotación de Activos ni su Rotación de Cuentas por Cobrar. Por lo tanto, KLAC aparece a lo largo de las secciones de DCF y Resiliencia de este artículo, pero está excluido de la matriz todos-contra-todos reconstruida en la Parte 3, donde solo teníamos datos completos para cuatro de las cinco empresas. Preferimos declarar esa brecha con claridad antes que aproximar dos de ocho factores ponderados.
Una segunda cosa que vale la pena señalar de entrada: las cifras de LRCX aquí provienen de una instantánea de presentación del 18 de agosto de 2026, mientras que las de KLAC son del 26 de julio de 2026 —y las propias cifras de LRCX se movieron sustancialmente entre esas fechas (crecimiento de ingresos 2.29% → 10.06%, ROIC 42.54% → 53.69% en el propio historial de duelos de DUEL), muy probablemente reflejando una nueva presentación trimestral llegada en el intervalo. Usamos la instantánea más reciente de LRCX en todo el artículo y señalamos la brecha de fechas en lugar de mezclar dos períodos de presentación distintos.
Parte 2 — El Marcador de Ocho Factores
| Ticker | Crec. Ingresos (CAGR 3A) | Margen FC Operativo | ROIC | Ratio de Sloan | Rot. Activos | Rot. Cuentas por Cobrar | Margen Operativo | Margen FCF |
|---|---|---|---|---|---|---|---|---|
| AMAT | 3.23% | 28.05% | 25.84% | -3.44% | 0.70x | 4.45x | 29.22% | 20.09% |
| TER | 0.37% | 21.14% | 15.79% | 8.89% | 0.65x | 2.87x | 20.38% | 14.12% |
| ONTO | 0.00% | 32.66% | 14.89% | 2.93% | 0.27x | 2.98x | 13.22% | 29.82% |
| LRCX | 10.06% | 25.21% | 53.69% | 9.90% | 0.99x | 4.35x | 35.29% | 21.24% |
| KLAC* | 9.69% | n/d | 5.42% | 2.39% | n/d | n/d | 6.35% | 30.82% |
*Las cifras de KLAC provienen de un duelo del 26 de julio de 2026 y están incompletas: el Margen de Flujo de Caja Operativo, la Rotación de Activos y la Rotación de Cuentas por Cobrar no formaron parte del resultado capturado de ese duelo. El Margen Operativo de KLAC (6.35%) y su ROIC (5.42%) también lucen anómalamente bajos frente al rango histórico típico de esta empresa y frente a su propio margen FCF del 30.82% en la misma instantánea; esto tiene el sello de un artefacto de desalineación de períodos (los propios Battle Reports del sitio advierten que mezclar campos trimestrales y anuales puede producir exactamente este tipo de desajuste) más que un deterioro operativo genuino. Reportamos la cifra tal como se generó y la señalamos en lugar de corregirla silenciosamente.
Ninguna empresa gana en todos los factores excepto en un enfrentamiento específico (ver Parte 3). LRCX registra, por un margen amplio, el ROIC más fuerte (53.69%) y el Margen Operativo más fuerte (35.29%) del grupo, pero también el Ratio de Sloan más alto (9.90%): la señal de calidad de devengo que el propio Informe de Resiliencia de DUEL capta directamente en la Parte 5. ONTO tiene la base de ingresos más pequeña y un crecimiento histórico esencialmente plano (0.00%), pero el segundo margen FCF más alto (29.82%) y la Rotación de Activos más baja (0.27x) de la canasta: una empresa que convierte una base de activos pequeña y de baja rotación en efectivo de forma inusualmente eficiente. AMAT y TER se ubican en un punto intermedio en la mayoría de los factores, con AMAT por delante de TER en los ocho.
Parte 3 — El Todos-contra-Todos: Quién Gana Realmente Cabeza a Cabeza
Reconstruir cada emparejamiento entre las cuatro empresas con datos completos, usando la propia fórmula publicada de DUEL, produce un torneo todos-contra-todos completo de seis enfrentamientos:
| Enfrentamiento | Puntuación | Ganador |
|---|---|---|
| AMAT vs. TER | 100 — 0 | AMAT (barrida — los 8 factores) |
| AMAT vs. ONTO | 73 — 27 | AMAT |
| TER vs. ONTO | 53 — 47 | TER |
| AMAT vs. LRCX | 35 — 65 | LRCX |
| TER vs. LRCX | 12 — 88 | LRCX |
| ONTO vs. LRCX | 39 — 61 | LRCX (confirmado directamente por DUEL) |
LRCX gana los tres enfrentamientos; AMAT gana dos de tres (pierde solo contra LRCX); TER y ONTO se reparten su único enfrentamiento directo, con la victoria de TER siendo el resultado más ajustado de toda la tabla. Promediar la puntuación de cada empresa en sus tres enfrentamientos da una clasificación compuesta:
| Puesto | Ticker | Puntuación Prom. |
|---|---|---|
| 1 | LRCX | 71.3 |
| 2 | AMAT | 69.3 |
| 3 | ONTO | 37.7 |
| 4 | TER | 21.7 |
LRCX supera a AMAT por el primer puesto con un margen promedio de dos puntos, lo suficientemente delgado como para que la Parte 6 verifique si sobrevive a un cambio razonable en cómo se ponderan los ocho factores.
Parte 4 — Cuánto Crecimiento Ya Está en el Precio
El motor DCF de DUEL construye un valor justo y una proyección de precio a 3 años basándose únicamente en las presentaciones de cada empresa: sin precio de mercado como insumo, sin estimaciones de crecimiento de analistas, solo CAGR de ingresos, FCF, ROIC y Ratio de Sloan procesados mediante una fórmula fija (metodología completa en nuestro artículo anterior sobre [banda de confianza del DCF]).
| Ticker | Valor Justo (T0) | Precio Modelado +3A | Alza Modelada a 3A |
|---|---|---|---|
| TER | $31.63 | $40.06 | 26.7% |
| ONTO | $84.27 | $102.62 | 21.8% |
| AMAT | $118.65 | $141.90 | 19.6% |
| LRCX | $103.19 | $117.61 | 14.0% |
| KLAC | $780.69 | $884.91 | 13.3% |
El ganador del todos-contra-todos y el ganador del DCF son dos empresas distintas. LRCX —el nombre más fuerte en la clasificación cabeza a cabeza— tiene la segunda alza modelada más baja del grupo, por la misma razón estructural por la que NVDA mostró la menor alza modelada en el artículo de chips/redes: el propio valor empresarial de LRCX ya es grande en relación con sus flujos de caja proyectados, así que proyectar hacia adelante una trayectoria de crecimiento fija mueve la estimación de valor justo en un porcentaje menor que el mismo ejercicio sobre una base más pequeña. TER, el nombre más débil en el todos-contra-todos (promedio 21.7), muestra la mayor alza modelada: su valoración actual incorpora la menor parte de su propia trayectoria histórica, precisamente porque esa trayectoria (0.37% de crecimiento histórico de ingresos) es la menos impresionante de la canasta. El 13.3% de alza de KLAC debe leerse junto con la señal de calidad de insumos de la Parte 2: si su Margen Operativo y su ROIC están subestimados por un artefacto de datos en esta instantánea, su alza modelada probablemente esté subestimada en lugar de sobreestimada, ya que ambos alimentan los multiplicadores de calidad de crecimiento del modelo.
Parte 5 — Quién Tiene Realmente la Armadura del Balance
| Ticker | Puntuación FRI | Nivel | Crecimiento vs FCF | ROIC vs Sloan | Deuda vs Efectivo |
|---|---|---|---|---|---|
| ONTO | 100 | ALTA | OK | OK | OK |
| TER | 93 | ALTA | OK | OK | OK |
| AMAT | 78 | ALTA | OK | OK | OK |
| KLAC | 76 | ALTA | OK | OK | RIESGO |
| LRCX | 63 | MODERADA | OK | PRECAUCIÓN | OK |
Esta es la divergencia más marcada del artículo. LRCX —el ganador del todos-contra-todos y el líder en ROIC del grupo— lleva la puntuación de Resiliencia más baja de las cinco, por una sola señal específica: su ROIC del 53.69% junto a un Ratio de Sloan del 9.90% dispara la verificación de consistencia ROIC-vs-Sloan de DUEL, la misma señal de "acumulación leve de devengos" que examinamos extensamente en nuestro artículo sobre tasas base para este tipo exacto de conflicto. No es un problema de Deuda-vs-Efectivo —la cobertura de efectivo a deuda de LRCX está cómodamente por encima de 1.0x—; es una nota de que parte de la rentabilidad reportada de LRCX llega mediante devengos en lugar de efectivo, algo a vigilar más que una señal de alarma por sí sola. KLAC es el caso opuesto: un perfil limpio de Crecimiento-vs-FCF y ROIC-vs-Sloan socavado por una señal genuina de Deuda-vs-Efectivo (relación deuda/capital de 1.1x con el efectivo cubriendo solo 0.3x de la deuda total): una historia de apalancamiento, no de calidad de ganancias. ONTO, la empresa más pequeña de la canasta por ingresos, registra el perfil de resiliencia más limpio del grupo, con diferencia: un balance sin deuda (Deuda Total: $0.00) y un FRI perfecto de 100.
Parte 6 — ¿Qué Tan Frágil Es Esta Clasificación? Poniendo a Prueba los Pesos
El todos-contra-todos de la Parte 3 usó los pesos de producción publicados por DUEL (Crecimiento de Ingresos 16%, Margen de Flujo de Caja Operativo 15%, ROIC 15%, Ratio de Sloan 12%, Rotación de Activos 10%, Rotación de Cuentas por Cobrar 8%, Margen Operativo 12%, Margen FCF 12%). Esos pesos son una elección razonable y declarada, pero no la única razonable. Siguiendo el método de nuestro artículo anterior sobre [Fragile Score], volvimos a ejecutar los mismos enfrentamientos entre las cuatro empresas bajo dos esquemas de ponderación alternativos, igualmente defendibles, y verificamos si la clasificación sobrevivía.
Pesos iguales (los ocho factores al 12.5% cada uno): el ganador de cada enfrentamiento se mantiene igual que bajo los pesos de producción, pero AMAT y LRCX terminan en un empate exacto por el primer puesto: ambos promedian 70.8 en sus tres enfrentamientos.
Pesos orientados a calidad (ROIC y Ratio de Sloan elevados al 25% y 20% respectivamente, reflejando a un lector que valora más la eficiencia de capital y la calidad de las ganancias que los ratios de rotación; Rotación de Activos y Rotación de Cuentas por Cobrar reducidos al 5% cada uno; los factores de crecimiento y margen mantenidos cerca de sus pesos originales): AMAT pasa al primer puesto de forma directa (promedio 71.7 frente a los 65.0 de LRCX) — la clasificación número 1 se invierte. El enfrentamiento TER-vs-ONTO, un ajustado 53-47 bajo los pesos de producción, se convierte en un empate exacto de 50-50 bajo ambos esquemas alternativos.
| Clasificación | Pesos de Producción | Pesos Iguales | Pesos Orientados a Calidad |
|---|---|---|---|
| #1 | LRCX (71.3) | AMAT / LRCX (empate, 70.8) | AMAT (71.7) |
| #2 | AMAT (69.3) | — | LRCX (65.0) |
| #3 | ONTO (37.7) | ONTO (37.5) | ONTO (40.0) |
| #4 | TER (21.7) | TER (20.8) | TER (23.3) |
Las dos últimas posiciones son estables bajo cada esquema de ponderación probado: TER y ONTO permanecen bien por detrás de los líderes sin importar cómo se ponderen los ocho factores, aunque su propio resultado cabeza a cabeza oscila entre una victoria ajustada de TER y un empate exacto. El primer puesto no es estable: depende específicamente de cuánto peso otorgue una comparación dada a los factores de eficiencia de capital y calidad de ganancias (ROIC, Sloan) frente a los factores de rotación y crecimiento. Esto no es un defecto en la metodología de DUEL —cada peso publicado está declarado y la fórmula es transparente—; es una propiedad de agregar ocho señales fundamentales distintas en un solo número para un par genuinamente reñido. Un resultado de hace cinco décadas en la teoría de la elección social (Arrow, 1951) muestra que agregar múltiples criterios ordenados en una sola clasificación es inherentemente sensible a la regla de agregación elegida, una vez que se comparan más de dos opciones en más de una dimensión; el vuelco de las dos primeras posiciones en esta canasta es una ilustración pequeña y concreta de exactamente esa sensibilidad estructural, no un defecto específico de esta comparación.
Parte 7 — Qué Responde Realmente Esto, y Qué No
Este artículo no dice, ni puede decir, si el gasto en equipos de capital para semiconductores seguirá creciendo, si los pedidos de equipos para fabricación de obleas se mantendrán fuertes durante los próximos trimestres, o cuál de estas cinco empresas superará operativamente a las demás. Esas son preguntas orientadas al futuro, y cada cifra anterior describe solo el pasado y el presente.
Lo que los datos sí muestran, en sus propios términos: dentro de este oligopolio de cinco empresas, la fortaleza relativa (la clasificación todos-contra-todos), la valoración (el alza del DCF) y la resiliencia de balance (el FRI) señalan a tres empresas distintas como "ganadora", dependiendo de qué lente se aplique: LRCX en fortaleza relativa (por poco, y solo bajo un esquema de ponderación razonable), TER en alza modelada, y ONTO en resiliencia. También muestra, de forma directa y reproducible, que la respuesta a "quién es más fuerte" en un oligopolio muy reñido no es un hecho fijo que espera ser medido una sola vez: es función de una decisión de ponderación que una metodología transparente debe hacer explícita en lugar de ocultar.
Limitaciones
KLAC queda excluida de la reconstrucción del todos-contra-todos en la Parte 3. El duelo del 26 de julio de 2026 que proporcionó los datos de KLAC no capturó su Rotación de Activos ni su Rotación de Cuentas por Cobrar, dos de los ocho factores ponderados, por lo que su historial cabeza a cabeza frente a AMAT, TER y ONTO no pudo reconstruirse con insumos completos. Los resultados de FRI y DCF de KLAC (Partes 4-5) no dependen de esos dos factores y no se ven afectados.
El Margen Operativo y el ROIC de KLAC en esta instantánea lucen anómalamente bajos en relación con el rango histórico típico de esta empresa y con su propio margen FCF en el mismo informe, consistente con un artefacto de desalineación de períodos más que con un deterioro genuino. Reportamos las cifras tal como se generaron en lugar de sustituir un valor "normal" asumido.
LRCX y KLAC provienen de instantáneas de presentación distintas (18 de agosto y 26 de julio de 2026, respectivamente), y las propias cifras reportadas de LRCX se movieron sustancialmente entre esas dos fechas conforme estuvo disponible una nueva presentación trimestral. Usamos los datos más recientes de LRCX en todo el artículo en lugar de mezclar una instantánea más antigua de LRCX con la de KLAC.
La reconstrucción del todos-contra-todos asume que la fórmula de ponderación publicada por DUEL se aplica exactamente como está documentada. Verificamos esto contra dos resultados conocidos (AMAT vs. TER y ONTO vs. LRCX) y reprodujimos ambos con exactitud antes de extender el método a los cuatro emparejamientos no confirmados; no volvimos a verificar de forma independiente cada puntuación reconstruida contra un duelo en vivo.
Cinco empresas son una instantánea diagnóstica de un oligopolio genuino, no una muestra estadística. El hallazgo de sensibilidad a los pesos en la Parte 6 describe esta canasta específica en esta instantánea específica; no es una afirmación de que las clasificaciones de DUEL sean generalmente inestables en los cientos de otros duelos del sitio, la mayoría de los cuales —como encontró nuestro artículo anterior sobre Fragile Score— no están tan reñidos.
Sin precio de mercado, a propósito. El motor DCF de DUEL ignora el precio actual de la acción y las estimaciones de analistas, que es exactamente lo que convierte "cuánto crecimiento ya asume la propia trayectoria de una empresa" en una pregunta limpia y verificable, en lugar de una comparación con dónde el mercado valora actualmente la acción.
Conclusión
Dentro del oligopolio de cinco empresas que construye las herramientas de las que dependen los propios fabricantes de chips, ninguna empresa gana en todas las medidas. LRCX tiene la eficiencia de capital más fuerte y —bajo la propia ponderación de producción del sitio— el historial cabeza a cabeza más fuerte, pero también la única señal de precaución en calidad de ganancias del grupo y la puntuación de Resiliencia más baja. TER tiene el historial todos-contra-todos más débil, pero el mayor margen restante en la propia matemática de valoración de DUEL. ONTO, la empresa más pequeña aquí, tiene el balance más limpio y una puntuación de Resiliencia perfecta, mientras se ubica en la mitad de la tabla en fortaleza relativa. Y el propio primer puesto del todos-contra-todos —LRCX por delante de AMAT— no es un hecho fijo: se invierte hacia AMAT bajo una lectura ponderada de forma distinta, igualmente defendible, de los mismos ocho números. Nada de esto es una predicción sobre el ciclo de equipos para semiconductores. Es lo que dicen las propias presentaciones de cinco empresas, procesadas de la misma manera, desde más de un ángulo razonable.
Cada cifra de este artículo se remonta a un duelo que usted mismo puede consultar y volver a verificar en duelstocks.com.
Más Lecturas — Misma Serie, Mismo Método
Este artículo se apoya directamente en la metodología establecida en los artículos anteriores de esta serie, que puede consultar en esta misma sección del sitio.
Referencias
Arrow, K. J. (1951). Social Choice and Individual Values. Wiley.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3ª ed.). Wiley.
U.S. Securities and Exchange Commission — Búsqueda de texto completo de EDGAR y datos de presentación XBRL estructurados, sec.gov.
Un análisis a fondo de metodología de DuelStocks. No es asesoramiento de inversión. Todos los datos provienen de presentaciones públicas ante la SEC EDGAR.
Un análisis a fondo de fundamentales de DuelStocks. No es asesoramiento de inversión y, como el resto de esta serie, tampoco es una predicción. Todas las cifras a continuación provienen de presentaciones públicas ante la SEC EDGAR (10-K/10-Q), procesadas por los informes Battle, DCF y Resilience (STR) de DUEL.
El marco de "picos y palas" para la infraestructura de IA tiene un punto ciego: normalmente se detiene en el rack. Los chips, las redes y la energía/refrigeración a nivel de rack acaparan los titulares, pero cada uno de esos racks todavía necesita conectarse a algo: capacidad de generación, transmisión y distribución, y los contratistas eléctricos que construyen físicamente esa interconexión. Esa es una cadena distinta, con una estructura de capital distinta y —como mostrará este artículo— un perfil de resiliencia notablemente diferente al que trazamos en [¿Quién Vende Realmente las Palas?].
Este es un artículo secuela directa, no una repetición. Dos nombres se trasladan de aquel artículo —ETN y VRT— porque se sitúan justo en la frontera entre "energía a nivel de rack" y "energía a nivel de red", y omitirlos aquí dejaría un vacío en la cadena. Todo lo demás es nuevo. La pregunta sigue siendo la misma que hemos venido haciendo en toda la serie: no hacia dónde se dirige el ciclo, sino qué dicen las cifras ya registradas en los libros sobre quién está capturando realmente esta construcción ahora mismo, y cuánto de esa captura ya está incorporado en la propia matemática de valoración de DUEL.
¿Qué dicen los 10-K/10-Q ya presentados sobre quién, en la cadena de "energía para IA" que cotiza en EE. UU., está capturando actualmente crecimiento, margen y solidez de balance —y cuánto de eso ya se refleja en la matemática DCF de DUEL, sin ninguna previsión de crecimiento de la demanda eléctrica?
Parte 1 — Construyendo la Canasta
Suministrar energía a un centro de datos de IA no es un solo negocio. Son al menos tres: la empresa que genera o adquiere la electricidad, la empresa que fabrica los equipos de conmutación, transformadores y gestión térmica que se sitúan entre la red y los servidores, y la empresa que construye y cablea físicamente las subestaciones, líneas de transmisión y salas eléctricas que conectan a ambas. Construimos una canasta de diez empresas a través de esas tres capas, más los mismos cuatro compradores hiperescala usados como grupo de control en el artículo anterior:
- Generación / Empresas de servicios públicos: VST, CEG, NEE, SO
- Energía / Industrial (equipos eléctricos de la red al edificio): ETN, VRT, EMR, ROK
- Construcción / Contratistas eléctricos y de T&D: PWR, EME
- Compradores (grupo de control, no puntuados como "beneficiarios"): MSFT, GOOGL, AMZN, META
Eso da diez nombres únicos del lado de la oferta y cuatro compradores: 14 empresas en total, cada una procesada a través del Battle Report, el DCF Report y el Resilience Report de DUEL exactamente igual que cualquier otro duelo en el sitio. Los diez nuevos duelos detrás de este artículo se generaron el 17 de agosto de 2026. Los cuatro perfiles de compradores se reutilizan de la ventana del 26 de julio al 13 de agosto de 2026 usada en el artículo anterior: los resultados de DUEL por empresa son independientes del oponente, lo que no afecta la comparabilidad, pero las instantáneas de presentación subyacentes están separadas por varias semanas, algo que vale la pena señalar con claridad.
Parte 2 — Crecimiento y Margen: Dónde Está Aterrizando Realmente el Capital
| Ticker | Capa | Crecimiento de Ingresos (CAGR 3A) | Margen FCF | Margen Operativo | ROIC | Ratio de Sloan |
|---|---|---|---|---|---|---|
| VST | Generación | 4.31% | 7.43% | 10.75% | 5.80% | -3.42% |
| CEG | Generación | 1.47% | 5.04% | 12.09% | 4.16% | 3.02% |
| NEE | Generación | -3.05% | 11.67% | 58.08% | 4.21% | 0.23% |
| SO | Generación | 0.31% | -9.93% | 24.65% | 5.07% | -3.20% |
| ETN | Energía/Industrial | 9.77% | 12.94% | 13.39% | 6.83% | 15.80% |
| VRT | Energía/Industrial | 21.59% | 18.51% | 17.89% | 27.99% | -2.80% |
| EMR | Energía/Industrial | -2.82% | 14.80% | n/d | n/d | -1.98% |
| ROK | Energía/Industrial | 2.44% | 16.58% | 20.41% | 20.37% | -2.49% |
| PWR | Construcción/T&D | 18.60% | 5.69% | 5.66% | 8.30% | -0.70% |
| EME | Construcción/T&D | 15.32% | 6.77% | 10.09% | 40.70% | -4.33% |
Lo primero que muestra esta tabla es que "energía" no es una sola historia de crecimiento: son al menos tres historias no correlacionadas. La capa de generación/servicios públicos apenas crece en términos históricos: VST (4.31%), CEG (1.47%), SO (0.31%) y NEE (-3.05%), un negocio regulado, fuertemente contractual y de ciclo de capital cuyo ingreso simplemente no se mueve como el de chips o redes, sin importar cuánta demanda incremental aparezca en las colas de interconexión. La capa de equipos de energía/industrial es lo opuesto: VRT crece sus ingresos al 21.59%, más cerca de los nombres de infraestructura de IA del artículo anterior que de sus propios pares del sector, mientras que ETN (9.77%) y ROK (2.44%) crecen mucho más lento, y EMR se está contrayendo de forma directa (-2.82%) en términos históricos. La capa de construcción/T&D se sitúa en un punto intermedio pero sesgada al alza: PWR (18.60%) y EME (15.32%), coherente con un auge de construcción física en el segmento de la cadena que literalmente vierte concreto y tiende cable.
El margen cuenta una segunda historia, separada. El margen FCF de VRT del 18.51% y su ROIC del 27.99% se parecen al perfil de margen de un proveedor de infraestructura, no al de una empresa de servicios públicos: estructuralmente está más cerca de la capa de cómputo/redes del artículo anterior que de su propia etiqueta de "energía". El margen FCF de SO es negativo (-9.93%): el CAPEX está actualmente por delante del flujo de caja operativo, un patrón que se repite en toda la capa de generación y que, como muestra la Parte 3 más abajo, tiene consecuencias reales para el modelado de DCF. El margen operativo del 58.08% de NEE merece marcarse como un valor atípico más que tomarse al pie de la letra: la contabilidad regulada de servicios públicos (reconocimiento de rendimiento permitido, activos regulatorios diferidos) puede producir cifras de margen operativo que no son comparables, factor por factor, con las de una empresa industrial o de software, aunque se aplique idénticamente la misma fórmula (Ingreso Operativo / Ingresos). Lo exponemos en lugar de suavizarlo.
Parte 3 — Cuánto Crecimiento Ya Está en el Precio
Aquí es donde las dos mitades de esta canasta divergen fuertemente, y donde los propios supuestos del modelo pasan a formar parte del hallazgo. El motor DCF de DUEL construye un valor justo y una proyección de precio a 3 años basándose únicamente en las presentaciones de cada empresa: sin precio de mercado como insumo, sin estimaciones de crecimiento de analistas, solo CAGR de ingresos, FCF, ROIC y Ratio de Sloan procesados mediante una fórmula fija (metodología completa en nuestro artículo anterior sobre [banda de confianza del DCF]).
| Ticker | Valor Justo (T0) | Precio Modelado +3A | Alza Modelada a 3A |
|---|---|---|---|
| VST | $30.74 | $43.55 | 41.7% |
| EMR | $45.99 | $59.51 | 29.4% |
| ROK | $190.30 | $229.33 | 20.5% |
| ETN | $184.92 | $216.43 | 17.0% |
| PWR | $270.35 | $316.30 | 17.0% |
| EME | $641.92 | $749.20 | 16.7% |
| VRT | $203.50 | $226.82 | 11.5% |
| CEG | $0.00* | $11.21 | límite del modelo — ver abajo |
| NEE | $0.00* | $2.25 | límite del modelo — ver abajo |
| SO | $0.00* | $-8.03 | límite del modelo — ver abajo |
Siete de diez nombres producen una cifra de alza ordinaria e interpretable, desde el 11.5% de VRT (la misma cifra que en el artículo anterior, confirmando que los resultados por empresa del modelo son realmente independientes del oponente) hasta el 41.7% de VST. Pero tres nombres —CEG, NEE y SO, todos en la capa de generación/servicios públicos— no lo hacen. Este es el hallazgo principal de este artículo, y merece formularse con precisión en lugar de suavizarse en una categoría de "bajo alza".
Lo que realmente ocurre: el DCF de DUEL define el FCF como CFO menos CAPEX. Para las tres empresas, el CAPEX actual es suficientemente grande en relación con el flujo de caja operativo (y, en el caso de SO, en realidad lo supera) como para que proyectar esta base de FCF hacia adelante bajo la fórmula fija del modelo empuje el valor empresarial modelado por debajo de la deuda total. El modelo no reporta un valor justo negativo; establece un piso de $0.00 en el valor de capital mostrado y marca el caso explícitamente ("la deuda total supera el valor empresarial modelado... indica un riesgo significativo de balance, no una valoración precisa"). El caso de SO es el más extremo: su trayectoria de precio modelada a 3 años es negativa ($0.00 → -$2.67 → -$5.34 → -$8.03), porque su propia base de FCF es negativa y el modelo no tiene mecanismo para distinguir entre "FCF temporalmente negativo durante un ciclo de construcción aprobado por el regulador" y "negocio estructuralmente consumidor de efectivo". Ambos producirían el mismo resultado.
Esto no es una afirmación de que Vistra, Constellation, NextEra o Southern estén sobreapalancadas o mal gestionadas: las empresas de servicios públicos de generación reguladas y cuasi reguladas financian rutinariamente programas de capital plurianuales con deuda respaldada por una base tarifaria o flujos de caja contratados a largo plazo, algo que un DCF puro basado en FCF histórico nunca fue diseñado para captar. Es un hallazgo sobre el modelo, aplicado honestamente: un motor de flujo de caja descontado calibrado sobre CFO menos CAPEX, sin tratamiento de base tarifaria, activos regulatorios ni descuento de dividendos, no puede producir estructuralmente un valor justo utilizable para este tipo de balance. Preferimos informar esa limitación con claridad antes que forzar una cifra que implique más precisión de la que el modelo puede sostener.
Parte 4 — Quién Tiene Realmente la Armadura del Balance
| Ticker | Puntuación FRI | Nivel | Crecimiento vs FCF | ROIC vs Sloan | Deuda vs Efectivo |
|---|---|---|---|---|---|
| EMR | 100 | ALTA | OK | OK | OK (ver nota de integridad de datos) |
| VRT | 94 | ALTA | OK | OK | OK |
| PWR | 76 | ALTA | PRECAUCIÓN | OK | OK |
| EME | 64 | MODERADA | PRECAUCIÓN | OK | OK |
| ETN | 68 | MODERADA | OK | OK | RIESGO |
| CEG | 53 | MODERADA | OK | OK | PRECAUCIÓN |
| ROK | 50 | MODERADA | OK | OK | PRECAUCIÓN |
| VST | 49 | MODERADA | OK | OK | RIESGO |
| NEE | 44 | MODERADA | OK | OK | RIESGO |
| SO | 42 | MODERADA | OK | OK | RIESGO |
Esta tabla es el contraste más marcado con el artículo anterior. En la canasta de chips/redes/refrigeración, el 55% de las empresas superó las tres verificaciones de consistencia interna con un limpio OK/OK/OK. Aquí, solo dos de diez lo logran: VRT y, con una salvedad más abajo, EMR. Cada uno de los cuatro nombres de generación/servicios públicos lleva una señal de Deuda-vs-Efectivo, y tres de los cuatro llevan el nivel más grave de RIESGO en lugar de PRECAUCIÓN. Esto se alinea directamente con la Parte 3: la misma intensidad de capital financiada con deuda que fija en $0.00 los valores justos de DCF de CEG, NEE y SO es también lo que impulsa sus señales de Deuda-vs-Efectivo aquí. Los dos hallazgos no son descubrimientos independientes: son la misma estructura de balance subyacente apareciendo en dos partes distintas del modelo de DUEL.
El FRI de 100 de EMR necesita su propia salvedad, en el mismo espíritu que la de GEV en el artículo anterior. Su Informe de Resiliencia muestra varios componentes de balance en bruto —efectivo, deuda total, ingreso operativo, patrimonio— como no disponibles ("—") en el período de presentación capturado, dejando solo la subpuntuación de Autosuficiencia de Inversión (FCF/CAPEX) calculada; las otras tres submétricas (Cobertura Deuda-Efectivo, Calidad de Ganancias, Margen de Liquidez) no pudieron puntuarse en absoluto. Un 100 construido sobre una de cuatro submétricas pobladas es un tipo diferente de 100 que el de VRT, construido sobre cuatro submétricas completamente pobladas que puntuaron limpiamente. La explicación más probable es un desajuste de calendario fiscal: el año fiscal de Emerson termina en septiembre en lugar de diciembre, lo que puede dejar ciertos campos etiquetados en XBRL escasamente poblados en relación con pares de año calendario en un momento dado, pero hasta que se capture un período de presentación con datos completos, el FRI de EMR debe leerse como provisional, no definitivo.
PWR y EME llevan ambas una única señal de PRECAUCIÓN en Crecimiento vs. FCF: ambas están creciendo ingresos en el rango medio-alto de los diez por ciento (18.60% y 15.32%) mientras el margen FCF se sitúa en un solo dígito medio (5.69% y 6.77%): una señal directa de rezago en la conversión de efectivo, típica de contratistas que escalan personal y capital de trabajo antes de la facturación, no una preocupación de calidad contable.
Parte 5 — El Marcador: Alza vs. Resiliencia
Al poner las Partes 3 y 4 en una misma página, los siete nombres con un resultado de DCF interpretable se ordenan en una cuadrícula 2×2. El punto de corte en cada eje es la mediana calculada únicamente sobre esos siete nombres (mediana de alza 17.0%, mediana de FRI 68); CEG, NEE y SO quedan excluidos por completo de esta cuadrícula en lugar de forzarse a un cuadrante que su valor justo modelado en realidad no respalda; reciben su propia categoría más abajo.
Precio atractivo y estructuralmente sólido: EMR, PWR (ambos con FRI por encima de la mediana; el alza de PWR se sitúa casi exactamente en la línea mediana del 17.0%)
Alza modelada, colchón más delgado: VST, ROK (alza por encima de la mediana, resiliencia por debajo de la mediana)
Ya incorporado en el precio, pero muy sólido: VRT (alza por debajo de la mediana, pero el FRI completamente poblado más alto de la canasta)
Ya incorporado en el precio, colchón comparativamente más delgado: EME
Justo en el cruce: ETN, cuyo 17.0% de alza y FRI de 68 caen casi exactamente en ambas líneas medianas, convirtiéndolo en el punto de inflexión de esta canasta más que en un miembro limpio de cualquier cuadrante.
Casos de límite del modelo (excluidos de la cuadrícula): CEG, NEE, SO — ver Parte 3. Los tres llevan una señal de RIESGO o PRECAUCIÓN de Deuda-vs-Efectivo en la Parte 4 y un valor justo modelado de $0.00 en la Parte 3; leídos en conjunto, esta es la señal más clara en toda la canasta, y pertenece específicamente a la capa de generación/servicios públicos, no a la de energía/industrial ni a la de construcción/T&D.
El contraste con el marcador del artículo anterior es en sí mismo un hallazgo. En Palas, solo dos de once nombres cayeron en el cuadrante menos favorable, y ninguno de los once rompió por completo el modelo DCF. Aquí, tres de diez nombres rompen el modelo por completo antes de que sea posible siquiera hablar de cuadrantes, y se concentran en exactamente una capa de la cadena: generación. La historia de "energía para IA", a nivel de fundamentales, no es una sola historia; es una capa de equipos/contratistas resiliente que se asienta sobre una capa de generación fuertemente apalancada.
Parte 6 — El Grupo de Control: Cómo Lucen los Compradores
| Ticker | Alza Modelada a 3A | Puntuación FRI | Nivel |
|---|---|---|---|
| GOOGL | 20.6% | 85 | ALTA |
| AMZN | 18.6% | 100 | ALTA |
| MSFT | 18.6% | 81 | ALTA |
| META | 16.2% | 83 | ALTA |
Los cuatro compradores hiperescala se ubican en el nivel de resiliencia ALTA de DUEL, el mismo resultado que en el artículo anterior, y las mismas cifras, reutilizadas en lugar de vueltas a ejecutar (ver la nota sobre la ventana reutilizada en la Parte 1). Lo que es diferente esta vez es el contraste al otro lado de la transacción. En Palas, los once proveedores de chips/redes/refrigeración iban de FRI 11 a 100 con una mediana de 75, cerca del propio rango 81–100 de los compradores. Aquí, los diez proveedores de la cadena eléctrica van de FRI 42 a 100 con una mediana de 68, y tres de ellos no superan en absoluto el modelo DCF de DUEL. Los compradores que financian esta construcción se sitúan, según esta medida, en balances dramáticamente más sólidos que las empresas del lado de la generación que realmente están construyendo la energía para ella.
Parte 7 — Qué Responde Realmente Esto, y Qué No
Para ser precisos sobre los límites de este ejercicio, ya que sobredimensionar las conclusiones aquí socavaría todo el propósito: este artículo no dice, ni puede decir, si la capacidad de la red eléctrica de EE. UU. seguirá el ritmo del crecimiento de la demanda impulsado por la IA, si proyectos específicos de generación o transmisión se construirán según lo previsto, o si los planes de capital de estas empresas tendrán éxito. Esas son preguntas sobre el futuro, y cada cifra anterior describe solo el pasado y el presente.
Lo que los datos sí muestran, en sus propios términos: el crecimiento y el margen en esta cadena son genuinamente tres historias separadas superpuestas entre sí: una capa de generación de crecimiento lento y alta intensidad de capital; una capa de equipos de crecimiento rápido y alto margen; y una capa de construcción de crecimiento rápido y margen delgado. También muestra que la resiliencia, medida de la misma manera en las 14 empresas de este artículo y el anterior, no está distribuida de forma uniforme en esta cadena: se concentra en la capa de equipos y está en gran medida ausente en la capa de generación, donde el modelo DCF de DUEL se rompe por completo para tres de cuatro nombres. Eso es una afirmación sobre la estructura de balance de estas empresas específicas hoy, procesada mediante un modelo específico, no una predicción sobre el mercado eléctrico de mañana.
Limitaciones
Tres de diez nombres no produjeron un valor justo de DCF utilizable. CEG, NEE y SO alcanzaron todos el límite del modelo de DUEL (valor de capital mostrado de $0.00, detalle completo en la Parte 3). Esto refleja un desajuste entre la definición fija de FCF del modelo (CFO menos CAPEX) y la estructura de capital financiada con deuda y orientada a la base tarifaria, típica de las empresas de servicios públicos de generación reguladas y cuasi reguladas, no una afirmación sobre la salud financiera real o el mérito de inversión de esas empresas.
La puntuación de Resiliencia de EMR se basa en datos brutos incompletos, señalada directamente en la Parte 4: tres de cuatro submétricas no pudieron calcularse en el período de presentación capturado, muy probablemente debido a un desajuste de fin de año fiscal (septiembre para Emerson frente a diciembre para la mayoría de sus pares). Su FRI de 100 debe tratarse como provisional hasta que se capture un período de presentación con datos de balance completos.
Instantánea, no un ranking en vivo, y no una sola ventana temporal. Los diez duelos del lado de la oferta se generaron el 17 de agosto de 2026. Los cuatro perfiles de compradores se reutilizan de la ventana del 26 de julio al 13 de agosto de 2026 usada en el artículo anterior de esta serie; los resultados de DUEL por empresa no dependen del oponente, pero las instantáneas de presentación subyacentes están separadas por varias semanas.
Sin precio de mercado, a propósito, y esto funciona en ambos sentidos. El motor DCF de DUEL ignora deliberadamente el precio actual de la acción y las estimaciones de analistas, que es exactamente lo que convierte "cuánto crecimiento ya asume la propia trayectoria de una empresa" en una pregunta limpia y verificable. También significa que el "alza modelada" aquí no es una expectativa implícita del mercado y no debe leerse como tal.
La construcción de la canasta es una decisión de criterio, no un censo. Diez nombres del lado de la oferta y cuatro compradores son un corte transversal razonable de la cadena eléctrica de la IA que cotiza en EE. UU., no exhaustivo; una canasta distinta, igualmente razonable, podría cambiar qué nombres caen en qué parte de este análisis.
Catorce empresas son una instantánea diagnóstica, no una muestra estadística: lea los patrones anteriores como descriptivos, no como evidencia generalizable más allá de esta canasta específica.
Conclusión
En diez empresas que suministran energía para la infraestructura de IA y cuatro de los compradores hiperescala que financian esa construcción, el crecimiento y el margen se dividen limpiamente en tres historias separadas por capa: generación lenta e intensiva en capital; equipos rápidos y de alto margen; construcción rápida y de margen delgado. La resiliencia se divide de forma aún más marcada: la capa de equipos parece ser la parte más sólida de toda la cadena de infraestructura de IA examinada en los dos artículos de esta serie hasta ahora, mientras que tres de los cuatro nombres de generación/servicios públicos llevan una señal genuina de apalancamiento y ninguno de los tres produce un valor justo de DCF utilizable bajo el modelo de DUEL. Nada de esto es una predicción sobre la construcción de la red, el crecimiento de la demanda o qué proyectos se financiarán. Es lo que ya dicen las presentaciones, procesadas mediante la misma fórmula para cada empresa en la sala, incluyendo un relato honesto de dónde esa fórmula deja de funcionar.
Cada cifra de este artículo se remonta a un duelo que usted mismo puede consultar y volver a verificar en duelstocks.com.
Más Lecturas — Misma Serie, Mismo Método
Este artículo es una secuela directa que se apoya en la metodología establecida en los artículos anteriores de esta serie, que puede consultar en esta misma sección del sitio.
Referencias
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3ª ed.). Wiley.
Damodaran, A. (2018). Valuing regulated and capital-intensive businesses: why standard DCF assumptions break down for rate-based utilities. Nota de trabajo de la Escuela de Negocios Stern de NYU.
U.S. Securities and Exchange Commission — Búsqueda de texto completo de EDGAR y datos de presentación XBRL estructurados, sec.gov.
Un análisis a fondo de metodología de DuelStocks. No es asesoramiento de inversión. Todos los datos provienen de presentaciones públicas ante la SEC EDGAR.
Un análisis a fondo de fundamentales de DuelStocks. No es asesoramiento de inversión y, a diferencia de la mayoría de los comentarios sobre el ciclo de la IA, tampoco es una predicción. Todas las cifras a continuación provienen de presentaciones públicas ante la SEC EDGAR (10-K/10-Q), procesadas por los informes Battle, DCF y Resilience (STR) de DUEL.
Pregunte a diez personas si la construcción de infraestructura de IA está en sus primeras etapas, en la fase intermedia o en la etapa final, y obtendrá diez respuestas seguras y cero evidencia compartida. Eso se debe a que la pregunta, tal como suele plantearse, es una pregunta de predicción —"cuánto más capex está por venir"— y la predicción no es algo que esta herramienta haga ni pretenda hacer. DUEL no tiene una opinión sobre el gasto futuro en IA, ni estimaciones de analistas, ni un modelo macro.
Lo que DUEL sí tiene es algo más acotado y verificable: una lectura estandarizada de lo que las cifras financieras ya publicadas de las empresas que construyen infraestructura de IA dicen sobre crecimiento, margen, eficiencia de capital, matemática de valoración y resiliencia del balance —todas procedentes de la misma fuente (presentaciones ante la SEC) y procesadas mediante las mismas fórmulas para cada empresa involucrada. Así que, en lugar de preguntar "en qué punto del ciclo estamos", este artículo plantea una versión de esa pregunta que DUEL sí puede responder con datos en lugar de opiniones:
¿Qué dicen las cifras ya registradas sobre quién está capturando realmente ahora mismo la construcción de infraestructura de IA, y cuánto de esa captura ya está incorporado en la propia matemática de valoración de DUEL?
Parte 1 — Construyendo la Canasta
"Picos y palas" es el marco natural para invertir en infraestructura de IA: en lugar de apostar por qué aplicación de IA ganará, se compran las empresas que suministran el cómputo, las redes, la energía y el almacenamiento que necesita toda carga de trabajo de IA, sin importar quién gane. Construimos una canasta a través de cuatro capas de oferta, más un quinto grupo que se sitúa en el otro lado de la transacción —los compradores hiperescala— como grupo de control, no como un conjunto de "beneficiarios":
- Cómputo: NVDA, AMD, AVGO, MU
- Redes / interconexión: ANET, CIEN
- Energía y refrigeración: VRT, ETN, MOD, GEV
- Memoria y almacenamiento: MU (compartido con Cómputo), WDC
- Compradores (grupo de control, no puntuados como "beneficiarios"): MSFT, GOOGL, AMZN, META
Falta un nombre de forma llamativa. TSM fue excluida por completo. Como emisor privado extranjero domiciliado en Taiwán, TSMC presenta ante la SEC un informe anual 20-F, no un 10-K, y no presenta 10-Qs. Todo el modelo de DUEL se construye exclusivamente sobre datos de 10-K/10-Q, por diseño, así que una empresa que estructuralmente no presenta esos formularios queda fuera de lo que esta herramienta puede medir, sin importar cuán central sea para la cadena de valor real. Preferimos señalar esa brecha con claridad en lugar de parchearla silenciosamente con una cifra de otra fuente.
Eso deja 11 "vendedores de palas" únicos y 4 compradores —15 empresas en total—, cada una procesada a través del Battle Report, el DCF Report y el Resilience Report de DUEL exactamente igual que cualquier otro duelo en el sitio. Todos los duelos detrás de este artículo se generaron entre el 26 de julio y el 13 de agosto de 2026. Esto es una instantánea de esa ventana temporal, no un ranking permanente: la metodología sigue siendo válida mucho después de que cualquier cifra individual quede desactualizada.
Parte 2 — Crecimiento y Margen: Dónde Está Aterrizando Realmente el Capital
| Ticker | Capa | Crecimiento de Ingresos (CAGR 3A) | Margen FCF | Margen Operativo | ROIC | Ratio de Sloan |
|---|---|---|---|---|---|---|
| NVDA | Cómputo | 100.1% | 47.5% | 60.4% | 51.0% | -6.9% |
| AMD | Cómputo | 13.6% | 19.4% | 10.7% | 4.5% | -4.7% |
| AVGO | Cómputo | 24.4% | 42.1% | 39.9% | 14.1% | -11.9% |
| MU | Cómputo / Almacenamiento | 6.7% | 4.5% | 26.1% | 9.0% | 36.9% |
| ANET | Redes | 27.2% | 48.4% | 42.8% | 23.1% | 1.3% |
| CIEN | Redes | 9.5% | 14.0% | 4.1% | 4.4% | -4.0% |
| VRT | Energía/Refrigeración | 21.6% | 18.5% | 17.9% | 28.0% | -2.8% |
| ETN | Energía/Refrigeración | 9.8% | 12.9% | 13.4% | 6.8% | 15.8% |
| MOD | Energía/Refrigeración | 11.5% | 3.3% | 10.8% | 16.2% | -4.6% |
| GEV | Energía/Refrigeración | 8.7% | 2.4% | 3.7% | n/d | 5.6% |
| WDC | Almacenamiento | -20.3% | 13.4% | 24.5% | 19.0% | 32.3% |
Ninguna cifra aquí sugiere que "el ciclo haya terminado". Nueve de once nombres siguen creciendo sus ingresos a doble dígito, y los dos nombres de redes —ANET (27.2%) y CIEN (9.5%)— se sitúan en extremos opuestos de ese rango dentro de la misma capa, lo cual en sí mismo resulta informativo: la demanda de interconexión no está elevando a todos los nombres de redes por igual. La cifra del 100% de NVDA es un valor atípico en un orden de magnitud respecto a sus propios pares de la capa de cómputo, un recordatorio de que "la demanda de cómputo de IA" y "el crecimiento de ingresos de NVIDIA" no son la misma variable, aunque los titulares a menudo las funden en una sola.
El panorama de márgenes es donde la canasta se divide en dos negocios visiblemente distintos. Los nombres de cómputo y redes (NVDA, AVGO, ANET) registran márgenes de FCF en el rango de 42–48%: una conversión de caja similar a la del software pese a ser empresas de hardware, en gran parte porque la fabricación real está externalizada. Los nombres de energía y refrigeración (VRT, ETN, MOD, GEV) registran márgenes de FCF entre 2% y 19%: negocios intensivos en capital y de menor margen por naturaleza, más cercanos a los industriales tradicionales que al diseño de chips. WDC es el único nombre con crecimiento de ingresos negativo en toda la canasta (-20.3%), lo que refleja un mínimo cíclico en los precios de NAND/HDD que no tiene nada que ver con la demanda específica de IA: un recordatorio de que "almacenamiento" como categoría está expuesta a más de un ciclo de demanda a la vez.
Parte 3 — Cuánto Crecimiento Ya Está en el Precio
Esta es la parte que realmente aborda la pregunta sobre la "etapa del ciclo", de forma indirecta y en los propios términos de DUEL. El motor DCF de DUEL construye un valor justo y una proyección de precio a 3 años basándose únicamente en las presentaciones de cada empresa: sin precio de mercado como insumo, sin estimaciones de crecimiento de analistas, solo CAGR de ingresos, FCF, ROIC y Ratio de Sloan procesados mediante una fórmula fija (metodología completa en nuestro artículo anterior sobre [banda de confianza del DCF]). El alza modelada a 3 años resultante no es un precio objetivo; es una medida de cuánto de la propia trayectoria histórica de una empresa, proyectada hacia adelante bajo las reglas fijas del modelo, ya está reflejado en la propia estimación de valor justo del modelo frente al margen que la matemática todavía muestra.
| Ticker | Valor Justo (T0) | Precio Modelado +3A | Alza Modelada a 3A |
|---|---|---|---|
| WDC | $30.68 | $39.14 | 27.6% |
| AMD | $67.72 | $83.98 | 24.0% |
| GEV | $57.82 | $69.81 | 20.7% |
| GOOGL | $106.91 | $128.91 | 20.6% |
| CIEN | $88.73 | $105.80 | 19.2% |
| AMZN | $254.94 | $302.36 | 18.6% |
| MSFT | $200.09 | $237.23 | 18.6% |
| MOD | $41.28 | $48.82 | 18.3% |
| ANET | $105.29 | $123.88 | 17.6% |
| ETN | $184.92 | $216.43 | 17.0% |
| META | $524.18 | $609.31 | 16.2% |
| NVDA | $176.47 | $202.24 | 14.6% |
| AVGO | $205.67 | $233.87 | 13.7% |
| MU | $38.29 | $43.06 | 12.5% |
| VRT | $203.50 | $226.82 | 11.5% |
NVIDIA —con gran diferencia el nombre de mayor crecimiento y mayor ROIC de toda la canasta— se ubica en el puesto 12 de 15 en alza modelada. Eso no es una coincidencia del modelo; es la consecuencia aritmética directa de que el propio valor empresarial de NVDA ya es lo suficientemente grande, en relación con sus propios flujos de caja proyectados, como para que proyectar un camino de crecimiento fijo a 3 años produzca un movimiento porcentual menor que hacer el mismo ejercicio sobre una base más pequeña. Este es el mismo patrón que nuestro primer artículo de esta serie encontró en un único duelo NVDA-vs-AMD a principios de agosto; ejecutarlo en una canasta de infraestructura de 11 empresas en lugar de un solo par demuestra que no es un artefacto de esa comparación específica.
Dos notas de validez que vale la pena señalar con claridad. Primero, el valor justo de MU ($38.29), su precio a 3 años ($43.06) y cada insumo detrás de ellos aparecen de forma idéntica sin importar si MU se compara contra AMD o contra WDC: confirmación directa, verificada en la práctica, de que los resultados del DCF de DUEL por empresa no dependen de quién sea el oponente, exactamente como el modelo está diseñado para funcionar. Segundo, el alza modelada de GEV (20.7%) se sitúa cerca de la cima de esta tabla, pero debe leerse junto con la Parte 4 a continuación antes de sacar cualquier conclusión aislada de ella.
Parte 4 — Quién Tiene Realmente la Armadura del Balance
| Ticker | Puntuación FRI | Nivel | Crecimiento vs FCF | ROIC vs Sloan | Deuda vs Efectivo |
|---|---|---|---|---|---|
| AMD | 100 | ALTA | OK | OK | OK |
| ANET | 97 | ALTA | OK | OK | OK |
| VRT | 94 | ALTA | OK | OK | OK |
| CIEN | 90 | ALTA | OK | OK | OK |
| MU | 76 | ALTA | OK | OK | OK |
| AVGO | 75 | ALTA | OK | OK | PRECAUCIÓN |
| WDC | 69 | MODERADA | OK | OK | OK |
| ETN | 68 | MODERADA | OK | OK | RIESGO |
| NVDA | 64 | MODERADA | OK | OK | OK |
| MOD | 31 | BAJA | OK | OK | OK |
| GEV | 11 | BAJA | OK | OK | OK |
Aquí es donde la narrativa del "beneficiario" se complica más de lo que sugiere un solo gráfico de crecimiento. Dos de los cuatro nombres de energía y refrigeración —MOD (31) y GEV (11)— caen en el nivel de resiliencia BAJA de DUEL, la misma categoría que el modelo reserva para empresas cuyo colchón de balance parece delgado en relación con sus demandas de flujo de caja, sin importar cuán fuerte sea la narrativa de crecimiento subyacente. GEV merece particularmente una advertencia de calidad de datos más que un veredicto: varios de sus componentes de balance en bruto (efectivo, deuda total, ingreso operativo, patrimonio) no estaban disponibles en el período de presentación consultado, lo más probable porque el historial de presentaciones ante la SEC de GE Vernova sigue siendo corto tras su escisión de GE en 2024. Su nivel BAJO debe tratarse como provisional hasta que se acumulen presentaciones más completas posteriores a la escisión: una empresa con un historial de presentaciones corto se verá mecánicamente más delgada en componentes que el modelo aún no puede ver, independientemente de su condición financiera real.
ETN es un caso más claro: su verificación de consistencia Deuda-vs-Efectivo disparó una señal de RIESGO genuina —una relación deuda/capital superior a 1.0x, con el efectivo cubriendo esencialmente nada de la deuda total—, una señal de apalancamiento sencilla en un balance industrial ya maduro, no una preocupación de calidad contable. La única señal de PRECAUCIÓN de AVGO es la misma historia a menor escala.
Mientras tanto, las puntuaciones de resiliencia más altas de la canasta no pertenecen a los nombres de mayor crecimiento ni a los de menor alza: pertenecen a AMD, ANET y VRT, tres empresas con perfiles de crecimiento y estructuras de margen significativamente distintos, unificadas únicamente por balances limpios y sin contradicciones en las tres verificaciones internas de consistencia de DUEL.
Parte 5 — El Marcador: Alza vs. Resiliencia
Al poner las Partes 3 y 4 en una misma página —alza modelada a 3 años en un eje, nivel de resiliencia en el otro— los nombres de infraestructura se ordenan en cuatro grupos que ninguna tabla individual de las anteriores muestra por sí sola. El punto de corte en cada eje es la mediana calculada solo sobre las 11 empresas del lado de la oferta (17.65% de alza, FRI 75); los cuatro compradores hiperescala se excluyen deliberadamente de ese cálculo y se muestran por separado en la Parte 6, para que sus balances mucho más grandes y diversificados no distorsionen silenciosamente la mediana de los proveedores.
Precio atractivo y estructuralmente sólido (alza por encima de la mediana, resiliencia por encima de la mediana): AMD, ANET, CIEN
Alza modelada, colchón más delgado (alza por encima de la mediana, resiliencia por debajo de la mediana): WDC, GEV, MOD
Ya incorporado en el precio, pero muy sólido (alza por debajo de la mediana, resiliencia por encima de la mediana): AVGO, MU, VRT
Ya incorporado en el precio, colchón comparativamente más delgado (alza por debajo de la mediana, resiliencia por debajo de la mediana): NVDA, ETN
Solo dos nombres caen en ese último cuadrante, el menos favorable, y NVIDIA es uno de ellos, junto a ETN, un industrial maduro que este mismo análisis marcó con una señal genuina de RIESGO por apalancamiento en la Parte 4. Esa es la verdadera sorpresa aquí: el nombre que todos los titulares tratan como el "ganador de la IA" obvio se ubica en el cuadrante que la propia matemática de esta canasta asocia con el menor margen modelado restante y el menor colchón de resiliencia, no porque haya algo mal en el negocio, sino porque tanto su crecimiento como su valor empresarial ya han avanzado lo suficiente como para que la propia aritmética del modelo tenga menos distancia por recorrer, en ambos ejes, que para nueve de los otros diez proveedores de la cadena en cuyo centro se encuentra.
Parte 6 — El Grupo de Control: Cómo Lucen los Compradores
| Ticker | Alza Modelada a 3A | Puntuación FRI | Nivel |
|---|---|---|---|
| GOOGL | 20.6% | 85 | ALTA |
| AMZN | 18.6% | 100 | ALTA |
| MSFT | 18.6% | 81 | ALTA |
| META | 16.2% | 83 | ALTA |
Los cuatro compradores hiperescala se ubican en el nivel de resiliencia ALTA de DUEL, a diferencia de sus proveedores, cuya resiliencia osciló entre 11 y 100. Eso era de esperar: son cuatro de los mayores generadores de caja más diversificados de todo el mercado, que compran infraestructura de IA como una partida más entre muchas, en lugar de depender de ella como lo hace un proveedor puro. Lo menos esperado: su alza modelada (16.2%–20.6%) se ubica exactamente dentro del mismo rango que la canasta de proveedores, sin ser evidentemente mayor ni menor. Ser el comprador en esta transacción no produce estructuralmente una firma de matemática de valoración distinta a ser el proveedor, al menos no una que esta instantánea pueda detectar.
Parte 7 — Qué Responde Realmente Esto, y Qué No
Para ser precisos sobre los límites de este ejercicio, ya que sobredimensionar las conclusiones aquí socavaría todo el propósito: este artículo no dice, ni puede decir, si el gasto en infraestructura de IA tiene más recorrido, se está estabilizando o ya alcanzó su pico. Esa es una pregunta sobre el futuro, y cada cifra anterior describe solo el pasado y el presente.
Lo que los datos sí muestran, en sus propios términos: las tasas de crecimiento históricas en esta canasta siguen siendo altas y siguen estando dispersas; nada aquí se parece a un sector donde el crecimiento se ha sincronizado y aplanado, que es típicamente el aspecto que tiene un ciclo "tardío y en maduración" en los fundamentales, más que en los titulares. También muestra que la resiliencia es genuinamente desigual bajo una historia de crecimiento que se cuenta como si aplicara por igual a todos los involucrados, y que la propia matemática del DCF de DUEL, sin precio de mercado, ya está asignando menos margen modelado restante al nombre más comentado del sector que a la mayoría del resto de la cadena a su alrededor: una afirmación sobre el punto de partida actual de esa empresa específica, no una predicción sobre el mañana.
Limitaciones
TSM excluida por completo, y por una razón estructural, no de calidad de datos: como emisor privado extranjero, presenta un 20-F en lugar de un 10-K, lo que la sitúa fuera de lo que la canalización de DUEL, basada exclusivamente en SEC EDGAR, está diseñada para leer, sin importar su importancia real para la capa de cómputo.
Instantánea, no un ranking en vivo. Cada duelo subyacente se generó entre el 26 de julio y el 13 de agosto de 2026; las cifras específicas anteriores irán cambiando con cada nueva presentación trimestral, aunque el método comparativo del que provienen no lo hará.
Sin precio de mercado, a propósito, y esto funciona en ambos sentidos. El motor DCF de DUEL ignora deliberadamente el precio actual de la acción y las estimaciones de analistas, que es exactamente lo que convierte "cuánto crecimiento ya asume la propia trayectoria de la empresa" en una pregunta limpia y verificable. También significa que el "alza modelada" aquí no es una expectativa implícita del mercado y no debe leerse como tal.
La construcción de la canasta es una decisión de criterio, no un censo. Once nombres de infraestructura y cuatro compradores son una muestra razonable de la cadena de valor de la IA, no exhaustiva; una canasta distinta y también razonable podría cambiar qué nombres caen en qué cuadrante del marcador.
La puntuación de resiliencia de GEV debe leerse con una advertencia de integridad de datos, señalada directamente en la Parte 4: varios insumos de balance en bruto no estaban disponibles dado el corto historial de presentaciones de la empresa desde su escisión en 2024, y su nivel BAJO podría reflejar parcialmente esa brecha en lugar de un panorama completamente resuelto de su condición financiera.
Quince empresas son una instantánea diagnóstica, no una muestra estadística: lea los patrones anteriores como descriptivos, no como evidencia generalizable más allá de esta canasta específica.
Conclusión
En once proveedores de infraestructura de IA y cuatro de sus mayores compradores, el crecimiento sigue siendo ampliamente sólido y sigue estando distribuido de forma desigual, no un panorama de un sector estabilizado. La resiliencia, en cambio, no sigue en absoluto la narrativa de crecimiento: algunos de los nombres de crecimiento más sobrevalorados llevan los colchones de balance más delgados de la canasta, y algunos de los nombres menos comentados llevan los más sólidos. Y la cifra que aborda más directamente la pregunta de "cuánto ya está incorporado en el precio" —el alza modelada de DUEL, independiente del oponente y sin precio de mercado— asigna actualmente el menor margen restante al nombre que la mayoría de la gente llamaría el centro obvio de todo este ciclo. Nada de eso es una predicción. Es lo que ya dicen las presentaciones, procesadas mediante la misma fórmula para cada empresa en la sala.
Cada cifra de este artículo se remonta a un duelo que usted mismo puede consultar y volver a verificar en duelstocks.com.
Más Lecturas — Misma Serie, Mismo Método
Este artículo se apoya directamente en la metodología establecida en seis análisis a fondo anteriores de esta serie, que puede consultar en esta misma sección del sitio.
Referencias
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3ª ed.). Wiley.
U.S. Securities and Exchange Commission — Requisitos de presentación de informes para Emisores Privados Extranjeros (Formulario 20-F frente a Formulario 10-K), sec.gov.
Un análisis a fondo de metodología de DuelStocks. No es asesoramiento de inversión. Todos los datos provienen de presentaciones públicas ante la SEC EDGAR.
El apalancamiento del balance, no la calidad de las ganancias, impulsa la mayoría de las penalizaciones de resiliencia financiera.
La pregunta
El Resilience Report (STR) de DUEL comprueba cada empresa frente a tres pares de consistencia interna: ¿el crecimiento de ingresos se convierte realmente en flujo de caja libre (Crecimiento vs FCF)?, ¿un ROIC sólido se mantiene una vez que se verifica la calidad de los devengos (ROIC vs Sloan)?, y ¿la carga de deuda del balance realmente coincide con su colchón de caja (Deuda vs Caja)? Cualquier par que falle activa una penalización de puntuación y una nota señalada.
La señal ROIC-vs-Sloan de Oracle (ORCL) —un ROIC titular del 84% junto a un Sloan Ratio que señalaba una posible inflación de ganancias— fue lo bastante convincente como para construir toda una pieza de cobertura alrededor de ella. Pero un caso dramático plantea una pregunta obvia: ¿es esa la forma normal en que una empresa falla esta verificación de consistencia del modelo, o es la rara excepción disfrazada de norma solo porque fue el caso que cubrimos?
Pregunta de investigación: en un corte transversal real de empresas, ¿cuál es la tasa base de cada uno de los tres conflictos de la matriz de consistencia, y cuál de ellos impulsa realmente la mayoría de las penalizaciones de resiliencia?
Este es un animal estadístico distinto de nuestro artículo anterior de PCA sobre la redundancia de métricas. Aquel estudio preguntaba cómo se correlacionan entre sí métricas continuas. Este pregunta con qué frecuencia se activa un umbral binario de aprobado/reprobado —un problema de estimación de tasa base, que requiere un conjunto de herramientas completamente distinto.
Literatura
Sloan (1996) es el ancla teórico de por qué ROIC-vs-Sloan debería comportarse como una señal de alerta temprana en primer lugar: las empresas con devengos altos en relación con el flujo de caja tienden a ver decepcionar la calidad de las ganancias —y, eventualmente, los rendimientos—. Pero la pregunta de la tasa base se ubica en una literatura distinta, aunque relacionada: ¿cuán comunes son las señales de alerta de calidad de ganancias en una población general y no filtrada de empresas públicas? Beneish (1999), al construir el M-Score original, trabajó con una muestra deliberadamente desequilibrada —50 manipuladores de ganancias conocidos emparejados con 1.708 no manipuladores— precisamente porque los manipuladores reales son raros en la naturaleza; su diseño tuvo que sobremuestrearlos para tener siquiera suficientes casos positivos que modelar. Dechow, Ge, Larson y Sloan (2011), al estudiar las acciones de aplicación de la SEC por errores contables durante 23 años, llegan a la misma conclusión a partir de datos poblacionales reales: el error material es un evento de tasa base baja, no una moneda al aire. Nuestra expectativa previa sobre el conflicto ROIC-vs-Sloan, antes de empezar, debería ser "raro" —y la pregunta es si los datos de DUEL coinciden con eso, y si los otros dos tipos de conflicto comparten o no esa rareza.
Para la estadística de estimar una tasa en sí misma: Cochran (1977) da la fórmula estándar de tamaño de muestra para estimar una proporción con un margen de error objetivo. Pero una vez estimada la tasa, especialmente cerca de los límites (muy baja o muy alta), el intervalo de confianza ordinario de aproximación normal ("Wald") se comporta mal —incluso puede producir límites inferiores negativos sin sentido. Wilson (1927) propuso un intervalo basado en puntuación que se mantiene bien comportado en proporciones extremas, y Newcombe (1998) lo confirma como la opción más confiable para proporciones de muestra pequeña o evento raro como las que este artículo trata directamente. Todos los intervalos de confianza a continuación usan el método de Wilson por esa razón.
Datos y método
Panel: las mismas 60 empresas (30 duelos) usadas en nuestro artículo de PCA anterior, ahora con el STR Resilience Report de cada empresa extraído en lugar de su Battle Report —la misma población subyacente, un artefacto de informe distinto, lo que permite que ambos estudios se sitúen uno junto al otro en un panel consistente.
Variables: para cada empresa, los tres resultados de la matriz de consistencia reportados (OK / PRECAUCIÓN / RIESGO), además de la puntuación FRI global, el nivel de resiliencia (ALTO/MODERADO/BAJO), la puntuación base y la penalización.
Método: tasa base = número de resultados no-OK ÷ 60, calculada por separado para (a) cualquier señal no-OK (PRECAUCIÓN o RIESGO combinados) y (b) RIESGO específicamente, para cada una de las tres verificaciones. Intervalos de confianza del 95% mediante el método de puntuación de Wilson. La directriz de celda mínima esperada de Cochran (1977) (≥5 eventos para una estimación de tasa estable) se aplica explícitamente para señalar cuáles de las tres tasas son confiables en este tamaño de muestra y cuáles aún no lo son.
Resultados
Tasa base por tipo de conflicto
| Verificación | No-OK (PRECAUCIÓN+RIESGO) | Tasa | IC 95% de Wilson | Solo RIESGO | Tasa |
|---|---|---|---|---|---|
| Crecimiento vs FCF | 2 / 60 | 3,3% | [0,9%, 11,4%] | 0 / 60 | 0,0% |
| ROIC vs Sloan | 2 / 60 | 3,3% | [0,9%, 11,4%] | 1 / 60 | 1,7% |
| Deuda vs Caja | 26 / 60 | 43,3% | [31,6%, 55,9%] | 19 / 60 | 31,7% |
Esta no es una diferencia sutil. Deuda vs Caja se activa aproximadamente trece veces más a menudo que cualquiera de las otras dos verificaciones. Crecimiento vs FCF y ROIC vs Sloan —el tipo de conflicto que inspiró toda esta línea de investigación— caen exactamente en la misma tasa, 3,3%, empatadas como el resultado más raro de toda la matriz.
Cuántas empresas presentan más de una señal
| Conflictos simultáneos | Empresas | Porcentaje |
|---|---|---|
| 0 (limpio) | 33 | 55,0% |
| 1 | 24 | 40,0% |
| 2 | 3 | 5,0% |
| 3 (fallan todas las verificaciones) | 0 | 0,0% |
El 55% de las empresas de este panel pasan las tres verificaciones sin ninguna observación. Ninguna empresa de la muestra falló en las tres simultáneamente —el peor caso teórico nunca se presentó. De las 27 empresas (45,0%, IC 95% [33,1%, 57,5%]) con al menos una señal, la abrumadora mayoría (24 de 27) presenta exactamente una, y casi siempre es la misma.
Qué señala realmente "Deuda vs Caja"
Cada nota de nivel RIESGO de Deuda vs Caja en este panel sigue la misma plantilla: una relación deuda/patrimonio muy por encima de 1x combinada con caja que cubre solo una fracción de la deuda total (por ejemplo, HD: deuda/patrimonio 3,3, la caja cubre 0,0x de la deuda; CAT: deuda/patrimonio 1,9, la caja cubre 0,1x de la deuda). Esto es una señal de apalancamiento —cuánta deuda hay en el balance en relación con el colchón de caja disponible para atenderla—, no una señal de calidad contable. Es mecánicamente mucho más común que un negocio maduro e intensivo en capital mantenga un apalancamiento significativo que que sus ganancias muestren una manipulación aguda de devengos, y la brecha de frecuencia de 13 veces en estos datos es consistente con esa distinción básica.
No toda empresa con resiliencia baja tiene un conflicto
Siete empresas de este panel caen en el nivel de resiliencia BAJO. Solo tres de ellas (STX, casos similares a HD, SHW/KO con RIESGO en Deuda vs Caja, STX con dos señales simultáneas) llegaron ahí mediante una penalización de la matriz de consistencia. Las otras cuatro —INTC, OXY, SNDK, y una más— llegaron a resiliencia BAJA con una puntuación base débil y cero conflictos: cada componente individual (Cobertura de Caja sobre Deuda, Autosuficiencia de Inversión, Calidad de las Ganancias, Autonomía de Liquidez) simplemente obtuvo una puntuación baja por sus propios méritos, sin que nada contradijera nada más. Esa es una situación significativamente distinta del caso de Oracle: "consistentemente débil en todos los frentes" y "internamente contradictorio" son dos modos de fallo diferentes, y este panel muestra que ambos ocurren, siendo el fallo impulsado por contradicción el menos común de los dos.
Discusión
El hallazgo invierte la intuición que motivó todo este proyecto. La señal estilo Oracle —una métrica de aspecto dramático junto a una señal de alerta de calidad de ganancias— es genuinamente rara, a la misma tasa del 3,3% que la otra verificación de "calidad" (Crecimiento vs FCF). También es, no por coincidencia, el tipo de señal más interesante narrativamente, que es exactamente por qué se prestó, en primer lugar, para una cobertura en video convincente. Pero el conflicto que en realidad impulsa casi todas las penalizaciones de resiliencia en un corte transversal amplio de grandes empresas públicas bien conocidas es el menos dramático: el apalancamiento ordinario del balance. El sobremuestreo de manipuladores de Beneish (1999) para obtener un conjunto de datos manejable, y la confirmación a nivel poblacional de Dechow et al. (2011) de que el error es raro, apuntan ambos en la misma dirección que nuestros datos: la historia dramática de calidad contable es el evento de cola, no la norma —y un modelo construido para detectarla debería esperar señalarla raramente, que es exactamente lo que ocurrió aquí.
Conclusión práctica para DuelStocks
Esto probablemente cambia la forma en que deberían discutirse las propias señales del Resilience Report, y es una oportunidad de contenido genuina, no solo una nota al margen de la investigación:
- Replantear el ángulo de marketing. La historia estilo Oracle de "inflación de ganancias oculta" es un gran gancho, pero es la excepción, no lo que el modelo captura principalmente. El posicionamiento honesto, y posiblemente más útil, es: "Nuestro modelo captura principalmente riesgo de apalancamiento ordinario —el tipo que aparece en aproximadamente 4 de cada 10 empresas que revisamos— no solo el drama poco frecuente de calidad contable." Esa es una señal de confianza más sólida que implicar que cada señal es una historia del calibre de Oracle, y está respaldada por estos datos en lugar de por un solo caso.
- Una línea de calibración en el propio informe STR —algo como "las señales de Deuda vs Caja ocurren en ~43% de las empresas que hemos analizado; las señales de ROIC vs Sloan ocurren en ~3%"— permitiría a un lector juzgar de inmediato si una señal dada es común o genuinamente inusual, en lugar de leer cada nota de PRECAUCIÓN/RIESGO como igualmente alarmante. Esta es una sugerencia de producto que vale la pena considerar, no un cambio que se esté haciendo con base en un solo piloto.
- Un próximo Short natural: "La Razón Real Detrás de la Mayoría de las Penalizaciones de Resiliencia (Pista: No Es Fraude Contable)" —la estadística del 43% de Deuda vs Caja es un gancho sólido, honesto y no sensacionalista, directamente defendible con números reales, a diferencia de un video genérico de "cuidado con las señales de alerta".
Limitaciones
Dos de las tres tasas aún no están estimadas de forma confiable. Crecimiento vs FCF y ROIC vs Sloan tienen cada una solo 2 eventos observados en 60 empresas —por debajo del mínimo de referencia de Cochran (1977) de 5 para una estimación de tasa estable. Sus intervalos de Wilson (ambos [0,9%, 11,4%]) son amplios en relación con su estimación puntual, y la tasa poblacional real de cualquiera de las dos métricas podría plausiblemente ser el doble o la mitad de lo observado aquí. La estimación de Deuda vs Caja, con 26 eventos, está en un terreno mucho más firme.
Transversal, una sola instantánea. Si estas tasas base se mantienen dentro de un año, o en un conjunto distinto de 60 empresas, no ha sido probado.
La composición sectorial importa y no está controlada. Este panel se inclina hacia empresas públicas grandes y establecidas; un panel más orientado hacia empresas más pequeñas o recién cotizadas podría mostrar una combinación de apalancamiento/devengos completamente distinta.
El mismo panel que el artículo de PCA, deliberadamente —esto permite leer ambos estudios juntos, pero también significa que ninguno de los dos es una réplica completamente independiente de la población del otro.
Nada de esto cambia la puntuación real de DUEL ni la lógica de penalización en el producto. Es un hallazgo de tasa base sobre la frecuencia con que se activa cada señal en el mundo real, no una propuesta para alterar los umbrales subyacentes.
Conclusión
De las tres verificaciones de consistencia en el modelo de resiliencia de DUEL, una —Deuda vs Caja— se activa en aproximadamente 4 de cada 10 empresas revisadas. Las otras dos, incluido exactamente el tipo de señal que inspiró esta investigación (ROIC vs Sloan), se activan cada una en aproximadamente 1 de cada 30. La historia dramática es la rara. La común es el apalancamiento ordinario —que es, a su manera, lo más útil que una verificación de resiliencia puede estar detectando de forma confiable.
Como siempre: el Resilience Report completo de cada duelo, con cada cifra bruta detrás de estas señales, está disponible en duelstocks.
Referencias
Beneish, M. D. (1999). The detection of earnings manipulation. Financial Analysts Journal, 55(5), 24–36.
Cochran, W. G. (1977). Sampling Techniques (3.ª ed.). Wiley.
Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting material accounting misstatements. Contemporary Accounting Research, 28(1), 17–82.
Newcombe, R. G. (1998). Two-sided confidence intervals for the single proportion: comparison of seven methods. Statistics in Medicine, 17(8), 857–872.
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Wilson, E. B. (1927). Probable inference, the law of succession, and statistical inference. Journal of the American Statistical Association, 22(158), 209–212.
Un análisis metodológico en profundidad de DuelStocks. No es asesoramiento de inversión. Todos los datos provienen de informes públicos de la SEC EDGAR.
Una nueva investigación muestra que un modelo de 8 factores para acciones colapsa en cuatro señales: conversión de caja, eficiencia de capital, calidad de los devengos y crecimiento.
La pregunta
DUEL puntúa cada duelo según ocho métricas fundamentales, cada una con un peso fijo: Crecimiento de Ingresos (16%), Margen de Caja Operativo (15%), ROIC (15%), Sloan Ratio (12%, invertido), Rotación de Activos (10%), Rotación de Cuentas por Cobrar (8%), Margen Operativo (12%) y Margen de FCF (12%). El diseño de "el ganador se lleva todo" trata implícitamente cada métrica como una pieza de evidencia independiente.
Los ratios financieros rara vez cooperan con ese supuesto. Pinches, Mingo y Caruthers (1973) fueron los primeros en demostrar, usando análisis factorial, que un gran conjunto de ratios financieros colapsa en un puñado de dimensiones subyacentes, no en la cantidad de ratios con la que se empezó. Chen y Shimerda (1981) llevaron el punto más lejos con una ilustración clara: patrimonio neto/deuda, deuda/patrimonio neto, patrimonio neto/activos y deuda/activos parecen cuatro ratios, pero entre ellos transmiten exactamente una única pieza de información. Si dos de las ocho métricas de DUEL se mueven juntas entre empresas, un peso combinado nominal del 24-27% podría en realidad estar votando una sola vez, no dos.
Pregunta de investigación: ¿cuántas señales estadísticamente independientes están realmente codificadas en las ocho métricas de DUEL, y cómo se agrupan?
Datos y método
Panel: 30 duelos nuevos ejecutados en este ciclo, ninguno repetido de coberturas anteriores —60 empresas de tecnología, salud, industriales, bienes de consumo básico, retail, energía, telecomunicaciones, semiconductores, materiales, y viajes y ocio. La diversidad sectorial aquí es una característica, no ruido: pone a prueba si la estructura de correlación se mantiene a través de modelos de negocio muy distintos, no solo dentro de una industria.
Variables: los ocho valores brutos de las métricas por empresa, tomados directamente del detalle de cálculo de cada Battle Report (no del resultado ganador/perdedor).
Datos faltantes: el ROIC y el Margen Operativo no estaban disponibles para OXY y COP (vacíos de partidas específicos del sector), y la Rotación de Cuentas por Cobrar no estaba disponible para NFLX y PEP. Las correlaciones de Pearson y Spearman usan observaciones completas por pares (práctica estándar); el PCA usa las 56 empresas con registros completos en las ocho métricas.
Correlación: se calcularon tanto Pearson (lineal) como Spearman (basada en rangos). Spearman es relevante aquí porque varias métricas —Sloan Ratio, Margen de FCF, el ROIC en un par de casos— presentan valores atípicos y asimetría (el año de ROIC de -34% de Ford (F), la Rotación de Cuentas por Cobrar de 82x de MO), y Pearson por sí sola puede distorsionarse por un puñado de valores extremos.
PCA: entradas estandarizadas (puntuaciones z), análisis de componentes principales basado en correlaciones, criterio de Kaiser (autovalor > 1) como primer corte, varianza explicada acumulada como segundo, y una rotación varimax (Kaiser, 1958) sobre los componentes necesarios para alcanzar el 80% de varianza, para una estructura de cargas más interpretable.
Tamaño de la muestra, con honestidad: 56-60 observaciones siguen estando por debajo del nivel de comodidad de los libros de texto, aunque se ha acercado de forma significativa desde el primer pase de este análisis (46-50). Comrey y Lee (1992) califican N=50 como "muy pobre" y N=100 como "pobre" para trabajo factorial-analítico; la regla de Nunnally (1978) de 10 observaciones por variable exigiría 80. Lo que tenemos a nuestro favor: Guadagnoli y Velicer (1988) encontraron que el tamaño de muestra requerido cae bruscamente cuando las cargas son fuertes y están claramente separadas —y, como muestran los resultados a continuación, las nuestras lo están en su mayoría. Este es un piloto exploratorio, en el mismo espíritu que nuestro estudio sectorial Bradley-Terry anterior— un primer pase pensado para ser extendido, no un resultado confirmatorio. (Vale la pena señalar desde el principio que añadir estas 10 empresas cambió la estructura de la respuesta —ver más abajo. Eso no es un defecto del método; es exactamente el tipo de inestabilidad que un piloto de N pequeño está destinado a revelar.)
Resultados
Estructura de correlación
Las relaciones por pares más fuertes en el panel de 60 empresas (Pearson / Spearman):
| Par | Pearson r | Spearman ρ |
|---|---|---|
| Margen de Caja Operativo ↔ Margen Operativo | 0,76 | 0,75 |
| Margen de Caja Operativo ↔ Margen de FCF | 0,70 | 0,75 |
| Margen Operativo ↔ Margen de FCF | 0,66 | 0,60 |
| Rotación de Activos ↔ Rotación de Cuentas por Cobrar | 0,56 | 0,56 |
| Margen de Caja Operativo ↔ Rotación de Activos | -0,49 | -0,53 |
| ROIC ↔ Margen Operativo | 0,49 | 0,53 |
| ROIC ↔ Rotación de Activos | 0,46 | 0,62 |
| Crecimiento de Ingresos ↔ Margen Operativo | 0,45 | 0,23 |
| Crecimiento de Ingresos ↔ Margen de FCF | 0,45 | 0,26 |
Tres de las métricas basadas en márgenes de DUEL —Margen de Caja Operativo, Margen Operativo y Margen de FCF— correlacionan entre sí en r ≈ 0,66-0,76. Eso no es una coincidencia de nomenclatura: las tres son, mecánicamente, numeradores distintos (flujo de caja operativo, resultado operativo, flujo de caja operativo menos CapEx) divididos por el mismo denominador (ingresos). Una empresa que opera con un margen operativo amplio tiende a convertirlo en caja a una tasa similar. Por separado, la Rotación de Activos y la Rotación de Cuentas por Cobrar —ambas ratios de ingresos sobre una partida del balance— se mueven juntas en r ≈ 0,56, exactamente el tipo de agrupación de "mismo denominador" que Chen y Shimerda (1981) documentaron hace cuarenta años en un conjunto de datos distinto. El ROIC muestra ahora una relación más clara tanto con el grupo de márgenes como con el grupo de rotación de la que mostraba en la muestra más pequeña —un punto al que volveremos más abajo.
La única métrica que se mantiene aparte en ambas matrices, en ambos tamaños de muestra: el Sloan Ratio. Su correlación más fuerte con cualquier otra cosa del panel es -0,30 (Spearman, frente a la Rotación de Cuentas por Cobrar) —más débil que casi cualquier par de la tabla anterior. El Sloan Ratio mide algo que las otras siete métricas no miden: si las ganancias contables se están generando con devengos inusualmente grandes en lugar de con caja. Esa es una pregunta genuinamente distinta de "cuán rentable" o "cuán eficiente", y la matriz de correlación lo refleja tanto con 50 como con 60 empresas.
¿Cuántos componentes? (y por qué cambió la respuesta)
| CP | Autovalor | Varianza explicada | Acumulada |
|---|---|---|---|
| CP1 | 3,17 | 39,0% | 39,0% |
| CP2 | 2,15 | 26,4% | 65,4% |
| CP3 | 0,91 | 11,1% | 76,6% |
| CP4 | 0,73 | 8,9% | 85,5% |
| CP5–CP8 | cada uno <0,5 | — | 100% |
Según el criterio de Kaiser (autovalor > 1), dos componentes siguen siendo relevantes —consistente con el primer pase. Pero el umbral del 80% de varianza acumulada ahora se alcanza en cuatro componentes (76,6% en tres, 85,5% en cuatro), no en tres. Añadir 10 empresas no solo añadió precisión: cambió qué umbral supera el tercer componente.
Vale la pena ser transparentes sobre esto en lugar de suavizarlo silenciosamente. Es una ilustración de libro de texto de exactamente la inestabilidad ante la que advierten Guadagnoli y Velicer (1988) y Comrey y Lee (1992) en este tamaño de muestra: las soluciones de componentes con N pequeño pueden desplazarse a medida que se acumulan datos, y un componente que se sitúa justo en un umbral (el CP3 estaba en 80,0% con 46 empresas, 76,6% con 56) es lo primero que se mueve. A continuación reportamos la solución de 4 componentes porque es la que realmente satisface el criterio declarado del 80% en la muestra más grande y actual —no porque cuente una historia más ordenada.
Qué miden realmente los componentes
Rotación varimax de los cuatro componentes necesarios para el 80%+ de varianza, sobre las 56 empresas con registros completos:
| Métrica | RC1 "Conversión de Caja" | RC2 "Eficiencia de Capital" | RC3 "Calidad de Devengos" | RC4 "Crecimiento" |
|---|---|---|---|---|
| Margen Operativo | 0,59 | 0,08 | 0,04 | -0,07 |
| Margen de Caja Operativo | 0,50 | -0,17 | 0,04 | 0,05 |
| Margen de FCF | 0,43 | -0,12 | -0,22 | 0,17 |
| ROIC | 0,41 | 0,58 | 0,12 | -0,24 |
| Rotación de Activos | -0,14 | 0,60 | 0,08 | 0,06 |
| Rotación de Cuentas por Cobrar | -0,14 | 0,49 | -0,23 | 0,11 |
| Sloan Ratio | -0,02 | -0,03 | 0,93 | 0,05 |
| Crecimiento de Ingresos | 0,07 | 0,09 | 0,04 | 0,94 |
La muestra más grande separó el Crecimiento de Ingresos del grupo de márgenes en lugar de fusionarse con él —con 50 empresas, la carga dominante del Crecimiento de Ingresos era de 0,42 en el factor de márgenes; con 60, es de 0,94 en su propio factor y esencialmente cero en cualquier otro lugar. En retrospectiva, eso tiene sentido económico: una empresa puede crecer rápido con márgenes estrechos (muchos de los nombres más nuevos de software y viajes en esta actualización —CCL, RCL, XYZ— son exactamente esa mezcla), así que el crecimiento y la calidad del margen no tienen que moverse juntos, y con más empresas en el panel, los datos hicieron clara esa distinción en lugar de difuminarla en un solo factor.
El panorama del ROIC también se afinó: ahora carga de forma cruzada tanto en el factor de Conversión de Caja (0,41) como en Eficiencia de Capital (0,58, todavía dominante) —un recordatorio de que el ROIC es, por construcción, una mezcla de un elemento similar a un margen (rentabilidad) y un elemento similar a una rotación (intensidad de capital), por lo que cierta carga cruzada es de esperar, no un artefacto de los datos.
Aplicado a los pesos de puntuación reales de DUEL, las ocho métricas se resuelven ahora en cuatro bloques efectivos en lugar de tres:
| Factor empírico | Métricas | Peso nominal combinado |
|---|---|---|
| RC1 — Conversión de Caja | Margen de Caja Operativo, Margen Operativo, Margen de FCF | 39% |
| RC2 — Eficiencia de Capital | ROIC, Rotación de Activos, Rotación de Cuentas por Cobrar | 33% |
| RC4 — Crecimiento | Crecimiento de Ingresos | 16% |
| RC3 — Calidad de Devengos | Sloan Ratio | 12% |
39/33/16/12 —notablemente más equilibrado que la división de tres factores 55/33/12 de la muestra más pequeña, y llegó ahí por sí solo, a partir de más datos, no de ningún ajuste al modelo.
Discusión
El hallazgo apunta en una dirección fácil de pasar por alto si solo se piensa en la "redundancia" como un defecto. Dos cosas son ciertas a la vez:
Primero, aproximadamente el 72% del peso nominal del modelo (el bloque del 39% de Conversión de Caja más el bloque del 33% de Eficiencia de Capital) descansa sobre dos señales empíricas, no seis. Cuando el Margen Operativo, el Margen de Caja Operativo y el Margen de FCF favorecen todos a la misma empresa —algo que, según la estructura de correlación, ocurrirá con más frecuencia que por azar— esa empresa no está recolectando tres votos independientes. Está recolectando un voto fuerte, contado tres veces. Esto no necesariamente produce un ganador "equivocado"; la calidad del margen es genuinamente más informativa que cualquier ratio único que la mida. Pero sí significa que la distribución práctica de pesos se comporta como un modelo de 4 factores (39/33/16/12) en lugar del modelo de 8 factores que muestra la tarjeta de puntuación.
Segundo, y esta es la parte que vale la pena detenerse a considerar: la métrica que un lector casual podría asumir como el "añadido más redundante" —el Sloan Ratio, la que la mayoría de la gente no reconoce por su nombre— es estadísticamente la métrica menos redundante de todo el modelo, en ambos tamaños de muestra que hemos probado ahora. Comparte casi nada de varianza con cualquier otra cosa que DUEL mide. En nuestra cobertura de duelos anterior, el Sloan Ratio apareció como la única métrica responsable de señalar el riesgo de calidad de las ganancias en una empresa que de otro modo parecía sólida. Este análisis dice que eso no es la coincidencia de un solo caso: estructuralmente, el Sloan Ratio está haciendo un trabajo para el que ninguna de las otras siete métricas está equipada, que es precisamente por qué no está correlacionado con ellas.
Una nota práctica, para lectores que ven "39/33/16/12" y piensan "simplemente arreglen los pesos"
Vale la pena abordar directamente dos reacciones intuitivas a un hallazgo como este, porque ambas están equivocadas de la misma forma sutil.
Reacción uno: "Si la estructura real es de cuatro factores, simplemente reduzcan el modelo a cuatro métricas." Esto confunde el solapamiento estadístico con el desperdicio. Cuando tres métricas de margen coinciden sobre una empresa, eso no es que tres métricas no digan nada nuevo —es que tres números calculados de forma independiente (a partir del flujo de caja operativo, del resultado operativo, del flujo de caja operativo menos CapEx) convergen en la misma conclusión. Esa convergencia está más cerca de una segunda y tercera opinión a partir de pruebas distintas que de una sola prueba repetida tres veces. Un médico que solicita presión arterial, frecuencia cardíaca en reposo y un ECG no está desperdiciando dos pruebas solo porque las tres suelen moverse juntas en un paciente sano —la coincidencia en sí misma es informativa, y en la rara empresa donde discrepan, esa discrepancia es exactamente el tipo de señal que un modelo de una sola métrica pasaría por alto por completo. Reducir a cuatro métricas eliminaría esa verificación cruzada, no solo la redundancia.
Reacción dos: "Si el Sloan Ratio es el menos redundante, dale ~30% de peso para que los factores queden aproximadamente en 33/33/33." Esta es una versión que suena más sofisticada del mismo error. El PCA le dice cuánto se superpone una métrica con las demás —no dice nada sobre cuán confiable o predictiva es esa métrica por sí sola. El Sloan Ratio se calcula a partir de una sola relación contable (ingreso neto frente a flujo de caja frente a activos totales), es más sensible al problema de desajuste de periodo trimestre/año señalado en el propio descargo de responsabilidad de cada Battle Report, y —como muestra este mismo panel (el Sloan Ratio de +27,6% de SNDK, impulsado por un año inusual de venta de activos, es el valor más extremo de todo el conjunto de datos)— puede oscilar con fuerza ante eventos contables puntuales. Triplicar su peso solo porque resulta estar estadísticamente sin correlación con todo lo demás significaría apostar un tercio de la puntuación final a la métrica más ruidosa y menos diversificada del modelo. Ser "independiente" y ser "confiable con un peso alto" no son la misma propiedad, y confundirlas es un error mayor que la redundancia con la que empezó este artículo.
Lo que esto realmente argumenta, en concreto:
- Ningún cambio en las ocho métricas publicadas ni en sus pesos en duelstocks.com. Cada métrica sigue siendo un cálculo real, distinto, derivado de la SEC, visible en su totalidad en el detalle de cálculo de cada informe —nada aquí sugiere que algún número esté inventado, duplicado o sea incorrecto. Este es un hallazgo sobre el comportamiento estadístico a través de muchas empresas, no un defecto en ningún duelo individual.
- La lectura honesta de "39/33/16/12" es un mapa, no un veredicto. Le dice que, si quiere cambiar de forma significativa el resultado de un duelo, mover una de las tres métricas de Conversión de Caja o una de las tres métricas de Eficiencia de Capital hará menos de lo que esperaría (sus métricas hermanas tiran hacia la misma conclusión), mientras que el Sloan Ratio y el Crecimiento de Ingresos llevan cada uno su peso nominal completo, sin diluir.
- La verdadera siguiente prueba es una verificación de robustez, no una reponderación. La pregunta abierta y comprobable que esto plantea para la cobertura futura: ¿reducir realmente a la mitad el peso combinado de las tres métricas de Conversión de Caja cambia el ganador de algún duelo pasado? Si la respuesta es "raramente", eso es alentador —significa que la superposición es corroboración, no manipulación de la puntuación mediante triple conteo. Si cambia varios resultados, eso también vale la pena saberlo. En cualquier caso, esa es una pregunta para un artículo de seguimiento con infraestructura de backtesting que este proyecto todavía no tiene —no una razón para ajustar a mano una fórmula basándose en un solo pase exploratorio de PCA.
Limitaciones
Este es un piloto, y debería leerse como tal:
- Tamaño de la muestra. 56-60 empresas están más cerca de ser cómodas que nuestro primer pase (46-50), pero siguen por debajo del umbral "pobre" de 100 de Comrey y Lee (1992). La estructura de componentes ya se desplazó una vez entre 50 y 60 empresas (tres factores → cuatro) —evidencia directa de que podría volver a desplazarse con el próximo lote. Trate la división 39/33/16/12 como la mejor estimación actual, no como un número definitivo.
- Transversal, no longitudinal. Esta es una instantánea. Si la misma estructura de cuatro factores se mantiene de aquí a un año, a lo largo de un ciclo de mercado completo, es una pregunta abierta —y probablemente el siguiente paso natural para esta línea de trabajo.
- Periodos de reporte mixtos. Varias empresas de este panel mezclan periodos trimestrales y anuales para métricas individuales (como se señala en cada Battle Report). No aplicamos aquí una corrección de armonización TTM; si esa corrección desplaza de forma significativa los valores de empresas individuales, podría también desplazar marginalmente la estructura de correlación. Esa es una cuestión metodológica separada, que podríamos abordar directamente en un artículo futuro.
- Cuatro empresas con métricas eliminadas. OXY y COP fueron excluidas del PCA (faltan datos de ROIC/Margen Operativo), y NFLX/PEP se incluyeron en las correlaciones pero no en el PCA (falta la Rotación de Cuentas por Cobrar). Ninguna fue excluida por sus resultados —solo por vacíos de datos.
Nada de esto cambia la puntuación real de DUEL en el producto. Es un hallazgo metodológico, no una decisión de producto —la misma distinción que hemos intentado mantener en cada artículo de esta serie.
Conclusión
Ocho métricas, un esquema de ponderación fijo, y —en este piloto ya de 60 empresas— cuatro señales empíricamente distinguibles subyacentes: conversión de caja, eficiencia de capital, calidad de los devengos y crecimiento, cada una comportándose por separado de las demás. La división nominal del 16/15/15/12/10/8/12/12% está, en la práctica, más cerca de una división del 39/33/16/12% una vez que se tiene en cuenta lo que las métricas realmente miden frente a cómo se llaman —y ese número se movió hacia más equilibrio, no menos, a medida que crecía la muestra, sin que nadie tocara la fórmula. Esa es una razón para seguir recopilando datos, no una razón para empezar a ajustar pesos a mano basándose en un solo pase.
Como siempre: calcule las cifras usted mismo en duelstocks.com —cada informe de duelo muestra su detalle de cálculo completo, que es precisamente lo que hizo posible este análisis en primer lugar.
Referencias
Chen, K. H., & Shimerda, T. A. (1981). An empirical analysis of useful financial ratios. Financial Management, 10(1), 51–60.
Comrey, A. L., & Lee, H. B. (1992). A First Course in Factor Analysis (2.ª ed.). Erlbaum.
Gombola, M. J., & Ketz, J. E. (1983). A note on cash flow and classification patterns of financial ratios. The Accounting Review, 58(1), 105–114.
Guadagnoli, E., & Velicer, W. F. (1988). Relation of sample size to the stability of component patterns. Psychological Bulletin, 103(2), 265–275.
Jolliffe, I. T. (2002). Principal Component Analysis (2.ª ed.). Springer.
Kaiser, H. F. (1958). The varimax criterion for analytic rotation in factor analysis. Psychometrika, 23(3), 187–200.
Nunnally, J. C. (1978). Psychometric Theory (2.ª ed.). McGraw-Hill.
Pinches, G. E., Mingo, K. A., & Caruthers, J. K. (1973). The stability of financial patterns in industrial organizations. Journal of Finance, 28(2), 389–396.
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
No es asesoramiento de inversión. Todos los datos provienen de informes públicos de la SEC EDGAR.
Nota histórica. Este artículo describe la regla winner-take-all ya retirada de DUEL, bajo la cual el nombre mejor puntuado en cada métrica se llevaba todo el peso de esa métrica. DUEL ahora usa puntuaciones relativas suaves, que escalan cada métrica según el tamaño de la brecha y no solo según su signo — véase «¿Qué tan frágil es el nuevo puntaje relativo de acciones?» más arriba.
Análisis metodológico en profundidad, cifras reales de duelos reales, calculadas y verificadas desde cero. No es asesoramiento de inversión.
Nuestro primer artículo de esta serie señaló algo que merece revisitarse: las ponderaciones detrás de nuestro puntaje relativo de "duelo" —Crecimiento de Ingresos 16%, Margen de Caja Operativo 15%, ROIC 15%, Sloan Ratio 12%, Rotación de Activos 10%, Rotación de Cuentas por Cobrar 8%, Margen Operativo 12%, Margen de FCF 12%— son un punto de partida razonable dado por expertos, no algo probado retrospectivamente contra rendimientos reales. La herramienta permite que cualquier usuario las sobrescriba con ponderaciones personalizadas, lo que plantea una pregunta que vale la pena probar realmente en tres niveles distintos de rigor: ¿cuánto cambia el ganador si una persona razonable elige ponderaciones diferentes, igualmente defendibles?
Nivel 1: cómo funciona el puntaje, y un número de fragilidad limpio
Para cada una de las ocho métricas, se comparan las dos empresas y la que obtiene mejor puntuación (menor, en el caso del Sloan Ratio, que está invertido) se lleva todo el peso de esa métrica —el ganador se lleva todo por métrica, sin graduarse según el tamaño de la brecha. El puntaje final es la suma de los pesos asociados a las métricas que gana cada empresa. Validamos esto reconstruyendo el puntaje exacto de los 8 duelos publicados hasta la fecha a partir de los valores brutos de las métricas —todos coincidieron exactamente.
Esa estructura ofrece, de forma gratuita, una medida de fragilidad limpia e independiente del modelo: mover un peso Δ desde cualquier métrica que ganó el vencedor hacia cualquier métrica que ganó el perdedor cambia la brecha de puntaje en 2Δ, por lo que la reasignación mínima necesaria para voltear un duelo es simplemente brecha ÷ 2.
| Duelo | Puntaje | Brecha | Puntos de peso para voltear |
|---|---|---|---|
| NVDA vs AMD | 92:8 | 84 | 42,0 |
| GOOGL vs META | 10:90 | 80 | 40,0 |
| AMZN vs WMT | 55:45 | 10 | 5,0 |
| CRM vs NOW | 32:68 | 36 | 18,0 |
| VRTX vs REGN | 61:39 | 22 | 11,0 |
| GFF vs WOR | 73:27 | 46 | 23,0 |
| BHE vs PLAB | 30:70 | 40 | 20,0 |
| KO vs PEP | 75:25 | 50 | 25,0 |
AMZN vs WMT es el valor atípico claro —frágil en un orden de magnitud comparado con todo lo demás en el conjunto de datos.
Nivel 2: Monte Carlo — ¿la aleatoriedad coincide con el álgebra?
El número brecha÷2 es exacto pero estático —no dice cuán probable es un vuelco si los pesos se extraen de un rango realista en lugar de estar deliberadamente diseñados. Ejecutamos 10.000 simulaciones por duelo, cada una extrayendo cada peso de forma independiente dentro de un ±50% de su valor por defecto, y luego renormalizando para que sumen 100% —un enfoque estándar de perturbación para probar la sensibilidad en sistemas de puntuación multicriterio.
| Duelo | Brecha | Tasa de vuelco por Monte Carlo (10.000 extracciones) |
|---|---|---|
| NVDA vs AMD | 84 | 0,0% |
| GOOGL vs META | 80 | 0,0% |
| AMZN vs WMT | 10 | 14,8% |
| CRM vs NOW | 36 | 0,0% |
| VRTX vs REGN | 22 | 1,3% |
| GFF vs WOR | 46 | 0,0% |
| BHE vs PLAB | 40 | 0,0% |
| KO vs PEP | 50 | 0,0% |
La simulación y el álgebra coinciden por completo: todo duelo con una brecha ≥36 no se volteó en ninguna de las 10.000 extracciones aleatorias. Los dos duelos más estrechos (brecha ≤22) son los únicos que alguna vez se voltean, y la tasa escala según cuán cerca de cero esté la brecha. Esa coincidencia es en sí misma digna de mención —un simple atajo combinatorio (brecha÷2) predijo el resultado empírico de la simulación sin ejecutar una sola extracción aleatoria.
Otra cosa que la simulación revela y que el álgebra por sí sola no puede: qué métrica tiende a provocar el vuelco. Observando específicamente el 14,8% de las simulaciones de AMZN-vs-WMT donde cambió el ganador, podemos preguntar qué factor resultó tener el mayor peso en esas extracciones concretas:
- El ROIC fue el mayor peso en el 64,6% de los vuelcos
- El Sloan Ratio en el 12,4%
- El Crecimiento de Ingresos en el 9,6%
- Todo lo demás, combinado, por debajo del 14%
El ROIC domina el mecanismo de vuelco para este par por un margen amplio —una respuesta útil y específica a "qué es lo que realmente decide esto", no solo "qué tan probable es un vuelco".
Nivel 3: ¿el peso de una métrica equivale realmente a su poder? (índices Shapley-Shubik y Banzhaf)
Aquí hay una pregunta más sutil que los primeros dos niveles no abordan en absoluto: ¿es el peso declarado de una métrica lo mismo que su influencia real sobre quién gana? En 1954, Lloyd Shapley y Martin Shubik plantearon exactamente esta pregunta sobre los órganos de votación ponderada (es la misma matemática usada después para analizar el poder de voto en el Consejo de Ministros de la UE y en el Consejo de Seguridad de la ONU) —y demostraron que la participación nominal en el voto y el poder decisivo real con frecuencia no son el mismo número. Un bloque de votación puede tener el 20% de los votos y casi ningún poder para cambiar cualquier resultado, o tener el 10% y ser constantemente decisivo, dependiendo de cómo se distribuyan los demás votos.
Nuestra estructura de "el ganador se lleva todo por métrica" es, matemáticamente, exactamente este tipo de juego de votación ponderada: ocho "votantes" (las métricas), cada uno con un peso fijo, decidiendo por mayoría simple (>50%) qué lado gana. Así que calculamos el índice Shapley-Shubik (y, como verificación cruzada, el índice Banzhaf relacionado) para cada métrica bajo los pesos por defecto —evaluando, a través de las 2⁸ = 256 formas posibles en que las ocho métricas podrían dividirse entre dos lados, con qué frecuencia cada métrica es la que inclina el resultado.
| Métrica | Peso Declarado | Poder Shapley-Shubik | Poder ÷ Peso |
|---|---|---|---|
| Crecimiento de Ingresos | 16,0% | 18,2% | 1,14x |
| Margen de Caja Operativo | 15,0% | 16,1% | 1,07x |
| ROIC | 15,0% | 16,1% | 1,07x |
| Sloan Ratio | 12,0% | 11,8% | 0,98x |
| Margen Operativo | 12,0% | 11,8% | 0,98x |
| Margen de FCF | 12,0% | 11,8% | 0,98x |
| Rotación de Activos | 10,0% | 8,2% | 0,82x |
| Rotación de Cuentas por Cobrar | 8,0% | 6,1% | 0,76x |
El patrón es real, aunque acotado más que dramático: las métricas más grandes cargan sistemáticamente con más poder decisivo del que implica su peso declarado, y las más pequeñas cargan sistemáticamente con menos. La Rotación de Cuentas por Cobrar es el caso más claro —su peso publicado (8%) sobreestima su influencia real en los resultados más que el de cualquier otra métrica, y el mismo patrón (menor peso, más sobreestimado) se mantuvo cuando repetimos el cálculo bajo los cuatro perfiles de ponderación alternativos oficialmente documentados de DUEL (Crecimiento, Calidad, Valor, Dividendo y Estabilidad). Esto no es un defecto específico de esta herramienta —es una propiedad estructural de cualquier sistema de puntuación ponderada donde el ganador se lleva todo, formalizada por primera vez hace 70 años en un campo completamente distinto (la teoría de la votación), y aquí se aplica sin que nadie la haya diseñado así deliberadamente.
Prueba contra los perfiles de inversores reales y publicados
DUEL documenta cuatro perfiles de ponderación con nombre para distintos estilos de inversión. Aplicando los cuatro a nuestros 8 duelos:
| Duelo | Por defecto | Crecimiento | Calidad | Valor | Dividendo |
|---|---|---|---|---|---|
| NVDA vs AMD | 92:8 | 95:5 | 95:5 | 85:15 | 92:8 |
| GOOGL vs META | 10:90 | 8:92 | 8:92 | 18:82 | 10:90 |
| AMZN vs WMT | 55:45 | 67:33 | 44:56 (se voltea) | 40:60 (se voltea) | 60:40 |
| CRM vs NOW | 32:68 | 37:63 | 17:83 | 32:68 | 40:60 |
| VRTX vs REGN | 61:39 | 64:36 | 56:44 | 65:35 | 56:44 |
| GFF vs WOR | 73:27 | 72:28 | 74:26 | 80:20 | 66:34 |
| BHE vs PLAB | 30:70 | 21:79 | 31:69 | 48:52 | 28:72 |
| KO vs PEP | 75:25 | 72:28 | 84:16 | 72:28 | 71:29 |
Solo AMZN vs WMT se voltea —el mismo duelo que cada uno de los otros métodos de este artículo señaló de forma independiente como el frágil. BHE vs PLAB merece mención aparte: se comprime de una diferencia de 40 puntos a un casi empate (48:52) bajo el perfil de Valor, sin voltearse técnicamente, porque BHE gana específicamente las dos métricas —Rotación de Activos y Rotación de Cuentas por Cobrar— en las que el perfil de Valor concentra el peso.
Qué resuelve esto realmente, y qué no
La limitación original era que los pesos base son una elección heurística, no probada retrospectivamente. Ninguno de los tres métodos aquí responde si 16/15/15/12/10/8/12/12 predice mejor los rendimientos futuros que cualquier alternativa —esa cuestión de calibración sigue abierta. Lo que ahora podemos afirmar con tres métodos independientes y mutuamente coincidentes es esto: la ponderación base no es frágil de una forma que importe para el uso práctico. Un puntaje de duelo amplio (brecha ≥30 aproximadamente) sobrevivió a cada perturbación aleatoria que le aplicamos y a cada perfil alternativo real y con nombre. Un puntaje estrecho es exactamente donde los tres métodos convergen en la misma advertencia —y, gracias a la capa Shapley-Shubik, ahora también sabemos que la estructura de puntuación subyacente subvalora sistemáticamente a métricas más pequeñas como la Rotación de Cuentas por Cobrar, sin importar qué duelo se esté observando. Ese es un hallazgo genuinamente nuevo y estructural sobre el mecanismo en sí, no solo sobre una comparación en particular —el tipo de resultado que solo se obtiene probando los fundamentos del modelo con herramientas construidas exactamente para esta pregunta, en lugar de probar los pesos un perfil a la vez.
Referencias
Shapley, L. S., & Shubik, M. (1954). "A Method for Evaluating the Distribution of Power in a Committee System." American Political Science Review, 48(3), 787–792.
Banzhaf, J. F. (1965). "Weighted Voting Doesn't Work: A Mathematical Analysis." Rutgers Law Review, 19, 317–343.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Saaty, T. L. (1980). The Analytic Hierarchy Process. McGraw-Hill.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3.ª ed.). Wiley.
Si quieres ejecutar cualquiera de esto tú mismo —sustituir tus propios pesos, o probar un par que no hayamos cubierto— la herramienta en vivo se puede probar gratis en duelstocks.com; cada cifra de este artículo se remonta a un informe que puedes obtener allí directamente.
No es asesoramiento de inversión. Todos los datos provienen de informes públicos de la SEC EDGAR.
Análisis metodológico en profundidad, cifras reales de duelos reales. No es asesoramiento de inversión.
Hace dos artículos, en nuestra lista de limitaciones honestas, señalamos esta: nuestro modelo DCF produce una única cifra —176,47 $, no "165–190 $"— sin ninguna noción de cuánto confiar en esa precisión. Damodaran ha señalado esto durante décadas: solo el valor terminal suele representar entre el 60 % y el 80 % del valor de la empresa, construido sobre un supuesto no verificable sobre el crecimiento perpetuo. Una cifra precisa al centavo, apoyada en una base que no es tan precisa.
Este artículo trata de cerrar esa brecha específica: convertir una única cifra de valor justo en un rango defendible, sin usar nada que el modelo no publique ya.
Por qué no Monte Carlo
Una simulación completa necesita distribuciones de probabilidad asumidas para cada input —formas que no podemos justificar honestamente con los datos disponibles. Así que, en su lugar, usamos algo más antiguo y más simple: la estimación de tres puntos (PERT), desarrollada para el programa de misiles Polaris de la Marina de EE. UU. en 1959 y todavía estándar en la estimación de costos de proyectos.
La lógica: construir un escenario Bear (bajista) y un escenario Bull (alcista) a partir de los propios niveles de calidad ya publicados por el modelo, y luego combinarlos:
Esperado ≈ (Bear + 4×Base + Bull) / 6 DE ≈ (Bull − Bear) / 6
Esta construcción trata el rango (Bear, Bull) como aproximadamente ±3 desviaciones estándar, dando una banda de 1 sigma interpretable sin inventar un solo input nuevo. Para Bear/Bull, desplazamos los propios niveles documentados del modelo un escalón en cada dirección —el multiplicador de crecimiento por ROIC, el multiplicador de margen de FCF y el nivel de beta basado en ROIC que determina el WACC— de forma simétrica, usando solo umbrales que el modelo ya revela.
El resultado: 16 empresas, un método
| Ticker | Valor Justo T0 | Subida a 3A (Estimación Puntual) | Subida Ajustada por PERT | Rango 1σ |
|---|---|---|---|---|
| NVDA | 176,50 $ | +14,6 % | 12,0 % ± 2,6 % | [9,4 %, 14,6 %] |
| AMD | 67,77 $ | +24,0 % | 26,1 % ± 3,9 % | [22,2 %, 30,0 %] |
| GOOGL | 129,53 $ | +18,2 % | 18,8 % ± 5,2 % | [13,6 %, 24,0 %] |
| META | 524,34 $ | +16,2 % | 15,9 % ± 4,8 % | [11,1 %, 20,7 %] |
| AMZN | 255,02 $ | +18,6 % | 18,6 % ± 4,8 % | [13,8 %, 23,4 %] |
| WMT | 77,87 $ | +18,7 % | 19,1 % ± 4,5 % | [14,6 %, 23,6 %] |
| CRM | 416,84 $ | — | 13,1 % ± 4,5 % | [8,6 %, 17,6 %] |
| NOW | 113,89 $ | — | 18,4 % ± 5,4 % | [13,0 %, 23,8 %] |
| VRTX | 257,98 $ | — | 18,5 % ± 4,1 % | [14,4 %, 22,6 %] |
| REGN | 728,55 $ | — | 22,0 % ± 4,4 % | [17,6 %, 26,4 %] |
| GFF | 0,00 $ | — | — | ver nota abajo |
| WOR | 17,68 $ | — | 44,1 % ± 0,9 % | [43,2 %, 45,0 %] |
| BHE | 26,76 $ | — | 25,4 % ± 1,9 % | [23,5 %, 27,3 %] |
| PLAB | 19,78 $ | — | 16,0 % ± 1,7 % | [14,3 %, 17,7 %] |
| KO | 18,70 $ | — | 20,4 % ± 1,5 % | [18,9 %, 21,9 %] |
| PEP | 117,24 $ | — | 21,3 % ± 0,3 % | [21,0 %, 21,6 %] |
El ancho de la banda es informativo en sí mismo: los nombres de alto crecimiento y múltiplos altos (NVDA, GOOGL, NOW) tienen bandas más anchas que los generadores de caja lentos y estables (KO, PEP, PLAB) —exactamente lo que un método de sensibilidad debería mostrar, ya que un supuesto más orientado al futuro implica más margen de desacuerdo sobre él.
La pregunta que esto realmente se construyó para responder
Nuestro primer artículo de esta serie afirmaba algo que llamó la atención: NVIDIA ganó su "duelo" de fundamentales relativos contra AMD por 92-8, pero la subida de DCF modelada de AMD (+24,0 %) era mayor que la de NVIDIA (+14,6 %) —a pesar de perder por goleada en las métricas operativas. La pregunta de seguimiento obvia: ¿era esa brecha real, o solo ruido de una estimación puntual que nunca tuvo márgenes de error?
Con los rangos PERT aplicados, la banda de NVIDIA es [9,4 %, 14,6 %] y la de AMD es [22,2 %, 30,0 %]. Las dos no se superponen. El hallazgo original sobrevive al escrutinio directo bajo incertidumbre de parámetros —el tipo de verificación que creemos que más contenido de valoración debería estar dispuesto a aplicar sobre sus propias afirmaciones previas, en lugar de repetir una estimación puntual con más confianza de la que merece.
Un beneficio discreto de esta serie de investigación
Uno de los propósitos de llevar esta serie en duelstocks.com es que también funciona como una auditoría de nuestro propio modelo —y este artículo ya produjo dos mejoras pequeñas y concretas en la herramienta en producción. Construir las bandas de sensibilidad requirió re-derivar la fórmula del DCF a mano contra informes reales, lo que sacó a la luz un caso límite en cómo se establece el piso del valor de capital para empresas muy apalancadas (ahora gestionado de forma más transparente en lugar de mediante una sustitución de marcador de posición) y un límite de seguridad de crecimiento no documentado que ahora se detalla directamente en la propia sección de metodología del informe. Revisamos los límites reales de ese tope frente al techo matemático propio del sistema de niveles y dejamos las cifras en sí sin cambios —resultó que ya estaban bien calibradas, situándose casi exactamente en el nivel que el sistema de niveles puede llegar a producir por sí mismo. Ninguno de los dos cambios altera ninguna cifra de este artículo; ambos se revelan aquí por exhaustividad, no porque sean el punto central del texto.
Cómo podría verse un "rango" en el propio producto
Ahora mismo, obtener esta banda significa hacer a mano la aritmética de desplazamiento de niveles contra un informe DCF publicado —que es exactamente lo que este artículo demuestra, paso a paso, sin usar nada más allá de lo que ya está en cualquier informe DCF que puedas obtener hoy. Un siguiente paso natural —no un compromiso, solo una dirección que vale la pena nombrar— sería que el propio informe DCF eventualmente mostrara este corredor directamente: un límite superior e inferior junto a la proyección puntual de cada año en el gráfico, más una pequeña tabla complementaria con las mismas cifras Bear/Base/Bull mostradas arriba. Se implemente o no, el método aquí es completamente reproducible a mano a partir del informe que ya tienes.
Cuánto de la crítica original resuelve esto realmente
Vale la pena ser precisos aquí, ya que sobreestimar esto anularía el propósito del ejercicio. La limitación original era que el modelo no ofrecía forma de calibrar cuánto confiar en una única cifra de DCF. Este artículo cierra esa brecha a nivel metodológico: ahora existe una forma reproducible, sin necesidad de datos nuevos, de construir un rango defendible alrededor de cualquier salida de DCF, y hemos demostrado que se sostiene bajo una prueba de estrés real (la comparación NVDA/AMD). Todavía no cierra la brecha a nivel de producto —el informe en sí sigue mostrando una sola cifra, y construir el rango todavía requiere que el lector haga la aritmética descrita aquí. Tampoco resuelve una tercera pregunta, más difícil, que no pretendemos haber respondido: si estas bandas, una vez construidas, realmente contienen los precios futuros realizados a una tasa cercana al ~68 % declarado —eso requiere validación contra resultados a lo largo del tiempo, algo que este artículo no intenta. Un progreso parcial y honesto sobre una limitación específica y previamente no abordada.
Referencias
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3.ª ed.). Wiley.
Malcolm, D. G., Roseboom, J. H., Clark, C. E., & Fazar, W. (1959). "Application of a Technique for Research and Development Program Evaluation (PERT)." Operations Research, 7(5), 646–669.
Howard, R. A. (1988). "Decision Analysis: Practice and Promise." Management Science, 34(6), 679–695.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Project Management Institute — PMBOK Guide, Three-Point Estimating Technique.
No es asesoramiento de inversión. Todos los datos provienen de informes públicos de la SEC EDGAR. Divulgación: mantengo una posición de larga data (~5 años) en NVDA; no tengo posición en ninguna otra acción mencionada.
Un estudio piloto de DuelStocks — Valoración Absoluta vs. Relativa, Parte 2
1. La pregunta abierta de la Parte 1
La Parte 1 de esta serie separó dos preguntas que rutinariamente se tratan como una sola:
- Valoración relativa: ¿la Empresa A está barata o cara en comparación con la Empresa B?
- Valoración absoluta (DCF): ¿cuánto vale la Empresa A por sí misma, a partir de sus propios flujos de caja proyectados?
Aplicar ambas a duelos reales (NVDA vs AMD, GOOGL vs META, AMZN vs WMT), más una tercera lente —nuestro Índice de Resiliencia Fundamental (FRI), que puntúa la calidad del balance y del flujo de caja independientemente del precio o el crecimiento— mostró que el "ganador" según un método no es de forma confiable el ganador según otro. Tres preguntas distintas y legítimas; tres respuestas distintas y legítimas.
También registramos una limitación honesta en esa entrega (sección 2.4): un duelo siempre compara solo dos empresas. La valoración relativa clásica compara una empresa con un grupo de comparables, no con un rival arbitrario elegido para un titular. Un "ganador" por pares puede verse completamente distinto frente a otro oponente.
Este artículo es un intento directo de cerrar esa brecha —y, con la misma importancia, de medir cuánto la cierra realmente, en lugar de simplemente afirmarlo.
2. Lo que esperábamos encontrar, declarado antes de mirar
Antes de calcular las cifras, escribimos tres expectativas comprobables, de modo que los resultados siguientes puedan verificarse contra ellas en lugar de ajustarse a posteriori:
- H1 — Persistencia de la divergencia. Si la división relativo/absoluto/resiliencia de la Parte 1 era una propiedad real de los datos (y no un artefacto de elegir un par específico), debería reaparecer a escala sectorial: varias empresas deberían situarse cerca de la cima en una lente y cerca del fondo en otra.
- H2 — La resiliencia es ortogonal. El FRI mide algo estructuralmente distinto (calidad del balance) de los factores de crecimiento y margen (puntuación relativa) o del valor implícito por flujo de caja (DCF). Esperábamos que su ranking correlacionara débilmente, no fuertemente, con los otros dos.
- H3 — Las muestras pequeñas son ruidosas, incluso con un modelo "riguroso". Un piloto de 2 rondas da a cada empresa solo 2 puntos de datos. Esperábamos que el orden de clasificación resultante —sin importar cuán sofisticado matemáticamente sea el método de agregación— fuera considerablemente menos estable de lo que parece, y diseñamos una forma de cuantificar exactamente cuán inestable, en lugar de solo señalarlo con la palabra "piloto".
Las tres se confirmaron, incluso de formas que no anticipamos por completo (ver sección 6).
3. Método
3.1 Diseño del torneo
Ejecutar un round-robin completo entre 12 empresas (todas contra todas) habría requerido 66 duelos —demasiados para un piloto de contenido. Usamos el método del círculo, el algoritmo estándar para programar round-robins parciales en deportes y psicometría, para construir un calendario de 2 rondas donde el grafo resultante de "quién jugó contra quién" es un único ciclo conectado que toca las 12 empresas (SWKS se eliminó del grupo original de 13 nombres —el menor peso en el índice, la menor distorsión al eliminarlo).
Ronda 1: NVDA–ON, AVGO–MCHP, MU–MPWR, AMD–MRVL, INTC–QCOM, TXN–ADI Ronda 2: NVDA–MCHP, ON–MPWR, AVGO–MRVL, MU–QCOM, AMD–ADI, INTC–TXN
Aquí la conectividad no es una formalidad, sino algo crucial: las estimaciones de fuerza de Bradley–Terry se propagan a través del grafo de quién venció a quién, de modo que si el grafo se dividiera en dos grupos desconectados, el modelo no tendría base para comparar a una empresa de un grupo con una del otro. Un único ciclo conectado es la estructura mínima necesaria para clasificar las 12 empresas entre sí, aunque la mayoría de los pares nunca jugaron directamente.
3.2 Agregar victorias/derrotas en una clasificación
A partir de los 12 resultados calculamos dos medidas de fuerza relativa:
- Puntuación Copeland — victorias menos derrotas. Transparente, pero tosca: con solo 2 partidos, la mayoría de las empresas caen en uno de tres grupos (+2, 0 o −2), produciendo amplios empates.
- Calificación Bradley–Terry (BT) — el modelo estándar para datos de comparación pareada (1952; antecesor matemático del sistema Elo). Bajo BT, la probabilidad de que i venza a j es s_i / (s_i + s_j), donde s_i es la fuerza estimada de i. Ajustamos las fuerzas mediante máxima verosimilitud iterativa (el algoritmo MM/Zermelo), lo que permite que la fuerza se propague transitivamente: vencer a un equipo que a su vez venció a un equipo fuerte cuenta más que vencer a un equipo sin historial, incluso sin comparación directa entre las dos empresas indirectamente vinculadas.
Dos registros en este conjunto de datos son "perfectos" en el sentido matemático relevante para BT: una empresa que gana todos los partidos que jugó tiene, sin corrección, una fuerza estimada infinita; una empresa que pierde todos los partidos tiene una fuerza estimada de cero. Ambos casos rompen el modelo. Usamos una regularización estándar —un pequeño número de partidos ficticios contra un oponente promedio de la liga, añadido a cada empresa— que mantiene finita cada estimación. Esto no es un ajuste cosmético; es el mecanismo que hace posible la clasificación con tan pocos datos, y significa que la brecha numérica exacta entre rangos adyacentes no debe sobreinterpretarse (más sobre esto en la sección 6).
Luego añadimos dos clasificaciones más que provienen de los propios informes de cada empresa, independientemente de contra quién se emparejó:
- Múltiplo de valoración implícito por DCF — Valor de Empresa ÷ Ingresos, un resultado del motor DCF de DUEL para cada empresa individualmente (verificado como idéntico en ambos informes de duelo de una empresa, confirmando que no depende del oponente). Un valor más alto significa que el motor de flujo de caja del modelo asigna más valor de empresa por dólar de ingresos, dados los propios inputs de crecimiento, margen y ROIC de esa empresa. Esto no es "potencial de subida frente al precio de mercado" —no se usa ningún precio de mercado en vivo— es una lectura transversal de qué perfiles de flujo de caja premia el modelo.
- Índice de Resiliencia Fundamental (FRI) — nuestro compuesto de calidad de balance, también específico de cada empresa.
4. Resultados
4.1 Resultados del round-robin
| Duelo | Puntuación | Ganador |
|---|---|---|
| NVDA vs ON | 80–20 | NVDA |
| AVGO vs MCHP | 100–0 | AVGO |
| MU vs MPWR | 27–73 | MPWR |
| AMD vs MRVL | 73–27 | AMD |
| INTC vs QCOM | 12–88 | QCOM |
| TXN vs ADI | 57–43 | TXN |
| NVDA vs MCHP | 100–0 | NVDA |
| ON vs MPWR | 12–88 | MPWR |
| AVGO vs MRVL | 100–0 | AVGO |
| MU vs QCOM | 31–69 | QCOM |
| AMD vs ADI | 34–66 | ADI |
| INTC vs TXN | 8–92 | TXN |
4.2 Cuatro clasificaciones, una junto a otra
| Empresa | Récord | Copeland | Rango BT | DCF VE/Ingresos | Rango DCF | Puntuación FRI | Rango FRI |
|---|---|---|---|---|---|---|---|
| TXN | 2-0 | +2 | 1 | 1,90x | 9 | 60 (Moderado) | 11 |
| QCOM | 2-0 | +2 | 2 | 3,54x | 5 | 89 (Alto) | 3 (empate) |
| MPWR | 2-0 | +2 | 3 | 5,27x | 3 | 98 (Alto) | 2 |
| NVDA | 2-0 | +2 | 4 | 19,84x | 1 | 64 (Moderado) | 10 |
| AVGO | 2-0 | +2 | 5 | 16,06x | 2 | 75 (Alto) | 8 |
| ADI | 1-1 | 0 | 6 | 3,87x | 4 | 87 (Alto) | 6 |
| AMD | 1-1 | 0 | 7 | 3,12x | 7 | 100 (Alto) | 1 |
| INTC | 0-2 | -2 | 8 | n/d (VE negativo) | 12 | 32 (Bajo) | 12 |
| MU | 0-2 | -2 | 9 | 0,64x | 11 | 76 (Alto) | 7 |
| ON | 0-2 | -2 | 10 | 1,93x | 8 | 88 (Alto) | 5 |
| MCHP | 0-2 | -2 | 11 | 1,71x | 10 | 73 (Alto) | 9 |
| MRVL | 0-2 | -2 | 12 | 3,45x | 6 | 89 (Alto) | 3 (empate) |
5. Dónde discrepan las tres lentes
TXN ganó ambos duelos y ostenta el rango BT #1, pero se sitúa en el #9 de 12 en el múltiplo DCF y en el #11 en resiliencia (señalado por apalancamiento elevado —deuda/patrimonio cercana a 0,9, cobertura de caja sobre deuda escasa). El mejor historial de valoración relativa del torneo pertenece a una de las historias más débiles de valor absoluto y balance del grupo.
MRVL es casi una imagen especular: último en BT, pero empatado en el #3 en resiliencia (FRI 89) y en la mitad de la tabla (#6) en el múltiplo DCF. Una lectura puramente relativa no dice casi nada preciso sobre el balance de MRVL.
AMD se ubica en el medio tanto en su historial relativo (1-1) como en el múltiplo DCF (#7), pero tiene el mejor puntaje de resiliencia individual del sector (FRI 100 —sin contradicciones señaladas, puntuación completa en cada submétrica). Nada de esto es visible a partir de a quién venció AMD.
NVDA y AVGO son los dos nombres donde la capa DCF coincide con la capa relativa (#1 y #2 en ambas) —pero la resiliencia diverge. NVDA cae al #10 en FRI, impulsado por una métrica de Autonomía de Liquidez muy por debajo del umbral de "colchón sólido": un compromiso real entre fuerza de crecimiento/valoración y colchón de balance, no ruido.
INTC es el caso de control: último o casi último en todas las lentes, y la única empresa donde el motor DCF devuelve directamente un valor de empresa negativo (un flujo de caja libre negativo rompe el modelo en lugar de simplemente bajar la cifra). Cuando el panorama subyacente es genuinamente débil en todos los aspectos, los tres métodos coinciden —lo cual es en sí mismo informativo: sugiere que la divergencia observada en otros casos es una señal sobre fundamentales genuinamente mixtos, no el modelo discrepando aleatoriamente consigo mismo.
6. ¿Cuánto deberías confiar en el puesto #1?
Antes de tratar "TXN ocupa el #1" como un hallazgo sobre TXN, vale la pena precisar qué está impulsando realmente esa cifra.
Las dos victorias de TXN fueron contra INTC (0-2, sin victorias en ninguna parte de la red) y ADI (1-1 —cuya única credencial es una sola victoria sobre AMD). En un modelo Bradley–Terry, una victoria sobre un equipo que a su vez ha vencido a alguien cuenta más que una victoria sobre un equipo sin historial, porque la fuerza se propaga transitivamente por el grafo. NVDA, AVGO, QCOM y MPWR —los otros cuatro equipos 2-0— vencieron cada uno a dos oponentes que estaban 0-2 sin victorias en ninguna parte de la red. TXN es el único equipo 2-0 cuya segunda victoria fue contra un oponente (ADI) que llevaba una victoria propia y vigente. Ese único vínculo indirecto es lo que separa el rango BT #1 de TXN de un cuádruple empate en la cima.
Eso no es un defecto del método —es exactamente para lo que está diseñado Bradley–Terry. Pero también es exactamente el tipo de resultado que debería hacerte dudar de leer demasiado en un rango basado en 2 partidos por empresa. Para cuantificar esa duda en lugar de solo afirmarla, ejecutamos una verificación de Monte Carlo: simular 12 empresas con "fuerzas reales" aleatorias, ejecutar el mismo calendario del método del círculo, y preguntar con qué frecuencia el #1 de Bradley–Terry y el #1 simple de Copeland discrepan, únicamente por variación de muestreo, en distintas longitudes de calendario (4.000 torneos simulados por punto de datos):
| Rondas por empresa | BT y Copeland discrepan en el #1 |
|---|---|
| 2 (este piloto) | 64,4 % |
| 4 | 34,4 % |
| 6 | 25,2 % |
| 11 (round-robin completo) | 4,9 % |
Con 2 rondas, qué método uses para "quién es el #1" está cerca de ser una moneda al aire en cuanto a si coincide con el método más simple basado en conteo —lo que muestra que la sofisticación de Bradley–Terry todavía no compra una respuesta estable en este tamaño de muestra, solo una inestable de otra manera. Esa inestabilidad es una propiedad del tamaño de la muestra, no de TXN en particular, y es exactamente por eso que presentamos esto como un hallazgo piloto por revisar con más datos, no como una afirmación confirmada de líder sectorial.
7. ¿Cuántas rondas se necesitarían en realidad?
La sección 6 muestra que el puesto #1 es inestable a 2 rondas. La siguiente pregunta natural —y la que este artículo se propuso responder cuantitativamente en lugar de cualitativamente— es: ¿cuántas rondas serían suficientes, y qué se gana en cada paso?
Simulamos torneos round-robin del mismo diseño de método del círculo con 12 empresas, en longitudes de calendario de 1 ronda hasta el round-robin completo de 11 rondas (cada empresa juega contra cada otra exactamente una vez), asignando fuerzas "reales" aleatorias en cada una de 3.000 torneos simulados por fila. Luego medimos con qué precisión la clasificación Bradley–Terry resultante coincidía con el orden de fuerza real (conocido, en la simulación):
| Rondas por empresa | Duelos totales (12 empresas) | Correlación de rango con el orden real (Spearman) | Tasa de identificación del top 3 | % de empresas con récord "perfecto" |
|---|---|---|---|---|
| 1 | 6 | 0,32 | 37,0 % | 100 % |
| 2 (este piloto) | 12 | 0,47 | 48,5 % | 56,7 % |
| 3 | 18 | 0,55 | 51,1 % | 34,5 % |
| 4 | 24 | 0,60 | 55,9 % | 22,8 % |
| 5 | 30 | 0,65 | 59,4 % | 16,1 % |
| 6 | 36 | 0,68 | 60,6 % | 11,2 % |
| 8 | 48 | 0,74 | 64,2 % | 6,4 % |
| 11 (round-robin completo) | 66 | 0,78 | 66,9 % | 3,1 % |
Destacan dos cosas. Primero, el diseño piloto usado aquí (2 rondas) se sitúa en una correlación de rango de aproximadamente 0,47 con el orden "real" —útil para señalar niveles amplios, no confiable para afirmar un #1 específico. Segundo, más de la mitad del campo (56,7 %) termina un torneo de 2 rondas con un récord matemáticamente "perfecto" de 2-0 o 0-2 —lo cual suena decisivo pero, según la sección 6, es exactamente la condición que hace inestable el orden de rango individual, ya que un récord perfecto no contiene información sobre cuánto mejor es una empresa, solo que ganó cada partido que le tocó jugar.
Leyendo la tabla como guía de planificación para futuros torneos de este tipo:
- 1–2 rondas: económico, rápido, bueno para señalar niveles amplios (ganadores claros frente a rezagados claros) en contenido construido alrededor de un piloto o un solo ciclo de publicación. La ubicación individual dentro del nivel superior o inferior no debe tratarse como definitiva.
- 3–4 rondas: significativamente mejor (correlación ~0,55–0,60) a un costo adicional moderado (18–24 duelos); un mínimo razonable si la clasificación en sí, y no solo la historia de divergencia con el DCF, es el objetivo del artículo.
- 5–6 rondas: un punto medio funcional (correlación ~0,65–0,68) entre el rigor pleno a nivel de grupo y el costo de producción de ejecutar docenas de duelos.
- 8+ rondas, hasta el round-robin completo de 66 duelos: rendimientos decrecientes por cada ronda adicional, pero el único régimen en el que se puede defender un rango numerado específico (en lugar de solo un nivel) con confianza real.
8. ¿Resuelve esto la crítica de la Parte 1?
Estructuralmente, sí, en parte: agregar 12 duelos pareados en una red conectada, y puntuar a cada empresa contra la fuerza implícita de todo el grupo en lugar de contra un oponente arbitrario, es una mejora metodológica genuina respecto a un solo duelo —es lo que realmente exige el "comparar con un grupo de comparables" de la valoración relativa clásica, traducido a estadística de comparación pareada.
Empíricamente, la respuesta es más matizada, y la tabla de la sección 7 es la versión honesta de ese matiz. El diseño específico de 2 rondas usado aquí reduce —pero no elimina— la crítica original. La posición de una empresa en la clasificación de este piloto es más informativa que el ganador de un solo duelo, pero según las secciones 6 y 7, sigue estando más cerca de una agrupación tosca en niveles que de un rango preciso y estable. La crítica de la Parte 1 (sección 2.4) se lee mejor ahora como: "resuelta en tipo, no aún en grado" —el método para comparar con un grupo de comparables existe y funciona; ejecutarlo a un tamaño de muestra que haga confiables las ubicaciones individuales es un costo separado y cuantificable, mostrado arriba.
9. Conclusiones
La divergencia relativo/absoluto/resiliencia de la Parte 1 no es un artefacto de elegir un par en particular. Reaparece a escala sectorial: TXN (#1 relativo, #9 DCF, #11 resiliencia) y MRVL (#12 relativo, #6 DCF, #3 resiliencia) muestran brechas de 6 a 8 puestos entre lentes que miden cosas genuinamente distintas.
La resiliencia es, como se esperaba (H2), la más independiente de las tres lentes. El puntaje #1 en resiliencia de AMD coexiste con un historial relativo y un múltiplo DCF mediocres; la posición compartida #1/#2 de NVDA y AVGO en relativo y DCF coexiste con rangos de resiliencia de #10 y #8. Una puntuación alta en factores de crecimiento y margen, o en un múltiplo de flujo de caja DCF, casi no te dice nada sobre el colchón de balance.
El único caso sin divergencia (INTC) es también el único caso de dificultad inequívoca —último o casi último en todas las lentes, y la única empresa donde la salida del motor DCF es degenerada (valor de empresa negativo) en lugar de simplemente baja. Esto es evidencia de que la divergencia observada en otros casos refleja panoramas subyacentes genuinamente mixtos, no ruido en los métodos de puntuación en sí.
Un piloto de 2 rondas es direccionalmente útil e individualmente inestable, y ahora esto se mide en lugar de afirmarse. La simulación muestra una correlación de rango de ~0,47 con el orden "real" en este tamaño de diseño, una probabilidad del 64,4 % de que un método de conteo más simple (Copeland) hubiera coronado a un #1 distinto por pura variación de muestreo, y que el 56,7 % del campo termina con un récord "perfecto" de 2-0 o 0-2, pobre en información. El puesto #1 en este piloto (TXN) descansa sobre un único vínculo indirecto en el grafo de comparación (su victoria sobre ADI, cuya única credencial es una sola victoria sobre AMD) —una ilustración de libro de texto de exactamente esta inestabilidad, no un defecto específico de TXN.
La crítica de par-frente-a-grupo-de-comparables de la Parte 1 está estructuralmente abordada, pero en la práctica solo parcialmente retirada. El método para agregar muchos duelos en una clasificación relativa al grupo existe y funciona; según la tabla de la sección 7, hacer confiables las ubicaciones de rango individuales (no solo las de nivel) requiere aproximadamente 5–8 rondas (30–48 duelos) en lugar de 2 —una cifra concreta y reutilizable para planificar el siguiente torneo de este tipo, en lugar de un vago llamado a "más datos".
Este es un artículo de metodología, no un consejo de inversión. Todas las cifras provienen de informes públicos de la SEC EDGAR (10-K/10-Q).
Toda valoración de una acción termina respondiendo a una de dos preguntas distintas, y la mayoría de los debates sobre "qué método es correcto" ocurren porque la gente no se da cuenta de que está discutiendo preguntas diferentes.
Este artículo repasa primero la teoría y luego la pone a prueba con números reales — NVIDIA (NVDA) frente a AMD (AMD), Google (GOOGL) frente a Meta (META), Amazon (AMZN) frente a Walmart (WMT) — usando una herramienta que construí y que extrae los datos fundamentales directamente de los informes 10-K/10-Q de la SEC. Sin estimaciones de analistas, sin sentimiento de mercado, sin acción del precio — solo los informes oficiales.
Parte 1 — Dos maneras de preguntar "¿Cuánto vale esta empresa?"
La valoración intrínseca (absoluta) construye el valor de una empresa de dentro hacia fuera — proyecta los flujos de caja futuros, descuéntalos a una tasa que refleje el riesgo, y ya está. Esto se remonta a The Theory of Investment Value (1938) de John Burr Williams: un activo vale el valor presente de lo que te pagará. El DCF, los modelos de descuento de dividendos y los modelos de ingreso residual viven aquí.
La valoración relativa nunca valora la empresa por sí sola — la valora frente a sus comparables, asumiendo que el mercado ha fijado el precio de negocios similares de forma aproximadamente correcta, y la brecha entre tu objetivo y el grupo es la señal. Los múltiplos (PER, EV/EBITDA) y los sistemas de ranking entre pares pertenecen aquí.
Ninguna de las dos es "más correcta". Se apoyan en supuestos distintos sobre lo que se puede saber. La valoración absoluta asume que puedes pronosticar mejor que el mercado. La valoración relativa asume que el mercado tiene razón en promedio, y que tu trabajo es detectar la anomalía.
Dónde brilla el DCF, y dónde se rompe
Es el único método que deriva el valor del verdadero motor generador de caja del negocio, independientemente de lo que alguien esté pagando por una empresa comparable. Eso es poderoso cuando sectores enteros se vuelven locos (2000, 2021). El problema — bien documentado por Aswath Damodaran — es que los resultados del DCF son absurdamente sensibles a tres inputs: la tasa de crecimiento, la tasa de descuento y el valor terminal. Solo el valor terminal suele representar entre el 60 % y el 80 % del valor total de la empresa, construido sobre una única estimación puntual de crecimiento perpetuo. Obtienes una cifra precisa al centavo, construida sobre un supuesto que nadie puede verificar.
Dónde brillan los múltiplos, y dónde se rompen
Son rápidos, escalan a cientos de empresas y capturan información que una hoja de cálculo no recoge fácilmente — calidad de la gestión, riesgo regulatorio, sentimiento sectorial. Su debilidad estructural es la circularidad: la valoración relativa solo funciona si el grupo de comparables está bien valorado en promedio. Si todo un sector está inflado, la valoración relativa confirmará alegremente que tu objetivo es "barato frente a sus comparables", aunque todo el grupo esté caro frente a la realidad.
Tabla 1 — Comparación directa
| Criterio | Valoración Absoluta (DCF / DDM / RIM) | Valoración Relativa (Múltiplos / Scoring entre pares) |
|---|---|---|
| Base teórica | Valor presente de los flujos de caja futuros (Williams, 1938) | Ley del precio único, eficiencia de mercado en forma débil |
| Fuente de datos | Proyecciones del desempeño futuro de la propia empresa | Datos actuales/históricos de empresas comparables |
| Dependencia del mercado | Independiente del precio actual | Totalmente dependiente — el valor es función de los precios de los comparables |
| Número de supuestos críticos | Alto (crecimiento, WACC, crecimiento terminal) | Bajo (elección del grupo de comparables, ponderaciones) |
| Sensibilidad al error | Muy alta — el valor terminal domina el EV | Moderada — repartida entre el grupo de comparables |
| Riesgo de sesgo sistemático | Optimismo de los analistas en las proyecciones de crecimiento | Circularidad — un sector mal valorado se autoconfirma |
| Riesgo específico de la empresa | Explícito (vía WACC, calidad del flujo de caja) | Habitualmente implícito o ausente |
| Velocidad / escalabilidad | Baja — intensiva en trabajo por empresa | Alta — aplicable trivialmente a decenas de nombres |
| Transparencia para el usuario | Baja salvo que se revelen los supuestos | Alta — "más barato que los comparables" es intuitivo |
| Resiliencia ante burbujas sectoriales | Teóricamente resiliente | Vulnerable — hereda la mala valoración del sector |
| Usuario típico | Peritos, inversores value de largo plazo | Analistas sell-side, screening minorista |
Parte 2 — Probar ambos métodos sobre las mismas empresas, al mismo tiempo
En lugar de elegir un método, construí una herramienta que ejecuta ambos en paralelo sobre los mismos datos de la SEC, además de una tercera capa que mide la resiliencia del balance. Tres informes separados, tres preguntas separadas:
- Battle Report (relativo) — 8 métricas fundamentales (Crecimiento de Ingresos, Margen de Flujo de Caja Operativo, ROIC, Sloan Ratio, Rotación de Activos, Rotación de Cuentas por Cobrar, Margen Operativo, Margen de FCF), ponderadas en un puntaje de 0 a 100 por cada lado.
- DCF Report (absoluto) — un DCF completo a 3 años con crecimiento ajustado por calidad: una penalización por Sloan Ratio para contabilidad de devengo agresiva, un multiplicador de ROIC que escala el crecimiento proyectado según la eficiencia del capital, y un multiplicador de margen de FCF para la calidad de conversión de caja. El WACC se deriva de un nivel de ROIC, no de la volatilidad histórica del precio.
- Resilience Report — un Índice de Resiliencia Fundamental (0–100) construido a partir de la cobertura de caja sobre deuda, la autosuficiencia de inversión (FCF/CapEx), la calidad de las ganancias (CFO/Resultado Operativo) y la autonomía de liquidez, con una matriz de consistencia que señala contradicciones internas.
Siendo transparente sobre los límites de este enfoque: no hay tabla de sensibilidad ni rango de Monte Carlo en la salida del DCF (una limitación conocida frente a un modelo de estimación puntual completo), no hay una prima de riesgo país explícita (sin problema para grandes empresas de EE. UU., una carencia para empresas internacionales), y la capa relativa compara un par a la vez en lugar de una mediana de un grupo completo de comparables. Nada de esto invalida las cifras — solo significa que deben leerse como evidencia direccional, no como verdad absoluta.
Parte 3 — El caso de estudio: NVIDIA contra AMD
El puntaje relativo: 92–8, "Dominante", a favor de NVIDIA.
| Métrica | NVDA | AMD | Ponderación |
|---|---|---|---|
| Crecimiento de Ingresos (CAGR 3A) | 100,05 % | 13,64 % | 16 % |
| Margen de Flujo de Caja Operativo | 47,57 % | 22,26 % | 15 % |
| ROIC | 51,01 % | 4,46 % | 15 % |
| Margen Operativo | 60,38 % | 10,66 % | 12 % |
| Margen de FCF | 47,50 % | 19,44 % | 12 % |
| Rotación de Activos | 0,83x | 0,43x | 10 % |
| Rotación de Cuentas por Cobrar | 5,30x | 5,74x | 8 % |
Una brecha de ROIC de 51 % frente a 4,5 % no es un error de redondeo. En términos puramente operativos, esto no está ni cerca.
La cifra absoluta cuenta una historia distinta:
| Parámetro | NVDA | AMD |
|---|---|---|
| Valor de Empresa (T0) | 4.285,24 B$ | 108,03 B$ |
| Valor Justo por acción (T0) | 176,47 $ | 67,72 $ |
| WACC (según nivel de ROIC) | 8,95 % | 11,56 % |
| Valor Justo, +3 años | 202,24 $ (+14,6 %) | 83,98 $ (+24,0 %) |
A pesar de perder el duelo 8 a 92, el potencial de subida a 3 años modelado para AMD es mayor. El dominio de NVIDIA ya está incorporado en un valor de empresa de ~4,3 billones de dólares; incluso con la tasa de crecimiento máxima del modelo (35 %), la subida porcentual desde una base ya enorme es menor que el crecimiento compuesto, más modesto, de AMD desde una base mucho más baja. La valoración relativa te dice quién está ganando ahora mismo. El DCF te dice cuánto ya has pagado por esa victoria.
La capa de resiliencia añade un tercer giro inesperado:
| Métrica | NVDA | AMD |
|---|---|---|
| Índice de Resiliencia (FRI) | 64 — Moderado | 100 — Alto |
| Cobertura de Caja sobre Deuda | 12,24x | 4,12x |
| Autosuficiencia de Inversión (FCF/CapEx) | 739,39x | 6,91x |
| Calidad de las Ganancias (CFO/Resultado Operativo) | 0,79x — señalado | 2,09x |
| Autonomía de Liquidez | 0,5 años — señalado | Infinita |
Una empresa que acaba de ganar el duelo 92–8 y tiene un valor de empresa derivado del DCF de 4,28 billones de dólares obtiene un puntaje de resiliencia más bajo que la empresa a la que aplastó. Vale una salvedad: con 102.700 millones de dólares en flujo de caja operativo, nadie piensa en serio que NVIDIA tenga un problema de liquidez — la métrica de autonomía aquí es casi con certeza un artefacto de fórmula sobre una estructura de balance para la que la métrica no fue diseñada. Pero la señal de calidad de las ganancias (el resultado operativo superando al flujo de caja operativo) es una señal real, aunque menor, que vale la pena conocer.
Verificado de forma cruzada con dos pares más, el mismo día:
| Par | Puntaje Relativo del Duelo | Índice de Resiliencia (FRI) | Subida DCF (+3A) |
|---|---|---|---|
| NVDA vs AMD | 92 : 8 (NVDA) | 64 vs 100 — AMD más alto | NVDA +14,6 % vs AMD +24,0 % |
| GOOGL vs META | 10 : 90 (META) | 85 vs 83 — prácticamente igual | GOOGL +18,2 % vs META +16,2 % |
| AMZN vs WMT | 55 : 45 (AMZN) | 100 vs 71 — AMZN más alto | AMZN +18,6 % vs WMT +18,7 % — igual |
El mismo patrón, tres veces por separado: un puntaje relativo desequilibrado no predice de forma confiable ni el ranking de resiliencia ni el ranking de retorno absoluto.
Conclusión
La valoración relativa responde a "qué negocio es operativamente más fuerte ahora mismo" — y hace bien ese trabajo. La valoración absoluta responde a "cuánto de esa fortaleza ya está incorporado en el precio". Una capa de resiliencia responde a "qué pasa si las condiciones se deterioran". Son tres preguntas distintas, y tratar cualquiera de ellas como una respuesta completa es donde la mayoría de los debates de valoración — profesionales y minoristas por igual — se equivocan.
Este es un artículo de metodología, no un consejo de inversión. Todas las cifras provienen de informes públicos de la SEC EDGAR (10-K/10-Q).