Saham mana yang menang?
Masukkan dua ticker, DUEL akan membandingkannya dengan 8 faktor fundamental berbasis data SEC EDGAR dan menunjukkan pemenang relatif dalam hitungan detik.
Coba DUELApa yang DUEL lakukan
Bandingkan dua saham
Bandingkan dua perusahaan publik AS mana pun dalam hitungan detik.
8 faktor fundamental
Pertumbuhan pendapatan, ROIC, margin kas operasional, dan lainnya — berbasis data SEC.
Perbandingan relatif
Bukan skor mutlak, tetapi jawaban atas saham mana yang lebih kuat saat ini.
Gratis + PRO
5 duel gratis per hari; dengan PRO, duel tak terbatas dan bobot faktor kustom.
Cara Pakai
Masukkan dua ticker
Klik DUEL
Lihat hasil dan analisis lengkap
Artikel Metodologi
Konversi kas, diagnostik leverage, dan lintasan alokasi modal – bukti dari dokumen SEC perusahaan pembanding AS non-keuangan berkapitalisasi besar. Riset metodologi deskriptif. Bukan nasihat investasi.
Abstrak
Satu skor faktor tunggal memberi tahu investor siapa yang lebih kuat. Skor itu tidak memberi tahu apakah kekuatan tersebut dibangun dengan cara yang sama di kedua sisi perbandingan, atau apakah gambaran tahun ini sedang mendekati atau menjauhi gambaran tahun lalu. Makalah ini mengajukan pertanyaan yang lebih sempit dan lebih bersifat diagnostik: pada sepuluh pasangan perusahaan pembanding non-keuangan dari delapan sektor GICS, apakah tingkat faktor statis suatu perusahaan selaras dengan (a) indikator diagnostik struktural atas akuntansinya (laba di atas kertas, ekuitas tidak positif, penyedotan oleh CapEx, tidak adanya bantalan pengaman), (b) arah tahun-ke-tahun faktor margin dan pertumbuhannya, dan (c) ke mana kas riilnya mengalir selama tiga tahun fiskal terakhir? Kami menggabungkan delapan faktor turunan SEC, empat indikator diagnostik biner, delta tahunan periode sebelumnya yang dihitung langsung dari 10-K yang berurutan, peta posisi sektor yang dibangun di atas keluarga faktor yang sama, serta catatan alokasi modal tiga tahun (dividen, pembelian kembali saham, M&A, penerbitan saham, utang bersih, kas) untuk dua puluh perusahaan. Tiga temuan menonjol. Pertama, indikator laba di atas kertas tidak memprediksi duel yang kalah maupun cerita kas yang memburuk: dua kasus paling jelas dalam panel ini (Coca-Cola, Chevron) sama-sama memenangkan perbandingan berpasangannya dan sama-sama memperbaiki konversi kas operasionalnya dari tahun ke tahun, sehingga indikator ini informatif tentang struktur akuntansi, bukan tentang lintasan atau tentang siapa yang menang. Kedua, ekuitas buku yang tidak positif bukanlah satu cerita, melainkan dua: McDonald's dan Starbucks memiliki indikator yang sama dan duel 50–50 yang identik, tetapi delta periode sebelumnya bergerak ke arah berlawanan, dan hanya satu dari dua pasangan yang benar-benar dapat dibedakan ketika rasio Debt/Equity itu sendiri tidak tersedia. Ketiga, catatan alokasi modal tiga tahun secara rutin menjawab pertanyaan yang dibiarkan terbuka oleh satu potret faktor: apakah margin arus kas bebas yang dilaporkan mencerminkan pengembalian modal yang bersifat diskresioner, reinvestasi, atau bantalan yang secara struktural tipis di hadapan lintasan pembakaran kas. Kami memperlakukan ini sebagai diagnostik deskriptif atas perusahaan pembanding berdasarkan dokumen publik, bukan sebagai latihan prediksi imbal hasil atau market timing, dan kami menyatakan batas itu secara eksplisit sepanjang tulisan.
1. Pendahuluan
Perbandingan relatif berpasangan antara dua perusahaan pada faktor-faktor turunan SEC yang sama, yang menjadi pokok bahasan artikel pendamping di situs ini, memecahkan masalah tertentu: perbandingan itu meniadakan derau sektoral dan makroekonomi yang mencemari setiap rasio yang berdiri sendiri, sehingga pembaca membandingkan sinyal dengan sinyal, bukan tingkat dengan tingkat. Artikel pendamping kedua menunjukkan bahwa delapan faktor di balik perbandingan tersebut bukanlah delapan informasi yang saling bebas; melalui analisis komponen utama pada himpunan awal delapan faktor, kedelapannya meringkas menjadi empat komponen yang berbeda secara empiris: konversi kas, efisiensi modal, pertumbuhan, dan kualitas akrual. Himpunan faktor yang kini digunakan telah mengganti Receivables Turnover (perputaran piutang) dengan Debt/Equity, yang diperlakukan produk sebagai kelompok kelima yang dilaporkan terpisah di samping keempat kelompok yang sama. Kami memakai taksonomi lima kelompok yang berlaku saat ini (Growth, yaitu pertumbuhan; Margin Conversion, yaitu konversi margin menjadi kas; Capital Efficiency, yaitu efisiensi modal; Accrual Quality, yaitu kualitas akrual; dan Financial Strength, yaitu kekuatan keuangan) di sepanjang makalah ini setiap kali faktor dikelompokkan, termasuk dalam membaca selisih pada Relative Price Chart (grafik harga relatif) di Bagian 6.5. Kedua artikel tersebut menjawab pertanyaan tentang seberapa besar bobot yang semestinya dipikul tiap faktor dan tentang bagaimana kedua perusahaan saat ini dibandingkan pada himpunan faktor tersebut.
Keduanya tidak menjawab pertanyaan ketiga yang sama praktisnya: apakah gambaran itu konsisten? Sebuah perusahaan dapat menampilkan margin operasi yang menarik sementara konversi kasnya jauh tertinggal, sebuah pola yang layak ditandai dengan sendirinya, terlepas dari sisi duel mana perusahaan itu berada. Sebuah perusahaan dapat menampilkan rasio Debt/Equity tepat nol bukan karena tidak memiliki leverage, melainkan karena ekuitas bukunya sendiri telah menjadi negatif sehingga rasio tersebut tidak dapat dihitung. Margin arus kas bebas yang dilaporkan sebuah perusahaan tahun ini dapat merupakan hasil perbaikan sejati dibandingkan dokumen tahun lalu, atau hasil kemunduran sejati yang tertutupi oleh program pembelian kembali yang lebih kecil. Tak satu pun dari hal ini terlihat dari satu skor lintas-seksi. Semuanya menjadi terlihat begitu empat hal diletakkan berdampingan untuk pasangan yang sama: tingkat faktor statis, sekumpulan kecil indikator diagnostik struktural, arah tahun-ke-tahun faktor yang sama menurut 10-K sebelumnya, dan ke mana kas riil perusahaan mengalir selama tiga tahun fiskal terakhir.
Sumbangan makalah ini adalah memformalkan diagnostik empat bagian tersebut (indikator, delta periode sebelumnya, geometri peta posisi, dan alokasi modal tiga tahun) dalam satu kerangka deskriptif, dan menerapkannya pada irisan lintas-seksi yang sengaja dibuat beragam, yakni sepuluh pasangan perusahaan pembanding non-keuangan, bukan pada satu studi kasus. Kami tidak mengklaim bahwa diagnosis yang dihasilkan memprediksi imbal hasil, ataupun bahwa ia merupakan taksonomi lengkap dari semua pola yang dapat dihasilkan dokumen sebuah perusahaan. Kami mengklaim bahwa keempat bagian itu, bila dibaca bersama, memberi pembaca perbandingan berpasangan lebih dari sekadar jumlah bagian-bagiannya: pembaca dapat bertanya bukan hanya "siapa yang lebih kuat", tetapi juga "apakah cerita perusahaan ini konsisten secara internal, dan apakah ia kian konsisten atau kurang konsisten seiring waktu".
2. Tinjauan Pustaka
Literatur tentang kualitas akrual dimulai dengan Sloan (1996), yang menunjukkan bahwa komponen akrual dari laba secara sistematis kurang persisten dibandingkan komponen kasnya dan bahwa pasar bereaksi kurang memadai terhadap perbedaan tersebut. Dechow, Ge, dan Schrand (2010) mengulas literatur kualitas laba yang lebih luas dan berbagai proksi (akrual, perataan, ketepatan waktu, persistensi) yang lahir dari titik tolak itu; indikator laba di atas kertas kami (margin kas operasi, Operating Cash Margin atau OCM, di bawah pecahan tetap dari margin operasi, OM) dan faktor Sloan Ratio kami berada tepat di dalam tradisi ini, tetapi diterapkan pada tingkat satu perbandingan pembanding dan bukan dalam regresi lintas-seksi. Ohlson (1995) dan kerangka laba residual, sebagaimana dirangkum Penman dalam Financial Statement Analysis, mendasari perlakuan terhadap ekuitas buku dan tandanya sebagai hal yang informatif dengan sendirinya, bukan sebagai penyebut yang diterima begitu saja; indikator ekuitas tidak positif kami adalah penerapan langsung dan sengaja kasar dari gagasan ini: ketika penyebut rasio leverage telah menjadi negatif, rasio itu tidak lagi menjadi sinyal leverage dan berubah menjadi sinyal jenis lain (tentang akumulasi kerugian atau intensitas pembelian kembali yang berkelanjutan) yang semestinya terlihat disebutkan oleh pembaca, bukan dihapus diam-diam. Lev dan Nissim (2006) meninjau kembali anomali akrual dengan data yang lebih baru dan komponen akrual yang lebih terperinci, serta menguatkan bahwa muatan ekonomi akrual tidak seragam di seluruh subkomponennya, sebuah kehati-hatian yang kami bawa ke indikator akrual satu-rasio kami sendiri, yang kami perlakukan sebagai penyaring kasar dan bukan diagnosis lengkap.
Pada sisi pembayaran, Grullon dan Michaely (2002, 2004) mendokumentasikan pergantian jangka panjang dari dividen ke pembelian kembali saham dalam kebijakan pembayaran di AS serta implikasinya terhadap cara pasar semestinya membaca pemotongan atau kenaikan salah satunya; hal ini mendasari pembacaan catatan alokasi modal tiga tahun kami sebagai identitas akuntansi yang utuh (arus kas bebas terhadap dividen, pembelian kembali, M&A, penerbitan, dan utang bersih), alih-alih menelaah pembelian kembali atau dividen secara terpisah. Literatur yang lebih luas tentang kendala pendanaan (diringkas dalam berbagai bentuk, misalnya pada Almeida, Campello, dan Weisbach tentang nilai likuiditas) melandasi perlakuan kami terhadap saldo kas perusahaan yang membakar kas, dibagi laju pembakarannya, sebagai sinyal ketahanan kas (runway) dan bukan sinyal valuasi.
Terakhir, kami secara eksplisit mengikuti panduan literatur XBRL dan pelaporan SEC mengenai celah cakupan tag: tidak semua perusahaan menandai setiap konsep secara identik, "mergers and acquisitions" dan "operating income" khususnya ditandai dengan tingkat kerincian yang berbeda secara nyata antarpelapor, dan tag yang hilang adalah fakta tentang ketersediaan data dalam pengajuan XBRL pelapor tertentu, bukan bukti bahwa aktivitas yang mendasarinya tidak terjadi. Kami memperlakukan tanda strip dalam tabel kami sendiri secara sejalan, dan kembali ke hal ini secara eksplisit di bagian Keterbatasan.
3. Pertanyaan Penelitian dan Hipotesis
RQ1. Dalam konfigurasi apa OCM tertinggal dari OM cukup jauh hingga memicu indikator laba di atas kertas (OCM di bawah 0.7 kali OM), dan apakah konfigurasi itu bersamaan dengan (a) lintasan memburuknya konversi kas dari tahun ke tahun atau (b) program pembelian kembali yang agresif yang dipertahankan di atas basis arus kas bebas yang lemah?
RQ2. Seberapa sering Debt/Equity tidak tersedia karena ekuitas buku itu sendiri tidak positif, dan apakah ketidaktersediaan itu selaras dengan riwayat alokasi modal yang didominasi pembelian kembali saham kumulatif (cerita spesifik yang hendak ditampilkan oleh indikator ekuitas tidak positif), bukan sekadar data yang hilang?
RQ3. Apakah peta posisi sektor (Sustainable Growth, yaitu pertumbuhan berkelanjutan, pada sumbu x; Quality-Adjusted Cash Margin, yaitu margin kas yang disesuaikan kualitas, pada sumbu y; warna titik menurut Debt/Equity) menghasilkan gambaran visual yang konsisten dengan rincian faktor dan delta periode sebelumnya untuk sisi "lebih kuat" dan "lebih lemah" dari tiap duel?
RQ4. Apakah alokasi modal tiga tahun yang hanya berbasis 10-K menambahkan informasi yang tidak terlihat dalam satu potret lintas-seksi delapan faktor, misalnya dengan memisahkan margin arus kas bebas tinggi yang didorong distribusi berbasis pembelian kembali dari yang didorong reinvestasi, atau dengan membedakan perusahaan pembakar kas dengan runway panjang dari yang mendekati kehabisan?
RQ5 (hanya deskriptif). Pada jendela yang terlihat dalam grafik harga relatif, apakah arah rasio harga antara dua perusahaan pembanding selaras dengan arah yang tersirat dari selisih fundamental antarkelompok faktornya, atau harga dan fundamental menyimpang? Pertanyaan ini dimasukkan demi kelengkapan dan tidak dibaca sebagai sinyal perdagangan.
H1. Indikator laba di atas kertas lebih sering berasosiasi dengan delta periode sebelumnya yang netral hingga negatif pada margin FCF atau Sloan Ratio daripada dengan tren konversi kas yang jelas membaik.
H2. Ekuitas tidak positif secara sistematis berasosiasi dengan pembelian kembali kumulatif yang besar dalam catatan alokasi modal, dan tidak boleh dibaca sebagai "leverage rendah" hanya karena suatu rasio tidak dapat dihitung.
H3. Titik-titik pada kuadran pertumbuhan tinggi dan kualitas kas tinggi di peta posisi lebih sering sesuai dengan arus kas bebas yang tidak negatif dan pengembalian modal yang aktif daripada dengan pertumbuhan pendapatan semata.
H4. Delta periode sebelumnya yang menguntungkan pada metrik terbalik (Sloan Ratio, Debt/Equity, yang penurunannya adalah perbaikan) merupakan sinyal "penguatan" yang lebih informatif daripada tingkat statis metrik yang sama bila berdiri sendiri.
H5. Lintasan alokasi modal tiga tahun menjelaskan sebagian dari apa yang dibiarkan tak terjelaskan oleh margin FCF statis, yaitu ke mana kas sebenarnya mengalir: pelunasan utang, pembelian kembali, M&A, atau penumpukan.
4. Kerangka Kelembagaan dan Pengukuran
Seluruh data bersumber dari company facts SEC EDGAR (pengajuan 10-K; 10-Q di tempat yang dinyatakan secara eksplisit, untuk nilai faktor "terbaru" pada grafik harga relatif) melalui mesin perbandingan di duelstocks.com. Delapan faktor masuk ke setiap skor berpasangan dengan bobot bawaan: pertumbuhan pendapatan 18%, margin operasi (OM) 9%, Operating Cash Margin (OCM) 9%, margin FCF 9%, ROIC 17%, Asset Turnover 7%, Sloan Ratio 17%, Debt/Equity 14%. Pertumbuhan pendapatan diukur sebagai tingkat pertumbuhan tahunan majemuk (CAGR) tiga tahun; Sloan Ratio dan Debt/Equity sama-sama dibalik sebelum diberi skor, sehingga pada keduanya nilai yang lebih rendah adalah yang lebih kuat. Untuk setiap faktor, nilai mentah kedua perusahaan masuk ke normalisasi lunak, t = (a' − b') / (|a'| + |b'| + ε), N_a = 0.5 + 0.5·t, N_b = 0.5 − 0.5·t, sehingga selisih yang sempit menghasilkan hasil yang hampir seri dan selisih yang lebar menghasilkan hasil yang hampir mutlak, bukan alokasi bobot dengan prinsip semua-atau-tidak-sama-sekali. Skor akhir adalah 100 kali jumlah tertimbang nilai N.
Empat indikator struktural didefinisikan pada himpunan faktor yang sama dan dievaluasi terlepas dari skor berpasangan:
- Laba di atas kertas (Paper profits) – OCM < OM × 0.7. Perusahaan yang margin operasi akuntansinya jauh di atas kas yang sebenarnya dikonversi oleh operasinya.
- Ekuitas tidak positif (Non-positive equity) – ekuitas buku ≤ 0, sehingga Debt/Equity tidak dapat dihitung; sinyal leverage bukan rasio biasa dan harus dibaca dari riwayat alokasi modal.
- Penyedotan oleh CapEx (CapEx vacuum) – margin FCF < OCM × 0.3. Penghasilan kas operasi yang hampir seluruhnya diserap belanja modal sebelum menjadi arus kas bebas.
- Tidak ada bantalan pengaman (No safety cushion) – margin FCF < 0 dan Debt/Equity > 1.5. Arus kas bebas negatif yang disertai leverage yang sudah tinggi, bukan arus kas bebas negatif di atas neraca yang selebihnya sehat.
Delta periode sebelumnya (Δ prior) adalah perubahan sebuah faktor antara dua pengajuan SEC berurutan dengan jenis yang sama; dalam sampel ini, tahun-ke-tahun, dari 10-K ke 10-K. Delta margin dan pertumbuhan dilaporkan dalam poin persentase; delta Asset Turnover dan Debt/Equity dalam kelipatan (×); konvensi warna untuk Sloan Ratio dan Debt/Equity dibalik, karena penurunan pada keduanya adalah arah perbaikan. Kami menghitung delta ini langsung dari dua dokumen tahunan terbaru setiap perusahaan dan bukan dari satu pengambilan lintas-seksi, dan kami mempertahankan disiplin jenis periode yang identik seperti yang diterapkan alat perbandingan langsung: 10-K hanya dibandingkan dengan 10-K sebelumnya, tidak pernah dengan 10-Q antarperiode, sehingga delta tidak pernah tercemar oleh basis tahun parsial.
Peta posisi sektor menampilkan setiap konstituen sektor GICS pada dua sumbu yang dibangun dari keluarga faktor yang sama dengan skor berpasangan: Sustainable Growth pada sumbu horizontal dan Quality-Adjusted Cash Margin pada sumbu vertikal, dengan warna titik ditentukan oleh Debt/Equity (hijau untuk leverage rendah, abu-abu untuk sedang, merah di atas ambang 1.5×, dan warna tersendiri bagi nama-nama yang Debt/Equity-nya sama sekali tidak dapat dihitung karena ekuitas tidak positif, sehingga indikator ekuitas tidak positif terlihat pada peta itu sendiri dan tidak hanya pada tabel faktor).
Alokasi modal tiga tahun adalah catatan beridentitas tertutup yang dibangun dari tiga 10-K terbaru yang sama: arus kas bebas, dividen yang dibayarkan, pembelian kembali saham, akuisisi, penerbitan saham, perubahan utang bersih, dan perubahan kas yang dihasilkannya, yang berakhir pada saldo kas yang dilaporkan. Tanda strip pada suatu baris berarti tidak ada aktivitas bertag untuk pos tersebut pada tahun fiskal itu, bukan nol yang diimputasi, dan kami menjaga pembedaan ini di seluruh makalah alih-alih mencampur strip dan nol sungguhan ke dalam kategori yang sama.
5. Sampel dan Pasangan
Panel mencakup sepuluh pasangan perusahaan pembanding, dua puluh perusahaan, yang diambil dari delapan sektor GICS non-keuangan; semesta ini sengaja mengecualikan sektor Keuangan (yang struktur modal dan makna "leverage"-nya berbeda karena konstruksi regulasi) dan Properti (yang kewajiban distribusi khas REIT mempersulit pembacaan langsung pembelian kembali dan dividen terhadap arus kas bebas). Pasangan dipilih untuk menjamin cakupan keempat indikator struktural dan irisan sektor yang cukup lebar agar konvensi akuntansi satu industri tidak mendominasi temuan.
| Pasangan | Sektor | Alasan masuk panel |
|---|---|---|
| MCD vs SBUX | Konsumsi Siklikal | Kedua sisi membawa indikator ekuitas tidak positif; kasus jangkar untuk RQ2/H2 |
| KO vs PEP | Konsumsi Primer | KO membawa indikator laba di atas kertas dan memenangkan duel; kasus jangkar untuk RQ1/H1 |
| AAPL vs MSFT | Teknologi Informasi | Penghasil arus kas bebas yang matang, pembelian kembali versus reinvestasi |
| GOOGL vs META | Layanan Komunikasi | Program dividen baru, pembelian kembali besar, satu celah tag M&A untuk bagian Keterbatasan |
| TSLA vs RIVN | Konsumsi Siklikal | Produsen menguntungkan berskala besar versus perusahaan pembanding tahap awal yang membakar kas |
| CAT vs DE | Industri | Perusahaan siklikal padat modal, pembayar dividen, kontras leverage |
| XOM vs CVX | Energi | CVX membawa indikator laba di atas kertas dalam siklus kas komoditas |
| AMZN vs WMT | Konsumsi Siklikal / Konsumsi Primer | Kontras intensitas modal; pasangan yang sama dengan artikel pendamping tentang metrik relatif |
| JNJ vs PFE | Kesehatan | PFE membawa indikator laba di atas kertas; aktivitas M&A besar dan tidak merata |
| NEE vs SO | Utilitas | Keduanya membawa indikator penyedotan oleh CapEx; hanya SO yang menambahkan tidak adanya bantalan pengaman |
6. Temuan
6.1 Diagnostik indikator: apa yang sebenarnya dikatakan laba di atas kertas dan ekuitas tidak positif
Tiga perusahaan dalam panel ini membawa indikator laba di atas kertas: KO (margin operasi 28.7%, OCM 15.5%, rasio 0.54), CVX (margin operasi 39.8%, OCM 18.0%, rasio 0.45), dan PFE (margin operasi 35.6%, OCM 18.7%, rasio 0.53). Pada skor berpasangan, dua dari tiga, yakni KO dan CVX, memenangkan duelnya dengan jelas (56–44 melawan PEP; 53–47 melawan XOM); hanya PFE yang kalah (38–62 melawan JNJ). Pembagian ini sudah informatif dengan sendirinya: indikator laba di atas kertas bukan pengganti kekalahan dalam perbandingan. Indikator ini menyebut celah struktural tertentu antara pendapatan akuntansi dan pendapatan kas, dan sebuah perusahaan dapat membawa celah itu sambil tetap menjadi sisi yang lebih kuat dalam perbandingan berpasangan pada tujuh faktor lainnya.
Lintasan tahun-ke-tahun mempertajam gambaran lebih jauh, dan di sinilah H1 hanya didukung sebagian. Pada KO, margin operasi bergerak +7.5 poin persentase tahun-ke-tahun, sedangkan OCM hanya bergerak +1.0 poin: celah antara akuntansi dan kas melebar, meskipun KO memenangkan duelnya dan meskipun margin FCF-nya juga membaik +1.0 poin pada periode yang sama. Dibaca dalam terang H1, inilah kasus batas yang diantisipasi hipotesis: celah yang melebar, tetapi bukan margin FCF yang memburuk; indikator ini menangkap divergensi sejati dalam cara kedua margin bergerak, bukan keruntuhan menyeluruh kualitas kas. Pada CVX, OCM membaik +2.1 poin tahun-ke-tahun, sementara rasio statis OCM terhadap OM (0.45) tetap jauh di bawah ambang 0.7: indikator bertahan pada potret terbaru justru karena margin operasi CVX cukup tinggi, pada sisi akuntansi dari siklus komoditas, sehingga konversi kas yang benar-benar membaik pun belum menyusulnya. Kedua kasus mendukung pembacaan indikator bersama delta-nya sendiri, bukan sebagai ya/tidak statis.
Dua perusahaan membawa indikator ekuitas tidak positif: MCD dan SBUX, yang kebetulan juga merupakan satu-satunya hasil seri sejati dalam panel ini, 50–50. Ekuitas ≤ 0 berarti Debt/Equity tidak dihitung untuk kedua sisi, dan itulah tujuan indikator ini, bukan celah data yang kebetulan. Catatan alokasi modal tiga tahun kedua perusahaan mengonfirmasi mekanismenya secara langsung: MCD mengembalikan 2.06–3.05 miliar dolar per tahun kepada pemegang saham melalui pembelian kembali, di samping 4.53–5.12 miliar dolar dividen, terhadap arus kas bebas 6.67–7.25 miliar dolar, intensitas pembayaran yang sepenuhnya konsisten dengan basis ekuitas yang terdorong ke wilayah negatif oleh pengembalian modal yang berkelanjutan dan bukan oleh kerugian operasional. SBUX menunjukkan pola kualitatif yang sama dalam skala lebih kecil hingga FY2024 (pembelian kembali 0.98–1.27 miliar dolar) sebelum memangkas pembelian kembali menjadi nol pada tahun fiskal terakhir, sementara FCF-nya menyusut kira-kira separuh, dari 3.68 miliar dolar menjadi 2.44 miliar dolar sepanjang jendela tiga tahun, sebuah lintasan yang secara material berbeda tetapi bermuara pada indikator struktural yang sama. H2 didukung dengan baik untuk masing-masing nama; yang ditambahkan oleh perbandingan berpasangan adalah bahwa indikator yang identik, dan skor seri yang identik, dapat bertumpu pada dua cerita alokasi modal yang berbeda, persis jenis penyamaran yang tidak akan terungkap oleh skor statis semata.
6.2 Delta periode sebelumnya versus tingkat statis
Tabel berikut menyajikan delta tahunan periode sebelumnya (10-K ke 10-K) untuk pertumbuhan pendapatan, margin operasi, OCM, dan margin FCF di seluruh panel. Nilai dalam poin persentase; tanda strip menunjukkan bahwa angka yang mendasarinya diatur oleh aturan jenis periode yang identik sebagaimana dijelaskan di Bagian 4 dan berjangkar pada tingkat faktor yang dilaporkan situs itu sendiri, bukan diturunkan ulang di sini.
| Ticker | Periode (terkini → sebelumnya) | Δ Pertumbuhan pendapatan | Δ Margin operasi | Δ Op. Cash Margin | Δ FCF Margin | Pembacaan |
|---|---|---|---|---|---|---|
| AAPL | 2025→2024 | −0.4 | +0.5 | −3.5 | −4.1 | Margin kas melemah meski tingkat pertumbuhan dan margin bertahan |
| MSFT | 2026→2025 | +3.7 | +1.2 | +6.8 | −5.2 | Pertumbuhan dan konversi kas sama-sama naik; FCF tertekan pembangunan CapEx/AI |
| AMZN | 2025→2024 | +1.0 | +0.4 | +1.3 | −4.1 | Margin membaik; FCF terhimpit investasi |
| WMT | 2026→2025 | −0.7 | −0.1 | +0.5 | +0.2 | Pada dasarnya datar tahun-ke-tahun |
| CAT | 2025→2024 | −4.0 | −3.7 | −1.2 | −2.3 | Kemunduran siklikal serentak pada pertumbuhan dan margin |
| DE | 2025→2024 | −4.6 | −3.7 | −1.5 | −1.3 | Arah siklikal yang sama dengan CAT, dengan besaran lebih kecil |
| GOOGL | 2025→2024 | +1.8 | −0.1 | +5.1 | −2.6 | Konversi kas naik sementara margin operasi stabil |
| META | 2025→2024 | +8.2 | −0.7 | +2.1 | −9.9 | Pertumbuhan kuat, OCM terus membaik, FCF jauh lebih rendah karena reinvestasi |
| KO | 2025→2024 | −3.1 | +7.5 | +1.0 | +1.0 | Margin operasi melonjak; konversi kas nyaris tak mengimbangi: celah laba di atas kertas melebar |
| PEP | 2025→2024 | −2.1 | −1.8 | −0.7 | n/a | Pelemahan ringan dan merata |
| MCD | 2025→2024 | +1.3 | +0.9 | +2.8 | +1.0 | Membaik pada setiap margin yang ditampilkan, meski membawa indikator ekuitas tidak positif |
| SBUX | 2025→2024 | −2.7 | −7.1 | −4.1 | −2.6 | Pemburukan tajam pada setiap margin yang ditampilkan |
| XOM | 2025→2024 | −15.1 | — | −0.1 | −1.7 | Penurunan pendapatan akibat siklus komoditas; margin kas nyaris tidak berubah |
| CVX | 2025→2024 | −15.4 | — | +2.1 | +1.2 | Pendapatan turun mengikuti siklus; konversi kas tetap membaik |
| JNJ | 2025→2024 | +3.7 | — | −1.3 | −1.4 | Pelemahan ringan pada margin kas |
| PFE | 2025→2024 | −7.2 | — | −1.3 | −1.0 | Konversi kas tetap tertinggal dari margin operasi; indikator bertahan pada tingkat maupun tren |
| NEE | 2025→2024 | −3.8 | ~0 | −8.0 | n/a | Margin kas turun di atas margin operasi yang selebihnya stabil |
| SO | 2025→2024 | −4.6 | −1.8 | −3.5 | −13.0 | FCF memburuk tajam dalam profil leverage yang sudah tinggi |
| TSLA | 2025→2024 | −16.8 | −2.7 | +0.3 | +2.9 | Pertumbuhan melambat tajam walau margin bertahan atau sedikit membaik |
| RIVN | 2025→2024 | −300.6 | +27.8 | +20.1 | +11.3 | Setiap faktor membaik dari basis yang sangat rendah; lihat Bagian 6.4 |
Dua hal mendisiplinkan pembacaan tabel ini. Pertama, untuk DE, JNJ, XOM, dan CVX, delta margin operasi dibiarkan kosong dan tidak diestimasi: penandaan XBRL yang tersedia untuk laba operasi pada beberapa pelapor di sektor energi dan farmasi tidak dapat diselesaikan dengan bersih menjadi satu baris yang sebanding lintas tahun berurutan untuk setiap pelapor dalam panel ini, dan kami menampilkan strip alih-alih angka yang tidak dapat kami pertanggungjawabkan, sejalan dengan disiplin sumber data di Bagian 4. Kedua, delta pertumbuhan pendapatan RIVN yang sangat besar merupakan artefak dari penyebut yang sangat kecil pada tahun sebelumnya, bukan sinyal perlambatan yang bermakna secara ekonomi dengan sendirinya; karena itu Bagian 6.4 membaca RIVN melalui ketahanan kasnya dari alokasi modal dan bukan hanya melalui tabel ini.
Tiga kasus layak disebut langsung terhadap H4. MCD membaik pada setiap margin yang ditampilkan meskipun membawa indikator yang tampak lebih berat (ekuitas tidak positif) di antara dua perusahaan dalam pasangannya: delta, bukan indikator statis, adalah sinyal yang lebih informatif tentang apakah keadaan membaik atau memburuk, persis seperti yang diprediksi H4. SBUX memburuk pada setiap margin yang ditampilkan dengan indikator yang identik, dan delta saja akan memisahkan kedua perusahaan itu dengan benar, meskipun skor statis menyamakan keduanya pada 50–50 dan teks indikatornya sama persis kata demi kata. SO menggabungkan delta margin FCF yang sangat negatif (−13.0 poin) dengan Debt/Equity yang sudah tinggi (1.72×, di atas ambang 1.5× untuk tidak adanya bantalan pengaman): delta menunjukkan bahwa bantalan itu bukan hanya tipis, tetapi secara aktif kian menipis.
6.3 Peta posisi versus rincian faktor
Peta sektor secara langsung mengodekan secara visual dua dari dimensi struktural panel: posisi horizontal untuk pertumbuhan berkelanjutan, posisi vertikal untuk margin kas yang disesuaikan kualitas, dan warna titik untuk tingkatan Debt/Equity. Tiga kesesuaian antara peta dan tabel faktor layak dilaporkan, karena bersama-sama menyangkut RQ3.
Pertama, pengodean warna pada peta menandai ekuitas tidak positif secara independen. Pada peta Konsumsi Siklikal, MCD dan SBUX sama-sama tampil sebagai titik berwarna kuning, warna yang dicadangkan bagi nama-nama yang Debt/Equity-nya tidak dapat dihitung, bukan sebagai nuansa apa pun dari spektrum hijau-ke-merah yang digunakan untuk setiap perusahaan lain pada peta yang sama. Pembaca yang hanya melihat peta, tanpa akses ke teks indikator, sudah akan melihat bahwa kedua nama ini berada di luar skala warna leverage yang normal. Pada peta Utilitas, SO tampil merah (Debt/Equity 1.72×, di atas ambang 1.5×), sedangkan NEE, pada 1.47×, tampil di pita abu-abu yang bersebelahan dan bukan merah, yang dengan tepat mencerminkan bahwa NEE berada tepat di bawah ambang yang sama yang menandai SO untuk tidak adanya bantalan pengaman.
Kedua, pemisahan vertikal pada peta mengikuti dengan cermat celah margin kas operasi dalam setiap pasangan. Pada peta Layanan Komunikasi, META berada jauh lebih tinggi daripada GOOGL, sejalan dengan OCM META sebesar 57.6% dibandingkan 40.9% pada GOOGL. Pada peta Konsumsi Primer, KO dan PEP berdekatan di sekitar garis tengah horizontal sektor, sejalan dengan celah OCM mereka yang lebih sempit (15.5% berbanding 12.9%) dibandingkan jarak META-GOOGL. Pada peta Energi, XOM dan CVX tampil sebagai titik hijau yang nyaris bertumpuk di dekat pusat awan sektor: keduanya memiliki Debt/Equity rendah (0.18× dan 0.21×) dan berdekatan dalam margin kas (15.6% berbanding 18.0%), hasil nyaris seri secara visual yang sesuai dengan sisi tersempit dari sebaran skor panel ini (CVX menang 53–47, selisih tersempit kedua dalam panel setelah MCD-SBUX).
Ketiga, peta memisahkan RIVN sebagai pencilan yang terlihat, alih-alih membaurkannya ke dalam awan utama Konsumsi Siklikal. RIVN tampil jauh di kanan bawah pada peta sektor: dengan posisi horizontal (pertumbuhan) yang tinggi, didorong efek basis rendah yang dijelaskan di Bagian 6.2, dan jauh di bawah garis tengah horizontal pada kualitas kas, sejalan dengan OCM −14.5%. Tidak ada konstituen lain yang terlihat pada peta itu yang berada di dekat kombinasi pertumbuhan ekstrem dan kualitas kas yang sangat negatif tersebut, yang secara visual mendahului pembacaan alokasi modal di Bagian 6.4 sebelum pembaca membuka tabel itu.
Terhadap H3, bukti dari peta posisi bersifat campuran dan tidak seragam menguatkan. Kuadran pertumbuhan tinggi dan kualitas kas tinggi pada peta-peta ini kebanyakan ditempati oleh konstituen yang lebih kecil di luar sepuluh pasangan fokus (nama seperti SNDK dan PLTR pada peta Teknologi Informasi, DASH dan CCL pada peta Konsumsi Siklikal), sedangkan pasangan dalam panel ini lebih sering berada lebih dekat ke pusat awan sektor masing-masing. Hal ini dengan sendirinya merupakan temuan: dalam panel ini, menjadi sisi yang lebih kuat dalam duel dua perusahaan tidak mensyaratkan menempati kuadran ekstrem peta sektor yang berisi tiga puluh hingga delapan puluh konstituen: MSFT, META, dan CVX semuanya memenangkan duelnya sambil berada di bagian tengah-atas atau di pusat awan sektornya, bukan di pinggiran terluar.
6.4 Alokasi modal tiga tahun
Tiga cerita dalam panel ini mendukung H5 secara langsung: catatan alokasi modal menjawab pertanyaan yang dibiarkan terbuka oleh margin FCF satu periode.
Tabel faktor statis RIVN saja menyampaikan perusahaan yang membakar kas (margin FCF −46.2%) dengan ROIC negatif dan Sloan Ratio negatif. Catatan alokasi modal menambahkan informasi yang sebenarnya menentukan apakah ini masalah akut atau kronis: saldo kas 3.58 miliar dolar terhadap pembakaran FCF tahun terakhir yang berarti sekitar 1.4 tahun runway pada laju saat ini, dibiayai sebagian melalui penerbitan saham (0.75 miliar dolar pada tahun terakhir, melonjak tajam dari 0.06 miliar dolar dua tahun sebelumnya) dan bukan utang. Ini adalah pembacaan yang secara material berbeda dari sekadar "arus kas bebas negatif": ini adalah produsen tahap awal yang sedang meningkatkan skala dan membiayai pembakaran yang kian besar namun masih terbiayai melalui dilusi, bukan perusahaan yang menghadapi kehabisan kas yang segera tiba.
Faktor statis SO menunjukkan indikator penyedotan oleh CapEx dan, pada tahun terakhir, margin FCF negatif. Catatan tiga tahun menunjukkan bahwa ini bukan kejadian sekali saja: FCF bergerak dari −1.54 miliar dolar ke +0.83 miliar dolar dan kembali ke −2.94 miliar dolar sepanjang tiga tahun yang ditampilkan, sementara dividen pada dasarnya datar di sekitar 3 miliar dolar pada setiap tahun dalam jendela itu, terlepas dari apakah arus kas bebas positif atau negatif pada tahun tersebut, dan utang bersih meningkat pada kedua tahun terakhir. Dikombinasikan dengan rasio Debt/Equity yang sudah di atas ambang 1.5× panel untuk tidak adanya bantalan pengaman, catatan ini menunjukkan perusahaan yang mempertahankan komitmen distribusinya dengan menerbitkan utang di atas basis arus kas bebas yang negatif pada dua dari tiga tahun fiskal terakhir, tepat konfigurasi yang dirancang untuk ditampilkan oleh indikator tidak adanya bantalan pengaman, dan tepat jenis pola yang tidak akan dibedakan oleh potret margin FCF satu periode dari penurunan sementara akibat waktu investasi.
Catatan tiga tahun AMZN menceritakan jenis cerita ketiga. Arus kas bebas bertahan dalam rentang sempit 32–33 miliar dolar pada dua tahun pertama yang ditampilkan sebelum anjlok ke 7.7 miliar dolar pada tahun terakhir, tanpa dividen maupun pembelian kembali pada ketiga tahun, dan dengan perubahan dari pelunasan utang menjadi penerbitan utang bersih sebesar 11.14 miliar dolar pada tahun terakhir. Dibaca terhadap tabel faktor statis saja, di mana margin FCF AMZN (21.5%) dan margin kas operasinya (22.5%) sama-sama unggul jauh dari WMT, catatan ini menambahkan konteks bahwa pembangkitan kas AMZN sendiri menyusut signifikan dari tahun ke tahun walaupun tetap unggul atas WMT pada setiap faktor konversi kas, dan bahwa AMZN membiayai penyusutan itu dengan utang, bukan dengan pemangkasan imbal hasil bagi pemegang saham yang memang tidak pernah dilakukannya. Catatan WMT, sebaliknya, menunjukkan pembelian kembali yang tumbuh dari 2.78 miliar dolar menjadi 8.09 miliar dolar sepanjang tiga tahun yang sama terhadap arus kas bebas yang tumbuh stabil: percepatan imbal hasil pemegang saham yang konvensional dan dibiayai kas, yang tidak akan ditampilkan oleh tabel faktor statis, di mana WMT berada di belakang AMZN pada setiap faktor margin, dengan sendirinya.
6.5 Rasio harga versus selisih fundamental (hanya deskriptif)
Untuk satu-satunya pasangan yang grafik harga relatifnya diambil bersama set diagnostik lengkap (MCD versus SBUX), rasio harga MCD/SBUX turun dari sekitar 2.95 pada bulan Juni menjadi sekitar 2.45 pada awal Oktober, dengan rata-rata 50 harinya berada di 2.53: tren harga pasar di mana SBUX mengungguli MCD pada jendela yang ditampilkan. Panel selisih fundamental pada grafik yang sama, dibangun dengan normalisasi lunak t yang sama seperti dijelaskan di Bagian 4 dan dikelompokkan menurut taksonomi lima kelompok di Bagian 1, menunjukkan Margin Conversion (OCM) condong ke MCD (t = +0.51), sementara Capital Efficiency (ROIC, t = −0.43) dan Accrual Quality (Sloan Ratio, t = −0.35) sama-sama condong ke SBUX, Growth mendekati paritas (t = +0.02), dan Financial Strength (Debt/Equity) terblokir bagi kedua sisi oleh indikator ekuitas tidak positif yang sama. Median dari empat kelompok yang tersedia, t = −0.16, sedikit condong ke SBUX, searah dengan tren harga yang ditampilkan pada grafik yang sama.
Kami membaca kasus tunggal ini sebagai deskripsi, bukan pembuktian: satu pasangan, satu jendela, satu kasus di mana arah fundamental dan arah harga selaras alih-alih menyimpang. Tabel delta di Bagian 6.2 menunjukkan bahwa lintasan periode sebelumnya dari pasangan yang sama menunjuk lebih kuat ke arah yang merugikan SBUX (Δ margin operasi −7.1 poin, Δ margin FCF −2.6 poin) daripada ke arah yang menguntungkan MCD, yang setidaknya konsisten dengan (meski jauh dari membuktikan) pergerakan harga pasar yang mengikuti kemunduran fundamental yang sudah terlihat pada delta periode sebelumnya sebelum jendela ini dimulai. Kami tidak memperluas pengamatan deskriptif ini ke sembilan pasangan lainnya, yang grafik rasio harganya tidak diambil, dan kami tidak membacanya sebagai bukti bahwa harga dan fundamental bergerak bersama secara lebih umum.
7. Diskusi
Dibaca bersama, Bagian 6.1 hingga 6.5 menunjuk pada prinsip penafsiran yang sama dari empat arah yang berbeda: indikator menamai pola struktural, delta menamai arah, posisi pada peta menamai kedudukan relatif dalam kelompok pembanding yang lebih luas, dan catatan alokasi modal menamai ke mana kas benar-benar mengalir; dan tidak satu pun dari keempatnya menggantikan yang lain. Indikator laba di atas kertas KO bertahan dan bahkan melebar dibandingkan periode sebelumnya, namun KO tetap memenangkan duelnya dengan nyaman, karena indikator itu menyangkut hubungan antara dua margin tertentu, bukan agregat delapan faktor. MCD dan SBUX memiliki indikator yang identik dan skor seri yang identik sambil bergerak ke arah berlawanan pada setiap delta yang ditampilkan dan membiayai lintasan pembayaran tiga tahun yang sama sekali berbeda. Tabel faktor satu periode milik RIVN, dibaca sendirian, tampak mengkhawatirkan secara seragam; catatan alokasi modalnya terbaca seperti perusahaan yang sedang meningkatkan skala dengan runway yang terbiayai, bukan krisis yang segera datang. Dalam setiap kasus, diagnostik yang lebih kaya tidak bertentangan dengan yang lebih sederhana: ia menambahkan dimensi yang tidak dirancang untuk dibawa oleh yang lebih sederhana.
Bagi investor atau analis yang menggunakan alat perbandingan berpasangan dalam praktik, implikasi operasionalnya adalah urutan membaca, bukan satu angka tunggal: mulai dari skor dan indikator untuk melihat seperti apa struktur akuntansi masing-masing perusahaan secara terpisah; lanjut ke delta periode sebelumnya untuk melihat apakah struktur itu membaik atau memburuk; gunakan peta posisi untuk menempatkan kedua perusahaan dalam sektornya yang lebih luas dan bukan hanya terhadap satu sama lain; dan tutup dengan catatan alokasi modal tiga tahun untuk melihat apakah kas yang tersirat oleh margin benar-benar tiba dan ke mana ia pergi. Tidak satu pun langkah ini mensyaratkan meninggalkan skor berpasangan tunggal yang telah dibela oleh artikel pendamping di situs ini atas dasarnya sendiri; setiap langkah hanya menjawab pertanyaan yang, menurut konstruksinya, tidak dapat dijawab oleh satu skor.
8. Keterbatasan
- Cakupan tag XBRL tidak seragam antarpelapor. Beberapa perusahaan energi dan farmasi dalam panel ini tidak menandai laba operasi dalam satu baris yang langsung sebanding dari tahun ke tahun, itulah sebabnya Bagian 6.2 menampilkan strip alih-alih delta margin operasi hasil estimasi untuk JNJ, PFE, XOM, dan CVX; strip mencerminkan variasi struktur pelaporan, bukan ketiadaan aktivitas yang mendasarinya. Delta margin operasi DE (Bagian 6.2) dilaporkan sebagai angka dan bukan strip, karena penandaan 10-K-nya terselesaikan dengan bersih pada kedua tahun yang dibandingkan.
- Tanda strip dalam tabel alokasi modal menunjukkan tidak adanya aktivitas bertag untuk pos tersebut pada tahun fiskal itu, bukan nol yang diimputasi; keduanya dibedakan di seluruh makalah ini, dan kami mengingatkan agar tidak membacanya secara bertukar di tempat lain.
- Panel terdiri atas sepuluh pasangan dan dua puluh perusahaan, dipilih untuk menjamin cakupan keempat indikator struktural dan irisan delapan sektor: ini adalah rancangan rangkaian kasus yang terstruktur dan seimbang menurut indikator, bukan sampel acak atau sampel yang representatif secara statistik dari seluruh semesta non-keuangan, dan frekuensi deskriptif dalam makalah ini harus dibaca demikian, bukan sebagai estimasi populasi.
- Delta periode sebelumnya untuk pertumbuhan pendapatan RIVN (Bagian 6.2) adalah artefak dari basis periode sebelumnya yang luar biasa kecil dan tidak boleh dibaca sebagai sinyal pertumbuhan yang berdiri sendiri; karena alasan inilah kami sengaja mengarahkan penafsiran RIVN melalui catatan alokasi modal di Bagian 6.4 dan bukan melalui tabel delta.
- Jendela alokasi modal tiga tahun ditetapkan menurut rancangan pada tiga 10-K terbaru dan tidak membentang lebih jauh ke belakang; jendela yang lebih panjang akan memperlihatkan siklus pembayaran yang lebih lengkap untuk beberapa nama (khususnya ekspansi energi terbarukan NEE yang padat modal) daripada yang dapat diperlihatkan jendela ini sendirian.
- Sektor Keuangan dan Properti dikecualikan menurut rancangan (Bagian 5); tidak ada dalam makalah ini yang boleh dibaca sebagai berlaku bagi salah satu dari kedua sektor itu tanpa penanganan terpisah atas konvensi leverage dan distribusi mereka yang berbeda.
- Bagian 6.5 secara eksplisit bersifat deskriptif dan terbatas pada satu pasangan serta satu jendela pengamatan; bagian itu bukan klaim tentang market timing dan tidak diperluas ke sembilan pasangan lain dalam panel ini.
- Tidak satu pun diagnostik dalam makalah ini (indikator, delta, posisi pada peta, atau alokasi modal) dikalibrasi terhadap imbal hasil saham berikutnya atau terbukti memprediksinya. Makalah ini menggambarkan konsistensi internal angka yang dilaporkan sendiri oleh sebuah perusahaan terhadap perusahaan pembandingnya dan terhadap dokumennya sendiri sebelumnya; makalah ini tidak menguji apakah konsistensi itu, atau ketiadaannya, sudah tercermin dalam harga.
9. Kesimpulan
Skor berpasangan menjawab siapa yang lebih kuat. Skor itu, dengan sendirinya, tidak menjawab apakah kekuatan tersebut bersih secara struktural, apakah ia membaik, bagaimana posisinya terhadap kelompok pembanding yang lebih luas, atau ke mana kas di baliknya sebenarnya mengalir. Makalah ini menggabungkan empat diagnostik (indikator struktural, delta tahunan periode sebelumnya yang dihitung langsung dari 10-K berurutan, peta posisi sektor yang dibangun dari keluarga faktor yang sama, dan catatan alokasi modal tiga tahun) pada sepuluh pasangan perusahaan pembanding non-keuangan lintas sektor, dan menemukan bahwa setiap diagnostik memang menambahkan informasi yang tidak dibawa oleh yang lain. Indikator laba di atas kertas dapat bertahan dan bahkan melebar di sisi pemenang sebuah duel (KO), alih-alih menandai pihak yang kalah. Indikator ekuitas tidak positif yang identik dan skor seri yang identik dapat bertumpu pada dua lintasan tahun-ke-tahun yang berlawanan (MCD membaik, SBUX memburuk) dan dua lintasan alokasi modal yang berbeda. Tabel faktor satu periode dapat tampak mengkhawatirkan secara seragam bagi perusahaan yang catatan alokasi modal tiga tahunnya menunjukkan runway yang terbiayai dan dapat dibiayai, bukan krisis yang segera datang (RIVN). Tak satu pun dari ini menggantikan skor relatif tunggal yang pada akhirnya diinginkan pembaca ketika membandingkan dua perusahaan: ini adalah konteks yang memberi tahu pembaca seberapa besar bobot yang semestinya dipikul skor itu dan tren di baliknya.
Daftar Pustaka
Sloan, R. G. (1996). Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? The Accounting Review, 71(3), 289–315.
Dechow, P., Ge, W., & Schrand, C. (2010). Understanding Earnings Quality: A Review of the Proxies, Their Determinants and Their Consequences. Journal of Accounting and Economics, 50(2–3), 344–401.
Ohlson, J. A. (1995). Earnings, Book Values, and Dividends in Equity Valuation. Contemporary Accounting Research, 11(2), 661–687.
Penman, S. H. (2013). Financial Statement Analysis and Security Valuation (5th ed.). McGraw-Hill.
Lev, B., & Nissim, D. (2006). The Persistence of the Accrual Anomaly. Contemporary Accounting Research, 23(1), 193–226.
Richardson, S. A., Sloan, R. G., Soliman, M. T., & Tuna, I. (2005). Accrual Reliability, Earnings Persistence and Stock Prices. Journal of Accounting and Economics, 39(3), 437–485.
Grullon, G., & Michaely, R. (2002). Dividends, Share Repurchases, and the Substitution Hypothesis. The Journal of Finance, 57(4), 1649–1684.
Grullon, G., & Michaely, R. (2004). The Information Content of Share Repurchase Programs. The Journal of Finance, 59(2), 651–680.
Almeida, H., Campello, M., & Weisbach, M. S. (2004). The Cash Flow Sensitivity of Cash. The Journal of Finance, 59(4), 1777–1804.
Metodologi DUEL: duelstocks.com/methodology
DuelStocks, "From Winner-Take-All to Soft Relative Scores" dan "How Many Independent Signals? A Principal Component Analysis of an 8-Factor Stock Model" (catatan metodologi pendamping di situs ini).
Lampiran A: Alokasi modal tiga tahun, seluruh panel (miliar USD)
| Ticker | Tahun fiskal | FCF (FY−2 / FY−1 / terbaru) | Dividen | Pembelian kembali | M&A | Penerbitan saham | Δ Utang bersih (FY−1 / terbaru) | Saldo kas (FY−2 / FY−1 / terbaru) |
|---|---|---|---|---|---|---|---|---|
| MCD | 2023/24/25 | 7.25 / 6.67 / 7.19 | −4.53 / −4.87 / −5.12 | −3.05 / −2.82 / −2.06 | — / — / — | — / — / — | −0.48 / +1.48 | 4.58 / 1.08 / 0.77 |
| SBUX | 2023/24/25 | 3.68 / 3.32 / 2.44 | −2.43 / −2.58 / −2.77 | −0.98 / −1.27 / 0 | 0 / 0 / −0.18 | 0.17 / 0.11 / 0.08 | +0.17 / +2.01 | 3.55 / 3.29 / 3.22 |
| KO | 2023/24/25 | 9.75 / 4.74 / 5.30 | −7.95 / −8.36 / −8.78 | −2.29 / −1.79 / −0.75 | — / — / — | 0.54 / 0.75 / 0.31 | +4.05 / +0.10 | 9.37 / 10.83 / 10.27 |
| PEP | 2023/24/25 | 7.92 / 7.19 / 7.67 | −6.68 / −7.23 / −7.64 | −1.00 / −1.00 / −1.00 | −0.31 / −0.26 / −3.39 | — / — / — | −0.29 / +5.12 | 9.71 / 8.51 / 9.16 |
| AAPL | 2023/24/25 | 99.58 / 108.81 / 98.77 | −15.03 / −15.23 / −15.42 | −77.55 / −94.95 / −90.71 | — / — / — | — / — / — | −7.35 / −4.55 | 29.96 / 29.94 / 35.93 |
| MSFT | 2024/25/26 | 74.07 / 71.61 / 66.99 | −6.17 / −6.76 / −26.45 | −17.25 / −18.42 / −22.27 | — / — / — | 2.00 / 2.06 / 2.01 | −1.04 / +3.37 | 18.32 / 30.24 / 20.93 |
| GOOGL | 2023/24/25 | 69.50 / 72.76 / 73.27 | 0 / −7.36 / −10.05 | −61.50 / −62.22 / −45.71 | — / — / — | — / — / — | −2.86 / +38.08 | 24.05 / 23.47 / 30.71 |
| META | 2023/24/25 | 43.85 / 54.07 / 46.11 | 0 / −1.27 / −1.33 | −19.77 / −30.12 / −26.25 | — / — / — | — / — / — | +10.44 / +29.92 | 41.86 / 43.89 / 35.87 |
| TSLA | 2023/24/25 | 4.36 / 3.58 / 6.22 | — / — / — | — / — / — | −0.06 / 0 / 0 | — / — / — | +2.85 / +1.05 | 16.40 / 16.14 / 16.51 |
| RIVN | 2023/24/25 | −5.89 / −2.86 / −2.49 | — / — / — | — / — / — | — / — / — | 0.06 / 0.06 / 0.75 | +0.01 / 0.00 | 7.86 / 5.29 / 3.58 |
| CAT | 2023/24/25 | 11.29 / 10.05 / 8.92 | −2.56 / −2.65 / −2.75 | −4.97 / −7.70 / −5.19 | −0.07 / −0.03 / −0.05 | 0.01 / 0.02 / 0.02 | +2.63 / +4.47 | 6.98 / 6.89 / 9.98 |
| DE | 2023/24/25 | 7.09 / 7.59 / 6.10 | −1.43 / −1.60 / −1.72 | −7.22 / −4.01 / −1.14 | −0.08 / — / −0.10 | — / — / — | n/a / n/a | 7.46 / 7.32 / 8.28 |
| XOM | 2023/24/25 | 33.45 / 30.72 / 23.61 | −14.94 / −16.70 / −17.23 | −17.75 / −19.63 / −20.27 | — / — / — | — / — / — | +0.15 / −1.21 | 31.54 / 23.03 / 10.68 |
| CVX | 2023/24/25 | 19.78 / 15.04 / 16.59 | −11.34 / −11.80 / −12.75 | −14.94 / −15.23 / −12.08 | −0.06 / 0 / −1.06 | — / — / — | +3.71 / +16.22 | 8.18 / 8.26 / 7.29 |
| AMZN | 2023/24/25 | 32.22 / 32.88 / 7.70 | — / — / — | 0 / 0 / — | — / — / — | — / — / — | −9.18 / +11.14 | 73.39 / 78.78 / 86.81 |
| WMT | 2024/25/26 | 15.12 / 12.66 / 14.92 | −6.14 / −6.69 / −7.51 | −2.78 / −4.49 / −8.09 | −0.01 / −1.90 / −0.05 | 0.72 / 0.36 / 0.11 | −1.39 / +5.70 | 9.87 / 9.04 / 10.73 |
| JNJ | 2023/24/25 | 18.25 / 19.84 / 19.70 | −11.77 / −11.82 / −12.38 | −5.05 / −2.43 / −5.95 | 0 / −15.15 / −17.54 | — / — / — | +7.58 / +11.55 | 21.86 / 24.11 / 19.71 |
| PFE | 2023/24/25 | 4.79 / 9.84 / 9.07 | −9.25 / −9.51 / −9.77 | 0 / 0 / — | −43.43 / 0 / −6.93 | — / — / — | −2.64 / +3.49 | 2.85 / 1.04 / 1.14 |
| NEE | 2023/24/25 | 11.30 / 13.26 / 12.48 | −3.78 / −4.24 / −4.68 | — / — / — | — / — / — | 4.51 / 0.05 / 2.04 | +12.14 / +12.61 | 2.69 / 1.49 / 2.81 |
| SO | 2023/24/25 | −1.54 / 0.83 / −2.94 | −3.04 / −2.95 / −3.02 | — / — / — | 0 / 0 / −0.64 | 0.04 / 0.14 / 1.62 | +0.58 / +6.26 | 0.75 / 1.07 / 1.64 |
Lampiran B: Definisi indikator (terjemahan teks asli alat)
- Laba di atas kertas (Paper profits): Op. Cash Margin < Operating Margin × 0.7
- Ekuitas tidak positif (Non-positive equity): ekuitas buku ≤ 0 — Debt/Equity tidak dihitung (sering kali pembelian kembali besar atau akumulasi kerugian); sinyal leverage bukan rasio biasa
- Penyedotan oleh CapEx (CapEx vacuum): FCF Margin < Op. Cash Margin × 0.3
- Tidak ada bantalan pengaman (No safety cushion): FCF Margin < 0 dan Debt/Equity > 1.5
Diagnostik deskriptif atas perusahaan pembanding berdasarkan dokumen publik SEC. Bukan nasihat investasi. Semua angka bersumber dari company facts SEC EDGAR melalui duelstocks.com; verifikasi angka terkini pada alat langsung dan dokumen primer sebelum mengandalkan angka tunggal mana pun.
Esai tentang pengukuran, bukan rekomendasi saham. Bukan nasihat investasi.
Dua laporan tahunan diletakkan berdampingan. Perusahaan A: ROIC 22%, margin operasional 30%. Perusahaan B: ROIC 15%, margin operasional 25%. Di atas kertas, A terlihat seperti pemenang yang jelas — sebuah screener akan menempatkannya lebih tinggi, pengurutan spreadsheet akan menaruhnya di puncak, dan kebanyakan investor akan berhenti di situ.
Namun ROIC 22% pada bisnis perangkat lunak dengan modal ringan dan ROIC 15% pada perusahaan industri dengan basis aset, siklus modal kerja, dan struktur persaingan yang berbeda bukanlah objek ekonomi yang sama, meski keduanya adalah dua angka yang sama. Angka yang sebenarnya penting untuk sebuah keputusan — haruskah saya memiliki A alih-alih B — tidak ada pada salah satu halaman itu sendiri. Angka itu hidup dalam selisih antara keduanya, setelah derau yang dimiliki bersama oleh kedua perusahaan dihilangkan. Para insinyur memecahkan masalah persis ini sejak lama, di bidang yang sama sekali tidak berhubungan dengan keuangan.
Apa yang diajarkan penerima seharga 30.000 dolar kepada surveyor tentang derau
Sebuah penerima GPS tunggal, kualitas ponsel maupun profesional, melaporkan posisi dengan mengukur waktu sinyal dari satelit yang berjarak puluhan ribu kilometer. Bahkan dengan langit yang cerah, posisi itu biasanya akurat hanya sekitar 3 hingga 10 meter. Atmosfer membelokkan sinyal secara tak terduga, jam satelit bergeser sekian nanodetik yang setara dengan beberapa meter, dan posisi orbit tidak pernah diketahui dengan presisi sempurna. Tidak satu pun dari kesalahan itu adalah derau acak yang unik untuk penerima Anda sendiri — itu adalah bias bersama yang dialami setiap penerima di area yang sama pada saat yang sama.
Surveyor tidak melawan bias itu secara langsung. Mereka menghilangkannya. Penerima kedua — stasiun basis tetap di lokasi yang diketahui — mengukur kesalahan atmosfer dan orbit bersama yang sama pada saat yang sama. Dengan mengurangkan pembacaan stasiun basis dari pembacaan rover, bagian kesalahan yang dimiliki bersama itu hampir seluruhnya hilang dari selisihnya. Yang tersisa didominasi oleh garis basis pendek antara kedua penerima, bukan oleh jalur panjang dan berderau menuju satelit. Teknik ini, disebut penentuan posisi Real-Time Kinematic (RTK), secara rutin membawa akurasi dari beberapa meter menjadi sekitar satu sentimeter (Hofmann-Wellenhof, Lichtenegger & Wasle, 2008). Tidak ada yang berubah pada satelitnya. Yang berubah adalah pengukurannya — dari posisi absolut menjadi posisi relatif.
| Mode | Apa yang diukur | Akurasi tipikal | Analogi finansial |
|---|---|---|---|
| GNSS absolut (penerima tunggal) | Posisi dalam kerangka referensi global | 3 hingga 10 meter | Rasio tunggal: ROIC, margin, pertumbuhan, dibaca sendiri |
| Relatif (RTK: basis plus rover) | Vektor antara dua stasiun yang diketahui | Sekitar 1 sentimeter | Kontras faktor demi faktor antara dua perusahaan |
Analogi ini adalah sebuah struktur, bukan bukti. Pasar bukanlah konstelasi satelit, laporan keuangan bukanlah sinyal berkelanjutan, dan pasangan yang dipilih dengan buruk — dua bisnis tanpa kesamaan apa pun — seperti fiksasi relatif tanpa pandangan langit bersama antara kedua penerima. Intinya lebih sempit dan lebih berguna daripada metaforanya: setiap kali dua pengukuran berbagi sumber kesalahan yang sama, membandingkan keduanya satu sama lain menghilangkan lebih banyak kesalahan itu daripada yang bisa dihilangkan oleh salah satu pengukuran sendirian. Itu bukan opini finansial. Itu adalah fakta aritmetika yang sama yang mengubah GPS 10 meter menjadi RTK 1 sentimeter.
Untuk apa angka absolut sebenarnya berguna
Metrik absolut tidak salah. Metrik itu menjawab pertanyaan nyata: seberapa besar angka ini, untuk perusahaan ini, saat ini. Itulah yang dibutuhkan untuk beberapa tugas:
- Menyaring alam semesta yang luas menjadi daftar pendek ("ROIC di atas biaya modal").
- Melacak lintasan sebuah perusahaan sendiri seiring waktu.
- Memasok model arus kas diskonto atau kredit untuk satu nama, di mana yang dibutuhkan adalah level, bukan peringkat.
- Ambang batas regulasi, covenant, atau kepatuhan yang didefinisikan dalam istilah absolut.
Di mana angka absolut kehabisan jalan adalah pertanyaan yang sebenarnya menyita perhatian investor begitu daftar pendek itu ada: dari dua nama yang bersedia saya miliki, mana yang lebih kuat, dan seberapa besar? Kolom yang diurutkan tidak menjawab itu. Ia juga gagal dalam tiga cara spesifik dan bersama:
Inflasi seluruh sektor. Jika setiap perusahaan dalam suatu sektor mengalami ekspansi margin 300 basis poin karena siklus harga yang sama, dasbor absolut akan menyala hijau di seluruh papan. Perusahaan-perusahaan itu tidak menjadi lebih baik relatif satu sama lain — seluruh kerangka referensi bergeser, persis seperti konstelasi satelit yang hanyut bersama.
Jebakan skala dan struktur. ROIC yang sangat tinggi bisa mencerminkan bisnis yang benar-benar efisien, atau bisa mencerminkan basis ekuitas yang menyusut setelah bertahun-tahun pembelian kembali saham, atau model bermodal ringan yang hanya membawa lebih sedikit aset di neraca. Angka itu sendiri tidak mengatakan mana yang berlaku.
Konflik multifaktor. Pasangan nyata jarang sepakat dalam segala hal. Satu perusahaan menang pada pertumbuhan dan konversi kas, yang lain menang pada perputaran modal dan disiplin neraca. Screener absolut tidak menyelesaikan konflik itu — ia hanya menunjukkan dua tanda centang hijau terpisah dan menyerahkan rekonsiliasinya kepada pengguna.
Inti aritmetika
Perlakukan setiap metrik fundamental yang diamati untuk perusahaan i sebagai tiga hal yang dijumlahkan:
x_i = q_i + s + e_i
q_i adalah kualitas sejati, khas perusahaan, pada dimensi itu. s adalah guncangan bersama yang dimiliki oleh kedua perusahaan yang dibandingkan — siklus margin sektor, lingkungan suku bunga, mode akuntansi di seluruh industri, ekspansi sementara kelipatan valuasi di seluruh kelompok peer. e_i adalah derau idiosinkratik yang khas untuk laporan satu perusahaan itu saja.
Penyaringan absolut hanya melihat x_A, sehingga s ikut serta tanpa diperiksa di dalam angka tersebut. Perbandingan berpasangan sebaliknya melihat selisihnya:
x_A dikurangi x_B = (q_A dikurangi q_B) + (e_A dikurangi e_B)
Suku bersama s telah hilang. Bukan diestimasi, bukan disesuaikan — hilang, melalui pengurangan yang sama yang mengubah dua fiksasi GPS berderau menjadi satu vektor presisi. Satu baris itu adalah argumen penopang dari seluruh tulisan ini. Semua yang lain adalah penerapan dan catatan kehati-hatian yang jujur.
Untuk perbandingan yang berfungsi, selisih itu perlu bisa digunakan dalam sebuah rumus, bukan hanya sebagai tanda. Definisikan, untuk dua nilai mentah a dan b pada satu faktor (dengan tanda dibalik terlebih dahulu untuk metrik apa pun di mana lebih rendah lebih baik, seperti rasio kualitas laba):
t = (a' dikurangi b') / (|a'| + |b'| + epsilon), dengan epsilon konstanta positif kecil
N_A = 0,5 + 0,5 dikali t N_B = 0,5 dikurangi 0,5 dikali t
Jika a sama dengan b, kedua sisi jatuh tepat di 0,5 — seri yang sesungguhnya. Selisih yang sempit menghasilkan kemiringan ringan ke satu sisi. Selisih yang lebar menghasilkan kemiringan kuat. Besaran tetap terjaga, tidak runtuh menjadi biner menang atau kalah. Skor berbobot multifaktor kemudian adalah jumlah lintas faktor, Score = 100 dikali jumlah bobot_k dikali N_k, dinormalkan sehingga bobot berjumlah satu. Ini bukan model valuasi dan tidak menetapkan harga apa pun. Ini adalah turnamen yang dinormalkan atas fundamental yang diungkapkan — padanan finansial dari vektor basis-dan-rover, bukan foto satelit dari salah satu perusahaan sendirian.
Sepasang contoh nyata: Amazon versus Walmart
Ritel dan e-commerce cukup sering dimasukkan ke dalam satu kotak mental yang sama sehingga pembacaan absolut dari salah satu perusahaan bisa terlihat berat sebelah tergantung kolom mana yang dilihat lebih dulu. Panel delapan faktor di bawah ini bukan pengisi ilustratif — ini adalah data nyata yang sama, berbasis SEC, yang digunakan dalam analisis duel dan kerapuhan situs ini, terkini pada snapshot laporan yang sama.
| Faktor | AMZN | WMT | Keunggulan absolut |
|---|---|---|---|
| Pertumbuhan pendapatan (CAGR 3 tahun) | 11,73% | 5,27% | AMZN |
| Margin kas operasional | 22,51% | 5,83% | AMZN |
| ROIC | 9,89% | 16,74% | WMT |
| Sloan ratio (lebih rendah lebih baik) | 17,40% | -5,31% | WMT |
| Perputaran aset | 0,65x | 2,43x | WMT |
| Perputaran piutang | 8,14x | 64,39x | WMT |
| Margin operasional | 11,16% | 4,18% | AMZN |
| Margin FCF | 21,48% | 2,09% | AMZN |
Dilewatkan melalui normalisasi lunak di atas dengan bobot default, hasil agregat berada di 51,2 berbanding 48,8 untuk keuntungan Amazon — hampir seri, bukan kemenangan telak ke arah mana pun.
Baca apa yang sebenarnya dikatakan kedua separuh tabel itu sebelum melihat angka tunggal tersebut. Blok efisiensi modal — ROIC, perputaran aset, perputaran piutang — dengan jelas menobatkan Walmart, dan dengan margin lebar; perputaran piutang Walmart sebesar 64,4 kali berbanding 8,1 kali milik Amazon adalah selisih mentah terbesar di seluruh panel, informasi nyata tentang bagaimana jaringan toko memutar modal kerjanya. Blok konversi kas dan pertumbuhan — margin kas operasional, margin operasional, margin FCF, pertumbuhan pendapatan — sama jelasnya menobatkan Amazon. Kedua separuh itu benar. Tidak ada kolom absolut yang berbohong. Yang akan dilakukan pembacaan winner-take-all dari salah satu separuh saja adalah merekayasa kekalahan telak yang tidak didukung gambaran utuh ke arah mana pun — dan yang dilakukan hampir-seri dalam agregat secara benar adalah menolak berpura-pura bahwa kekuatan nyata satu perusahaan meniadakan kelemahan nyata perusahaan lain menjadi konsensus palsu. Sloan ratio menambahkan peringatan kedua yang independen di sini: profil laba Amazon yang lebih sarat akrual adalah alasan sah untuk memberi bobot sedikit lebih rendah pada keunggulan konversi kas sekilas, bukan alasan untuk mengabaikannya.
Mengapa investor mengira telah menggunakan dua puluh metrik — padahal menggunakan dua
Ada mode kegagalan kedua yang lebih senyap di bawah pertanyaan absolut-versus-relatif, dan itu menjelaskan mengapa menambahkan lebih banyak kolom ke sebuah screener tidak memperbaiki masalah seperti yang terasa seharusnya.
Ambil sebuah platform penilaian profesional yang dibangun dengan baik, dengan katakanlah 100-plus indikator tersebar di lima atau enam kategori bernama: profitabilitas, kekuatan finansial, pertumbuhan, valuasi, momentum. Itu terlihat seperti lima atau enam opini independen tentang sebuah perusahaan. Biasanya bukan. Di dalam satu blok profitabilitas, margin operasional, margin bersih, ROE, ROA, dan ROIC cenderung bergerak bersama untuk satu perusahaan sepanjang waktu dan di sebagian besar peer, karena semuanya adalah pandangan aritmetika berbeda dari mesin penghasil kas yang mendasarinya sama — pola yang telah didokumentasikan dalam literatur analisis faktor rasio keuangan selama puluhan tahun (Pinches, Mingo & Caruthers, 1973; Chen & Shimerda, 1981). Empat kelipatan harga — P/E, P/S, EV/FCF, EV/EBITDA — adalah empat penyebut berbeda untuk variasi atas pembilang yang sama: harga pasar saat ini. Melihat keempatnya "sepakat" bukanlah empat konfirmasi independen. Itu satu opini, dihitung empat kali, padanan finansial dari bertanya kepada tiga dokter yang semuanya belajar dari buku teks yang sama dan semuanya melihat rontgen yang sama.
Panel delapan faktor milik situs ini sendiri tidak kebal dari pengujian itu, dan telah diuji, bukan diasumsikan: analisis komponen utama atas delapan metrik berbasis SEC yang sama (lihat Berapa Banyak Sinyal Independen? Analisis Komponen Utama dari Model Saham 8 Faktor) menemukan bahwa metrik-metrik itu menyusut menjadi empat komponen yang secara empiris berbeda — konversi kas, efisiensi modal, pertumbuhan, dan kualitas akrual — dengan satu sinyal bersih, hampir tunggal (Sloan ratio) yang bertindak sebagai pengecualian justru karena mengukur sesuatu yang tidak diukur oleh tujuh lainnya: apakah laba didukung kas atau direkayasa oleh pilihan akuntansi. Papan yang lebih berat dengan puluhan rasio secara masuk akal terkompresi, dengan logika yang sama, menjadi segenggam faktor laten yang sama kecilnya, ditambah setidaknya satu lapisan ekstra yang sama sekali tidak disentuh oleh panel fundamental SEC murni — harga pasar saat ini dan momentumnya, yang secara matematis independen dari rasio akuntansi mana pun karena sejak awal tidak diturunkan dari data akuntansi. Apakah keseluruhan set metrik suatu platform tertentu menyusut menjadi empat, lima, atau enam faktor adalah pertanyaan empiris tentang matriks korelasi platform itu sendiri, sesuatu yang tidak bisa dipastikan esai ini dari luar — klaim yang jujur lebih sempit dan tetap menjalankan fungsinya: jumlah kategori yang ditampilkan sebuah antarmuka adalah sebuah taksonomi, bukan hasil analisis faktor, dan keduanya rutin merupakan angka yang berbeda.
Biaya manusiawi dari kesenjangan itu adalah kisah sebenarnya. Dihadapkan dengan dua puluh atau seratus pembacaan simultan, hampir tidak ada investor — termasuk yang sangat kompeten — yang menyimpan seluruh matriks dalam memori kerja pada saat keputusan. Yang terjadi sebagai gantinya, secara andal, adalah substitusi diam-diam: layar yang luas dilirik sekilas, sebagian besarnya dibuang tanpa ada yang secara sadar memutuskan untuk membuangnya, dan keputusan sesungguhnya diambil pada satu atau dua sumbu yang akrab — biasanya pertumbuhan, atau seberapa jauh harga telah jatuh — sementara investor mengingat telah "melakukan analisis lengkap". Dua puluh pembacaan masuk. Sebuah keputusan yang dibuat berdasarkan dua keluar. Delapan belas lainnya memberikan perasaan telah berhati-hati, bukan informasi tambahan.
Perbandingan berpasangan dengan faktor tereduksi tidak menyelesaikan ini dengan menambahkan lebih banyak data. Ia menyelesaikannya dengan menolak membiarkan kolom-kolom yang berkorelasi menyamar sebagai suara independen, dan membuat perselisihan di antara segenggam sinyal yang benar-benar independen menjadi mustahil untuk dilewati begitu saja. Dalam panel Amazon-versus-Walmart di atas, konflik itu tidak terkubur di baris keempat puluh sebuah spreadsheet — itu adalah seluruh struktur tabel: efisiensi modal mengatakan satu hal, konversi kas dan pertumbuhan mengatakan hal lain, dan hampir-seri dalam agregat adalah aritmetika jujur dari perselisihan itu, bukan rata-rata yang menyembunyikannya. Itulah keunggulan kedua yang berbeda dibanding papan yang lebih besar, terpisah dari dan tambahan atas argumen derau bersama di atas: penghilangan derau membuat perbandingan itu jujur; reduksi faktor membuatnya cukup kecil agar seseorang benar-benar bisa mengingatnya saat mengambil keputusan.
Apa yang sebenarnya diberikan ini kepada investor
Tidak satu pun dari hal di atas mengharuskan membuang angka absolut. Yang diharuskan adalah tidak berhenti di situ ketika pertanyaan yang berlaku adalah A-versus-B. Secara konkret, perbandingan relatif dengan faktor tereduksi memberikan:
- Variabel keputusan yang sesuai dengan keputusannya. Peringkat pada faktor-faktor yang dinyatakan antara dua kandidat, bukan skor global yang terlepas dari alternatif sesungguhnya di atas meja.
- Kekebalan parsial terhadap guncangan bersama. Ekspansi margin di seluruh sektor, pergerakan suku bunga bersama, mode akuntansi di seluruh industri — semuanya hilang dalam selisih yang sama yang menghilangkan keterlambatan atmosfer di RTK.
- Trade-off eksplisit alih-alih tersembunyi. Ketika pertumbuhan dan konversi kas tidak sejalan dengan perputaran modal dan leverage, perbandingan menunjukkan perselisihan itu alih-alih merata-ratakannya menjadi satu angka yang menyesatkan karena tampak mulus.
- Sekumpulan sumbu kecil yang dapat dipertahankan alih-alih seratus yang berkorelasi. Empat sinyal independen, bukan empat puluh pernyataan ulang dari empat sinyal yang sama.
- Keteraditan. Setiap input dapat dilacak kembali ke laporan SEC tertentu dan aturan normalisasi yang dipublikasikan, bukan campuran eksklusif yang buram.
Di mana posisi DUEL
DUEL (duelstocks.com) adalah satu implementasi operasional dari semua hal di atas, bukan argumennya sendiri. Ia membangun lapisan relatif dari delapan faktor berbasis SEC, menerapkan normalisasi lunak yang sama pada kedua nama dalam satu pasangan, mengungkap bobot alih-alih menyembunyikannya di balik kotak hitam, dan memungkinkan pengguna membobot ulang ke arah pertumbuhan, kualitas, nilai, atau pendapatan tanpa menghitung ulang apa pun secara manual. Peta posisi sektor di situs yang sama membawa logika faktor tereduksi yang sama satu langkah lebih jauh, memetakan seluruh kelompok peer pada dua sumbu yang dibangun dari struktur empat komponen yang sama, alih-alih dari rasio mentah yang berkorelasi. Tidak ada dari ini yang mengklaim bahwa satu alat menghabiskan seluruh metode yang dijelaskan di sini — logika identifikasilah, penghilangan derau bersama ditambah reduksi faktor ditambah kontras berpasangan yang eksplisit, yang melakukan pekerjaan itu. Alat lain yang dibangun di atas tiga prinsip yang sama akan pantas mendapatkan argumen yang sama.
Keberatan
"Saya butuh ROIC absolut untuk DCF saya." Benar — sebuah level memasok model valuasi satu nama atau pandangan kredit. Perbandingan relatif memasok pemilihan dan pemeringkatan di antara kandidat. Keduanya alat berbeda untuk langkah berbeda dalam proses yang sama, bukan pesaing.
"Jika semuanya relatif, tidak ada jangkar." Jangkarnya adalah peer eksplisit, atau penggunaan alternatif eksplisit dari modal. Penentuan posisi RTK tetap bertumpu pada jaringan kontrol geodetik yang nyata — pengukuran relatif meningkatkan presisi antara dua titik, tidak menyangkal bahwa setiap titik memiliki lokasi.
"Saya bisa saja mengurutkan spreadsheet berdasarkan ROIC." Mengurutkan satu kolom adalah peringkat absolut satu faktor. Itu tidak menghilangkan guncangan bersama, tidak membobot banyak faktor, dan tidak mengatakan apakah kolom-kolom di sebelahnya adalah konfirmasi independen atau sinyal yang sama dihitung empat kali.
"Membandingkan dua perusahaan itu sewenang-wenang — mengapa harus dua ini?" Mendefinisikan alam semesta apa pun untuk penyaringan absolut juga demikian. Disiplinnya adalah memilih pasangan atau kelompok peer yang secara ekonomi sebanding dan menyatakan bobotnya secara terbuka, bukan berpura-pura bahwa skala absolut global bersifat netral padahal membawa pilihan implisit yang sama banyaknya.
Keterbatasan
- Skor relatif bukanlah prakiraan imbal hasil yang diharapkan. Tidak ada dalam tulisan ini yang mengklaim bahwa sisi yang lebih kuat dari sebuah perbandingan berpasangan akan mengungguli di masa depan.
- Pasangan yang dipilih dengan buruk — dua bisnis tanpa tumpang tindih ekonomi yang nyata — menghasilkan angka yang tampak presisi namun dibangun di atas derau, padanan finansial dari fiksasi RTK tanpa satelit bersama yang terlihat.
- Identitas akuntansi bukan identitas ekonomi. Sloan ratio dan faktor margin kas mengurangi, tetapi tidak menghilangkan, risiko kualitas laba.
- Perbandingan relatif tidak menggantikan penentuan ukuran posisi, penilaian likuiditas, harga yang dibayarkan, atau uji tuntas kualitatif.
- Klaim reduksi faktor apa pun, termasuk hasil empat komponen yang dikutip di atas, khusus untuk set metrik dan periode saat diukur. Menerapkan logika yang sama pada rasio khusus platform lain memerlukan menjalankan uji yang sama pada data platform itu sendiri, bukan mengasumsikan angka yang sama berlaku.
- Bobot default merepresentasikan prior ahli yang masuk akal, bukan optimum yang telah diuji secara historis; tulisan pendamping DUEL sendiri di situs ini secara eksplisit menyatakan bahwa pertanyaan kalibrasi — bobot mana yang paling baik memprediksi imbal hasil masa depan — tetap terbuka.
Kesimpulan
Rasio absolut mengukur sebuah level di dalam kerangka referensi bersama yang berderau. Perbandingan relatif berpasangan mengukur sebuah kontras, di mana bagian bersama dari derau itu hilang karena konstruksinya — aritmetika yang sama yang mengubah fiksasi GPS 10 meter yang mengembara menjadi vektor RTK 1 sentimeter yang stabil. Papan penilaian yang luas menambahkan ilusi lebih lanjut bahwa lebih banyak kolom berarti lebih banyak informasi, padahal sebagian besar kolom itu adalah pernyataan ulang dari sejumlah kecil sinyal independen, dan perhatian investor sendiri pada akhirnya tetap secara diam-diam memampatkan seluruh papan menjadi satu atau dua sumbu yang akrab pada saat keputusan.
Solusinya bukan lebih banyak data. Solusinya adalah jumlah sinyal independen yang lebih kecil, dibandingkan langsung, dengan perselisihan di antaranya dibiarkan terlihat alih-alih dirata-ratakan hingga hilang. Bagi investor, itu adalah kebersihan intelektual, bukan wawasan baru: ketika pertanyaan yang berlaku adalah Amazon versus Walmart, atau daftar pendek dua nama lainnya, peringkatkan selisih pada faktor-faktor yang benar-benar bergerak secara independen satu sama lain — jangan hanya mengagumi nama mana yang melewati rintangan absolut yang lebih tinggi pada satu-satunya rasio yang kebetulan Anda lihat pertama kali.
Referensi
Hofmann-Wellenhof, B., Lichtenegger, H., & Wasle, E. (2008). GNSS – Global Navigation Satellite Systems: GPS, GLONASS, Galileo, and More. Springer.
Pinches, G. E., Mingo, K. A., & Caruthers, J. K. (1973). The Stability of Financial Patterns in Industrial Organizations. The Journal of Finance, 28(2), 389–396.
Chen, K. H., & Shimerda, T. A. (1981). An Empirical Analysis of Useful Financial Ratios. Financial Management, 10(1), 51–60.
Sloan, R. G. (1996). Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? The Accounting Review, 71(3), 289–315.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (edisi ke-3). Wiley.
DUEL Methodology: duelstocks.com/methodology
DuelStocks, "Berapa Banyak Sinyal Independen? Analisis Komponen Utama dari Model Saham 8 Faktor".
Hanya untuk tujuan informasi dan edukasi. Bukan nasihat investasi. Data akuntansi masa lalu tidak menjamin hasil di masa depan. Verifikasi semua angka dengan laporan SEC utama sebelum mengambil keputusan apa pun.
Analisis metodologis mendalam, angka nyata dari duel nyata, dihitung dan diverifikasi dari awal. Bukan nasihat investasi.
Tulisan kerapuhan pertama kami menganalisis DUEL di bawah aturan winner-take-all per faktor: untuk masing-masing dari delapan faktor berbasis SEC, nama yang lebih baik menerima seluruh bobot faktor tersebut, yang lebih lemah tidak menerima apa pun, dan kedekatan suatu duel tereduksi menjadi satu angka yang jelas, gap ÷ 2. Sejak tulisan itu, operator skoring langsung DUEL telah berubah. Situs kini menggunakan skor relatif lunak: setiap faktor diskalakan berdasarkan besarnya gap antara dua perusahaan, bukan hanya berdasarkan tandanya. Perubahan ini tidak hanya memampatkan gap skor — ia mengubah struktur matematis dari permainan skoring itu sendiri, yang berarti pertanyaan kerapuhan harus diturunkan ulang, bukan sekadar dihitung ulang dengan angka baru. Tulisan ini mengambil delapan duel yang sama dari analisis awal, menghitung ulang di bawah algoritma saat ini, dan mengajukan tiga pertanyaan yang sama lagi, pada tiga tingkat kerigoran yang sama: seberapa dekat setiap duel, apakah perturbasi bobot acak sesuai dengan aljabar, dan apakah bobot yang dinyatakan suatu faktor benar-benar setara dengan kekuatan penentunya.
Tingkat 1: Bagaimana skor bekerja sekarang, dan apa arti kedekatan
Untuk setiap faktor, nilai mentah kedua perusahaan masuk ke normalisasi lunak: t = (a' − b') / (|a'| + |b'| + ε), lalu N_a = 1/2 + 1/2·t dan N_b = 1/2 − 1/2·t (ε adalah konstanta kecil yang hanya berpengaruh ketika kedua nilai persis nol). Sloan Ratio dibalik sebelum langkah ini, karena di sana lebih rendah lebih baik. Skor akhir adalah Score = 100 × Σ (bobot × N) untuk masing-masing pihak, dengan bobot default yang sama seperti sebelumnya — Pertumbuhan Pendapatan 16%, Margin Kas Operasional 15%, ROIC 15%, Sloan Ratio 12%, Perputaran Aset 10%, Perputaran Piutang 8%, Margin Operasional 12%, Margin FCF 12%. Kami menurunkan ulang seluruh delapan skor dari nilai mentah SEC EDGAR saat ini, perusahaan demi perusahaan; masing-masing cocok dengan skor yang dipublikasikan di situs langsung, dalam batas pembulatan.
| Duel | Skor (saat ini) | Skor di bawah aturan winner-take-all lama, data yang sama |
|---|---|---|
| NVDA vs AMD | 67–33 | 80–20 |
| GOOGL vs META | 39–61 | 0–100 |
| AMZN vs WMT | 51–49 | 55–45 |
| CRM vs NOW | 54–46 | 59–41 |
| VRTX vs REGN | 57–43 | 61–39 |
| GFF vs WOR | 59–41 | 73–27 |
| BHE vs PLAB | 34–66 | 30–70 |
| KO vs PEP | 55–45 | 75–25 |
Kolom kanan bukanlah angka yang dipublikasikan tulisan awal kami pada Agustus — angka itu menggunakan filing SEC bulan Agustus. Ini adalah kontrafaktual dengan data yang sama: kami menjalankan nilai mentah faktor saat ini melalui aturan winner-take-all yang sudah dipensiunkan, semata-mata untuk mengisolasi efek dari perubahan operator itu sendiri, dengan menjaga data finansial yang mendasarinya tetap tetap. Pada perbandingan terkontrol ini, gambarannya jelas: pemenangnya identik di kedelapan duel. Yang berubah adalah besarannya, bukan arahnya. Rata-rata gap absolut di panel delapan duel ini turun dari 43,3 poin di bawah aturan lama menjadi 17,4 poin di bawah soft scoring (median 43,0 menjadi 15,4) — kira-kira separuh, semata-mata sebagai konsekuensi dari tidak ada lagi faktor yang mendapatkan seluruh bobotnya berdasarkan keunggulan tipis, kadang hampir tak kasatmata.
Karena soft scoring adalah jumlah berbobot, bukan pemungutan suara winner-take-all, margin antara dua perusahaan terurai secara eksak, tanpa perlu simulasi apa pun: margin (dalam poin) = 100 × Σ (bobot_k × t_k), dan setiap suku adalah kontribusi poin eksak dari faktor tunggal tersebut. Dua duel menggambarkan rentangnya:
AMZN vs WMT (margin +2,4 poin — duel paling ketat di panel): Margin Kas Operasional berkontribusi +8,8 poin dan Margin FCF +9,9 poin untuk keuntungan Amazon; Sloan Ratio berkontribusi penuh −12,0 poin dan Perputaran Piutang −6,2 poin untuk keuntungan Walmart (perputaran piutang Walmart sebesar 64,4x berbanding 8,1x milik Amazon adalah gap mentah terbesar di seluruh panel). Margin akhir adalah sisa kecil yang tertinggal setelah kontribusi faktor besar yang sebagian saling meniadakan ini — inilah tepatnya mengapa duel ini rapuh, dan inilah tepatnya yang disembunyikan oleh satu angka gap tunggal.
GOOGL vs META (margin −22,4 poin): kedelapan faktor, tanpa kecuali, menguntungkan Meta. Ini adalah situasi yang secara matematis berbeda dari duel seperti VRTX vs REGN, di mana Vertex unggul pada lima faktor dan Regeneron pada tiga, tetapi total Vertex tetap menang dengan +13,8 poin yang nyaman. Duel di mana satu pihak menyapu semua faktor tidak dapat dibalik oleh realokasi bobot nonnegatif apa pun, sekstrem apa pun itu — margin adalah kombinasi konveks dari delapan angka yang semuanya bertanda sama, sehingga tidak ada skema pembobotan, seberpihak apa pun, yang dapat mendorong kombinasi itu melewati nol. Tiga dari delapan duel di panel ini adalah sapuan penuh dalam pengertian ini: GOOGL vs META, BHE vs PLAB, dan CRM vs NOW bukan (CRM unggul pada lima faktor, NOW pada tiga, karenanya ada kemungkinan pembalikan yang dieksplorasi di bawah).
Tingkat 2: Monte Carlo — apakah keacakan sesuai dengan aljabar?
Seperti pada tulisan awal, kami menjalankan 10.000 simulasi per duel, menarik masing-masing dari delapan bobot secara independen dan seragam dari ±50% nilai defaultnya, lalu menormalkan ulang penarikan tersebut agar berjumlah 100%. Karena soft scoring bersifat kontinu, kami tidak perlu menurunkan ulang posisi mentah setiap perusahaan pada setiap penarikan — kedelapan nilai t_k dari suatu duel sudah ditetapkan oleh data SEC dan sama sekali tidak bergantung pada bobot; hanya jumlah berbobotnya yang bergantung. Ini sendiri sudah merupakan penyederhanaan struktural dibanding permainan winner-take-all lama, di mana "kepemilikan" suatu faktor oleh sebuah perusahaan sudah tetap dan hanya bobotnya yang bergerak, tetapi titik pembalikan bergantung pada ambang batas, bukan pada fungsi kontinu.
| Duel | Margin | Tingkat pembalikan (10.000 penarikan) |
|---|---|---|
| NVDA vs AMD | +34,6 | 0,00% |
| GOOGL vs META | −22,4 | 0,00% |
| AMZN vs WMT | +2,4 | 36,02% |
| CRM vs NOW | +8,0 | 1,22% |
| VRTX vs REGN | +13,8 | 0,00% |
| GFF vs WOR | +17,0 | 0,12% |
| BHE vs PLAB | −31,5 | 0,00% |
| KO vs PEP | +9,3 | 0,00% |
Enam dari delapan duel tidak pernah berbalik dalam 10.000 penarikan; aljabar di Tingkat 1 sudah memberi tahu kami bahwa tiga dari enam duel ini tidak dapat berbalik di bawah pembobotan ulang apa pun, dan tiga lainnya sekadar memiliki margin yang cukup lebar sehingga derau bobot ±50% jarang mencapainya. AMZN vs WMT adalah outlier yang jelas, berbalik pada sedikit lebih dari sepertiga penarikan — tingkat pembalikan yang jauh lebih tinggi daripada 14,8% yang kami ukur untuk pasangan yang sama di bawah algoritma lama. Itu bukan kontradiksi; itu angka yang lebih jujur. Di bawah winner-take-all, skor 55:45 milik Amazon tampak seperti bantalan sepuluh poin yang nyaman. Di bawah soft scoring, data dasar yang sama menghasilkan margin 51,2:48,8, karena winner-take-all memberi Amazon kredit penuh untuk faktor-faktor yang hanya dimenangkannya tipis (pertumbuhan pendapatan, margin operasional), sementara tidak memberi Walmart apa pun untuk faktor-faktor yang kalah dengan margin besar (perputaran piutang, Sloan Ratio) — pemberian kredit asimetris yang menggembungkan gap yang tampak di kedua arah sebelum keduanya saling meniadakan. Soft scoring menghilangkan penggembungan itu, dan yang tersisa adalah duel yang benar-benar ketat, sebagaimana dikonfirmasi hasil Monte Carlo.
Melihat secara spesifik faktor mana yang cenderung membawa bobot acak terbesar dalam 3.602 penarikan di mana AMZN vs WMT berbalik: ROIC membawa bobot terbesar pada 38,0% pembalikan, pertumbuhan pendapatan pada 27,3%, margin kas operasional pada 14,5%. Itu adalah jawaban yang berguna dan konkret tentang faktor mana yang sebenarnya menentukan di sini, berbeda dari sekadar bertanya seberapa sering pembalikan terjadi. CRM vs NOW jarang berbalik (1,22%), tetapi ketika terjadi, pertumbuhan pendapatan secara dominan menjadi faktor dengan bobot acak terbesar (88,5% dari pembalikan) — tidak mengejutkan mengingat CAGR pendapatan tiga tahun ServiceNow sebesar 22,4% berbanding 9,8% milik Salesforce adalah gap faktor terlebar di seluruh panel yang bekerja melawan pemenang dasar duel tersebut.
Tingkat 3: Apakah bobot yang dinyatakan suatu faktor kini benar-benar setara dengan kekuatan aktualnya?
Temuan paling struktural dari tulisan awal menggunakan indeks Shapley-Shubik, alat yang dibangun oleh Lloyd Shapley dan Martin Shubik pada 1954 untuk mengukur kekuatan suara penentu dalam permainan mayoritas berbobot — matematika yang sama yang kemudian digunakan untuk menganalisis kekuatan suara di Dewan Menteri UE dan Dewan Keamanan PBB. Di bawah winner-take-all, delapan faktor DUEL membentuk persis jenis permainan ini: delapan "pemilih", masing-masing dengan bobot tetap, memutuskan dengan mayoritas sederhana (di atas 50%) pihak mana yang menang. Kami menemukan bahwa bobot yang dinyatakan dan kekuatan Shapley-Shubik secara sistematis berbeda — bobot 8,0% yang dipublikasikan untuk Perputaran Piutang hanya membawa 6,1% dari kekuatan penentu aktual (rasio 0,76x), sementara bobot 16,0% Pertumbuhan Pendapatan membawa 18,2% dari kekuatan penentu (1,14x). Bobot yang lebih kecil secara struktural bernilai lebih rendah daripada yang disiratkan angkanya; bobot yang lebih besar bernilai lebih tinggi. Divergensi ini adalah properti matematis yang sudah dikenal dari permainan ambang mayoritas, bukan cacat yang spesifik pada alat ini — sistem winner-take-all per faktor apa pun dengan ambang mayoritas akan mewarisinya.
Soft scoring menghilangkan ambang batas sepenuhnya. Tidak ada lagi titik di mana satu pihak melewati 50% dan mengambil semuanya; skor hanyalah Score = 100 × Σ (bobot_k × N_k), fungsi linear dari bobot. Itu mengklasifikasikan ulang permainan yang mendasarinya. Permainan mayoritas berbobot adalah apa yang oleh ahli teori permainan disebut permainan esensial — koalisi dapat bernilai lebih atau kurang dari jumlah bagian-bagiannya, dan itulah tepatnya yang membuat indeks kekuatan suara seperti Shapley-Shubik dan Banzhaf diperlukan dan tidak sepele. Jumlah yang murni linear, tanpa ambang batas, adalah apa yang oleh ahli teori permainan disebut permainan inesensial (aditif): nilai koalisi faktor apa pun persis merupakan jumlah dari apa yang dikontribusikan masing-masing faktor sendiri-sendiri, tanpa efek interaksi apa pun antarfaktor. Konsep nilai asli Shapley dari tahun 1953 memiliki korolari langsung dan sudah dikenal untuk kasus ini: dalam permainan aditif, nilai Shapley setiap pemain persis setara dengan kontribusi individual pemain itu sendiri, karena alasan sederhana bahwa menambahkan faktor k ke koalisi mana pun — terlepas dari faktor apa yang sudah ada di dalamnya, terlepas dari urutannya — mengubah nilai koalisi tersebut sebesar tepat bobot_k × t_k, setiap saat. Ketika kontribusi marginal konstan di seluruh koalisi yang mungkin dan seluruh urutan yang mungkin, nilai Shapley (rata-rata berbobot dari kontribusi marginal di seluruh urutan) tidak memiliki apa pun untuk dirata-ratakan — ia runtuh menjadi konstanta itu.
Kami memverifikasi ini secara numerik, bukan sekadar mengutip teoremanya. Untuk AMZN vs WMT, kami menghitung nilai Shapley dari masing-masing delapan faktor melalui enumerasi brute-force dari seluruh 8! = 40.320 urutan yang mungkin:
| Faktor | Kontribusi poin eksak (100 × bobot × t) | Nilai Shapley, 40.320 urutan | Selisih |
|---|---|---|---|
| Pertumbuhan Pendapatan | +6,080 | +6,080 | kurang dari 1e-11 |
| Margin Kas Operasional | +8,829 | +8,829 | kurang dari 1e-11 |
| ROIC | −3,858 | −3,858 | kurang dari 1e-11 |
| Sloan Ratio | −12,000 | −12,000 | kurang dari 1e-11 |
| Perputaran Aset | −5,779 | −5,779 | kurang dari 1e-11 |
| Perputaran Piutang | −6,204 | −6,204 | kurang dari 1e-11 |
| Margin Operasional | +5,460 | +5,460 | kurang dari 1e-11 |
| Margin FCF | +9,872 | +9,872 | kurang dari 1e-11 |
Kedua kolom cocok hingga presisi titik-mengambang, persis seperti yang diprediksi properti aditivitas. Dalam istilah praktis: kesenjangan bobot-versus-kekuatan yang diidentifikasi Tingkat 3 tulisan awal sebagai properti struktural winner-take-all — faktor yang lebih kecil seperti Perputaran Piutang secara struktural dibobotkan-terlalu-rendah relatif terhadap kepentingan yang dinyatakan — tidak ada di bawah soft scoring, untuk duel mana pun, karena konstruksinya. Bobot yang dipublikasikan suatu faktor kini, selalu, adalah deskripsi eksak dan lengkap tentang seberapa besar pengaruh penentu yang dibawanya dalam duel tersebut; tidak ada lagi perhitungan kekuatan terpisah yang perlu dijalankan, karena bobot dan kekuatan adalah angka yang sama karena struktur algoritmanya, bukan karena kebetulan empiris.
Di mana posisi duel-duel ini pada peta sektor
Peta posisi sektor DUEL, yang diperkenalkan di situs setelah tulisan kerapuhan awal dipublikasikan, memetakan setiap konstituen sektor GICS pada dua sumbu — dan sumbu-sumbu ini tidak dipilih secara sembarangan. Keduanya adalah penerapan langsung ke produk dari analisis komponen utama kami sendiri atas delapan faktor SEC (Berapa Banyak Sinyal Independen? Analisis Komponen Utama dari Model Saham 8 Faktor), yang menemukan bahwa kedelapan faktor tersebut menyusut menjadi empat komponen yang secara empiris berbeda: Konversi Kas (39% bobot nominal gabungan), Efisiensi Modal (33%), Pertumbuhan (16%), dan Kualitas Akrual (12%). Peta mengambil satu faktor representatif dari setiap komponen dan memproyeksikan keempatnya ke dua sumbu yang mudah dibaca. Sumbu vertikal adalah Quality-Adjusted Profitability: Y = Margin Operasional × m(Sloan), di mana Margin Operasional mewakili Konversi Kas (yang bebannya tertinggi di antara tiga faktor margin komponen tersebut) dan m(Sloan) adalah pengali yang dibangun dari Sloan Ratio, satu-satunya faktor Kualitas Akrual — Sloan Ratio positif (laba lebih banyak didorong oleh akrual) menarik Y ke bawah, yang negatif menariknya ke atas. Sumbu horizontal adalah Growth Efficiency: X = Pertumbuhan Pendapatan × (1 + 0,30 × z(Perputaran Aset)), di mana Pertumbuhan Pendapatan mewakili komponen Pertumbuhan secara penuh, dan z(Perputaran Aset) adalah z-score Perputaran Aset relatif terhadap sektor, mewakili Efisiensi Modal. Perputaran Aset, bukan ROIC, dipilih sebagai representasi komponen tersebut: dalam PCA yang mendasarinya, Perputaran Aset memiliki beban 0,60 pada Efisiensi Modal berbanding 0,58 milik ROIC, dan ROIC juga memiliki beban silang 0,41 pada Konversi Kas — menjadikannya representasi efisiensi modal yang lebih berisik dan kurang eksklusif jika berdiri sendiri, serta redundan di samping Margin Operasional yang sudah menjadi jangkar sumbu Y. ROIC sendiri tidak berada pada kedua sumbu; ia tetap menjadi salah satu dari delapan faktor di dalam skor duel. Empat dari delapan duel kami jatuh dalam sektor yang saat ini dipetakan situs.
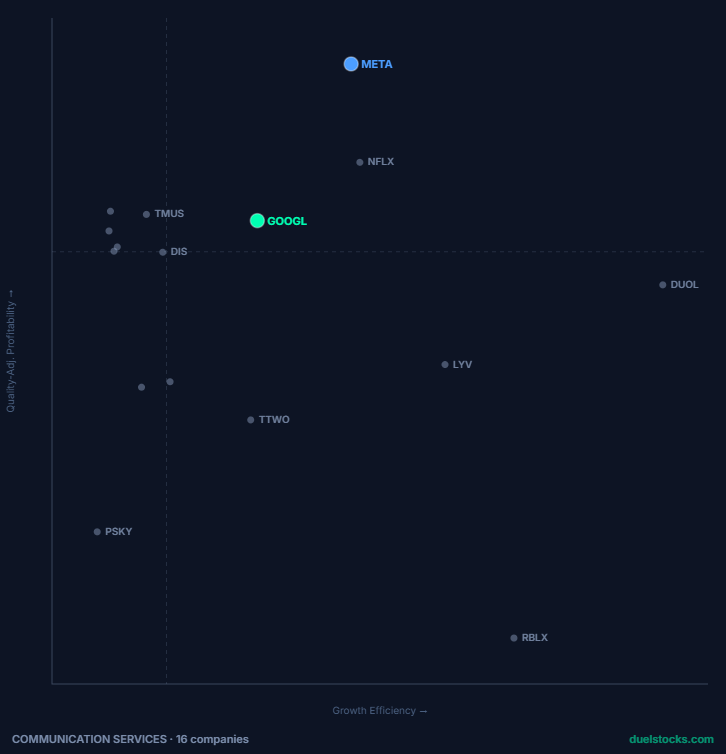
GOOGL dan META adalah satu-satunya pasangan di panel ini di mana peta sektor dan skor duel, pada pandangan pertama, tampak menceritakan kisah yang berbeda secara kasatmata. Skor duel adalah kemenangan struktural terbesar Meta di panel — sapuan delapan faktor, tidak dapat dibalik oleh pembobotan ulang apa pun. Peta posisi sebaliknya menunjukkan kedua nama duduk berdekatan, dekat puncak awan peer Communication Services, keduanya jelas di atas median sektor pada kedua sumbu. Tidak ada gambar yang salah; keduanya menjawab pertanyaan berbeda. Skor duel adalah perbandingan head-to-head yang terbatas pada kedua perusahaan ini saja; peta posisi membandingkan masing-masing dengan tiga puluh empat konstituen sektor lainnya. Meta mengalahkan Google pada kedelapan faktor, tetapi dengan margin per faktor yang umumnya sedang (Tingkat 1 di atas menunjukkan enam dari delapan kontribusi poin di bawah dua poin) — cukup untuk memenangkan duel dua pihak secara bersih dan menyapunya secara aljabar, tidak cukup untuk memisahkan kedua nama secara kasatmata pada peta yang dibangun terhadap set peer yang jauh lebih luas. Sapuan, dengan kata lain, bukanlah klaim yang sama dengan kekalahan telak; itu hanya berarti seorang pesaing memenangkan perbandingan yang sama betapapun cara memotongnya.
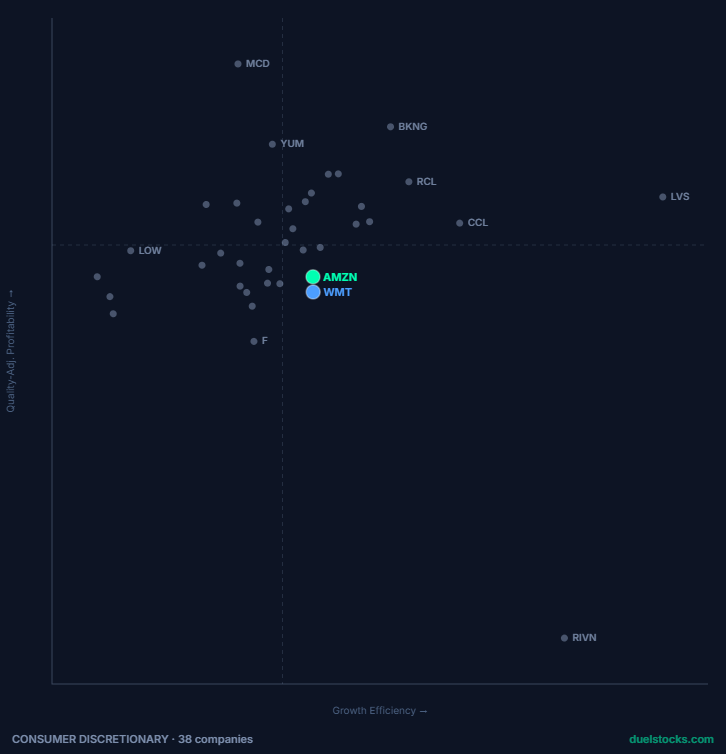
AMZN dan WMT duduk hampir bertumpuk pada peta sektor, mengangkangi batas kuadran yang sama — secara visual pasangan terdekat dari duel mana pun di panel ini. Itu sepenuhnya konsisten dengan semua yang ditemukan Tingkat 1 dan 2 secara aljabar: margin terkecil di panel (+2,4 poin), tingkat pembalikan Monte Carlo tertinggi (36,02%), dan sekumpulan kontribusi faktor yang sebagian besar saling meniadakan alih-alih memperkuat. Peta posisi dan analisis kerapuhan, untuk pasangan ini, menceritakan kisah yang persis sama melalui dua metode independen.
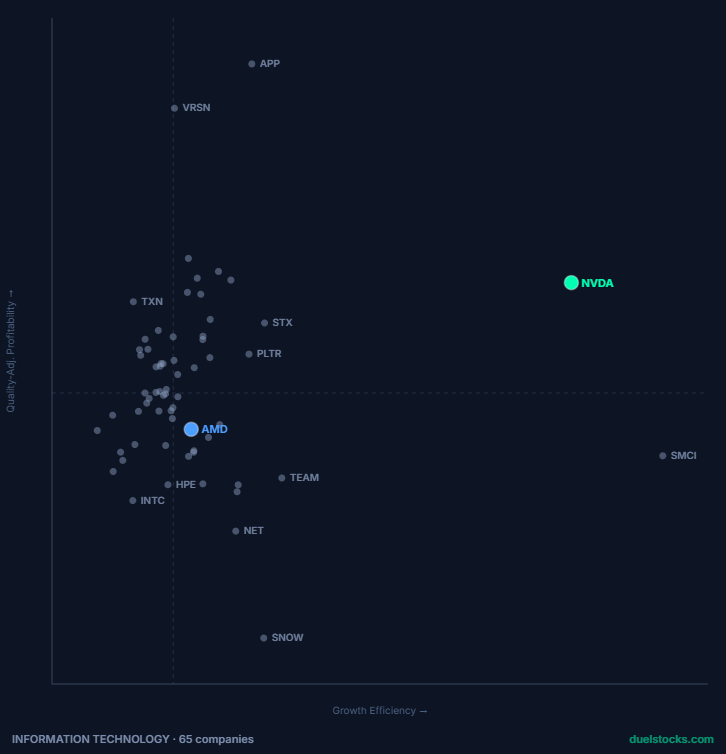
NVDA dan AMD duduk seterpisah mungkin dua perusahaan dalam sektor yang sama bisa berada. NVDA berdiri sendiri jauh ke tepi kanan awan pada Growth Efficiency, dengan nyaman di atas median pada Quality-Adjusted Profitability; AMD duduk di klaster padat yang mengangkangi kedua median sumbu, tak terbedakan sekilas dari selusin nama papan tengah lainnya. Kesenjangan visual itu adalah kisah yang sama yang diceritakan Tingkat 1 secara aljabar: margin duel tunggal terlebar di panel (+34,6 poin), didorong oleh CAGR pendapatan tiga tahun sebesar 100,05% yang, dengan selisih jauh, merupakan angka pertumbuhan mentah terbesar di seluruh studi ini. CRM dan NOW, duel Information Technology lain di panel, tidak disorot secara individual pada peta ini, tetapi keduanya duduk di dalam klaster tengah padat yang sama — konsisten dengan margin nyata namun relatif sedang sebesar +8,0 poin dan tingkat pembalikan tertinggi kedua di panel.
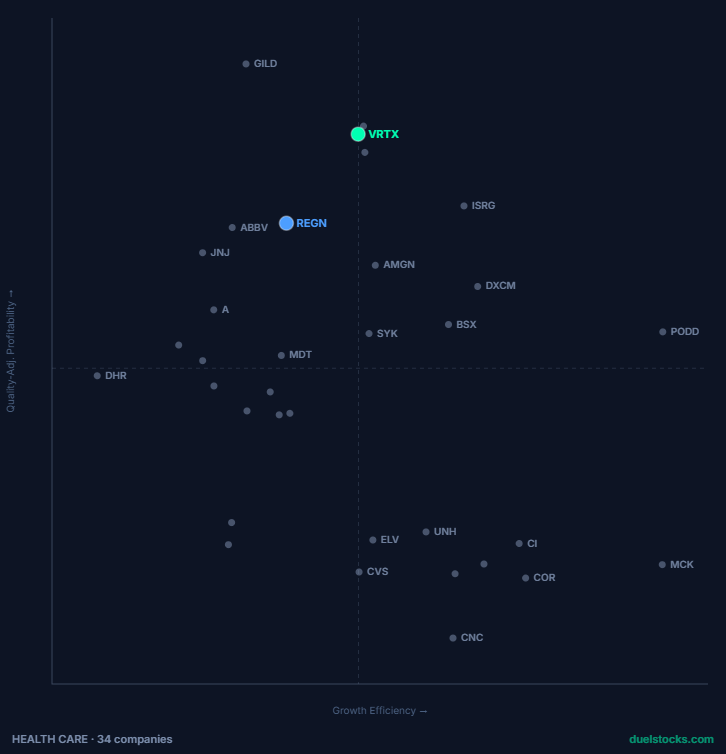
VRTX vs REGN adalah duel Health Care di panel, dan peta menunjukkan keduanya duduk berdekatan di kuadran kiri atas — keduanya jelas di atas median sektor pada Quality-Adjusted Profitability, keduanya di sisi Growth Efficiency yang lebih ramping, dengan Vertex diposisikan sedikit lebih tinggi dan ke kanan dari Regeneron. Pemisahan sedang namun kasatmata itu sejalan dengan apa yang langsung ditunjukkan skor duel: keunggulan yang dibangun dari ROIC (+6,9 poin) dan Perputaran Piutang (+3,5 poin), cukup besar untuk bertahan dari keunggulan Regeneron pada Margin Kas Operasional dan Sloan Ratio, menghasilkan margin sedang yang nyaman tidak rapuh sebesar +13,8 poin — nol pembalikan dalam 10.000 penarikan Monte Carlo. Dua perusahaan dapat duduk berdekatan pada peta sektor 34-nama dan tetap salah satunya memenangkan duel dua pihak secara bersih; peta menjawab "bagaimana keduanya dibandingkan dengan sektor", skor duel menjawab "mana dari keduanya yang lebih kuat", dan di sini kedua jawaban kebetulan menunjuk ke arah yang sama tanpa menjadi pengukuran yang sama.
Apa yang sebenarnya diselesaikan pembaruan ini, dan apa yang tidak
Pertanyaan terbuka dari tulisan awal adalah apakah skema pembobotan dasar — 16/15/15/12/10/8/12/12 — rapuh dengan cara yang relevan untuk penggunaan praktis. Di bawah winner-take-all, kami menemukan bahwa itu tidak rapuh, untuk duel mana pun dengan gap yang cukup lebar, tetapi mekanisme pemungutan suara yang mendasarinya sendiri secara sistematis salah-harga faktor yang lebih kecil relatif terhadap yang lebih besar. Pembaruan ini menjawab pertanyaan yang terkait tetapi berbeda: apakah mengubah aturan agregasi dari pemungutan suara mayoritas menjadi jumlah linear mengubah gambaran itu? Jawabannya ya, dalam dua cara terpisah yang diverifikasi secara independen. Pertama, pada data yang identik, kedua operator sepakat tentang pemenang di kedelapan duel panel ini — peralihan ke soft scoring tidak diam-diam membalikkan kesimpulan mana pun yang sudah dipublikasikan situs ini, ia hanya mengganti margin yang tergembung dengan margin yang jujur. Kedua, dan secara lebih struktural: patologi matematis spesifik yang diungkap tulisan awal — divergensi bobot-versus-kekuatan, faktor lebih kecil dibobotkan-terlalu-rendah secara struktural — tidak hanya berkurang di bawah soft scoring, tetapi tereliminasi karena konstruksinya, karena fungsi skoring bukan lagi jenis permainan di mana patologi itu bisa terjadi. Yang tidak dijawab baik tulisan ini maupun yang awal adalah apakah 16/15/15/12/10/8/12/12 adalah kumpulan bobot yang benar dalam arti memprediksi imbal hasil masa depan; pertanyaan kalibrasi itu tetap persis di tempat tulisan awal meninggalkannya, terbuka, dan itu adalah pertanyaan yang berbeda dari ketahanan.
Peta sektor dan operator lunak bukanlah keputusan produk yang independen satu sama lain; keduanya berakar pada riset yang dipublikasikan di situs ini. Peta bertumpu pada struktur empat komponen yang diidentifikasi oleh analisis komponen utama kami atas delapan faktor SEC — Konversi Kas, Efisiensi Modal, Pertumbuhan, Kualitas Akrual — dengan satu faktor representatif dari setiap komponen mendefinisikan kedua sumbu, sehingga struktur empiris 4 sinyal diproyeksikan ke awan peer 2D yang mudah dibaca tanpa menciptakan data atau faktor baru. Soft scoring, pada gilirannya, adalah respons praktis langsung terhadap temuan struktural studi kerapuhan awal: di bawah winner-take-all, bobot yang dipublikasikan dan kekuatan penentu secara sistematis berbeda. Mengganti permainan ambang batas dengan jumlah linear menghilangkan patologi itu karena konstruksinya, sebagaimana diverifikasi secara numerik oleh Tingkat 3 di atas. Dalam kedua kasus, urutan risetnya berjalan dengan cara yang sama — publikasikan pengukurannya terlebih dahulu, baru kemudian ubah alat langsungnya hanya di tempat yang dibenarkan oleh pengukuran tersebut.
Keterbatasan
- Delapan duel, dipilih agar cocok persis dengan panel tulisan awal, bukan sampel acak atau representatif dari seluruh ruang perbandingan DUEL.
- Satu vintage filing SEC per perusahaan (snapshot bertanggal 19 September 2026); hasil bersyarat pada vintage itu dan akan bergeser seiring datangnya filing 10-Q dan 10-K baru.
- Kolom winner-take-all kontrafaktual di Tingkat 1 adalah perhitungan ulang dengan data yang sama untuk mengisolasi efek operator; itu bukan skor historis yang ditampilkan situs pada Agustus, dan tidak boleh dibaca sebagai pernyataan ulang dari angka itu.
- Penarikan bobot independen dan dinormalkan ulang sebesar ±50% adalah satu protokol perturbasi yang masuk akal di antara beberapa; ini cocok dengan metodologi tulisan awal untuk keterbandingan langsung, tetapi bukan satu-satunya pilihan yang dapat dipertahankan.
- Argumen nilai Shapley di Tingkat 3 adalah properti struktural dan aljabar dari fungsi skoring linear apa pun, diverifikasi di sini pada satu duel melalui enumerasi brute-force; ini tidak memerlukan verifikasi ulang duel demi duel, berlaku identik untuk kedelapannya, dan untuk duel mana pun yang dijalankan pada algoritma ini, karena konstruksinya.
- Tidak ada yang di atas merupakan ramalan imbal hasil, drawdown, atau revisi analis. Ini adalah pemeriksaan ketahanan dan konsistensi tentang bagaimana perbandingan dihitung.
Referensi
Shapley, L. S. (1953). "A Value for n-Person Games." Dalam Contributions to the Theory of Games II, Annals of Mathematics Studies 28, Princeton University Press, 307–317.
Shapley, L. S., & Shubik, M. (1954). "A Method for Evaluating the Distribution of Power in a Committee System." American Political Science Review, 48(3), 787–792.
Banzhaf, J. F. (1965). "Weighted Voting Doesn't Work: A Mathematical Analysis." Rutgers Law Review, 19, 317–343.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Saaty, T. L. (1980). The Analytic Hierarchy Process. McGraw-Hill.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (edisi ke-3). Wiley.
DUEL Methodology: duelstocks.com/methodology
DuelStocks, "Berapa Banyak Sinyal Independen? Analisis Komponen Utama dari Model Saham 8 Faktor" (duelstocks.substack.com).
Jika Anda ingin memeriksa sendiri apa pun dari ini — memasukkan bobot Anda sendiri, atau menguji pasangan yang tidak kami bahas — alat langsungnya dapat dicoba gratis di duelstocks.com; setiap angka dalam tulisan ini dapat dilacak kembali ke laporan yang dapat Anda tarik langsung di sana.
Bukan nasihat investasi. Seluruh data bersumber dari filing publik SEC EDGAR.
Sebuah analisis mendalam fundamental dari DuelStocks. Bukan nasihat investasi, dan — seperti seri lainnya — juga bukan sebuah prediksi. Semua angka di bawah ini berasal dari dokumen publik SEC EDGAR (10-K/10-Q) yang diproses oleh laporan Battle, DCF, dan Resilience (STR) milik DUEL.
Setiap kisah pertumbuhan pada akhirnya akan ditanyai pertanyaan yang sama: apakah pertumbuhan itu benar-benar berubah menjadi kas, atau berubah menjadi sesuatu yang hanya terlihat seperti kas di laporan laba rugi? Tulisan ini bukan tentang AI, bukan tentang satu sektor tertentu, dan bukan tentang satu perusahaan tertentu. Ini adalah penyaring untuk tujuan umum — dibangun satu kali, dapat digunakan kembali pada siklus pertumbuhan masa depan mana pun — untuk satu pola spesifik: pendapatan tumbuh dengan laju yang sehat sementara kas yang dihasilkan pertumbuhan itu menyimpang dari laba akuntansi yang seharusnya diwakilinya.
Ini adalah perpanjangan metodologis langsung dari tiga tulisan sebelumnya dalam seri ini. Pendekatan penyusunan keranjang mengikuti [Berapa Banyak Sinyal Independen? Analisis Komponen Utama]. Kerangka tingkat dasar, termasuk disiplin interval Wilson dan jumlah minimum Cochran, mengikuti [Tanda yang Tidak Dibicarakan Siapa Pun]. Dan logika kualitas akrual yang mendasarinya — bahwa pertumbuhan pendapatan yang melampaui produksi kas adalah pola peringatan dini khas buku teks — berasal dari Sloan (1996), makalah yang sama yang menjadi dasar ukuran Rasio Sloan milik DUEL sendiri.
Di dalam sebuah keranjang lintas sektor berisi 72 perusahaan, di mana pertumbuhan pendapatan 3 tahun tetap kuat sementara margin operasi dan margin FCF sudah menyimpang — dan apakah Rasio Sloan milik DUEL sendiri sejalan dengan penyimpangan tersebut?
Bagian 1 — Menyusun Keranjang
Keranjangnya terdiri dari 72 perusahaan yang mencakup lima sektor:
- Teknologi / Semikonduktor / Perangkat Lunak (22): AAPL, AMD, AVGO, CRM, GOOGL, META, MSFT, INTC, KLAC, LRCX, MCHP, MU, NFLX, NOW, NVDA, PLTR, QCOM, SNDK, SNPS, STX, TXN, XYZ
- Industri (12): CAT, DE, F, FDX, GM, LMT, RTX, UPS, LIN, SHW, GE, HON
- Kesehatan (11): AMGN, BDX, BMY, ISRG, REGN, VRTX, JNJ, PFE, ABT, MDT, DHR
- Konsumen / Ritel / Kebutuhan Pokok / Telekomunikasi (22): AMZN, CCL, CL, COST, DIS, HD, HSY, KO, LOW, MDLZ, MO, PEP, PG, PM, RCL, ROST, TJX, TMUS, VZ, WMT, MCD, NKE
- Energi (5): COP, OXY, XOM, CVX, SLB
Setiap perusahaan mengajukan 10-K/10-Q ke SEC dan diproses oleh pipeline standar DUEL. Kedua penyaringan di bawah ini dibangun sepenuhnya dari empat bidang yang tersedia di seluruh keranjang ini — pertumbuhan pendapatan, margin operasi, margin FCF, dan Rasio Sloan — yang justru itulah yang membuat perbandingan seragam 72 perusahaan menjadi mungkin sejak awal.
Bagian 2 — Dua Penyaringan Stres Independen
"Pertumbuhan yang melampaui kas" bukanlah satu hal — ini bisa muncul sebagai laba operasi yang dilaporkan berjalan jauh di depan arus kas bebas yang sebenarnya, atau sebagai penumpukan akrual yang cukup parah untuk memicu ukuran kualitas akrual milik Sloan sendiri, dan sebuah perusahaan bisa menunjukkan salah satu sinyal tanpa yang lain. Kami menjalankan dua penyaringan terpisah, yang didefinisikan secara independen, pada setiap perusahaan dengan CAGR pendapatan 3 tahun ≥ 5%:
Penyaringan A — Kesenjangan Konversi Kas: Margin Operasi dikurangi Margin FCF ≥ 10 poin persentase. Ini menanyakan apakah profitabilitas operasi yang dilaporkan sendiri oleh sebuah perusahaan berjalan jauh melampaui kas yang dihasilkan profitabilitas tersebut, terlepas dari apakah margin FCF itu sendiri terlihat sehat secara terpisah.
Penyaringan B — Rasio Sloan yang Tinggi: Rasio Sloan > 5%, ambang batas DUEL sendiri untuk "akrual moderat terdeteksi". Ini menanyakan apakah laba bersih itu sendiri dibangun lebih banyak dari akrual daripada dari arus kas operasi — sinyal yang berbeda, tahap yang lebih awal, dibandingkan kesenjangan margin di Penyaringan A.
Dari 72 perusahaan, 34 (47%) menunjukkan pertumbuhan pendapatan 3 tahun sebesar 5% atau lebih. Kedua penyaringan hanya dijalankan di dalam kelompok pertumbuhan tinggi tersebut — sebuah perusahaan dengan pendapatan datar atau menurun yang menunjukkan kesenjangan margin-ke-kas yang lebar adalah kisah yang berbeda, lebih biasa (seringkali hanya item siklikal atau satu kali) dibandingkan kesenjangan yang sama muncul bersamaan dengan pertumbuhan nyata.
Bagian 3 — Penyaringan A: Siapa yang Tumbuh Lebih Cepat daripada Konversi Kasnya
| Ticker | Sektor | Pertumbuhan Pendapatan (CAGR 3T) | Margin Operasi | Margin FCF | Kesenjangan (pp) | Rasio Sloan | Perputaran Piutang | FRI |
|---|---|---|---|---|---|---|---|---|
| MU | Teknologi/Semikonduktor/Perangkat Lunak | 6,71% | 26,14% | 4,46% | 21,7 | 36,86% | 1,39x | 76 (TINGGI) |
| RCL | Konsumen/Ritel/Kebutuhan Pokok/Telekomunikasi | 26,59% | 27,38% | 6,89% | 20,5 | -11,90% | 37,44x | 42 (SEDANG) |
| MSFT | Teknologi/Semikonduktor/Perangkat Lunak | 12,42% | 45,62% | 25,42% | 20,2 | 6,70% | 4,69x | 81 (TINGGI) |
| MCD | Konsumen/Ritel/Kebutuhan Pokok/Telekomunikasi | 5,06% | 46,10% | 26,73% | 19,4 | -7,61% | — | 43 (SEDANG) |
| META | Teknologi/Semikonduktor/Perangkat Lunak | 19,89% | 41,44% | 22,94% | 18,5 | -14,00% | 11,50x | 83 (TINGGI) |
| GOOGL | Teknologi/Semikonduktor/Perangkat Lunak | 12,51% | 32,03% | 18,19% | 13,8 | 16,91% | 5,82x | 85 (TINGGI) |
| NVDA | Teknologi/Semikonduktor/Perangkat Lunak | 100,05% | 60,38% | 47,50% | 12,9 | -6,92% | 5,30x | 64 (SEDANG) |
| PM | Konsumen/Ritel/Kebutuhan Pokok/Telekomunikasi | 8,57% | 36,64% | 26,23% | 10,4 | -10,25% | 7,85x | 49 (SEDANG) |
Delapan dari 34 perusahaan pertumbuhan tinggi (23,5%, CI 95% Wilson [12,4%, 40,0%]) menunjukkan kesenjangan konversi kas sebesar 10 poin atau lebih. Kesenjangan tunggal terbesar di seluruh keranjang 72 perusahaan dimiliki oleh MU, sebesar 21,7 poin — dan MU juga membawa Rasio Sloan tertinggi di keranjang (36,86%) dan, pada 1,39x, Perputaran Piutang terlambat kedua dari 66 perusahaan dengan bidang tersebut tersedia (hanya AVGO, pada 0,36x, yang lebih lambat) — tiga sinyal independen dari tiga bagian berbeda dari dokumen yang sama, semuanya menunjuk ke arah yang sama. Lima dari delapan nama yang ditandai adalah perusahaan Teknologi/Semikonduktor/Perangkat Lunak; tiga lainnya mencakup nama-nama Konsumen dengan bisnis yang sangat berbeda (perusahaan kapal pesiar, pewaralaba makanan cepat saji, perusahaan tembakau) — pengingat bahwa pola ini tidak spesifik untuk satu sektor meskipun terkonsentrasi secara tidak merata.
Bagian 4 — Apakah Kesenjangan Ini Berkelompok Menurut Sektor? Pemeriksaan Tingkat Dasar
| Sektor | Pertumbuhan tinggi, kedua margin tersedia | Kesenjangan ≥ 10pp | Tingkat | CI 95% Wilson |
|---|---|---|---|---|
| Teknologi/Semikonduktor/Perangkat Lunak | 15 | 5 | 33,3% | [15,2%, 58,3%] |
| Konsumen/Ritel/Kebutuhan Pokok/Telekomunikasi | 10 | 3 | 30,0% | [10,8%, 60,3%] |
| Industri | 3 | 0 | 0,0% | [0,0%, 56,2%] |
| Kesehatan | 5 | 0 | 0,0% | [0,0%, 43,4%] |
| Energi | 1 | 0 | 0,0% | [0,0%, 79,3%] |
Mengikuti disiplin yang sama seperti tulisan tingkat dasar kami sebelumnya: aturan praktis Cochran (1977) mensyaratkan setidaknya 5 kejadian yang teramati untuk estimasi tingkat yang stabil, dan hanya Teknologi/Semikonduktor/Perangkat Lunak yang melewati batas tersebut dengan jelas dalam potongan ini, dengan Konsumen/Ritel/Kebutuhan Pokok/Telekomunikasi tepat di belakangnya. Industri, Kesehatan, dan Energi masing-masing memiliki terlalu sedikit nama pertumbuhan tinggi dalam keranjang ini untuk mendukung klaim tingkat apa pun; pembacaan 0% mereka mencerminkan penyebut yang kecil (masing-masing 3, 5, dan 1 perusahaan), bukan ketidakhadiran pola yang terbukti di sektor tersebut. Interval kepercayaan yang lebar dan tumpang tindih di setiap sektor adalah temuan jujur di sini: dengan ukuran keranjang ini, kami belum bisa mengatakan bahwa kesenjangan konversi kas adalah fenomena khusus Teknologi — hanya bahwa itu cukup sering terlihat di Teknologi dan Konsumen untuk diukur, dan belum dapat diukur di tempat lain.
Bagian 5 — Penyaringan B: Rasio Sloan yang Tinggi di Antara Nama-Nama Pertumbuhan Tinggi
| Ticker | Sektor | Pertumbuhan Pendapatan (CAGR 3T) | Rasio Sloan | Perputaran Piutang | FRI | Tanda ROIC-vs-Sloan DUEL |
|---|---|---|---|---|---|---|
| MU | Teknologi/Semikonduktor/Perangkat Lunak | 6,71% | 36,86% | 1,39x | 76 (TINGGI) | OK |
| SNDK | Teknologi/Semikonduktor/Perangkat Lunak | 6,52% | 27,58% | 2,70x | 33 (RENDAH) | OK |
| GOOGL | Teknologi/Semikonduktor/Perangkat Lunak | 12,51% | 16,91% | 5,82x | 85 (TINGGI) | OK |
| AMZN | Konsumen/Ritel/Kebutuhan Pokok/Telekomunikasi | 11,73% | 13,01% | 9,49x | 100 (TINGGI) | OK |
| NOW | Teknologi/Semikonduktor/Perangkat Lunak | 22,38% | 7,67% | 6,03x | 88 (TINGGI) | OK |
| MSFT | Teknologi/Semikonduktor/Perangkat Lunak | 12,42% | 6,70% | 4,69x | 81 (TINGGI) | PERHATIAN |
Enam dari 34 perusahaan pertumbuhan tinggi (17,6%) membawa Rasio Sloan di atas 5%. Lima dari enam berada khusus di Teknologi/Semikonduktor/Perangkat Lunak. Hanya satu dari enam — MSFT — yang benar-benar memicu pemeriksaan konsistensi ROIC-vs-Sloan milik DUEL sendiri; lima lainnya, termasuk MU dengan Rasio Sloan tertinggi jauh di seluruh keranjang, terbaca OK pada pemeriksaan internal spesifik tersebut, karena tanda ROIC-vs-Sloan DUEL dipicu oleh kombinasi ROIC tinggi bersamaan dengan Rasio Sloan yang tinggi, bukan oleh Rasio Sloan itu sendiri. ROIC MU sendiri dalam potret ini tidak melewati ambang batas yang akan berpasangan dengan Rasio Sloan-nya untuk memicu tanda tersebut — pengingat bahwa membaca Rasio Sloan secara langsung, bukan hanya tandanya di hilir, mengungkap kasus-kasus yang tidak ditunjukkan oleh tanda itu sendiri.
Tiga perusahaan — MU, MSFT, dan GOOGL — muncul baik di Penyaringan A maupun Penyaringan B: kesenjangan margin-ke-kas yang nyata dan Rasio Sloan yang tinggi, diturunkan secara independen dari bagian berbeda dari dokumen yang sama, menunjuk ke kisah dasar yang sama. Tumpang tindih itu, lebih dari salah satu penyaringan saja, adalah sinyal terkuat dalam keranjang ini.
Bagian 6 — Dua Pemeriksaan, Dua Pertanyaan: Pertumbuhan-vs-FCF Berhadapan dengan Penyaringan Kesenjangan Margin
Pemeriksaan konsistensi Pertumbuhan-vs-FCF bawaan DUEL dan Penyaringan A sama-sama merupakan pembacaan yang sah atas dokumen yang sama, dan mereka sangat tidak sepakat dalam keranjang ini: tanda DUEL sendiri terbaca OK untuk tujuh dari delapan perusahaan yang diidentifikasi Penyaringan A, termasuk MU, yang membawa kesenjangan terbesar dan Rasio Sloan tertinggi di seluruh keranjang. Hanya RCL yang memicu kedua pemeriksaan sekaligus.
Ketidaksepakatan itu adalah fitur dari apa yang dirancang untuk diukur oleh setiap pemeriksaan, bukan cacat pada salah satunya. Tanda Pertumbuhan-vs-FCF DUEL, dilihat dari kata-kata dalam pesan konfliknya sendiri ("Pertumbuhan pendapatan 18,6%, margin FCF 5,7%: Pantau konversi kas"), tampaknya disetel untuk menangkap perusahaan yang margin FCF-nya rendah secara absolut bersamaan dengan pertumbuhan tinggi — ia bertanya "apakah perusahaan ini nyaris tidak menghasilkan kas meski tumbuh cepat?" Penyaringan A mengajukan pertanyaan yang lebih sempit, mengacu pada diri sendiri: "apakah laba operasi yang dilaporkan sendiri oleh perusahaan ini berjalan jauh di depan produksi kasnya sendiri?" Sebuah perusahaan bisa memiliki margin FCF dua digit yang cukup terhormat — 25,42% milik MSFT adalah angka yang kuat secara terpisah — dan tetap menunjukkan kesenjangan nyata terhadap margin operasinya sendiri sebesar 45,62%. Sebuah tanda yang disetel pada margin FCF absolut tidak memiliki alasan untuk terpicu pada perusahaan yang margin FCF-nya terlihat baik-baik saja dengan sendirinya; sebuah penyaringan yang membandingkan perusahaan hanya dengan dirinya sendiri menangkap irisan yang berbeda dan saling melengkapi dari pertanyaan dasar yang sama. Keranjang ini adalah ilustrasi konkret tentang seberapa besar definisi sebuah pemeriksaan menentukan apa yang ditemukannya — pelajaran yang sama yang ditunjukkan tulisan Fragile Score kami sebelumnya untuk bobot peringkat.
Bagian 7 — Apa yang Sebenarnya Dijawab Ini, dan Apa yang Tidak
Tulisan ini tidak, dan tidak dapat, mengatakan bahwa pertumbuhan perusahaan mana pun yang ditandai berkualitas rendah, bahwa sahamnya dinilai terlalu tinggi, atau bahwa konversi kasnya akan semakin memburuk. Kesenjangan lebar antara margin operasi dan margin FCF dapat mencerminkan waktu modal kerja, CAPEX yang tinggi selama fase investasi pertumbuhan yang sesungguhnya, mekanisme pendapatan yang ditangguhkan, atau sekadar struktur akuntansi — belum tentu masalah. Yang ditunjukkan tulisan ini secara langsung dan dapat direproduksi: di seluruh 72 perusahaan dalam lima sektor, sebuah pola spesifik dan terukur — pertumbuhan pendapatan tinggi yang dipasangkan dengan kesenjangan besar antara profitabilitas operasi yang dilaporkan dan produksi kas sebenarnya, atau dengan penumpukan akrual yang cukup parah untuk menggerakkan rasio Sloan itu sendiri — hadir di sekitar seperempat perusahaan pertumbuhan tinggi dalam keranjang ini, terkonsentrasi di, tetapi tidak eksklusif untuk, Teknologi/Semikonduktor/Perangkat Lunak, dan sebagian besar tidak terlihat oleh salah satu pemeriksaan konsistensi bawaan DUEL sendiri, justru karena pemeriksaan tersebut disetel untuk menangkap sinyal yang terkait tetapi berbeda.
Batasan
Kedua penyaringan menggunakan potongan lintas seragam tingkat DCF yang tersedia di seluruh keranjang — pertumbuhan pendapatan, margin operasi, margin FCF, dan Rasio Sloan. Faktor Battle Report lainnya, termasuk Perputaran Piutang, berada di luar definisi kedua penyaringan ini; di mana Perputaran Piutang ditampilkan di Bagian 3 dan 5, itu adalah konteks deskriptif di samping nama-nama yang ditandai, bukan bagian dari kriteria lolos/gagal salah satu penyaringan.
Ambang batas kesenjangan 10 poin persentase dan Sloan 5% adalah konvensi yang dibangun, bukan konstanta universal. Ambang batas kesenjangan yang lebih ketat atau lebih longgar akan memindahkan perusahaan masuk dan keluar dari Penyaringan A; hal yang sama berlaku untuk batas Sloan pada Penyaringan B. Kami memilih angka bulat yang dapat dipertahankan daripada mengoptimalkan ambang batas untuk menghasilkan hasil tertentu, tetapi pilihan wajar yang berbeda akan menggeser daftar perusahaan tertentu tanpa mengubah pola sektor yang lebih luas.
Tiga dari lima sektor memiliki terlalu sedikit perusahaan pertumbuhan tinggi dalam keranjang ini untuk mendukung klaim tingkat dasar, sesuai panduan jumlah minimum Cochran (1977) — Industri (3), Kesehatan (5), dan Energi (1). Pembacaan 0% mereka di Bagian 4 menggambarkan keranjang ini, bukan ketidakhadiran pola yang terbukti di sektor tersebut dalam arti yang lebih luas.
FRI tidak ditampilkan ketika laporan Resiliensi bukan bagian dari bidang yang dinilai dalam keranjang ini untuk perusahaan tertentu; kedua penyaringan tidak terpengaruh, karena tidak ada yang bergantung pada FRI.
Ini adalah potret satu periode pengajuan yang mencakup beberapa minggu, bukan keranjang longitudinal atau konsisten pada satu titik waktu. Profil pertumbuhan-vs-kas sebuah perusahaan dapat berubah, dan memang berubah, dari satu pengajuan kuartalan ke pengajuan berikutnya.
Tujuh puluh dua perusahaan adalah keranjang diagnostik, bukan sampel acak atau representatif dari pasar yang terdaftar di AS — bacalah tingkat dasar sektor di Bagian 4 sebagai deskriptif untuk keranjang ini, bukan sebagai estimasi tingkat populasi.
Kesimpulan
Di seluruh keranjang lima sektor berisi 72 perusahaan, sekitar seperempat perusahaan pertumbuhan tinggi menunjukkan profitabilitas operasi yang dilaporkan berjalan jauh di depan produksi kas sebenarnya, dan sekitar satu dari enam menunjukkan penumpukan akrual yang cukup parah untuk menggerakkan Rasio Sloan mereka sendiri — dengan tiga perusahaan memicu kedua sinyal secara independen, dan salah satu dari ketiganya (MU) juga berada dekat dasar dari seluruh keranjang dalam Perputaran Piutang. Pola ini terkonsentrasi di Teknologi/Semikonduktor/Perangkat Lunak dan, pada tingkat lebih rendah, Konsumen, meskipun keranjang ini terlalu kecil di tiga sektor lainnya untuk mengatakan apakah konsentrasi itu nyata atau artefak dari keranjang spesifik ini. Dan yang terpenting, sebagian besar perusahaan yang ditandai penyaringan ini lolos dengan bersih dari pemeriksaan Pertumbuhan-vs-FCF bawaan DUEL sendiri — bukan karena salah satu dari kedua pemeriksaan itu rusak, tetapi karena keduanya dirancang untuk menangkap hal yang berbeda. Tidak ada satu pun dari ini yang merupakan sinyal untuk bertindak. Ini adalah detektor, dibangun satu kali dari dokumen publik dan rumus yang terdokumentasi, dirancang untuk dijalankan kembali pada sektor mana pun yang mengklaim siklus pertumbuhan berikutnya.
Setiap angka dalam tulisan ini dapat ditelusuri kembali ke sebuah duel yang bisa Anda tarik dan verifikasi ulang sendiri di duelstocks.com.
Bacaan Lebih Lanjut — Seri yang Sama, Metode yang Sama
Tulisan ini memperluas metodologi penyusunan keranjang dan tingkat dasar yang ditetapkan dalam tulisan-tulisan sebelumnya dalam seri ini, yang dapat Anda temukan di bawah ini di situs.
Referensi
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting material accounting misstatements. Contemporary Accounting Research, 28(1), 17–82.
Cochran, W. G. (1977). Sampling Techniques (edisi ke-3). Wiley.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (edisi ke-3). Wiley.
U.S. Securities and Exchange Commission — Pencarian teks lengkap EDGAR dan data pengajuan XBRL terstruktur, sec.gov.
Sebuah analisis mendalam metodologi dari DuelStocks. Bukan nasihat investasi. Semua data bersumber dari dokumen publik SEC EDGAR.
Sebuah analisis mendalam fundamental dari DuelStocks. Bukan nasihat investasi, dan — seperti seri lainnya — juga bukan sebuah prediksi. Semua angka di bawah ini berasal dari dokumen publik SEC EDGAR (10-K/10-Q) yang diproses oleh laporan Battle, DCF, dan Resilience (STR) milik DUEL.
Setiap chip dalam pembangunan AI harus dibuat oleh sesuatu, dan "sesuatu" itu adalah oligopoli sejati: sekelompok kecil perusahaan yang menjadi tempat bergantung para pembuat chip itu sendiri. Tulisan ini tetap berada di dalam oligopoli tersebut — AMAT, LRCX, KLAC, TER, dan ONTO — dan mengajukan pertanyaan yang lebih sempit dan lebih presisi daripada tulisan-tulisan infrastruktur yang lebih luas dalam seri ini: di dalam kelompok lima perusahaan yang di atas kertas sudah terlihat kuat, siapa yang sebenarnya unggul setelah dibandingkan secara sistematis, dan seberapa besar jawabannya bergantung pada bagaimana Anda memilih untuk menimbang perbandingan tersebut?
Di dalam lingkaran sempit pemasok peralatan modal semikonduktor yang terdaftar, siapa yang memenangkan perbandingan relatif round-robin penuh, siapa yang memiliki potensi kenaikan yang dimodelkan paling besar meski marginnya sudah tinggi, dan apakah ketahanan sejalan dengan pemimpin siklus yang "jelas" — atau apakah peringkat itu sendiri bergoyang tergantung pada bagaimana skor ditimbang?
Bagian 1 — Menyusun Keranjang, dan Sebuah Koreksi yang Layak Disebutkan
Keranjangnya terdiri dari lima perusahaan: AMAT (Applied Materials), LRCX (Lam Research), KLAC (KLA Corporation), TER (Teradyne), dan ONTO (Onto Innovation). Kelimanya mengajukan 10-K/10-Q ke SEC dan dapat dibaca dengan bersih oleh pipeline DUEL.
Tulisan ini awalnya direncanakan berdasarkan turnamen round-robin sepuluh-duel penuh — masing-masing dari lima perusahaan dibandingkan dengan setiap perusahaan lainnya — mencerminkan metode yang digunakan dalam tulisan kami sebelumnya [Melampaui Pasangan]. Ternyata itu adalah pengumpulan data yang lebih banyak daripada yang sebenarnya dibutuhkan pertanyaan ini. Metodologi DUEL sendiri mempublikasikan rumus penilaiannya secara terbuka: Skor = Σ(Wᵢ × Nᵢ) × 100, di mana Wᵢ adalah bobot tetap setiap faktor dan Nᵢ adalah tanda menang/kalah/seri sederhana (1, 0, atau 0,5) untuk faktor tersebut antara tepat dua perusahaan. Karena nilai faktor dasar itu sendiri — pertumbuhan pendapatan, margin, ROIC, Rasio Sloan, rasio perputaran — independen dari lawan (pemeriksaan validitas yang sama yang dikonfirmasi dengan MU dalam tulisan pertama kami dan di sini dengan LRCX, lihat Bagian 3), catatan round-robin penuh sebuah perusahaan terhadap setiap perusahaan lain dalam keranjang dapat direkonstruksi secara analitis dari tabel faktor mentah. Kami hanya membutuhkan cukup duel untuk melihat angka mentah setiap perusahaan satu kali, bukan sepuluh pertarungan langsung. Dua duel baru — AMAT vs. TER dan ONTO vs. LRCX — menyediakan tiga perusahaan yang belum tercakup oleh duel LRCX vs. KLAC sebelumnya pada 26 Juli 2026, dan setiap pasangan lain dalam tulisan ini dihitung langsung dari input yang diungkapkan dari empat duel tersebut menggunakan rumus yang dipublikasikan DUEL sendiri.
Satu konsekuensi dari merekonstruksi matriks dengan cara ini layak disebutkan segera: ini memerlukan tabel Battle Report delapan-faktor lengkap (Pertumbuhan Pendapatan, Margin Kas Operasi, ROIC, Rasio Sloan, Perputaran Aset, Perputaran Piutang, Margin Operasi, Margin FCF) untuk setiap perusahaan, dan duel LRCX vs. KLAC pada 26 Juli hanya memberi kami lima input model DCF KLAC, bukan Perputaran Aset atau Perputaran Piutangnya. KLAC oleh karena itu muncul di seluruh bagian DCF dan Ketahanan tulisan ini, tetapi dikeluarkan dari matriks round-robin yang direkonstruksi di Bagian 3, di mana kami hanya memiliki data lengkap untuk empat dari lima perusahaan. Kami lebih memilih menyatakan celah itu dengan jelas daripada memperkirakan dua dari delapan faktor yang ditimbang.
Hal kedua yang layak disebutkan di awal: angka LRCX di sini berasal dari potret pengajuan 18 Agustus 2026, sementara angka KLAC berasal dari 26 Juli 2026 — dan angka LRCX sendiri bergerak secara substansial antara tanggal-tanggal tersebut (pertumbuhan pendapatan 2,29% → 10,06%, ROIC 42,54% → 53,69% dalam riwayat duel DUEL sendiri), kemungkinan besar mencerminkan pengajuan kuartalan baru yang masuk di antaranya. Kami menggunakan potret LRCX yang lebih baru di seluruh tulisan dan mencatat celah tanggal tersebut alih-alih mencampur dua periode pengajuan yang berbeda.
Bagian 2 — Kartu Skor Delapan Faktor
| Ticker | Pertumbuhan Pendapatan (CAGR 3T) | Margin Kas Operasi | ROIC | Rasio Sloan | Perputaran Aset | Perputaran Piutang | Margin Operasi | Margin FCF |
|---|---|---|---|---|---|---|---|---|
| AMAT | 3,23% | 28,05% | 25,84% | -3,44% | 0,70x | 4,45x | 29,22% | 20,09% |
| TER | 0,37% | 21,14% | 15,79% | 8,89% | 0,65x | 2,87x | 20,38% | 14,12% |
| ONTO | 0,00% | 32,66% | 14,89% | 2,93% | 0,27x | 2,98x | 13,22% | 29,82% |
| LRCX | 10,06% | 25,21% | 53,69% | 9,90% | 0,99x | 4,35x | 35,29% | 21,24% |
| KLAC* | 9,69% | t/t | 5,42% | 2,39% | t/t | t/t | 6,35% | 30,82% |
*Angka KLAC berasal dari duel 26 Juli 2026 dan tidak lengkap — Margin Kas Operasi, Perputaran Aset, dan Perputaran Piutang bukan bagian dari keluaran yang diambil dari duel tersebut. Margin Operasi KLAC (6,35%) dan ROIC-nya (5,42%) juga terlihat anomali rendah dibandingkan dengan kisaran historis khas perusahaan ini dan margin FCF-nya sendiri sebesar 30,82% dalam potret yang sama; ini memiliki ciri khas artefak ketidaksesuaian periode (Battis Report situs sendiri memperingatkan bahwa mencampur bidang triwulanan dan tahunan dapat menghasilkan tepat jenis ketidaksesuaian ini) daripada penurunan operasional yang sesungguhnya. Kami melaporkan angka tersebut apa adanya dan menandainya alih-alih diam-diam mengoreksinya.
Tidak ada satu pun perusahaan yang menang di setiap faktor kecuali dalam satu pertarungan spesifik (lihat Bagian 3). LRCX mencatat ROIC terkuat (53,69%) dan Margin Operasi terkuat (35,29%) di grup dengan selisih jauh, tetapi juga Rasio Sloan tertinggi (9,90%) — tanda kualitas akrual yang ditangkap langsung oleh Resilience Report DUEL sendiri di Bagian 5. ONTO memiliki basis pendapatan terkecil dan pertumbuhan historis yang pada dasarnya datar (0,00%), tetapi margin FCF tertinggi kedua (29,82%) dan Perputaran Aset terendah (0,27x) di keranjang — sebuah perusahaan yang mengubah basis aset yang kecil dan berputar rendah menjadi kas dengan efisiensi yang tidak biasa. AMAT dan TER berada di tengah-tengah pada sebagian besar faktor, dengan AMAT unggul dari TER di kedelapan faktor.
Bagian 3 — Round-Robin: Siapa yang Sebenarnya Menang Head-to-Head
Merekonstruksi setiap pasangan di antara empat perusahaan dengan data lengkap, menggunakan rumus yang dipublikasikan DUEL sendiri, menghasilkan round-robin enam-pertarungan penuh:
| Pertarungan | Skor | Pemenang |
|---|---|---|
| AMAT vs. TER | 100 — 0 | AMAT (sapu bersih — 8 faktor) |
| AMAT vs. ONTO | 73 — 27 | AMAT |
| TER vs. ONTO | 53 — 47 | TER |
| AMAT vs. LRCX | 35 — 65 | LRCX |
| TER vs. LRCX | 12 — 88 | LRCX |
| ONTO vs. LRCX | 39 — 61 | LRCX (dikonfirmasi langsung oleh DUEL) |
LRCX memenangkan ketiga pertarungannya; AMAT memenangkan dua dari tiga (hanya kalah dari LRCX); TER dan ONTO berbagi pertarungan head-to-head tunggal mereka, dengan kemenangan TER menjadi hasil paling tipis di seluruh tabel. Merata-ratakan skor setiap perusahaan di ketiga pertarungannya menghasilkan peringkat komposit:
| Peringkat | Ticker | Skor Rata-rata |
|---|---|---|
| 1 | LRCX | 71,3 |
| 2 | AMAT | 69,3 |
| 3 | ONTO | 37,7 |
| 4 | TER | 21,7 |
LRCX mengungguli AMAT untuk posisi teratas dengan margin rata-rata dua poin — cukup tipis sehingga Bagian 6 menguji apakah ini bertahan terhadap perubahan yang wajar dalam cara delapan faktor ditimbang.
Bagian 4 — Berapa Banyak Pertumbuhan yang Sudah Ada dalam Harga
Mesin DCF DUEL membangun nilai wajar dan proyeksi harga 3 tahun hanya dari dokumen masing-masing perusahaan: tanpa harga pasar sebagai input, tanpa estimasi pertumbuhan analis, hanya CAGR pendapatan, FCF, ROIC, dan Rasio Sloan yang diproses melalui rumus tetap (metodologi lengkap ada di tulisan kami sebelumnya tentang [pita keyakinan DCF]).
| Ticker | Nilai Wajar (T0) | Harga yang Dimodelkan +3T | Potensi Kenaikan yang Dimodelkan 3T |
|---|---|---|---|
| TER | $31,63 | $40,06 | 26,7% |
| ONTO | $84,27 | $102,62 | 21,8% |
| AMAT | $118,65 | $141,90 | 19,6% |
| LRCX | $103,19 | $117,61 | 14,0% |
| KLAC | $780,69 | $884,91 | 13,3% |
Pemenang round-robin dan pemenang DCF adalah dua perusahaan yang berbeda. LRCX — nama terkuat dalam peringkat head-to-head — memiliki potensi kenaikan yang dimodelkan terendah kedua di grup, karena alasan struktural yang sama yang membuat NVDA menunjukkan potensi kenaikan yang dimodelkan terkecil dalam tulisan chip/jaringan: nilai perusahaan LRCX sendiri sudah besar relatif terhadap arus kas yang diproyeksikan sendiri, sehingga memproyeksikan jalur pertumbuhan tetap ke depan menggerakkan estimasi nilai wajar dengan persentase yang lebih kecil dibandingkan latihan yang sama pada basis yang lebih kecil. TER, nama terlemah dalam round-robin (rata-rata 21,7), menunjukkan potensi kenaikan yang dimodelkan terbesar — valuasinya saat ini mencerminkan paling sedikit dari lintasan historisnya sendiri, justru karena lintasan tersebut (pertumbuhan pendapatan historis 0,37%) adalah yang paling kurang mengesankan di keranjang. Kenaikan 13,3% KLAC harus dibaca bersamaan dengan tanda kualitas input di Bagian 2: jika Margin Operasi dan ROIC-nya diremehkan oleh artefak data dalam potret ini, potensi kenaikan yang dimodelkan kemungkinan besar diremehkan daripada dilebih-lebihkan, karena keduanya memberi masukan pada pengganda kualitas pertumbuhan model.
Bagian 5 — Siapa yang Sebenarnya Memiliki Perisai Neraca
| Ticker | Skor FRI | Tingkat | Pertumbuhan vs FCF | ROIC vs Sloan | Utang vs Kas |
|---|---|---|---|---|---|
| ONTO | 100 | TINGGI | OK | OK | OK |
| TER | 93 | TINGGI | OK | OK | OK |
| AMAT | 78 | TINGGI | OK | OK | OK |
| KLAC | 76 | TINGGI | OK | OK | RISIKO |
| LRCX | 63 | SEDANG | OK | PERHATIAN | OK |
Ini adalah perbedaan paling tajam dalam tulisan ini. LRCX — pemenang round-robin dan pemimpin ROIC grup — membawa skor Ketahanan terendah dari kelima perusahaan, karena satu tanda spesifik: ROIC-nya sebesar 53,69% bersanding dengan Rasio Sloan 9,90% memicu pemeriksaan konsistensi ROIC-vs-Sloan DUEL, sinyal "penumpukan akrual ringan" yang sama yang kami periksa secara panjang lebar dalam tulisan tingkat dasar kami untuk jenis konflik yang persis ini. Ini bukan masalah Utang-vs-Kas — cakupan kas-terhadap-utang LRCX berada nyaman di atas 1,0x — ini adalah catatan bahwa sebagian dari profitabilitas yang dilaporkan LRCX datang melalui akrual daripada kas, layak diawasi daripada tanda bahaya dengan sendirinya. KLAC adalah kasus sebaliknya: profil Pertumbuhan-vs-FCF dan ROIC-vs-Sloan yang bersih dirusak oleh tanda Utang-vs-Kas yang sungguhan (rasio utang terhadap ekuitas 1,1x dengan kas hanya menutupi 0,3x dari total utang) — kisah leverage, bukan kisah kualitas laba. ONTO, perusahaan terkecil di keranjang berdasarkan pendapatan, mencatat profil ketahanan paling bersih di grup dengan selisih jauh: neraca bebas utang (Total Utang: $0,00) dan FRI sempurna 100.
Bagian 6 — Seberapa Rapuh Peringkat Ini? Menguji Bobot
Round-robin Bagian 3 menggunakan bobot produksi yang dipublikasikan DUEL (Pertumbuhan Pendapatan 16%, Margin Kas Operasi 15%, ROIC 15%, Rasio Sloan 12%, Perputaran Aset 10%, Perputaran Piutang 8%, Margin Operasi 12%, Margin FCF 12%). Bobot tersebut adalah pilihan yang wajar dan diungkapkan — tetapi bukan satu-satunya pilihan yang wajar. Mengikuti metode dari tulisan kami sebelumnya tentang [Fragile Score], kami menjalankan ulang pertarungan empat-perusahaan yang sama di bawah dua skema pembobotan alternatif yang sama-sama dapat dipertahankan, dan memeriksa apakah peringkat tersebut bertahan.
Bobot setara (kedelapan faktor pada 12,5% masing-masing): pemenang setiap pertarungan tetap sama seperti di bawah bobot produksi, tetapi AMAT dan LRCX berakhir dalam seri yang tepat untuk posisi pertama — keduanya rata-rata 70,8 di ketiga pertarungan mereka.
Bobot condong-kualitas (ROIC dan Rasio Sloan dinaikkan masing-masing menjadi 25% dan 20%, mencerminkan pembaca yang lebih peduli pada efisiensi modal dan kualitas laba daripada rasio perputaran; Perputaran Aset dan Perputaran Piutang dipotong menjadi 5% masing-masing; faktor pertumbuhan dan margin dipertahankan mendekati bobot aslinya): AMAT pindah ke posisi pertama secara langsung (rata-rata 71,7 vs 65,0 milik LRCX) — peringkat #1 terbalik. Pertarungan TER-vs-ONTO, sebuah 53-47 yang tipis di bawah bobot produksi, menjadi seri tepat 50-50 di bawah kedua skema alternatif.
| Peringkat | Bobot Produksi | Bobot Setara | Bobot Condong-Kualitas |
|---|---|---|---|
| #1 | LRCX (71,3) | AMAT / LRCX (seri, 70,8) | AMAT (71,7) |
| #2 | AMAT (69,3) | — | LRCX (65,0) |
| #3 | ONTO (37,7) | ONTO (37,5) | ONTO (40,0) |
| #4 | TER (21,7) | TER (20,8) | TER (23,3) |
Dua posisi terbawah stabil di bawah setiap skema pembobotan yang diuji — TER dan ONTO tetap jauh di belakang para pemimpin tidak peduli bagaimana kedelapan faktor ditimbang, meskipun hasil head-to-head mereka sendiri berayun antara kemenangan tipis TER dan seri yang tepat. Posisi teratas tidak stabil — ini bergantung secara khusus pada seberapa besar bobot yang diberikan sebuah perbandingan tertentu pada faktor efisiensi modal dan kualitas laba (ROIC, Sloan) versus faktor perputaran dan pertumbuhan. Ini bukan cacat dalam metodologi DUEL — setiap bobot yang dipublikasikan diungkapkan dan rumusnya transparan — ini adalah properti dari penggabungan delapan sinyal fundamental berbeda menjadi satu angka untuk pasangan yang benar-benar dekat. Sebuah hasil berusia lima dekade dalam teori pilihan sosial (Arrow, 1951) menunjukkan bahwa menggabungkan beberapa kriteria berperingkat menjadi satu urutan secara inheren sensitif terhadap aturan agregasi yang dipilih, begitu lebih dari dua opsi dibandingkan pada lebih dari satu dimensi; terbaliknya dua posisi teratas dalam keranjang ini adalah ilustrasi kecil dan konkret dari sensitivitas struktural itu, bukan cacat yang spesifik untuk perbandingan ini.
Bagian 7 — Apa yang Sebenarnya Dijawab Ini, dan Apa yang Tidak
Tulisan ini tidak, dan tidak dapat, memberi tahu apakah belanja peralatan modal semikonduktor akan terus tumbuh, apakah pesanan peralatan fab wafer akan tetap kuat selama beberapa kuartal ke depan, atau perusahaan mana dari kelima ini yang akan mengungguli yang lain secara operasional. Itu adalah pertanyaan yang berorientasi ke masa depan, dan setiap angka di atas hanya menggambarkan masa lalu dan masa kini.
Yang ditunjukkan data, dengan caranya sendiri: di dalam oligopoli lima perusahaan ini, kekuatan relatif (peringkat round-robin), valuasi (potensi kenaikan DCF), dan ketahanan neraca (FRI) menunjuk pada tiga perusahaan berbeda sebagai "pemenang", tergantung lensa mana yang diterapkan — LRCX pada kekuatan relatif (tipis, dan hanya di bawah satu skema pembobotan yang wajar), TER pada potensi kenaikan yang dimodelkan, dan ONTO pada ketahanan. Ini juga menunjukkan, secara langsung dan dapat direproduksi, bahwa jawaban atas "siapa yang paling kuat" dalam oligopoli yang sangat ketat bukanlah fakta tetap yang menunggu untuk diukur satu kali — ini adalah fungsi dari pilihan pembobotan yang harus dijelaskan secara eksplisit oleh metodologi yang transparan, bukan disembunyikan.
Batasan
KLAC dikeluarkan dari rekonstruksi round-robin di Bagian 3. Duel 26 Juli 2026 yang menyediakan data KLAC tidak menangkap Perputaran Aset atau Perputaran Piutangnya, dua dari delapan faktor yang ditimbang, sehingga catatan head-to-head-nya terhadap AMAT, TER, dan ONTO tidak dapat direkonstruksi dengan input lengkap. Hasil FRI dan DCF KLAC (Bagian 4-5) tidak bergantung pada kedua faktor tersebut dan tidak terpengaruh.
Margin Operasi dan ROIC KLAC dalam potret ini terlihat anomali rendah relatif terhadap kisaran historis khas perusahaan ini dan margin FCF-nya sendiri dalam laporan yang sama, konsisten dengan artefak ketidaksesuaian periode daripada penurunan yang sesungguhnya. Kami melaporkan angka apa adanya alih-alih menggantinya dengan nilai "normal" yang diasumsikan.
LRCX dan KLAC berasal dari potret pengajuan yang berbeda (masing-masing 18 Agustus dan 26 Juli 2026), dan angka yang dilaporkan LRCX sendiri bergerak secara substansial di antara kedua tanggal tersebut seiring tersedianya pengajuan kuartalan baru. Kami menggunakan data LRCX yang lebih baru di seluruh tulisan alih-alih mencampur potret LRCX yang lebih lama dengan milik KLAC.
Rekonstruksi round-robin mengasumsikan bahwa rumus pembobotan yang dipublikasikan DUEL diterapkan persis seperti yang didokumentasikan. Kami memverifikasi ini terhadap dua keluaran yang diketahui (AMAT vs. TER dan ONTO vs. LRCX) dan mereproduksi keduanya secara tepat sebelum memperluas metode ke empat pasangan yang tidak terkonfirmasi; kami tidak memverifikasi ulang secara independen setiap skor yang direkonstruksi terhadap duel langsung.
Lima perusahaan adalah potret diagnostik dari oligopoli sejati, bukan sampel statistik. Temuan sensitivitas bobot di Bagian 6 menggambarkan keranjang spesifik ini pada potret spesifik ini; ini bukan klaim bahwa peringkat DUEL secara umum tidak stabil di ratusan duel lain di situs ini, yang sebagian besar — seperti yang ditemukan tulisan Fragile Score kami sebelumnya — tidak seketat ini.
Tanpa harga pasar, dengan sengaja. Mesin DCF DUEL mengabaikan harga saham saat ini dan estimasi analis, yang justru itulah yang membuat "seberapa banyak pertumbuhan yang sudah diasumsikan oleh lintasan perusahaan itu sendiri" menjadi pertanyaan yang bersih dan dapat diperiksa, alih-alih perbandingan dengan di mana pasar saat ini memberi harga pada saham tersebut.
Kesimpulan
Di dalam oligopoli lima perusahaan yang membangun alat-alat yang menjadi tempat bergantung para pembuat chip itu sendiri, tidak ada satu pun perusahaan yang menang di semua ukuran. LRCX memiliki efisiensi modal terkuat dan — di bawah pembobotan produksi situs sendiri — catatan head-to-head terkuat, tetapi juga satu-satunya tanda perhatian kualitas laba grup dan skor Ketahanan terendah. TER memiliki catatan round-robin terlemah, tetapi ruang tersisa terbanyak dalam matematika valuasi DUEL sendiri. ONTO, perusahaan terkecil di sini, memiliki neraca paling bersih dan skor Ketahanan sempurna, sementara berada di tengah-tengah dalam kekuatan relatif. Dan posisi teratas round-robin itu sendiri — LRCX di atas AMAT — bukanlah fakta tetap: ia terbalik ke AMAT di bawah pembacaan yang ditimbang secara berbeda, sama-sama dapat dipertahankan, dari delapan angka yang sama. Tidak ada satu pun dari itu yang merupakan prediksi tentang siklus peralatan semikonduktor. Ini adalah apa yang dikatakan dokumen milik lima perusahaan itu sendiri, diproses dengan cara yang sama, dari lebih dari satu sudut yang wajar.
Setiap angka dalam tulisan ini dapat ditelusuri kembali ke sebuah duel yang bisa Anda tarik dan verifikasi ulang sendiri di duelstocks.com.
Bacaan Lebih Lanjut — Seri yang Sama, Metode yang Sama
Tulisan ini dibangun langsung di atas metodologi yang ditetapkan dalam tulisan-tulisan sebelumnya dalam seri ini, yang dapat Anda temukan di bawah ini di situs.
Referensi
Arrow, K. J. (1951). Social Choice and Individual Values. Wiley.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (edisi ke-3). Wiley.
U.S. Securities and Exchange Commission — Pencarian teks lengkap EDGAR dan data pengajuan XBRL terstruktur, sec.gov.
Sebuah analisis mendalam metodologi dari DuelStocks. Bukan nasihat investasi. Semua data bersumber dari dokumen publik SEC EDGAR.
Sebuah analisis mendalam fundamental dari DuelStocks. Bukan nasihat investasi, dan — seperti seri lainnya — juga bukan sebuah prediksi. Semua angka di bawah ini berasal dari dokumen publik SEC EDGAR (10-K/10-Q) yang diproses oleh laporan Battle, DCF, dan Resilience (STR) milik DUEL.
Kerangka "cangkul dan sekop" untuk infrastruktur AI memiliki titik buta: umumnya berhenti di level rack. Chip, jaringan, dan listrik/pendinginan di level rack mendapatkan sorotan utama, tetapi setiap rack tersebut tetap harus terhubung ke sesuatu — kapasitas pembangkitan, transmisi dan distribusi, dan kontraktor listrik yang secara fisik membangun interkoneksi tersebut. Itu adalah rantai yang berbeda, dengan struktur modal yang berbeda, dan — seperti yang akan ditunjukkan tulisan ini — profil ketahanan yang jauh berbeda dari yang kami petakan dalam [Siapa yang Sebenarnya Menjual Sekop?].
Ini adalah kelanjutan langsung, bukan pengulangan. Dua nama dibawa dari tulisan tersebut — ETN dan VRT — karena keduanya berada tepat di perbatasan antara "listrik di level rack" dan "listrik di level jaringan listrik", dan ketidakhadirannya di sini akan meninggalkan celah dalam rantai. Semua yang lain baru. Pertanyaannya tetap sama dengan yang kami ajukan sepanjang seri ini: bukan ke mana siklus ini menuju, tetapi apa yang dikatakan angka-angka yang sudah tercatat di pembukuan tentang siapa yang sebenarnya sedang menangkap pembangunan ini sekarang — dan seberapa besar penangkapan itu sudah terharga dalam matematika valuasi DUEL sendiri.
Apa yang dikatakan 10-K/10-Q yang sudah diajukan tentang siapa, dalam rantai "listrik untuk AI" yang terdaftar di AS, saat ini sedang menangkap pertumbuhan, margin, dan kekuatan neraca — dan seberapa besar itu sudah tercermin dalam matematika DCF DUEL, tanpa prediksi pertumbuhan beban listrik sama sekali?
Bagian 1 — Menyusun Keranjang
Memasok listrik untuk pusat data AI bukanlah satu bisnis tunggal. Setidaknya ada tiga: perusahaan yang menghasilkan atau membeli listrik, perusahaan yang membuat peralatan switchgear, transformator, dan manajemen termal yang berada di antara jaringan listrik dan server, serta perusahaan yang secara fisik membangun dan memasang kabel di gardu induk, jalur transmisi, dan ruang listrik yang menghubungkan keduanya. Kami membangun keranjang sepuluh perusahaan di tiga lapisan tersebut, ditambah empat pembeli hyperscale yang sama yang digunakan sebagai kelompok kontrol pada tulisan sebelumnya:
- Pembangkitan / Perusahaan Utilitas: VST, CEG, NEE, SO
- Listrik / Industri (peralatan listrik dari jaringan ke gedung): ETN, VRT, EMR, ROK
- Konstruksi / Kontraktor Listrik dan T&D: PWR, EME
- Pembeli (kelompok kontrol, tidak dinilai sebagai "penerima manfaat"): MSFT, GOOGL, AMZN, META
Itu menghasilkan sepuluh nama sisi pasokan yang unik dan empat pembeli — total 14 perusahaan, masing-masing diproses melalui Battle Report, DCF Report, dan Resilience Report milik DUEL persis seperti duel lainnya di situs ini. Sepuluh duel baru di balik tulisan ini dihasilkan pada 17 Agustus 2026. Empat profil pembeli digunakan kembali dari jendela 26 Juli–13 Agustus 2026 yang digunakan pada tulisan sebelumnya — keluaran DUEL per perusahaan tidak bergantung pada lawan, yang tidak memengaruhi keterbandingan, tetapi potret dosir yang mendasarinya terpisah beberapa minggu, yang patut disebutkan dengan jelas.
Bagian 2 — Pertumbuhan dan Margin: Ke Mana Modal Sebenarnya Mengalir
| Ticker | Lapisan | Pertumbuhan Pendapatan (CAGR 3T) | Margin FCF | Margin Operasi | ROIC | Rasio Sloan |
|---|---|---|---|---|---|---|
| VST | Pembangkitan | 4,31% | 7,43% | 10,75% | 5,80% | -3,42% |
| CEG | Pembangkitan | 1,47% | 5,04% | 12,09% | 4,16% | 3,02% |
| NEE | Pembangkitan | -3,05% | 11,67% | 58,08% | 4,21% | 0,23% |
| SO | Pembangkitan | 0,31% | -9,93% | 24,65% | 5,07% | -3,20% |
| ETN | Listrik/Industri | 9,77% | 12,94% | 13,39% | 6,83% | 15,80% |
| VRT | Listrik/Industri | 21,59% | 18,51% | 17,89% | 27,99% | -2,80% |
| EMR | Listrik/Industri | -2,82% | 14,80% | t/t | t/t | -1,98% |
| ROK | Listrik/Industri | 2,44% | 16,58% | 20,41% | 20,37% | -2,49% |
| PWR | Konstruksi/T&D | 18,60% | 5,69% | 5,66% | 8,30% | -0,70% |
| EME | Konstruksi/T&D | 15,32% | 6,77% | 10,09% | 40,70% | -4,33% |
Hal pertama yang ditunjukkan tabel ini adalah bahwa "listrik" bukanlah satu kisah pertumbuhan tunggal — setidaknya ada tiga kisah yang tidak berkorelasi. Lapisan pembangkitan/utilitas nyaris tidak tumbuh pada basis historis: VST (4,31%), CEG (1,47%), SO (0,31%), dan NEE (-3,05%) — sebuah bisnis yang diregulasi, sangat terikat kontrak, bersiklus modal, di mana pendapatannya tidak bergerak seperti pendapatan chip atau jaringan, terlepas dari berapa banyak permintaan tambahan yang muncul dalam antrean interkoneksi. Lapisan peralatan listrik/industri justru sebaliknya: VRT menumbuhkan pendapatannya sebesar 21,59% — lebih dekat dengan nama-nama infrastruktur AI di tulisan sebelumnya daripada dengan rekan sektornya sendiri — sementara ETN (9,77%) dan ROK (2,44%) tumbuh jauh lebih lambat, dan EMR bahkan menyusut (-2,82%) pada basis historis. Lapisan konstruksi/T&D berada di antara keduanya tetapi condong ke atas — PWR (18,60%) dan EME (15,32%) — konsisten dengan ledakan pembangunan fisik di segmen rantai yang benar-benar menuangkan beton dan menarik kabel.
Gambaran margin adalah kisah kedua yang terpisah. Margin FCF VRT sebesar 18,51% dan ROIC 27,99% terlihat seperti profil margin pemasok infrastruktur, bukan utilitas — secara struktural lebih dekat dengan lapisan komputasi/jaringan di tulisan sebelumnya daripada label "listrik"-nya sendiri. Margin FCF SO negatif (-9,93%): CAPEX saat ini berjalan lebih cepat daripada arus kas operasional — pola yang berulang di seluruh lapisan pembangkitan dan, seperti ditunjukkan Bagian 3 di bawah, memiliki konsekuensi nyata bagi pemodelan DCF. Margin operasi NEE sebesar 58,08% lebih pantas ditandai sebagai pencilan daripada dipercaya begitu saja — akuntansi utilitas yang diregulasi (pengakuan pengembalian yang diizinkan, aset regulasi yang ditangguhkan) dapat menghasilkan angka margin operasi yang tidak dapat dibandingkan, faktor demi faktor, dengan perusahaan industri atau perangkat lunak, meskipun rumus yang sama (Laba Operasi / Pendapatan) diterapkan secara identik. Kami mengungkapkannya, bukan meratakannya.
Bagian 3 — Berapa Banyak Pertumbuhan yang Sudah Ada dalam Harga
Di sinilah kedua bagian keranjang ini menyimpang tajam — dan di sinilah asumsi model itu sendiri menjadi bagian dari temuan. Mesin DCF DUEL membangun nilai wajar dan proyeksi harga 3 tahun hanya dari dokumen masing-masing perusahaan: tanpa harga pasar sebagai input, tanpa estimasi pertumbuhan analis, hanya CAGR pendapatan, FCF, ROIC, dan Rasio Sloan yang diproses melalui rumus tetap (metodologi lengkap ada di tulisan kami sebelumnya tentang [pita keyakinan DCF]).
| Ticker | Nilai Wajar (T0) | Harga yang Dimodelkan +3T | Potensi Kenaikan yang Dimodelkan 3T |
|---|---|---|---|
| VST | $30,74 | $43,55 | 41,7% |
| EMR | $45,99 | $59,51 | 29,4% |
| ROK | $190,30 | $229,33 | 20,5% |
| ETN | $184,92 | $216,43 | 17,0% |
| PWR | $270,35 | $316,30 | 17,0% |
| EME | $641,92 | $749,20 | 16,7% |
| VRT | $203,50 | $226,82 | 11,5% |
| CEG | $0,00* | $11,21 | batas bawah model — lihat di bawah |
| NEE | $0,00* | $2,25 | batas bawah model — lihat di bawah |
| SO | $0,00* | -$8,03 | batas bawah model — lihat di bawah |
Tujuh dari sepuluh nama menghasilkan angka potensi kenaikan yang biasa dan dapat diinterpretasikan, dari 11,5% VRT (angka yang sama seperti di tulisan sebelumnya — mengonfirmasi bahwa keluaran model per perusahaan memang independen dari lawan) hingga 41,7% VST. Tetapi tiga nama — CEG, NEE, dan SO, semuanya di lapisan pembangkitan/utilitas — tidak demikian. Ini adalah temuan utama tulisan ini, dan layak dinyatakan secara tepat, bukan diratakan ke dalam kategori "potensi kenaikan rendah".
Apa yang sebenarnya terjadi: DCF DUEL mendefinisikan FCF sebagai CFO dikurangi CAPEX. Untuk ketiga perusahaan tersebut, CAPEX saat ini cukup besar relatif terhadap arus kas operasional (dan, dalam kasus SO, bahkan melebihinya) sehingga memproyeksikan basis FCF ini ke depan berdasarkan rumus tetap model mendorong nilai perusahaan yang dimodelkan turun di bawah total utang. Model tidak melaporkan nilai wajar negatif; model membatasi nilai ekuitas yang ditampilkan pada $0,00 dan menandai kasus tersebut secara eksplisit ("total utang melebihi nilai perusahaan yang dimodelkan... menandakan risiko neraca yang signifikan, bukan penilaian yang presisi"). Kasus SO adalah yang paling ekstrem: lintasan harga yang dimodelkan selama 3 tahun negatif ($0,00 → -$2,67 → -$5,34 → -$8,03), karena basis FCF-nya sendiri negatif dan model tidak memiliki mekanisme untuk membedakan "FCF yang sementara negatif selama siklus pembangunan yang disetujui regulator" dari "bisnis yang secara struktural membakar kas". Keduanya akan menghasilkan keluaran yang sama.
Ini bukan klaim bahwa Vistra, Constellation, NextEra, atau Southern memiliki leverage berlebihan atau dikelola dengan buruk — perusahaan utilitas pembangkitan yang diregulasi dan semi-diregulasi secara rutin membiayai program modal multi-tahun dengan utang yang didukung oleh basis tarif atau arus kas kontrak jangka panjang, sesuatu yang tidak pernah dirancang untuk dilihat oleh DCF murni berbasis FCF historis. Ini adalah temuan tentang model-nya, diterapkan secara jujur: mesin arus kas terdiskonto yang dikalibrasi berdasarkan CFO dikurangi CAPEX, tanpa perlakuan basis tarif, aset regulasi, atau diskon dividen, secara struktural tidak dapat menghasilkan nilai wajar yang berguna untuk jenis neraca ini. Kami lebih memilih untuk melaporkan batasan tersebut dengan jelas daripada memaksakan angka yang menyiratkan presisi lebih dari yang dapat didukung model.
Bagian 4 — Siapa yang Sebenarnya Memiliki Perisai Neraca
| Ticker | Skor FRI | Tingkat | Pertumbuhan vs FCF | ROIC vs Sloan | Utang vs Kas |
|---|---|---|---|---|---|
| EMR | 100 | TINGGI | OK | OK | OK (lihat catatan kelengkapan data) |
| VRT | 94 | TINGGI | OK | OK | OK |
| PWR | 76 | TINGGI | PERHATIAN | OK | OK |
| EME | 64 | SEDANG | PERHATIAN | OK | OK |
| ETN | 68 | SEDANG | OK | OK | RISIKO |
| CEG | 53 | SEDANG | OK | OK | PERHATIAN |
| ROK | 50 | SEDANG | OK | OK | PERHATIAN |
| VST | 49 | SEDANG | OK | OK | RISIKO |
| NEE | 44 | SEDANG | OK | OK | RISIKO |
| SO | 42 | SEDANG | OK | OK | RISIKO |
Tabel ini adalah kontras paling tajam dengan tulisan sebelumnya. Dalam keranjang chip/jaringan/pendinginan, 55% perusahaan lolos ketiga pemeriksaan konsistensi internal dengan OK/OK/OK yang bersih. Di sini, hanya dua dari sepuluh yang melakukannya — VRT, dan EMR dengan catatan di bawah. Setiap satu dari empat nama pembangkitan/utilitas membawa tanda Utang-vs-Kas, dan tiga dari empat membawa tingkat yang lebih parah, RISIKO, bukan PERHATIAN. Ini sejalan langsung dengan Bagian 3: intensitas modal yang dibiayai utang yang sama yang membatasi nilai wajar DCF CEG, NEE, dan SO pada $0,00 juga yang mendorong tanda Utang-vs-Kas mereka di sini. Kedua temuan ini bukan penemuan independen — ini adalah struktur neraca dasar yang sama yang muncul di dua bagian berbeda dari model DUEL.
Skor FRI utama EMR sebesar 100 memerlukan catatannya sendiri, dengan semangat yang sama seperti GEV di tulisan sebelumnya. Laporan Resiliensinya menunjukkan beberapa komponen neraca mentah — Kas, Total Utang, Laba Operasi, Ekuitas — sebagai tidak tersedia ("—") pada periode pengajuan yang diambil, hanya menyisakan sub-skor Kemandirian Investasi (FCF/CAPEX) yang dapat dihitung; tiga sub-metrik lainnya (Cakupan Kas-Utang, Kualitas Laba, Jangka Waktu Likuiditas) sama sekali tidak dapat dinilai. Skor 100 yang dibangun di atas hanya satu dari empat sub-metrik yang terisi adalah jenis 100 yang berbeda dari milik VRT, yang dibangun di atas empat sub-metrik yang terisi penuh dan semuanya dinilai dengan bersih. Penjelasan yang paling mungkin adalah ketidaksesuaian kalender fiskal — tahun fiskal Emerson berakhir pada September, bukan Desember, yang dapat membuat bidang-bidang tertentu yang ditandai XBRL terisi jarang dibandingkan rekan tahun kalender pada titik waktu tertentu — tetapi hingga periode pengajuan dengan data lengkap diambil, FRI EMR harus dibaca sebagai sementara, bukan final.
PWR dan EME sama-sama membawa satu tanda PERHATIAN pada Pertumbuhan vs FCF: keduanya menumbuhkan pendapatan di kisaran belasan persen menengah ke atas (18,60% dan 15,32%) sementara margin FCF berada di kisaran satu digit menengah (5,69% dan 6,77%) — tanda keterlambatan konversi kas yang sederhana, khas kontraktor yang menskalakan tenaga kerja dan modal kerja sebelum penagihan, bukan masalah kualitas akuntansi.
Bagian 5 — Kartu Skor: Potensi Kenaikan vs. Ketahanan
Menyandingkan Bagian 3 dan Bagian 4, tujuh nama dengan keluaran DCF yang dapat diinterpretasikan diurutkan menjadi kisi-kisi 2×2. Titik pemisah pada setiap sumbu adalah median yang dihitung hanya dari ketujuh nama ini (median potensi kenaikan 17,0%, median FRI 68); CEG, NEE, dan SO sepenuhnya dikeluarkan dari kisi-kisi ini alih-alih dipaksakan ke dalam kuadran yang sebenarnya tidak didukung oleh nilai wajar yang dimodelkan; mereka mendapatkan kategori mereka sendiri di bawah ini.
Terharga dengan menarik dan secara struktural kuat: EMR, PWR (keduanya di atas median FRI; potensi kenaikan PWR berada hampir tepat di garis median 17,0%)
Potensi kenaikan yang dimodelkan, bantalan lebih tipis: VST, ROK (potensi kenaikan di atas median, ketahanan di bawah median)
Sudah terharga, tapi sangat kokoh: VRT (potensi kenaikan di bawah median, tetapi FRI yang terisi penuh tertinggi di keranjang)
Sudah terharga, bantalan relatif lebih tipis: EME
Tepat di titik persimpangan: ETN — potensi kenaikan 17,0% dan FRI 68-nya berada hampir tepat di kedua garis median, menjadikannya titik poros keranjang ini alih-alih anggota bersih dari kuadran mana pun.
Kasus batas bawah model (dikeluarkan dari kisi-kisi): CEG, NEE, SO — lihat Bagian 3. Ketiganya membawa tanda Utang-vs-Kas RISIKO atau PERHATIAN di Bagian 4 dan nilai wajar yang dimodelkan sebesar $0,00 di Bagian 3; dibaca bersama, ini adalah sinyal paling jelas di seluruh keranjang ini, dan itu khusus milik lapisan pembangkitan/utilitas, bukan listrik/industri atau konstruksi/T&D.
Kontras dengan kartu skor tulisan sebelumnya adalah temuan itu sendiri. Dalam Sekop, hanya dua dari sebelas nama yang jatuh ke kuadran paling tidak menguntungkan, dan tidak satu pun dari sebelas nama itu mematahkan model DCF sepenuhnya. Di sini, tiga dari sepuluh nama mematahkan model sepenuhnya bahkan sebelum pembicaraan kuadran memungkinkan, dan mereka terkonsentrasi tepat pada satu lapisan rantai — pembangkitan. Kisah "listrik untuk AI", pada level fundamental, bukanlah satu kisah tunggal; ini adalah lapisan peralatan/kontraktor yang tangguh yang duduk di atas lapisan pembangkitan yang sangat berutang.
Bagian 6 — Kelompok Kontrol: Seperti Apa Para Pembeli
| Ticker | Potensi Kenaikan yang Dimodelkan 3T | Skor FRI | Tingkat |
|---|---|---|---|
| GOOGL | 20,6% | 85 | TINGGI |
| AMZN | 18,6% | 100 | TINGGI |
| MSFT | 18,6% | 81 | TINGGI |
| META | 16,2% | 83 | TINGGI |
Keempat pembeli hyperscale semuanya jatuh ke tingkat ketahanan TINGGI milik DUEL — hasil yang sama seperti di tulisan sebelumnya, dan angka yang sama, digunakan kembali alih-alih dijalankan ulang (lihat catatan tentang jendela yang digunakan kembali di Bagian 1). Yang berbeda kali ini adalah kontras di sisi lain transaksi. Dalam Sekop, sebelas pemasok chip/jaringan/pendinginan berkisar dari FRI 11 hingga 100 dengan median 75 — dekat dengan kisaran 81-100 milik pembeli sendiri. Di sini, sepuluh pemasok rantai listrik berkisar dari FRI 42 hingga 100 dengan median 68, dan tiga di antaranya tidak lolos sama sekali dari model DCF DUEL. Para pembeli yang membiayai pembangunan ini duduk, menurut ukuran ini, di neraca yang jauh lebih kuat dibandingkan perusahaan sisi pembangkitan yang benar-benar membangun listrik untuk itu.
Bagian 7 — Apa yang Sebenarnya Dijawab Ini, dan Apa yang Tidak
Untuk bersikap tepat mengenai batasan latihan ini, karena klaim berlebihan di sini akan merusak keseluruhan intinya: tulisan ini tidak, dan tidak dapat, memberi tahu apakah kapasitas jaringan listrik AS akan mengimbangi pertumbuhan beban yang didorong AI, apakah proyek pembangkitan atau transmisi tertentu akan dibangun sesuai jadwal, atau apakah rencana modal perusahaan-perusahaan ini akan berhasil. Itu adalah pertanyaan yang berorientasi ke masa depan, dan setiap angka di atas hanya menggambarkan masa lalu dan masa kini.
Yang ditunjukkan data, dengan caranya sendiri: pertumbuhan dan margin dalam rantai ini benar-benar merupakan tiga kisah terpisah yang bertumpuk satu sama lain — lapisan pembangkitan yang tumbuh lambat dan padat modal; lapisan peralatan yang tumbuh cepat dan bermargin tinggi; dan lapisan konstruksi yang tumbuh cepat dan bermargin tipis. Ini juga menunjukkan bahwa ketahanan, diukur dengan cara yang sama di seluruh 14 perusahaan dalam tulisan ini dan sebelumnya, tidak terdistribusi merata dalam rantai ini — terkonsentrasi di lapisan peralatan dan sebagian besar tidak ada di lapisan pembangkitan, di mana model DCF DUEL benar-benar rusak untuk tiga dari empat nama. Itu adalah pernyataan tentang struktur neraca perusahaan-perusahaan spesifik ini hari ini, diproses melalui model spesifik, bukan prediksi tentang pasar listrik besok.
Batasan
Tiga dari sepuluh nama tidak menghasilkan nilai wajar DCF yang dapat digunakan. CEG, NEE, dan SO semuanya mencapai batas bawah model DUEL (nilai ekuitas yang ditampilkan sebesar $0,00, detail lengkap di Bagian 3). Ini mencerminkan ketidaksesuaian antara definisi FCF tetap model (CFO dikurangi CAPEX) dan struktur modal yang dibiayai utang dan didorong basis tarif, khas perusahaan utilitas pembangkitan yang diregulasi dan semi-diregulasi — bukan klaim tentang kesehatan keuangan atau nilai investasi sebenarnya perusahaan-perusahaan tersebut.
Skor Ketahanan EMR dibangun di atas data mentah yang tidak lengkap, ditandai langsung di Bagian 4 — tiga dari empat sub-metrik tidak dapat dihitung pada periode pengajuan yang diambil, kemungkinan besar karena ketidaksesuaian akhir tahun fiskal (September untuk Emerson versus Desember untuk sebagian besar rekan). Skor FRI-nya sebesar 100 harus diperlakukan sebagai sementara hingga periode pengajuan dengan data neraca lengkap diambil.
Potret, bukan peringkat langsung, dan bukan satu jendela waktu tunggal. Sepuluh duel sisi pasokan dihasilkan pada 17 Agustus 2026. Empat profil pembeli digunakan kembali dari jendela 26 Juli–13 Agustus 2026 yang digunakan pada tulisan sebelumnya dalam seri ini; keluaran DUEL per perusahaan tidak bergantung pada lawan, tetapi potret dosir yang mendasarinya terpisah beberapa minggu.
Tanpa harga pasar, dengan sengaja — dan ini berlaku dua arah. Mesin DCF DUEL sengaja mengabaikan harga saham saat ini dan estimasi analis, yang justru itulah yang membuat "seberapa banyak pertumbuhan yang sudah diasumsikan oleh lintasan perusahaan itu sendiri" menjadi pertanyaan yang bersih dan dapat diperiksa. Ini juga berarti "potensi kenaikan yang dimodelkan" di sini bukanlah ekspektasi tersirat pasar dan tidak boleh dibaca demikian.
Penyusunan keranjang adalah keputusan penilaian, bukan sensus. Sepuluh nama sisi pasokan dan empat pembeli adalah irisan yang masuk akal dari rantai listrik AI yang terdaftar di AS, bukan yang menyeluruh; keranjang lain yang sama masuk akalnya bisa mengubah nama mana yang jatuh di bagian mana dari analisis ini.
Empat belas perusahaan adalah potret diagnostik, bukan sampel statistik — bacalah pola di atas sebagai deskriptif, bukan sebagai bukti yang dapat digeneralisasi melampaui keranjang spesifik ini.
Kesimpulan
Di sepuluh perusahaan yang memasok listrik untuk infrastruktur AI dan empat pembeli hyperscale yang membiayai pembangunan tersebut, pertumbuhan dan margin terbagi dengan bersih menjadi tiga kisah terpisah menurut lapisan — pembangkitan yang lambat dan padat modal; peralatan yang cepat dan bermargin tinggi; konstruksi yang cepat dan bermargin tipis. Ketahanan terbagi bahkan lebih tajam: lapisan peralatan tampak sebagai bagian terkuat dari seluruh rantai infrastruktur AI yang diperiksa dalam kedua tulisan seri ini sejauh ini, sementara tiga dari empat nama pembangkitan/utilitas membawa tanda leverage yang sungguhan dan tidak satu pun dari ketiganya menghasilkan nilai wajar DCF yang dapat digunakan di bawah model DUEL. Tidak ada satu pun dari itu yang merupakan prediksi tentang pembangunan jaringan listrik, pertumbuhan beban, atau proyek mana yang akan dibiayai. Itu adalah apa yang sudah dikatakan pengajuan-pengajuan tersebut, diproses melalui rumus yang sama untuk setiap perusahaan di dalam ruangan — termasuk penjelasan jujur tentang di mana rumus itu berhenti bekerja.
Setiap angka dalam tulisan ini dapat ditelusuri kembali ke sebuah duel yang bisa Anda tarik dan verifikasi ulang sendiri di duelstocks.com.
Bacaan Lebih Lanjut — Seri yang Sama, Metode yang Sama
Tulisan ini adalah kelanjutan langsung yang dibangun di atas metodologi yang ditetapkan dalam tulisan-tulisan sebelumnya dalam seri ini, yang dapat Anda temukan di bawah ini di situs.
Referensi
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (edisi ke-3). Wiley.
Damodaran, A. (2018). Valuing regulated and capital-intensive businesses: why standard DCF assumptions break down for rate-based utilities. Catatan kerja NYU Stern School of Business.
U.S. Securities and Exchange Commission — Pencarian teks lengkap EDGAR dan data pengajuan XBRL terstruktur, sec.gov.
Sebuah analisis mendalam metodologi dari DuelStocks. Bukan nasihat investasi. Semua data bersumber dari dokumen publik SEC EDGAR.
Sebuah analisis mendalam fundamental dari DuelStocks. Bukan nasihat investasi, dan — tidak seperti kebanyakan komentar tentang siklus AI — juga bukan sebuah prediksi. Semua angka di bawah ini berasal dari dokumen publik SEC EDGAR (10-K/10-Q) yang diproses oleh laporan Battle, DCF, dan Resilience (STR) milik DUEL.
Tanyakan kepada sepuluh orang apakah pembangunan infrastruktur AI berada di tahap awal, tengah, atau akhir, dan Anda akan mendapatkan sepuluh jawaban penuh percaya diri dan nol bukti bersama. Itu karena pertanyaan tersebut, sebagaimana biasanya diajukan, adalah pertanyaan prediksi — "berapa banyak lagi belanja modal yang akan datang" — dan prediksi bukanlah sesuatu yang dilakukan atau diklaim dilakukan oleh alat ini. DUEL tidak memiliki pandangan tentang belanja AI di masa depan, tidak ada estimasi analis, dan tidak ada model makro.
Yang benar-benar dimiliki DUEL adalah sesuatu yang lebih sempit dan lebih mudah diperiksa: pembacaan terstandarisasi tentang apa yang dikatakan data keuangan yang sudah dipublikasikan dari perusahaan-perusahaan pembangun infrastruktur AI mengenai pertumbuhan, margin, efisiensi modal, matematika valuasi, dan ketahanan neraca — semuanya bersumber dari tempat yang sama (dokumen SEC) dan diproses melalui rumus yang sama untuk setiap perusahaan yang terlibat. Jadi, alih-alih bertanya "di mana posisi kita dalam siklus ini", tulisan ini mengajukan versi pertanyaan itu yang benar-benar bisa dijawab DUEL dengan data, bukan opini:
Apa yang dikatakan angka-angka yang sudah tercatat di pembukuan tentang siapa yang sebenarnya sedang menangkap pembangunan infrastruktur AI saat ini — dan seberapa besar penangkapan itu sudah terharga dalam matematika valuasi DUEL sendiri?
Bagian 1 — Menyusun Keranjang
"Cangkul dan sekop" adalah kerangka alami untuk berinvestasi di infrastruktur AI: alih-alih bertaruh pada aplikasi AI mana yang akan menang, Anda membeli perusahaan-perusahaan yang memasok komputasi, jaringan, listrik, dan penyimpanan yang dibutuhkan setiap beban kerja AI, terlepas dari siapa yang menang. Kami membangun sebuah keranjang di empat lapisan pasokan, ditambah kelompok kelima yang berada di sisi lain transaksi — pembeli hyperscale — sebagai kelompok kontrol, bukan sebagai kumpulan "penerima manfaat":
- Komputasi: NVDA, AMD, AVGO, MU
- Jaringan / interkoneksi: ANET, CIEN
- Listrik & pendinginan: VRT, ETN, MOD, GEV
- Memori & penyimpanan: MU (bersama dengan Komputasi), WDC
- Pembeli (kelompok kontrol, tidak dinilai sebagai "penerima manfaat"): MSFT, GOOGL, AMZN, META
Satu nama secara mencolok tidak ada. TSM sepenuhnya dikecualikan. Sebagai penerbit swasta asing yang berdomisili di Taiwan, TSMC mengajukan laporan tahunan 20-F ke SEC, bukan 10-K, dan tidak mengajukan 10-Q. Seluruh model DUEL dibangun secara eksklusif berdasarkan data 10-K/10-Q, secara sengaja — jadi perusahaan yang secara struktural tidak mengajukan formulir tersebut berada di luar jangkauan pengukuran alat ini, betapapun sentralnya perusahaan itu bagi rantai nilai sesungguhnya. Kami lebih memilih untuk menandai celah itu secara terbuka daripada diam-diam menambalnya dengan angka dari tempat lain.
Itu menyisakan 11 "penjual sekop" unik dan 4 pembeli — total 15 perusahaan, masing-masing diproses melalui Battle Report, DCF Report, dan Resilience Report milik DUEL persis seperti duel lainnya di situs ini. Semua duel di balik tulisan ini dihasilkan antara 26 Juli dan 13 Agustus 2026. Ini adalah potret dari jendela waktu tersebut, bukan peringkat permanen — metodologinya tetap berlaku jauh setelah angka masing-masing menjadi usang.
Bagian 2 — Pertumbuhan dan Margin: Ke Mana Modal Sebenarnya Mengalir
| Ticker | Lapisan | Pertumbuhan Pendapatan (CAGR 3T) | Margin FCF | Margin Operasi | ROIC | Rasio Sloan |
|---|---|---|---|---|---|---|
| NVDA | Komputasi | 100,1% | 47,5% | 60,4% | 51,0% | -6,9% |
| AMD | Komputasi | 13,6% | 19,4% | 10,7% | 4,5% | -4,7% |
| AVGO | Komputasi | 24,4% | 42,1% | 39,9% | 14,1% | -11,9% |
| MU | Komputasi / Penyimpanan | 6,7% | 4,5% | 26,1% | 9,0% | 36,9% |
| ANET | Jaringan | 27,2% | 48,4% | 42,8% | 23,1% | 1,3% |
| CIEN | Jaringan | 9,5% | 14,0% | 4,1% | 4,4% | -4,0% |
| VRT | Listrik/Pendinginan | 21,6% | 18,5% | 17,9% | 28,0% | -2,8% |
| ETN | Listrik/Pendinginan | 9,8% | 12,9% | 13,4% | 6,8% | 15,8% |
| MOD | Listrik/Pendinginan | 11,5% | 3,3% | 10,8% | 16,2% | -4,6% |
| GEV | Listrik/Pendinginan | 8,7% | 2,4% | 3,7% | t/t | 5,6% |
| WDC | Penyimpanan | -20,3% | 13,4% | 24,5% | 19,0% | 32,3% |
Tidak ada satu pun angka di sini yang terbaca seperti "siklusnya sudah berakhir". Sembilan dari sebelas nama masih mencatat pertumbuhan pendapatan dua digit, dan dua nama jaringan — ANET (27,2%) dan CIEN (9,5%) — berada di ujung berlawanan dari kisaran itu dalam lapisan yang sama, yang dengan sendirinya sudah informatif: permintaan interkoneksi tidak mengangkat setiap nama jaringan secara merata. Angka 100% NVDA merupakan pencilan sebesar satu orde besaran dibandingkan rekan-rekan sesama lapisan komputasinya sendiri — pengingat bahwa "permintaan komputasi AI" dan "pertumbuhan pendapatan NVIDIA" bukanlah variabel yang sama, meskipun judul berita sering menyatukan keduanya menjadi satu.
Gambaran margin adalah titik di mana keranjang ini terbelah menjadi dua bisnis yang tampak jelas berbeda. Nama-nama komputasi dan jaringan (NVDA, AVGO, ANET) mencatat margin FCF pada kisaran 42–48% — konversi kas yang menyerupai perusahaan perangkat lunak meski merupakan perusahaan perangkat keras, sebagian besar karena manufaktur sesungguhnya dialihdayakan. Nama-nama listrik dan pendinginan (VRT, ETN, MOD, GEV) mencatat margin FCF antara 2% dan 19% — bisnis yang secara alami padat modal dan bermargin lebih rendah, lebih dekat dengan industri tradisional dibandingkan desain chip. WDC adalah satu-satunya nama dengan pertumbuhan pendapatan negatif di seluruh keranjang (-20,3%), yang mencerminkan titik terendah siklus dalam harga NAND/HDD yang tidak ada hubungannya dengan permintaan khusus AI — pengingat bahwa "penyimpanan" sebagai kategori terpapar lebih dari satu siklus permintaan sekaligus.
Bagian 3 — Berapa Banyak Pertumbuhan yang Sudah Ada dalam Harga
Ini adalah bagian yang benar-benar terlibat dengan pertanyaan "tahap siklus" — secara tidak langsung, dan menurut ketentuan DUEL sendiri. Mesin DCF DUEL membangun nilai wajar dan proyeksi harga 3 tahun hanya dari dokumen masing-masing perusahaan: tanpa harga pasar sebagai input, tanpa estimasi pertumbuhan analis, hanya CAGR pendapatan, FCF, ROIC, dan Rasio Sloan yang diproses melalui rumus tetap (metodologi lengkap ada di tulisan kami sebelumnya tentang [pita keyakinan DCF]). Potensi kenaikan yang dimodelkan selama 3 tahun yang dihasilkan bukanlah target harga — ini adalah ukuran seberapa besar lintasan historis milik perusahaan itu sendiri, yang diproyeksikan ke depan menurut aturan tetap model, sudah tercermin dalam estimasi nilai wajar model itu sendiri, dibandingkan dengan ruang yang masih ditunjukkan oleh matematikanya.
| Ticker | Nilai Wajar (T0) | Harga yang Dimodelkan +3T | Potensi Kenaikan yang Dimodelkan 3T |
|---|---|---|---|
| WDC | $30,68 | $39,14 | 27,6% |
| AMD | $67,72 | $83,98 | 24,0% |
| GEV | $57,82 | $69,81 | 20,7% |
| GOOGL | $106,91 | $128,91 | 20,6% |
| CIEN | $88,73 | $105,80 | 19,2% |
| AMZN | $254,94 | $302,36 | 18,6% |
| MSFT | $200,09 | $237,23 | 18,6% |
| MOD | $41,28 | $48,82 | 18,3% |
| ANET | $105,29 | $123,88 | 17,6% |
| ETN | $184,92 | $216,43 | 17,0% |
| META | $524,18 | $609,31 | 16,2% |
| NVDA | $176,47 | $202,24 | 14,6% |
| AVGO | $205,67 | $233,87 | 13,7% |
| MU | $38,29 | $43,06 | 12,5% |
| VRT | $203,50 | $226,82 | 11,5% |
NVIDIA — dengan selisih jauh nama dengan pertumbuhan tercepat dan ROIC tertinggi di seluruh keranjang — berada di peringkat ke-12 dari 15 dalam potensi kenaikan yang dimodelkan. Itu bukan kebetulan dari model; itu adalah konsekuensi aritmatika langsung dari fakta bahwa nilai perusahaan NVDA sendiri sudah cukup besar, relatif terhadap arus kas yang diproyeksikan sendiri, sehingga memproyeksikan jalur pertumbuhan tetap 3 tahun ke depan menghasilkan pergerakan persentase yang lebih kecil dibandingkan melakukan latihan yang sama pada basis yang lebih kecil. Ini adalah pola yang sama yang ditemukan tulisan pertama kami dalam seri ini pada satu duel tunggal NVDA-vs-AMD di awal Agustus; menjalankannya pada keranjang infrastruktur 11 perusahaan alih-alih satu pasangan menunjukkan bahwa ini bukan artefak dari perbandingan spesifik tersebut.
Ada dua catatan validitas yang perlu ditegaskan dengan jelas. Pertama, nilai wajar MU ($38,29), harga 3 tahunnya ($43,06), dan setiap input di baliknya muncul identik terlepas apakah MU dibandingkan dengan AMD atau dengan WDC — konfirmasi langsung di lapangan bahwa keluaran DCF DUEL per perusahaan tidak bergantung pada siapa lawannya, persis seperti model dirancang untuk berperilaku. Kedua, potensi kenaikan yang dimodelkan GEV (20,7%) berada dekat puncak tabel ini, tetapi harus dibaca bersama Bagian 4 di bawah sebelum menarik kesimpulan apa pun darinya secara terisolasi.
Bagian 4 — Siapa yang Sebenarnya Memiliki Perisai Neraca
| Ticker | Skor FRI | Tingkat | Pertumbuhan vs FCF | ROIC vs Sloan | Utang vs Kas |
|---|---|---|---|---|---|
| AMD | 100 | TINGGI | OK | OK | OK |
| ANET | 97 | TINGGI | OK | OK | OK |
| VRT | 94 | TINGGI | OK | OK | OK |
| CIEN | 90 | TINGGI | OK | OK | OK |
| MU | 76 | TINGGI | OK | OK | OK |
| AVGO | 75 | TINGGI | OK | OK | PERHATIAN |
| WDC | 69 | SEDANG | OK | OK | OK |
| ETN | 68 | SEDANG | OK | OK | RISIKO |
| NVDA | 64 | SEDANG | OK | OK | OK |
| MOD | 31 | RENDAH | OK | OK | OK |
| GEV | 11 | RENDAH | OK | OK | OK |
Di sinilah kisah "penerima manfaat" menjadi lebih rumit daripada yang disarankan oleh satu grafik pertumbuhan saja. Dua dari empat nama listrik dan pendinginan — MOD (31) dan GEV (11) — jatuh ke tingkat ketahanan RENDAH milik DUEL, kategori yang sama yang disediakan model untuk perusahaan yang bantalan neracanya tampak tipis relatif terhadap kebutuhan arus kas mereka, terlepas dari seberapa kuat narasi pertumbuhan yang mendasarinya. GEV secara khusus lebih pantas mendapat catatan kualitas data ketimbang vonis: beberapa komponen neraca mentahnya (kas, total utang, laba operasi, ekuitas) tidak tersedia pada periode pengajuan yang diambil, kemungkinan besar karena riwayat pengajuan SEC GE Vernova masih singkat sejak pemisahannya dari GE pada 2024. Tingkat RENDAH-nya harus diperlakukan sebagai sementara hingga pengajuan pasca-pemisahan yang lebih lengkap terkumpul — perusahaan dengan riwayat pengajuan yang singkat akan tampak lebih tipis secara mekanis pada komponen yang belum bisa dilihat model, terlepas dari kondisi keuangannya yang sebenarnya.
ETN adalah kasus yang lebih jelas: pemeriksaan konsistensi Utang-vs-Kas-nya memicu tanda RISIKO yang sungguhan — rasio utang terhadap ekuitas di atas 1,0x, dengan kas yang praktis tidak menutupi sama sekali total utang — sinyal leverage yang sederhana pada neraca industri yang sudah matang, bukan masalah kualitas akuntansi. Satu tanda PERHATIAN AVGO adalah kisah yang sama dalam skala lebih kecil.
Sementara itu, skor ketahanan tertinggi di keranjang bukan milik nama-nama dengan pertumbuhan tertinggi atau potensi kenaikan terendah — melainkan milik AMD, ANET, dan VRT, tiga perusahaan dengan profil pertumbuhan dan struktur margin yang jauh berbeda, disatukan hanya oleh neraca yang bersih dan bebas kontradiksi di ketiga pemeriksaan konsistensi internal DUEL.
Bagian 5 — Kartu Skor: Potensi Kenaikan vs. Ketahanan
Menyandingkan Bagian 3 dan Bagian 4 pada halaman yang sama — potensi kenaikan yang dimodelkan 3 tahun pada satu sumbu, tingkat ketahanan pada sumbu lainnya — mengurutkan nama-nama infrastruktur ke dalam empat kelompok yang tidak ditunjukkan sendiri oleh satu pun tabel di atas. Titik pemisah pada setiap sumbu adalah median yang dihitung di 11 perusahaan sisi pasokan saja (potensi kenaikan 17,65%, FRI 75); keempat pembeli hyperscale sengaja dikeluarkan dari perhitungan tersebut dan ditampilkan terpisah di Bagian 6, sehingga neraca mereka yang jauh lebih besar dan terdiversifikasi tidak diam-diam menarik median pemasok.
Terharga dengan menarik dan secara struktural kuat (potensi kenaikan di atas median, ketahanan di atas median): AMD, ANET, CIEN
Potensi kenaikan yang dimodelkan, bantalan lebih tipis (potensi kenaikan di atas median, ketahanan di bawah median): WDC, GEV, MOD
Sudah terharga, tapi sangat kokoh (potensi kenaikan di bawah median, ketahanan di atas median): AVGO, MU, VRT
Sudah terharga, bantalan relatif lebih tipis (potensi kenaikan di bawah median, ketahanan di bawah median): NVDA, ETN
Hanya dua nama yang jatuh ke kuadran terakhir yang paling tidak menguntungkan itu — dan NVIDIA adalah salah satunya, di samping ETN, sebuah perusahaan industri matang yang ditandai oleh analisis yang sama dengan tanda RISIKO leverage yang sungguhan di Bagian 4. Itulah kejutan sesungguhnya di sini: nama yang diperlakukan setiap judul berita sebagai "pemenang AI" yang jelas justru berada di kuadran yang oleh matematika keranjang ini sendiri dikaitkan dengan ruang yang dimodelkan tersisa paling sedikit dan bantalan ketahanan paling sedikit — bukan karena ada yang salah dengan bisnisnya, melainkan karena baik pertumbuhannya maupun nilai perusahaannya sudah melaju cukup jauh sehingga aritmatika model itu sendiri memiliki jarak yang lebih sedikit untuk ditempuh, pada kedua sumbu, dibandingkan sembilan dari sepuluh pemasok lain di rantai yang menempatkannya di pusatnya.
Bagian 6 — Kelompok Kontrol: Seperti Apa Para Pembeli
| Ticker | Potensi Kenaikan yang Dimodelkan 3T | Skor FRI | Tingkat |
|---|---|---|---|
| GOOGL | 20,6% | 85 | TINGGI |
| AMZN | 18,6% | 100 | TINGGI |
| MSFT | 18,6% | 81 | TINGGI |
| META | 16,2% | 83 | TINGGI |
Keempat pembeli hyperscale semuanya jatuh ke tingkat ketahanan TINGGI milik DUEL, berbeda dari para pemasok mereka, yang ketahanannya berkisar dari 11 hingga 100. Itu wajar diperkirakan — mereka adalah empat dari penghasil kas terbesar dan paling terdiversifikasi di seluruh pasar, yang membeli infrastruktur AI sebagai satu pos di antara banyak pos lainnya, bukannya bergantung padanya sebagaimana pemasok murni. Yang kurang diperkirakan: potensi kenaikan yang dimodelkan mereka (16,2%–20,6%) berada tepat dalam kisaran yang sama dengan keranjang pemasok — tidak terlihat lebih tinggi atau lebih rendah. Menjadi pembeli dalam transaksi ini secara struktural tidak menghasilkan tanda tangan matematika valuasi yang berbeda dari menjadi pemasok — setidaknya bukan yang bisa dideteksi oleh potret ini.
Bagian 7 — Apa yang Sebenarnya Dijawab Ini, dan Apa yang Tidak
Untuk bersikap tepat mengenai batasan latihan ini, karena klaim berlebihan di sini akan merusak keseluruhan intinya: tulisan ini tidak, dan tidak dapat, memberi tahu Anda apakah belanja infrastruktur AI masih akan terus berlanjut, sedang melandai, atau sudah mencapai puncaknya. Itu adalah pertanyaan tentang masa depan, dan setiap angka di atas hanya menggambarkan masa lalu dan masa kini.
Yang ditunjukkan data, dengan caranya sendiri: tingkat pertumbuhan historis di seluruh keranjang ini masih tinggi dan masih tersebar — tidak ada apa pun di sini yang menyerupai sektor di mana pertumbuhan telah tersinkronisasi dan mendatar, yang biasanya menjadi ciri siklus "akhir dan menuju kematangan" dalam fundamental, bukan dalam judul berita. Ini juga menunjukkan bahwa ketahanan benar-benar tidak merata di balik kisah pertumbuhan yang diceritakan seolah-olah berlaku sama bagi semua pihak di dalamnya, dan bahwa matematika DCF tanpa harga pasar milik DUEL sendiri sudah memberikan ruang yang dimodelkan tersisa lebih sedikit kepada nama yang paling banyak dibicarakan di sektor ini dibandingkan sebagian besar rantai lain di sekitarnya — sebuah pernyataan tentang titik awal perusahaan spesifik itu hari ini, bukan prediksi tentang hari esok.
Batasan
TSM sepenuhnya dikecualikan, dan karena alasan struktural, bukan kualitas data: sebagai penerbit swasta asing, perusahaan ini mengajukan 20-F alih-alih 10-K, yang menempatkannya di luar apa yang dirancang untuk dibaca oleh pipeline DUEL yang hanya berbasis SEC EDGAR, terlepas dari kepentingan dunia nyatanya bagi lapisan komputasi.
Potret, bukan peringkat langsung. Setiap duel yang mendasarinya dihasilkan antara 26 Juli dan 13 Agustus 2026; angka-angka spesifik di atas akan bergeser seiring setiap pengajuan kuartalan baru, meskipun metode komparatif dari mana angka-angka itu berasal tidak akan berubah.
Tanpa harga pasar, dengan sengaja — dan ini berlaku dua arah. Mesin DCF DUEL sengaja mengabaikan harga saham saat ini dan estimasi analis, yang justru itulah yang membuat "seberapa banyak pertumbuhan yang sudah diasumsikan oleh lintasan perusahaan itu sendiri" menjadi pertanyaan yang bersih dan dapat diperiksa. Ini juga berarti "potensi kenaikan yang dimodelkan" di sini bukanlah ekspektasi tersirat pasar dan tidak boleh dibaca demikian.
Penyusunan keranjang adalah keputusan penilaian, bukan sensus. Sebelas nama infrastruktur dan empat pembeli adalah irisan yang masuk akal dari rantai nilai AI, bukan yang menyeluruh; keranjang lain yang sama masuk akalnya bisa mengubah nama mana yang jatuh di kuadran kartu skor mana.
Skor ketahanan GEV harus dibaca dengan catatan kelengkapan data, ditandai langsung di Bagian 4 — beberapa input neraca mentah tidak tersedia mengingat riwayat pengajuan perusahaan yang singkat sejak pemisahannya pada 2024, dan tingkat RENDAH-nya mungkin sebagian mencerminkan celah tersebut, bukan gambaran kondisi keuangannya yang sepenuhnya terselesaikan.
Lima belas perusahaan adalah potret diagnostik, bukan sampel statistik — bacalah pola di atas sebagai deskriptif, bukan sebagai bukti yang dapat digeneralisasi melampaui keranjang spesifik ini.
Kesimpulan
Di sebelas pemasok infrastruktur AI dan empat pembeli terbesar mereka, pertumbuhan masih secara luas kuat dan masih terdistribusi secara tidak merata — bukan gambaran sektor yang mendatar. Ketahanan, di sisi lain, sama sekali tidak mengikuti kisah pertumbuhan: sebagian nama pertumbuhan yang paling di-hype membawa bantalan neraca paling tipis di keranjang, dan sebagian nama yang paling jarang dibicarakan membawa yang paling kuat. Dan satu angka yang paling langsung terlibat dengan pertanyaan "seberapa besar yang sudah terharga" — potensi kenaikan yang dimodelkan milik DUEL sendiri, yang independen terhadap lawan dan bebas harga pasar — saat ini memberikan ruang tersisa paling sedikit kepada nama yang akan disebut kebanyakan orang sebagai pusat yang jelas dari seluruh siklus ini. Tidak ada satu pun dari itu yang merupakan prediksi. Itu adalah apa yang sudah dikatakan pengajuan-pengajuan tersebut, diproses melalui rumus yang sama untuk setiap perusahaan di dalam ruangan.
Setiap angka dalam tulisan ini dapat ditelusuri kembali ke sebuah duel yang bisa Anda tarik dan verifikasi ulang sendiri di duelstocks.com.
Bacaan Lebih Lanjut — Seri yang Sama, Metode yang Sama
Tulisan ini dibangun langsung di atas metodologi yang ditetapkan dalam enam tulisan mendalam sebelumnya dalam seri ini, yang dapat Anda temukan di bawah ini di situs.
Referensi
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (edisi ke-3). Wiley.
U.S. Securities and Exchange Commission — Persyaratan pelaporan Penerbit Swasta Asing (Formulir 20-F vs. Formulir 10-K), sec.gov.
Sebuah analisis mendalam metodologi dari DuelStocks. Bukan nasihat investasi. Semua data bersumber dari dokumen publik SEC EDGAR.
Leverage neraca, bukan kualitas laba, yang mendorong sebagian besar penalti ketahanan finansial.
Pertanyaannya
Resilience Report (STR) milik DUEL memeriksa setiap perusahaan terhadap tiga pasangan konsistensi internal: apakah pertumbuhan pendapatan benar-benar berubah menjadi arus kas bebas (Pertumbuhan vs FCF), apakah ROIC yang kuat tetap bertahan setelah kualitas akrual diperiksa (ROIC vs Sloan), dan apakah beban utang di neraca benar-benar sesuai dengan bantalan kasnya (Utang vs Kas). Pasangan mana pun yang gagal memicu penalti skor dan catatan yang ditandai.
Tanda ROIC-vs-Sloan milik Oracle (ORCL) — ROIC utama sebesar 84% yang berdampingan dengan Sloan Ratio yang menandakan kemungkinan inflasi laba — cukup menarik untuk membangun satu artikel liputan penuh di sekitarnya. Tetapi satu kasus dramatis memunculkan pertanyaan yang jelas: apakah itu cara normal sebuah perusahaan gagal dalam pemeriksaan konsistensi model ini, atau apakah itu pengecualian jarang yang tampak seperti norma hanya karena itulah kasus yang kami liput?
Pertanyaan penelitian: di seluruh potongan lintas nyata perusahaan, berapa tingkat dasar dari masing-masing tiga konflik matriks konsistensi, dan mana yang sebenarnya mendorong sebagian besar penalti ketahanan?
Ini adalah "hewan statistik" yang berbeda dari artikel PCA kami sebelumnya tentang redundansi metrik. Studi itu menanyakan bagaimana metrik kontinu berkorelasi satu sama lain. Yang ini menanyakan seberapa sering ambang batas biner lulus/gagal terpicu — sebuah masalah estimasi tingkat dasar, yang membutuhkan seperangkat alat yang sama sekali berbeda.
Literatur
Sloan (1996) adalah jangkar teoretis mengapa ROIC-vs-Sloan seharusnya berperilaku sebagai sinyal peringatan dini sejak awal: perusahaan dengan akrual tinggi relatif terhadap arus kas cenderung mengalami kualitas laba — dan akhirnya imbal hasil — yang mengecewakan. Namun pertanyaan tingkat dasar berada dalam literatur yang berbeda, meski terkait: seberapa umum tanda bahaya kualitas laba dalam populasi umum, tak tersaring, dari perusahaan publik? Beneish (1999), saat membangun M-Score aslinya, bekerja dengan sampel yang sengaja tidak seimbang — 50 manipulator laba yang dikenal dicocokkan dengan 1.708 non-manipulator — justru karena manipulator sejati jarang ditemukan di alam liar; desainnya harus melakukan oversampling terhadap mereka agar memiliki cukup kasus positif untuk dimodelkan sama sekali. Dechow, Ge, Larson, dan Sloan (2011), dengan mempelajari tindakan penegakan SEC untuk kesalahan penyajian akuntansi selama 23 tahun, mencapai kesimpulan yang sama dari data populasi aktual: kesalahan penyajian material adalah peristiwa dengan tingkat dasar rendah, bukan lempar koin. Ekspektasi awal kami terhadap konflik ROIC-vs-Sloan, sebelum memulai, seharusnya adalah "jarang" — dan pertanyaannya adalah apakah data DUEL setuju dengan hal itu, dan apakah dua jenis konflik lainnya berbagi kejarangan itu atau tidak.
Untuk statistik dari estimasi tingkat itu sendiri: Cochran (1977) memberikan rumus ukuran sampel standar untuk memperkirakan proporsi dengan margin kesalahan target. Namun setelah tingkat tersebut diperkirakan, terutama mendekati batas (sangat rendah atau sangat tinggi), interval kepercayaan aproksimasi normal biasa ("Wald") berperforma buruk — bahkan bisa menghasilkan batas bawah negatif yang tidak masuk akal. Wilson (1927) mengusulkan interval berbasis skor yang tetap berperilaku baik pada proporsi ekstrem, dan Newcombe (1998) mengonfirmasinya sebagai pilihan yang lebih andal untuk proporsi sampel kecil atau peristiwa jarang seperti yang dibahas langsung dalam artikel ini. Semua interval kepercayaan di bawah menggunakan metode Wilson karena alasan tersebut.
Data dan Metode
Panel: 60 perusahaan yang sama (30 duel) yang digunakan dalam artikel PCA kami sebelumnya, kini dengan STR Resilience Report masing-masing perusahaan yang diambil sebagai ganti Battle Report-nya — populasi dasar yang sama, artefak laporan yang berbeda, yang memungkinkan kedua studi ini berdampingan pada satu panel yang konsisten.
Variabel: untuk setiap perusahaan, tiga hasil matriks konsistensi seperti yang dilaporkan (OK / PERHATIAN / RISIKO), ditambah skor FRI keseluruhan, tingkat ketahanan (TINGGI/SEDANG/RENDAH), skor dasar, dan penalti.
Metode: tingkat dasar = jumlah hasil non-OK ÷ 60, dihitung secara terpisah untuk (a) tanda non-OK apa pun (PERHATIAN atau RISIKO digabungkan) dan (b) RISIKO secara khusus, untuk masing-masing dari tiga pemeriksaan. Interval kepercayaan 95% melalui metode skor Wilson. Pedoman sel minimum yang diharapkan dari Cochran (1977) (≥5 peristiwa untuk estimasi tingkat yang stabil) diterapkan secara eksplisit untuk menandai mana dari ketiga tingkat tersebut yang dapat dipercaya pada ukuran sampel ini dan mana yang belum.
Hasil
Tingkat dasar per jenis konflik
| Pemeriksaan | Non-OK (PERHATIAN+RISIKO) | Tingkat | IC 95% Wilson | Hanya RISIKO | Tingkat |
|---|---|---|---|---|---|
| Pertumbuhan vs FCF | 2 / 60 | 3,3% | [0,9%, 11,4%] | 0 / 60 | 0,0% |
| ROIC vs Sloan | 2 / 60 | 3,3% | [0,9%, 11,4%] | 1 / 60 | 1,7% |
| Utang vs Kas | 26 / 60 | 43,3% | [31,6%, 55,9%] | 19 / 60 | 31,7% |
Ini bukan perbedaan yang halus. Utang vs Kas terpicu kira-kira tiga belas kali lebih sering dibandingkan dua pemeriksaan lainnya. Pertumbuhan vs FCF dan ROIC vs Sloan — jenis konflik yang mengilhami seluruh alur penelitian ini — berada pada tingkat yang sama persis, 3,3%, seri sebagai hasil paling jarang di seluruh matriks.
Berapa banyak perusahaan yang membawa lebih dari satu tanda
| Konflik Simultan | Perusahaan | Persentase |
|---|---|---|
| 0 (bersih) | 33 | 55,0% |
| 1 | 24 | 40,0% |
| 2 | 3 | 5,0% |
| 3 (semua pemeriksaan gagal) | 0 | 0,0% |
55% perusahaan dalam panel ini lolos ketiga pemeriksaan dengan bersih. Tidak ada perusahaan dalam sampel yang gagal pada ketiganya secara bersamaan — kasus terburuk secara teoretis tidak pernah muncul. Dari 27 perusahaan (45,0%, IC 95% [33,1%, 57,5%]) yang membawa setidaknya satu tanda, sebagian besar (24 dari 27) membawa tepat satu, dan hampir selalu tanda yang sama.
Apa yang sebenarnya ditandai oleh "Utang vs Kas"
Setiap catatan Utang vs Kas tingkat RISIKO dalam panel ini mengikuti pola yang sama: rasio utang-terhadap-ekuitas jauh di atas 1x dikombinasikan dengan kas yang hanya menutupi sebagian kecil dari total utang (misalnya, HD: D/E 3,3, kas menutupi 0,0x dari utang; CAT: D/E 1,9, kas menutupi 0,1x dari utang). Ini adalah sinyal leverage — berapa banyak utang yang ada di neraca relatif terhadap bantalan kas yang tersedia untuk melayaninya — bukan sinyal kualitas akuntansi. Secara mekanis, jauh lebih umum bagi bisnis yang matang dan padat modal untuk memiliki leverage yang berarti dibandingkan labanya menunjukkan manipulasi akrual yang akut, dan kesenjangan frekuensi 13 kali dalam data ini konsisten dengan perbedaan dasar tersebut.
Tidak setiap perusahaan berketahanan rendah memiliki konflik
Tujuh perusahaan dalam panel ini berada di tingkat ketahanan RENDAH. Hanya tiga di antaranya (STX, kasus mirip HD, SHW/KO dengan RISIKO Utang vs Kas, STX dengan dua tanda simultan) mencapai posisi itu melalui penalti matriks konsistensi. Empat lainnya — INTC, OXY, SNDK, dan satu lagi — mencapai ketahanan RENDAH dengan skor dasar yang lemah dan nol konflik: setiap komponen individual (Cakupan Kas terhadap Utang, Kemandirian Investasi, Kualitas Laba, Daya Tahan Likuiditas) hanya mendapat skor rendah berdasarkan kelayakannya sendiri, tanpa ada yang bertentangan dengan yang lain. Itu adalah situasi yang secara berarti berbeda dari kasus Oracle: "secara konsisten lemah di semua lini" dan "secara internal bertentangan" adalah dua mode kegagalan yang berbeda, dan panel ini menunjukkan bahwa keduanya terjadi, dengan kegagalan yang didorong oleh kontradiksi menjadi yang lebih jarang di antara keduanya.
Diskusi
Temuan ini membalikkan intuisi yang mendorong seluruh proyek ini. Tanda bergaya Oracle — sebuah metrik yang tampak dramatis berdampingan dengan tanda bahaya kualitas laba — memang benar-benar jarang, pada tingkat 3,3% yang sama dengan pemeriksaan "kualitas" lainnya (Pertumbuhan vs FCF). Ini juga, bukan kebetulan, jenis tanda yang paling menarik secara naratif, yang justru menjadi alasan mengapa hal itu cocok untuk liputan video yang menarik sejak awal. Tetapi konflik yang sebenarnya mendorong hampir semua penalti ketahanan dalam potongan lintas yang luas dari perusahaan publik besar dan terkenal adalah yang paling tidak dramatis: leverage neraca biasa. Oversampling Beneish (1999) terhadap manipulator untuk mendapatkan dataset yang dapat dikerjakan, dan konfirmasi tingkat populasi dari Dechow dkk. (2011) bahwa kesalahan penyajian jarang terjadi, keduanya menunjuk ke arah yang sama dengan data kami: kisah dramatis tentang kualitas akuntansi adalah peristiwa ekor, bukan norma — dan model yang dibangun untuk menangkapnya seharusnya mengharapkan untuk menandainya jarang, yang justru itulah yang terjadi di sini.
Kesimpulan praktis untuk DuelStocks
Ini mungkin mengubah cara tanda-tanda Resilience Report itu sendiri seharusnya dibahas, dan ini adalah peluang konten yang nyata, bukan hanya catatan kaki penelitian:
- Membingkai ulang sudut pemasaran. Kisah "inflasi laba tersembunyi" bergaya Oracle adalah pengait yang bagus, tetapi itu adalah pengecualian, bukan yang sebagian besar ditangkap oleh model. Posisi yang jujur, dan bisa dibilang lebih berguna, adalah: "Model kami sebagian besar menangkap risiko leverage biasa — jenis yang muncul pada sekitar 4 dari 10 perusahaan yang kami periksa — bukan hanya drama kualitas akuntansi yang jarang terjadi." Itu adalah sinyal kepercayaan yang lebih kuat dibandingkan menyiratkan bahwa setiap tanda adalah kisah setara Oracle, dan didukung oleh data ini, bukan oleh satu kasus.
- Sebuah baris kalibrasi dalam laporan STR itu sendiri — sesuatu seperti "tanda Utang vs Kas terjadi pada ~43% perusahaan yang kami analisis; tanda ROIC vs Sloan terjadi pada ~3%" — akan memungkinkan pembaca segera menilai apakah tanda tertentu umum atau benar-benar tidak biasa, alih-alih membaca setiap catatan PERHATIAN/RISIKO sebagai sama-sama mengkhawatirkan. Ini adalah saran produk yang layak dipertimbangkan, bukan perubahan yang dibuat berdasarkan satu pilot.
- Short berikutnya yang alami: "Alasan Sebenarnya di Balik Sebagian Besar Penalti Ketahanan (Petunjuk: Bukan Penipuan Akuntansi)" — statistik 43% Utang vs Kas adalah pengait yang kuat, jujur, tidak clickbait, yang dapat dipertahankan langsung dengan angka nyata, berbeda dari video generik "waspadai tanda bahaya".
Batasan
Dua dari tiga tingkat belum diperkirakan secara andal. Pertumbuhan vs FCF dan ROIC vs Sloan masing-masing hanya memiliki 2 peristiwa yang teramati dalam 60 perusahaan — di bawah aturan praktis minimum dari Cochran (1977) sebesar 5 untuk estimasi tingkat yang stabil. Interval Wilson mereka (keduanya [0,9%, 11,4%]) lebar relatif terhadap estimasi titiknya, dan tingkat populasi sebenarnya dari kedua metrik ini bisa jadi dua kali atau setengah dari yang kami amati di sini. Estimasi Utang vs Kas, dengan 26 peristiwa, berada di landasan yang jauh lebih kokoh.
Cross-sectional, satu potret. Apakah tingkat dasar ini akan tetap berlaku satu tahun dari sekarang, atau di seperangkat 60 perusahaan yang berbeda, belum diuji.
Komposisi sektor penting dan tidak dikendalikan. Panel ini condong ke perusahaan publik besar dan mapan; panel yang lebih berbobot ke perusahaan yang lebih kecil atau baru go public mungkin menunjukkan campuran leverage/akrual yang sama sekali berbeda.
Sengaja menggunakan panel yang sama dengan artikel PCA — ini memungkinkan kedua studi dibaca bersamaan, tetapi juga berarti tidak satu pun dari keduanya merupakan replikasi yang benar-benar independen dari populasi yang lain.
Tidak satu pun dari ini mengubah penilaian aktual atau logika penalti DUEL dalam produk. Ini adalah temuan tingkat dasar tentang seberapa sering setiap tanda terpicu di dunia nyata, bukan proposal untuk mengubah ambang batas yang mendasarinya.
Inti dari semuanya
Dari tiga pemeriksaan konsistensi dalam model ketahanan DUEL, satu — Utang vs Kas — terpicu pada sekitar 4 dari setiap 10 perusahaan yang diperiksa. Dua lainnya, termasuk tepat jenis tanda yang mengilhami penelitian ini (ROIC vs Sloan), masing-masing terpicu sekitar 1 dari 30. Kisah dramatis adalah yang jarang. Yang umum adalah leverage biasa — yang, dengan caranya sendiri, adalah hal yang lebih berguna untuk ditangkap secara andal oleh sebuah pemeriksaan ketahanan.
Seperti biasa: Resilience Report lengkap dari setiap duel, dengan setiap angka mentah di balik tanda-tanda ini, tersedia di duelstocks.
Referensi
Beneish, M. D. (1999). The detection of earnings manipulation. Financial Analysts Journal, 55(5), 24–36.
Cochran, W. G. (1977). Sampling Techniques (edisi ke-3). Wiley.
Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting material accounting misstatements. Contemporary Accounting Research, 28(1), 17–82.
Newcombe, R. G. (1998). Two-sided confidence intervals for the single proportion: comparison of seven methods. Statistics in Medicine, 17(8), 857–872.
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Wilson, E. B. (1927). Probable inference, the law of succession, and statistical inference. Journal of the American Statistical Association, 22(158), 209–212.
Kajian mendalam metodologi dari DuelStocks. Bukan saran investasi. Semua data berasal dari laporan publik SEC EDGAR.
Penelitian baru menunjukkan bahwa model saham dengan 8 faktor menyusut menjadi empat sinyal: konversi kas, efisiensi modal, kualitas akrual, dan pertumbuhan.
Pertanyaannya
DUEL menilai setiap duel berdasarkan delapan metrik fundamental, masing-masing dengan bobot tetap: Pertumbuhan Pendapatan (16%), Margin Kas Operasional (15%), ROIC (15%), Sloan Ratio (12%, dibalik), Perputaran Aset (10%), Perputaran Piutang (8%), Margin Operasional (12%), dan Margin FCF (12%). Desain "pemenang mengambil semua" secara implisit memperlakukan setiap metrik sebagai bukti yang independen.
Rasio keuangan jarang bekerja sama dengan asumsi tersebut. Pinches, Mingo, dan Caruthers (1973) adalah yang pertama menunjukkan, menggunakan analisis faktor, bahwa sekumpulan besar rasio keuangan menyusut menjadi hanya beberapa dimensi mendasar — bukan sebanyak jumlah rasio awal. Chen dan Shimerda (1981) mendorong hal ini lebih jauh dengan ilustrasi yang jelas: ekuitas/utang, utang/ekuitas, ekuitas/aset, dan utang/aset terlihat seperti empat rasio, tetapi hanya membawa satu informasi di antara keempatnya. Jika dua dari delapan metrik DUEL bergerak bersamaan di berbagai perusahaan, bobot gabungan nominal 24–27% mungkin sebenarnya hanya memberikan satu suara, bukan dua.
Pertanyaan penelitian: berapa banyak sinyal yang secara statistik independen sebenarnya terkode dalam delapan metrik DUEL, dan bagaimana mereka mengelompok?
Data dan Metode
Panel: 30 duel baru yang dijalankan dalam siklus ini, tidak ada yang diulang dari liputan sebelumnya — 60 perusahaan dari sektor teknologi, kesehatan, industri, kebutuhan pokok konsumen, ritel, energi, telekomunikasi, semikonduktor, material, serta perjalanan & rekreasi. Keragaman sektor di sini adalah fitur, bukan noise: ini menguji apakah struktur korelasi tetap berlaku pada model bisnis yang sangat berbeda, bukan hanya dalam satu industri.
Variabel: delapan nilai metrik mentah per perusahaan, diambil langsung dari detail kalkulasi setiap Battle Report (bukan hasil menang/kalah).
Data yang hilang: ROIC dan Margin Operasional tidak tersedia untuk OXY dan COP (kesenjangan item spesifik sektor), dan Perputaran Piutang tidak tersedia untuk NFLX dan PEP. Korelasi Pearson dan Spearman menggunakan observasi lengkap berpasangan (praktik standar); PCA menggunakan 56 perusahaan dengan data lengkap di seluruh delapan metrik.
Korelasi: baik Pearson (linear) maupun Spearman (berbasis ranking) dihitung. Spearman penting di sini karena beberapa metrik — Sloan Ratio, Margin FCF, ROIC dalam beberapa kasus — membawa outlier dan kemencengan (tahun ROIC -34% milik Ford (F), Perputaran Piutang 82x milik MO), dan Pearson saja dapat terdistorsi oleh segelintir nilai ekstrem.
PCA: input yang distandardisasi (skor-z), analisis komponen utama berbasis korelasi, kriteria Kaiser (eigenvalue > 1) sebagai potongan pertama, varians kumulatif yang dijelaskan sebagai potongan kedua, dan rotasi varimax (Kaiser, 1958) pada komponen yang diperlukan untuk mencapai varians 80%, demi struktur loading yang lebih mudah diinterpretasikan.
Ukuran sampel, secara jujur: 56–60 observasi masih di bawah tingkat kenyamanan buku teks, meskipun sudah bergerak lebih dekat secara signifikan sejak putaran pertama analisis ini (46–50). Comrey dan Lee (1992) menilai N=50 "sangat buruk" dan N=100 "buruk" untuk pekerjaan analisis faktor; aturan 10-observasi-per-variabel dari Nunnally (1978) akan membutuhkan 80. Yang menguntungkan kami: Guadagnoli dan Velicer (1988) menemukan bahwa ukuran sampel yang diperlukan turun tajam ketika loading kuat dan terpisah dengan jelas — dan, seperti ditunjukkan hasil di bawah, punya kami sebagian besar demikian. Ini adalah pilot eksploratif, dengan semangat yang sama seperti studi sektor Bradley-Terry kami sebelumnya — putaran pertama yang dimaksudkan untuk diperluas, bukan hasil konfirmatori. (Perlu dicatat sejak awal bahwa penambahan 10 perusahaan ini mengubah struktur jawabannya — lihat di bawah. Itu bukan kelemahan dalam metode; itu justru jenis ketidakstabilan yang seharusnya diungkap oleh pilot dengan N kecil.)
Hasil
Struktur korelasi
Hubungan berpasangan terkuat dalam panel 60 perusahaan (Pearson / Spearman):
| Pasangan | Pearson r | Spearman ρ |
|---|---|---|
| Margin Kas Operasional ↔ Margin Operasional | 0,76 | 0,75 |
| Margin Kas Operasional ↔ Margin FCF | 0,70 | 0,75 |
| Margin Operasional ↔ Margin FCF | 0,66 | 0,60 |
| Perputaran Aset ↔ Perputaran Piutang | 0,56 | 0,56 |
| Margin Kas Operasional ↔ Perputaran Aset | -0,49 | -0,53 |
| ROIC ↔ Margin Operasional | 0,49 | 0,53 |
| ROIC ↔ Perputaran Aset | 0,46 | 0,62 |
| Pertumbuhan Pendapatan ↔ Margin Operasional | 0,45 | 0,23 |
| Pertumbuhan Pendapatan ↔ Margin FCF | 0,45 | 0,26 |
Tiga metrik berbasis margin milik DUEL — Margin Kas Operasional, Margin Operasional, dan Margin FCF — berkorelasi satu sama lain pada r ≈ 0,66–0,76. Itu bukan kebetulan dari penamaan: ketiganya, secara mekanis, adalah pembilang yang berbeda (arus kas operasional, laba operasional, arus kas operasional dikurangi CapEx) dibagi dengan penyebut yang sama (pendapatan). Perusahaan yang menjalankan margin operasional yang luas cenderung mengonversinya menjadi kas pada tingkat yang serupa. Secara terpisah, Perputaran Aset dan Perputaran Piutang — keduanya rasio pendapatan-per-item-neraca — bergerak bersamaan pada r ≈ 0,56, tepat seperti jenis pengelompokan "penyebut sama" yang didokumentasikan oleh Chen dan Shimerda (1981) empat puluh tahun lalu pada dataset yang berbeda. ROIC kini menunjukkan hubungan yang lebih jelas dengan baik kelompok margin maupun kelompok perputaran dibandingkan dengan sampel yang lebih kecil — poin yang akan kami bahas lagi di bawah.
Satu metrik yang berdiri sendiri di kedua matriks, pada kedua ukuran sampel: Sloan Ratio. Korelasi terkuatnya dengan hal lain apa pun dalam panel adalah -0,30 (Spearman, versus Perputaran Piutang) — lebih lemah dibanding hampir semua pasangan dalam tabel di atas. Sloan Ratio mengukur sesuatu yang tidak diukur oleh tujuh metrik lainnya: apakah laba akuntansi dihasilkan dengan akrual yang sangat besar dibandingkan dengan kas. Itu adalah pertanyaan yang benar-benar berbeda dari "seberapa menguntungkan" atau "seberapa efisien," dan matriks korelasi merefleksikan hal ini baik pada 50 maupun 60 perusahaan.
Berapa banyak komponen? (dan mengapa jawabannya berubah)
| KU | Eigenvalue | Varians yang Dijelaskan | Kumulatif |
|---|---|---|---|
| KU1 | 3,17 | 39,0% | 39,0% |
| KU2 | 2,15 | 26,4% | 65,4% |
| KU3 | 0,91 | 11,1% | 76,6% |
| KU4 | 0,73 | 8,9% | 85,5% |
| KU5–KU8 | masing-masing <0,5 | — | 100% |
Menurut kriteria Kaiser (eigenvalue > 1), dua komponen masih penting — konsisten dengan putaran pertama. Tetapi ambang batas varians kumulatif 80% kini jatuh pada empat komponen (76,6% di tiga, 85,5% di empat), bukan tiga. Menambahkan 10 perusahaan tidak hanya menambah presisi — itu mengubah ambang batas mana yang dilewati oleh komponen ketiga.
Ini layak diungkapkan secara transparan daripada dihaluskan secara diam-diam. Ini adalah ilustrasi buku teks yang tepat dari ketidakstabilan yang diperingatkan oleh Guadagnoli dan Velicer (1988) serta Comrey dan Lee (1992) pada ukuran sampel ini: solusi komponen dengan N kecil dapat bergeser saat data terkumpul, dan komponen yang tepat berada di ambang batas (KU3 berada di 80,0% dengan 46 perusahaan, 76,6% dengan 56) adalah hal pertama yang bergerak. Kami melaporkan solusi 4-komponen di bawah karena itulah yang benar-benar memenuhi kriteria 80% yang dinyatakan pada sampel yang lebih besar dan lebih terkini — bukan karena menyajikan cerita yang lebih rapi.
Apa yang sebenarnya diukur oleh komponen-komponen ini
Rotasi varimax dari empat komponen yang diperlukan untuk varians 80%+, pada 56 perusahaan dengan data lengkap:
| Metrik | RC1 "Konversi Kas" | RC2 "Efisiensi Modal" | RC3 "Kualitas Akrual" | RC4 "Pertumbuhan" |
|---|---|---|---|---|
| Margin Operasional | 0,59 | 0,08 | 0,04 | -0,07 |
| Margin Kas Operasional | 0,50 | -0,17 | 0,04 | 0,05 |
| Margin FCF | 0,43 | -0,12 | -0,22 | 0,17 |
| ROIC | 0,41 | 0,58 | 0,12 | -0,24 |
| Perputaran Aset | -0,14 | 0,60 | 0,08 | 0,06 |
| Perputaran Piutang | -0,14 | 0,49 | -0,23 | 0,11 |
| Sloan Ratio | -0,02 | -0,03 | 0,93 | 0,05 |
| Pertumbuhan Pendapatan | 0,07 | 0,09 | 0,04 | 0,94 |
Sampel yang lebih besar memisahkan Pertumbuhan Pendapatan dari kelompok margin alih-alih menggabungkannya — dengan 50 perusahaan, loading dominan Pertumbuhan Pendapatan adalah 0,42 pada faktor margin; dengan 60, itu menjadi 0,94 pada faktornya sendiri dan pada dasarnya nol di tempat lain. Jika dilihat ke belakang, hal ini masuk akal secara ekonomi: sebuah perusahaan bisa bertumbuh cepat dengan margin yang tipis (banyak nama perangkat lunak dan perjalanan yang lebih baru dalam pembaruan ini — CCL, RCL, XYZ — adalah persis campuran itu), sehingga pertumbuhan dan kualitas margin tidak harus bergerak bersamaan, dan dengan lebih banyak perusahaan dalam panel, data membuat perbedaan ini jelas alih-alih mengaburkannya menjadi satu faktor.
Gambaran ROIC juga menjadi lebih tajam: kini ia memuat lintas faktor baik pada faktor Konversi Kas (0,41) maupun Efisiensi Modal (0,58, masih dominan) — pengingat bahwa ROIC, secara konstruksi, adalah campuran elemen mirip-margin (imbal hasil) dan elemen mirip-perputaran (intensitas modal), sehingga sejumlah loading lintas faktor memang diharapkan, bukan artefak data.
Dipetakan ke bobot penilaian aktual DUEL, delapan metrik kini menyelesaikan diri menjadi empat blok efektif, bukan tiga:
| Faktor Empiris | Metrik | Bobot Nominal Gabungan |
|---|---|---|
| RC1 — Konversi Kas | Margin Kas Operasional, Margin Operasional, Margin FCF | 39% |
| RC2 — Efisiensi Modal | ROIC, Perputaran Aset, Perputaran Piutang | 33% |
| RC4 — Pertumbuhan | Pertumbuhan Pendapatan | 16% |
| RC3 — Kualitas Akrual | Sloan Ratio | 12% |
39/33/16/12 — terlihat jauh lebih seimbang dibandingkan pembagian tiga-faktor 55/33/12 dari sampel yang lebih kecil, dan itu terjadi dengan sendirinya, dari lebih banyak data, bukan dari penyesuaian apa pun pada model.
Diskusi
Temuan ini mengarah ke arah yang mudah terlewatkan jika Anda hanya menganggap "redundansi" sebagai kelemahan. Dua hal sama-sama benar:
Pertama, sekitar 72% dari bobot nominal model (blok Konversi Kas 39% ditambah blok Efisiensi Modal 33%) bertumpu pada dua sinyal empiris, bukan enam. Ketika Margin Operasional, Margin Kas Operasional, dan Margin FCF semuanya mendukung perusahaan yang sama — yang menurut struktur korelasi akan terjadi lebih sering daripada kebetulan — perusahaan itu tidak mengumpulkan tiga suara independen. Ia mengumpulkan satu suara kuat, yang dihitung tiga kali. Ini tidak selalu menghasilkan pemenang yang "salah"; kualitas margin memang benar-benar lebih informatif daripada rasio tunggal mana pun yang mengukurnya. Tetapi ini berarti distribusi bobot praktis berperilaku seperti model 4-faktor (39/33/16/12) daripada model 8-faktor yang ditampilkan pada scorecard.
Kedua, dan ini bagian yang layak direnungkan: metrik yang mungkin diasumsikan pembaca biasa sebagai "tambahan paling redundan" — Sloan Ratio, yang paling tidak dikenali kebanyakan orang berdasarkan namanya — secara statistik adalah metrik paling tidak redundan di seluruh model, pada kedua ukuran sampel yang kini telah kami uji. Ia hampir tidak membagikan varians apa pun dengan hal lain yang diukur DUEL. Dalam liputan duel kami sebelumnya, Sloan Ratio muncul sebagai satu-satunya metrik yang bertanggung jawab menandai risiko kualitas laba pada perusahaan yang tampak kuat. Analisis ini menunjukkan bahwa itu bukan kebetulan dari satu kasus: secara struktural, Sloan Ratio melakukan tugas yang tidak dapat dilakukan oleh ketujuh metrik lainnya, dan itu tepatnya mengapa ia tidak berkorelasi dengan mereka.
Catatan praktis, untuk pembaca yang melihat "39/33/16/12" dan berpikir "tinggal perbaiki bobotnya"
Dua reaksi intuitif terhadap temuan seperti ini layak dibahas secara langsung, karena keduanya salah dengan cara yang sama-sama halus.
Reaksi satu: "Jika struktur sebenarnya adalah empat faktor, tinggal kurangi model menjadi empat metrik saja." Ini mencampuradukkan tumpang tindih statistik dengan pemborosan. Ketika tiga metrik margin sepakat tentang sebuah perusahaan, itu bukan berarti tiga metrik tidak mengatakan hal baru apa pun — itu berarti tiga angka yang dihitung secara independen (dari arus kas operasional, dari laba operasional, dari arus kas operasional dikurangi CapEx) menyatu pada kesimpulan yang sama. Konvergensi itu lebih dekat dengan opini kedua dan ketiga dari tes yang berbeda dibandingkan dengan satu tes yang ditanyakan tiga kali. Seorang dokter yang meminta tekanan darah, detak jantung istirahat, dan EKG tidak membuang-buang dua tes hanya karena ketiganya biasanya bergerak bersamaan pada pasien yang sehat — kesepakatan itu sendiri informatif, dan pada perusahaan langka di mana mereka tidak sepakat, ketidaksepakatan itu adalah tepat jenis sinyal yang akan sepenuhnya terlewatkan oleh model metrik tunggal. Mengurangi menjadi empat metrik akan menghilangkan pemeriksaan silang itu, bukan hanya redundansinya.
Reaksi dua: "Jika Sloan Ratio yang paling tidak redundan, berikan bobot ~30% agar faktor-faktornya berada sekitar 33/33/33." Ini adalah versi yang tampak lebih canggih dari kesalahan yang sama. PCA memberi tahu Anda seberapa besar suatu metrik tumpang tindih dengan yang lain — ia tidak mengatakan apa pun tentang seberapa andal atau prediktif metrik itu sendiri. Sloan Ratio dihitung hanya dari satu hubungan akuntansi (laba bersih versus arus kas versus total aset), lebih sensitif terhadap masalah ketidakcocokan periode kuartal/tahun yang ditandai dalam disclaimer setiap Battle Report, dan — seperti ditunjukkan oleh panel yang sama ini (Sloan Ratio SNDK sebesar +27,6%, didorong oleh tahun penjualan aset yang tidak biasa, adalah nilai paling ekstrem dalam seluruh dataset) — bisa berfluktuasi tajam akibat peristiwa akuntansi satu kali. Melipatgandakan bobotnya tiga kali hanya karena secara statistik tidak berkorelasi dengan yang lain akan berarti mempertaruhkan sepertiga dari skor akhir pada satu-satunya metrik paling berisik dan paling tidak terdiversifikasi dalam model. Menjadi "independen" dan menjadi "dapat dipercaya pada bobot tinggi" bukanlah properti yang sama, dan mencampuradukkan keduanya adalah kesalahan yang lebih besar daripada redundansi yang menjadi awal artikel ini.
Apa yang sebenarnya diargumentasikan oleh hal ini, secara konkret:
- Tidak ada perubahan pada delapan metrik yang dipublikasikan atau bobotnya di duelstocks.com. Setiap metrik masih merupakan kalkulasi nyata, berbeda, berasal dari SEC, terlihat sepenuhnya dalam detail kalkulasi setiap laporan — tidak ada apa pun di sini yang menunjukkan bahwa angka apa pun dibuat-buat, diduplikasi, atau salah. Ini adalah temuan tentang perilaku statistik di banyak perusahaan, bukan cacat dalam duel individual mana pun.
- Pembacaan yang jujur dari "39/33/16/12" adalah sebuah peta, bukan sebuah keputusan akhir. Ini memberi tahu Anda bahwa jika Anda ingin secara signifikan mengubah hasil sebuah duel, menggeser salah satu dari tiga metrik Konversi Kas atau salah satu dari tiga metrik Efisiensi Modal akan berdampak lebih kecil dari yang Anda perkirakan (metrik saudaranya menarik ke kesimpulan yang sama), sementara Sloan Ratio dan Pertumbuhan Pendapatan masing-masing membawa bobot nominal penuhnya, tidak terdilusi.
- Uji berikutnya yang sesungguhnya adalah pemeriksaan ketahanan, bukan pembobotan ulang. Pertanyaan terbuka dan dapat diuji yang muncul dari sini untuk liputan mendatang: apakah benar-benar memotong separuh bobot gabungan dari tiga metrik Konversi Kas mengubah pemenang duel mana pun di masa lalu? Jika jawabannya "jarang," itu menenangkan — artinya tumpang tindih itu adalah penguatan, bukan manipulasi skor melalui penghitungan tiga kali lipat. Jika mengubah beberapa hasil, itu juga layak diketahui. Bagaimanapun, itu adalah pertanyaan untuk artikel lanjutan dengan infrastruktur backtesting yang belum dimiliki proyek ini — bukan alasan untuk menyesuaikan rumus secara manual berdasarkan satu putaran eksploratif PCA.
Batasan
Ini adalah pilot, dan seharusnya dibaca sebagai demikian:
- Ukuran sampel. 56–60 perusahaan lebih mendekati tingkat yang nyaman dibanding putaran pertama kami (46–50), tetapi masih di bawah ambang "buruk" 100 dari Comrey dan Lee (1992). Struktur komponen sudah bergeser sekali antara 50 dan 60 perusahaan (tiga faktor → empat) — bukti langsung bahwa itu masih bisa bergeser lagi dengan kelompok berikutnya. Perlakukan pembagian 39/33/16/12 sebagai perkiraan terbaik saat ini, bukan angka yang sudah final.
- Cross-sectional, bukan longitudinal. Ini adalah satu potret dalam waktu. Apakah struktur empat-faktor yang sama akan tetap berlaku satu tahun dari sekarang, sepanjang siklus pasar yang penuh, adalah pertanyaan terbuka — dan mungkin langkah alami berikutnya untuk jalur penelitian ini.
- Periode pelaporan yang tercampur. Beberapa perusahaan dalam panel ini mencampurkan periode kuartalan dan tahunan untuk metrik individual (seperti ditandai dalam setiap Battle Report). Kami tidak menerapkan koreksi harmonisasi TTM di sini; jika koreksi tersebut menggeser nilai perusahaan individual secara signifikan, itu juga bisa menggeser struktur korelasi secara marginal. Itu adalah pertanyaan metodologis terpisah, yang mungkin kami bahas langsung dalam artikel mendatang.
- Empat perusahaan dengan metrik yang hilang. OXY dan COP dikeluarkan dari PCA (data ROIC/Margin Operasional hilang), dan NFLX/PEP dimasukkan dalam korelasi tetapi tidak dalam PCA (Perputaran Piutang hilang). Tidak ada yang dikeluarkan karena hasilnya — hanya karena kesenjangan data.
Tidak ada dari ini yang mengubah penilaian aktual DUEL dalam produk. Ini adalah temuan metodologi, bukan keputusan produk — perbedaan yang sama yang telah kami coba pertahankan dalam setiap artikel di seri ini.
Inti dari semuanya
Delapan metrik, satu skema pembobotan tetap, dan — pada pilot yang kini berjumlah 60 perusahaan ini — empat sinyal yang secara empiris dapat dibedakan di baliknya: konversi kas, efisiensi modal, kualitas akrual, dan pertumbuhan, masing-masing berperilaku terpisah dari yang lain. Pembagian nominal 16/15/15/12/10/8/12/12% dalam praktiknya lebih mendekati pembagian 39/33/16/12% begitu Anda memperhitungkan apa yang sebenarnya diukur oleh metrik-metrik itu dibandingkan dengan bagaimana mereka dinamai — dan angka itu bergerak ke arah keseimbangan yang lebih baik, bukan lebih buruk, seiring bertambahnya sampel, tanpa ada yang menyentuh rumusnya. Itu adalah alasan untuk terus mengumpulkan data, bukan alasan untuk mulai menyesuaikan bobot secara manual berdasarkan satu putaran saja.
Seperti biasa: hitung sendiri angkanya di duelstocks.com — setiap laporan duel menunjukkan detail kalkulasi lengkapnya, yang justru membuat analisis ini mungkin dilakukan sejak awal.
Referensi
Chen, K. H., & Shimerda, T. A. (1981). An empirical analysis of useful financial ratios. Financial Management, 10(1), 51–60.
Comrey, A. L., & Lee, H. B. (1992). A First Course in Factor Analysis (edisi ke-2). Erlbaum.
Gombola, M. J., & Ketz, J. E. (1983). A note on cash flow and classification patterns of financial ratios. The Accounting Review, 58(1), 105–114.
Guadagnoli, E., & Velicer, W. F. (1988). Relation of sample size to the stability of component patterns. Psychological Bulletin, 103(2), 265–275.
Jolliffe, I. T. (2002). Principal Component Analysis (edisi ke-2). Springer.
Kaiser, H. F. (1958). The varimax criterion for analytic rotation in factor analysis. Psychometrika, 23(3), 187–200.
Nunnally, J. C. (1978). Psychometric Theory (edisi ke-2). McGraw-Hill.
Pinches, G. E., Mingo, K. A., & Caruthers, J. K. (1973). The stability of financial patterns in industrial organizations. Journal of Finance, 28(2), 389–396.
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Bukan saran investasi. Semua data berasal dari laporan publik SEC EDGAR.
Catatan historis. Artikel ini menjelaskan aturan winner-take-all DUEL yang sudah tidak digunakan lagi, di mana nama dengan skor lebih tinggi pada setiap metrik mengambil seluruh bobot metrik tersebut. DUEL kini menggunakan skor relatif lunak, yang menskalakan setiap faktor berdasarkan besarnya selisih, bukan hanya tandanya — lihat "Seberapa Rapuh Skor Saham Relatif yang Baru?" di atas.
Kajian mendalam metodologi, angka nyata dari duel nyata, dihitung dan diverifikasi dari awal. Bukan saran investasi.
Artikel pertama kami dalam seri ini menandai sesuatu yang layak dikaji ulang: bobot di balik skor "duel" relatif kami — Pertumbuhan Pendapatan 16%, Margin Kas Operasional 15%, ROIC 15%, Sloan Ratio 12%, Perputaran Aset 10%, Perputaran Piutang 8%, Margin Operasional 12%, Margin FCF 12% — adalah titik awal yang wajar dari sudut pandang ahli, bukan sesuatu yang telah diuji secara historis terhadap imbal hasil aktual. Alat ini memungkinkan pengguna mana pun mengganti bobot tersebut dengan bobot khusus mereka sendiri, yang memunculkan pertanyaan yang layak diuji secara nyata pada tiga tingkat ketelitian berbeda: seberapa besar pemenang berubah jika seseorang yang wajar memilih bobot yang berbeda namun sama-sama dapat dipertahankan?
Tingkat 1: Cara kerja skor, dan angka kerentanan yang bersih
Untuk masing-masing dari delapan metrik, dua perusahaan dibandingkan, dan yang mendapat skor lebih tinggi (lebih rendah, untuk Sloan Ratio yang dibalik) mengambil seluruh bobot metrik tersebut — pemenang mengambil semua per metrik, tidak dinilai berdasarkan besarnya selisih. Skor akhir adalah jumlah bobot yang terkait dengan metrik yang dimenangkan masing-masing perusahaan. Kami memvalidasi ini dengan menurunkan ulang skor persis dari 8 duel yang telah dipublikasikan hingga saat ini dari nilai metrik mentah — semuanya cocok persis.
Struktur itu memberikan, secara gratis, ukuran kerentanan yang bersih dan bebas model: memindahkan bobot Δ dari metrik apa pun yang dimenangkan pemenang ke metrik apa pun yang dimenangkan yang kalah mengubah selisih skor sebesar 2Δ, sehingga realokasi minimum yang diperlukan untuk membalikkan sebuah duel hanyalah selisih ÷ 2.
| Duel | Skor | Selisih | Poin Bobot untuk Membalik |
|---|---|---|---|
| NVDA vs AMD | 92:8 | 84 | 42,0 |
| GOOGL vs META | 10:90 | 80 | 40,0 |
| AMZN vs WMT | 55:45 | 10 | 5,0 |
| CRM vs NOW | 32:68 | 36 | 18,0 |
| VRTX vs REGN | 61:39 | 22 | 11,0 |
| GFF vs WOR | 73:27 | 46 | 23,0 |
| BHE vs PLAB | 30:70 | 40 | 20,0 |
| KO vs PEP | 75:25 | 50 | 25,0 |
AMZN vs WMT adalah outlier yang jelas — rentan dengan urutan besaran (order of magnitude) dibanding apa pun lainnya dalam kumpulan data ini.
Tingkat 2: Monte Carlo — apakah keacakan sejalan dengan aljabar?
Angka selisih÷2 bersifat eksak tetapi statis — angka itu tidak memberi tahu seberapa besar kemungkinan pembalikan jika bobot diambil dari rentang yang realistis, bukan dirancang secara sengaja. Kami menjalankan 10.000 simulasi per duel, masing-masing mengambil setiap bobot secara independen dalam kisaran ±50% dari nilai default-nya, lalu menormalkan ulang agar totalnya 100% — pendekatan perturbasi standar untuk menguji sensitivitas dalam sistem penilaian multi-kriteria.
| Duel | Selisih | Tingkat Pembalikan Monte Carlo (10.000 pengambilan) |
|---|---|---|
| NVDA vs AMD | 84 | 0,0% |
| GOOGL vs META | 80 | 0,0% |
| AMZN vs WMT | 10 | 14,8% |
| CRM vs NOW | 36 | 0,0% |
| VRTX vs REGN | 22 | 1,3% |
| GFF vs WOR | 46 | 0,0% |
| BHE vs PLAB | 40 | 0,0% |
| KO vs PEP | 50 | 0,0% |
Simulasi dan aljabar sepenuhnya sejalan: setiap duel dengan selisih ≥36 tidak terbalik pada satu pun dari 10.000 pengambilan acak. Kedua duel yang lebih sempit (selisih ≤22) adalah satu-satunya yang pernah terbalik, dan tingkatnya berskala sesuai seberapa dekat selisih tersebut ke nol. Kesesuaian itu sendiri layak dicatat — jalan pintas kombinatorik murni (selisih÷2) memprediksi hasil simulasi empiris tanpa menjalankan satu pun pengambilan acak.
Satu hal lagi yang diungkap simulasi namun tidak bisa diungkap oleh aljabar semata: metrik mana yang cenderung menyebabkan pembalikan. Melihat secara khusus 14,8% simulasi AMZN-vs-WMT di mana pemenangnya berubah, kita bisa bertanya faktor mana yang kebetulan membawa bobot terbesar dalam pengambilan-pengambilan tertentu itu:
- ROIC adalah bobot terbesar dalam 64,6% pembalikan
- Sloan Ratio dalam 12,4%
- Pertumbuhan Pendapatan dalam 9,6%
- Semua yang lain, digabungkan, di bawah 14%
ROIC mendominasi mekanisme pembalikan untuk pasangan ini dengan selisih besar — jawaban yang berguna dan spesifik untuk "apa yang sebenarnya menentukan ini," bukan hanya "seberapa besar kemungkinan pembalikan."
Tingkat 3: apakah bobot suatu metrik benar-benar setara dengan kekuatannya? (indeks Shapley-Shubik dan Banzhaf)
Berikut pertanyaan yang lebih halus yang sama sekali tidak dijawab oleh dua tingkat pertama: apakah bobot yang dinyatakan suatu metrik sama dengan pengaruh nyatanya terhadap siapa yang menang? Pada tahun 1954, Lloyd Shapley dan Martin Shubik mengajukan pertanyaan ini persis tentang badan pemungutan suara berbobot (ini adalah matematika yang sama yang kemudian digunakan untuk menganalisis kekuatan suara di Dewan Menteri UE dan Dewan Keamanan PBB) — dan menunjukkan bahwa proporsi suara nominal dan kekuatan penentu sebenarnya sering kali bukan angka yang sama. Sebuah blok suara bisa memegang 20% suara dan hampir tidak memiliki kekuatan untuk mengubah hasil apa pun, atau memegang 10% dan terus-menerus menjadi penentu, tergantung bagaimana suara lainnya terdistribusi.
Struktur "pemenang mengambil semua per metrik" milik kami, secara matematis, persis merupakan jenis permainan pemungutan suara berbobot ini: delapan "pemilih" (metrik-metrik tersebut), masing-masing dengan bobot tetap, memutuskan berdasarkan mayoritas sederhana (>50%) pihak mana yang menang. Jadi kami menghitung indeks Shapley-Shubik (dan, sebagai pemeriksaan silang, indeks Banzhaf yang terkait) untuk setiap metrik di bawah bobot default — mengevaluasi, di seluruh 2⁸ = 256 kemungkinan cara delapan metrik tersebut bisa dibagi antara dua pihak, seberapa sering setiap metrik menjadi yang menentukan hasil akhir.
| Metrik | Bobot yang Dinyatakan | Kekuatan Shapley-Shubik | Kekuatan ÷ Bobot |
|---|---|---|---|
| Pertumbuhan Pendapatan | 16,0% | 18,2% | 1,14x |
| Margin Kas Operasional | 15,0% | 16,1% | 1,07x |
| ROIC | 15,0% | 16,1% | 1,07x |
| Sloan Ratio | 12,0% | 11,8% | 0,98x |
| Margin Operasional | 12,0% | 11,8% | 0,98x |
| Margin FCF | 12,0% | 11,8% | 0,98x |
| Perputaran Aset | 10,0% | 8,2% | 0,82x |
| Perputaran Piutang | 8,0% | 6,1% | 0,76x |
Pola ini nyata, meski terbatas alih-alih dramatis: metrik yang lebih besar secara sistematis membawa lebih banyak kekuatan penentu daripada yang tersirat dari bobot yang dinyatakan, dan yang lebih kecil secara sistematis membawa lebih sedikit. Perputaran Piutang adalah kasus paling jelas — bobot yang dipublikasikan (8%) melebih-lebihkan pengaruh sebenarnya terhadap hasil lebih dari metrik lain mana pun, dan pola yang sama (bobot terkecil, paling dilebih-lebihkan) tetap konsisten saat kami menjalankan ulang perhitungan di bawah keempat profil pembobotan alternatif resmi DUEL yang terdokumentasi (Growth, Quality, Value, Dividend & Stability). Ini bukan kelemahan yang spesifik untuk alat ini — ini adalah properti struktural dari sistem penilaian berbobot "pemenang mengambil semua" apa pun, pertama kali diformalkan 70 tahun lalu di bidang yang sama sekali berbeda (teori pemungutan suara), dan berlaku di sini tanpa ada yang merancangnya secara sengaja.
Menguji terhadap profil investor nyata yang dipublikasikan
DUEL mendokumentasikan empat profil pembobotan bernama untuk gaya investor yang berbeda. Menerapkan keempatnya pada 8 duel kami:
| Duel | Default | Growth | Quality | Value | Dividend |
|---|---|---|---|---|---|
| NVDA vs AMD | 92:8 | 95:5 | 95:5 | 85:15 | 92:8 |
| GOOGL vs META | 10:90 | 8:92 | 8:92 | 18:82 | 10:90 |
| AMZN vs WMT | 55:45 | 67:33 | 44:56 (terbalik) | 40:60 (terbalik) | 60:40 |
| CRM vs NOW | 32:68 | 37:63 | 17:83 | 32:68 | 40:60 |
| VRTX vs REGN | 61:39 | 64:36 | 56:44 | 65:35 | 56:44 |
| GFF vs WOR | 73:27 | 72:28 | 74:26 | 80:20 | 66:34 |
| BHE vs PLAB | 30:70 | 21:79 | 31:69 | 48:52 | 28:72 |
| KO vs PEP | 75:25 | 72:28 | 84:16 | 72:28 | 71:29 |
Hanya AMZN vs WMT yang terbalik — duel yang sama dengan yang secara independen ditandai sebagai rentan oleh setiap metode lain dalam artikel ini. BHE vs PLAB layak disebutkan secara terpisah: skor ini menyempit dari kemenangan telak 40 poin menjadi hampir seimbang (48:52) di bawah profil Value, tanpa secara teknis terbalik, karena BHE secara khusus memenangkan dua metrik — Perputaran Aset dan Perputaran Piutang — yang menjadi fokus bobot profil Value.
Apa yang sebenarnya diselesaikan ini, dan apa yang tidak
Keterbatasan awal adalah bahwa bobot dasar merupakan pilihan heuristik, bukan pilihan yang telah diuji secara historis. Tidak satu pun dari tiga metode di sini menjawab apakah 16/15/15/12/10/8/12/12 memprediksi imbal hasil masa depan lebih baik daripada alternatif mana pun — pertanyaan kalibrasi itu tetap terbuka. Yang sekarang bisa kami katakan dengan tiga metode independen yang saling sepakat adalah ini: pembobotan dasar tidak rentan dengan cara yang akan berdampak pada penggunaan praktis. Skor duel yang lebar (selisih ≥30-an) bertahan dari setiap perturbasi acak yang kami terapkan dan setiap profil alternatif nyata yang bernama. Skor yang sempit justru merupakan titik di mana ketiga metode bertemu pada peringatan yang sama — dan, berkat lapisan Shapley-Shubik, kini kami juga tahu bahwa struktur penilaian yang mendasarinya secara sistematis kurang menghargai metrik yang lebih kecil seperti Perputaran Piutang, terlepas dari duel mana yang dilihat. Itu adalah temuan yang benar-benar baru dan bersifat struktural tentang mekanismenya sendiri, bukan hanya tentang perbandingan tertentu — jenis hasil yang hanya bisa didapat dengan menguji dasar-dasar model menggunakan alat yang dibangun khusus untuk pertanyaan ini, bukan dengan menguji bobot satu profil pada satu waktu.
Referensi
Shapley, L. S., & Shubik, M. (1954). "A Method for Evaluating the Distribution of Power in a Committee System." American Political Science Review, 48(3), 787–792.
Banzhaf, J. F. (1965). "Weighted Voting Doesn't Work: A Mathematical Analysis." Rutgers Law Review, 19, 317–343.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Saaty, T. L. (1980). The Analytic Hierarchy Process. McGraw-Hill.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (edisi ke-3). Wiley.
Jika Anda ingin menjalankan sendiri salah satu dari ini — mengganti dengan bobot Anda sendiri, atau menguji pasangan yang belum kami bahas — alat langsungnya gratis untuk dicoba di duelstocks.com; setiap angka dalam artikel ini dapat dilacak kembali ke laporan yang bisa Anda ambil langsung di sana.
Bukan saran investasi. Semua data berasal dari laporan publik SEC EDGAR.
Kajian mendalam metodologi, angka nyata dari duel nyata. Bukan saran investasi.
Dua artikel lalu, dalam daftar keterbatasan kami yang jujur, kami menandai hal ini: model DCF kami menghasilkan satu angka tunggal — $176,47, bukan "$165–190" — tanpa gambaran seberapa besar kepercayaan yang bisa diberikan pada presisi tersebut. Damodaran telah menekankan hal ini selama puluhan tahun: nilai terminal saja biasanya menyumbang 60–80% dari nilai perusahaan, dibangun di atas satu asumsi pertumbuhan abadi yang tidak dapat diverifikasi. Angka yang presisi hingga sen, bertumpu pada fondasi yang tidak seakurat itu.
Artikel ini membahas cara menutup kesenjangan spesifik tersebut — mengubah satu angka nilai wajar menjadi rentang yang dapat dipertahankan, tanpa menggunakan apa pun yang belum dipublikasikan oleh model tersebut.
Mengapa bukan Monte Carlo
Simulasi penuh membutuhkan distribusi probabilitas yang diasumsikan untuk setiap input — bentuk yang tidak bisa kami justifikasi secara jujur dengan data yang ada. Karena itu, kami menggunakan sesuatu yang lebih tua dan lebih sederhana: estimasi tiga titik (PERT), yang dikembangkan untuk program rudal Polaris Angkatan Laut AS pada tahun 1959 dan masih menjadi standar dalam estimasi biaya proyek.
Logikanya: bangun skenario Bear (pesimis) dan skenario Bull (optimis) dari tingkatan kualitas yang sudah dipublikasikan model itu sendiri, lalu gabungkan:
Ekspektasi ≈ (Bear + 4×Basis + Bull) / 6 SD ≈ (Bull − Bear) / 6
Konstruksi ini memperlakukan selisih (Bear, Bull) sebagai kurang lebih ±3 standar deviasi, memberikan rentang 1-sigma yang dapat diinterpretasikan tanpa menciptakan satu pun input baru. Untuk Bear/Bull, kami menggeser tingkatan yang sudah didokumentasikan model itu sendiri satu tingkat ke setiap arah secara simetris — pengganda pertumbuhan berbasis ROIC, pengganda margin FCF, dan tingkatan beta berbasis ROIC yang menentukan WACC — hanya menggunakan ambang batas yang sudah diungkapkan model.
Hasilnya: 16 perusahaan, satu metode
| Ticker | Nilai Wajar T0 | Kenaikan 3T (Estimasi Titik) | Kenaikan Disesuaikan PERT | Rentang 1σ |
|---|---|---|---|---|
| NVDA | $176,50 | +14,6% | 12,0% ± 2,6% | [9,4%, 14,6%] |
| AMD | $67,77 | +24,0% | 26,1% ± 3,9% | [22,2%, 30,0%] |
| GOOGL | $129,53 | +18,2% | 18,8% ± 5,2% | [13,6%, 24,0%] |
| META | $524,34 | +16,2% | 15,9% ± 4,8% | [11,1%, 20,7%] |
| AMZN | $255,02 | +18,6% | 18,6% ± 4,8% | [13,8%, 23,4%] |
| WMT | $77,87 | +18,7% | 19,1% ± 4,5% | [14,6%, 23,6%] |
| CRM | $416,84 | — | 13,1% ± 4,5% | [8,6%, 17,6%] |
| NOW | $113,89 | — | 18,4% ± 5,4% | [13,0%, 23,8%] |
| VRTX | $257,98 | — | 18,5% ± 4,1% | [14,4%, 22,6%] |
| REGN | $728,55 | — | 22,0% ± 4,4% | [17,6%, 26,4%] |
| GFF | $0,00 | — | — | lihat catatan di bawah |
| WOR | $17,68 | — | 44,1% ± 0,9% | [43,2%, 45,0%] |
| BHE | $26,76 | — | 25,4% ± 1,9% | [23,5%, 27,3%] |
| PLAB | $19,78 | — | 16,0% ± 1,7% | [14,3%, 17,7%] |
| KO | $18,70 | — | 20,4% ± 1,5% | [18,9%, 21,9%] |
| PEP | $117,24 | — | 21,3% ± 0,3% | [21,0%, 21,6%] |
Lebar rentang itu sendiri sudah informatif: saham dengan pertumbuhan tinggi dan multiple tinggi (NVDA, GOOGL, NOW) memiliki rentang yang lebih lebar dibanding penghasil kas yang lambat dan stabil (KO, PEP, PLAB) — tepat seperti yang seharusnya ditunjukkan oleh metode sensitivitas, karena asumsi yang lebih berorientasi ke masa depan berarti lebih banyak ruang untuk perbedaan pendapat mengenainya.
Pertanyaan yang sebenarnya ingin dijawab oleh artikel ini
Artikel pertama kami dalam seri ini mengklaim sesuatu yang menarik perhatian: NVIDIA memenangkan "duel" fundamental relatif melawan AMD dengan skor 92-8, tetapi potensi kenaikan DCF yang dimodelkan untuk AMD (+24,0%) lebih tinggi daripada NVIDIA (+14,6%) — meskipun kalah telak dalam metrik operasional. Pertanyaan lanjutan yang jelas: apakah kesenjangan itu nyata, atau hanya noise dari estimasi titik yang tidak pernah memiliki batas kesalahan?
Dengan rentang PERT diterapkan, rentang NVDA adalah [9,4%, 14,6%] dan rentang AMD adalah [22,2%, 30,0%]. Keduanya tidak tumpang tindih. Temuan awal itu tetap bertahan di bawah pengujian langsung dengan ketidakpastian parameter — jenis pemeriksaan yang menurut kami seharusnya lebih banyak dilakukan oleh konten valuasi lain terhadap klaim mereka sendiri sebelumnya, daripada hanya mengulang estimasi titik dengan keyakinan lebih besar dari yang seharusnya.
Manfaat sampingan yang tidak terlalu terlihat dari seri riset ini
Salah satu tujuan menjalankan seri ini di duelstocks.com adalah karena juga berfungsi sebagai audit terhadap model kami sendiri — dan artikel ini sudah menghasilkan dua perbaikan kecil namun konkret pada alat yang berjalan langsung. Membangun rentang sensitivitas mengharuskan kami menurunkan ulang rumus DCF secara manual berdasarkan dokumen nyata, yang mengungkap kasus khusus dalam cara nilai ekuitas dibatasi dari bawah untuk perusahaan dengan leverage tinggi (kini ditangani secara lebih transparan, bukan melalui substitusi placeholder) dan batas pengaman pertumbuhan yang sebelumnya tidak didokumentasikan, yang kini dijelaskan langsung di bagian metodologi laporan itu sendiri. Kami memeriksa batas sebenarnya dari pengaman itu terhadap batas matematis sistem tingkatan itu sendiri, dan membiarkan angka-angkanya tidak berubah — ternyata sudah terkalibrasi dengan baik, berada hampir tepat pada tingkat yang bisa dihasilkan sendiri oleh sistem tingkatan tersebut. Tidak satu pun dari kedua perubahan ini mengubah angka apa pun dalam artikel ini; keduanya diungkapkan di sini demi kelengkapan, bukan karena menjadi inti artikel.
Seperti apa "rentang" ini nantinya dalam produk itu sendiri
Saat ini, untuk mendapatkan rentang ini Anda harus melakukan aritmetika pergeseran tingkatan secara manual terhadap laporan DCF yang dipublikasikan — yang justru merupakan hal yang ditunjukkan artikel ini langkah demi langkah, tanpa menggunakan apa pun selain yang sudah ada dalam laporan DCF apa pun yang bisa Anda ambil hari ini. Langkah alami berikutnya — bukan komitmen, hanya arah yang layak disebutkan — adalah laporan DCF itu sendiri pada akhirnya menampilkan koridor ini secara langsung: batas atas dan bawah di samping proyeksi titik setiap tahun pada grafik, ditambah tabel tambahan kecil dengan angka Bear/Base/Bull yang sama seperti ditunjukkan di atas. Terlepas dari apakah itu akan diterapkan atau tidak, metode di sini dapat direproduksi sepenuhnya secara manual dari laporan yang sudah Anda miliki.
Seberapa besar ini benar-benar menyelesaikan kritik awal
Perlu tepat mengenai hal ini, karena melebih-lebihkan di sini akan mengalahkan tujuan dari latihan ini. Keterbatasan awal adalah bahwa model tidak menawarkan cara untuk mengukur seberapa besar kepercayaan yang diberikan pada satu angka DCF. Artikel ini menutup kesenjangan tersebut pada level metodologi: sekarang ada cara yang dapat direproduksi, tanpa data baru, untuk membangun rentang yang dapat dipertahankan di sekitar output DCF mana pun, dan kami telah menunjukkan bahwa rentang itu tetap kokoh di bawah uji stres nyata (perbandingan NVDA/AMD). Ini belum menutup kesenjangan pada level produk — laporan itu sendiri masih menampilkan satu angka, dan membangun rentang tersebut masih mengharuskan pembaca melakukan aritmetika yang dijelaskan di sini. Ini juga tidak menyelesaikan pertanyaan ketiga yang lebih sulit, yang tidak kami klaim telah kami jawab: apakah rentang ini, setelah dibangun, benar-benar mencakup harga masa depan yang terealisasi pada tingkat mendekati ~68% yang disebutkan — itu memerlukan validasi terhadap hasil aktual dari waktu ke waktu, yang tidak dicoba oleh artikel ini. Kemajuan yang jujur meski sebagian, pada keterbatasan spesifik yang sebelumnya belum ditangani.
Referensi
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (edisi ke-3). Wiley.
Malcolm, D. G., Roseboom, J. H., Clark, C. E., & Fazar, W. (1959). "Application of a Technique for Research and Development Program Evaluation (PERT)." Operations Research, 7(5), 646–669.
Howard, R. A. (1988). "Decision Analysis: Practice and Promise." Management Science, 34(6), 679–695.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Project Management Institute — PMBOK Guide, Three-Point Estimating Technique.
Bukan saran investasi. Semua data berasal dari laporan publik SEC EDGAR. Pengungkapan: saya memegang posisi jangka panjang (~5 tahun) di NVDA; tidak memiliki posisi di saham lain yang disebutkan.
Sebuah studi pilot DuelStocks — Valuasi Absolut vs. Relatif, Bagian 2
1. Pertanyaan terbuka dari Bagian 1
Bagian 1 dari seri ini memisahkan dua pertanyaan yang biasanya diperlakukan sebagai satu:
- Valuasi relatif: apakah Perusahaan A murah atau mahal dibandingkan Perusahaan B?
- Valuasi absolut (DCF): berapa nilai Perusahaan A dengan sendirinya, dari arus kas yang diproyeksikannya sendiri?
Menjalankan keduanya pada duel nyata (NVDA vs AMD, GOOGL vs META, AMZN vs WMT), ditambah lensa ketiga — Indeks Ketahanan Fundamental (FRI) kami, yang menilai kualitas neraca dan arus kas secara independen dari harga atau pertumbuhan — menunjukkan bahwa "pemenang" menurut satu metode tidak selalu menjadi pemenang menurut metode lain secara konsisten. Tiga pertanyaan berbeda yang sah; tiga jawaban berbeda yang sah.
Kami juga mencatat keterbatasan yang jujur dalam artikel tersebut (bagian 2.4): sebuah duel hanya pernah membandingkan dua perusahaan. Valuasi relatif klasik membandingkan sebuah perusahaan dengan kelompok sejenisnya (peer group), bukan dengan satu rival acak yang dipilih untuk judul artikel. "Pemenang" berpasangan bisa terlihat sama sekali berbeda melawan lawan yang berbeda.
Artikel ini adalah upaya langsung untuk menutup kesenjangan itu — dan, yang sama pentingnya, untuk mengukur seberapa jauh kesenjangan itu benar-benar tertutup, bukan sekadar mengklaimnya.
2. Apa yang kami harapkan temukan, dinyatakan sebelum melihat
Sebelum menghitung angka-angkanya, kami menuliskan tiga ekspektasi yang dapat diuji, sehingga hasil di bawah ini dapat diperiksa terhadap ekspektasi tersebut, bukan disesuaikan setelah fakta:
- H1 — Persistensi divergensi. Jika pembagian relatif/absolut/ketahanan dari Bagian 1 adalah properti nyata dari data (dan bukan artefak dari memilih satu pasangan tertentu), maka itu seharusnya muncul kembali pada skala sektor: beberapa perusahaan seharusnya berada di dekat puncak pada satu lensa dan dekat dasar pada lensa lainnya.
- H2 — Ketahanan bersifat ortogonal. FRI mengukur sesuatu yang secara struktural berbeda (kualitas neraca) dari faktor pertumbuhan-dan-margin (skor relatif) atau nilai implikasi arus kas (DCF). Kami memperkirakan peringkatnya berkorelasi lemah, bukan kuat, dengan kedua lainnya.
- H3 — Sampel kecil bersifat berisik (noisy), bahkan dengan model yang "berprinsip". Pilot 2 ronde hanya memberi setiap perusahaan 2 titik data. Kami memperkirakan urutan peringkat yang dihasilkan — betapapun canggihnya secara matematis metode agregasinya — akan jauh kurang stabil dari yang terlihat, dan kami merancang cara untuk mengukur secara tepat seberapa tidak stabil, bukan hanya menyinggungnya dengan kata "pilot".
Ketiganya terbukti benar, termasuk dalam cara-cara yang tidak kami antisipasi secara penuh (lihat bagian 6).
3. Metode
3.1 Desain turnamen
Menjalankan round-robin penuh di antara 12 perusahaan (setiap perusahaan melawan setiap perusahaan lain) akan membutuhkan 66 duel — terlalu banyak untuk pilot konten. Kami menggunakan metode lingkaran (circle method), algoritma standar untuk menjadwalkan round-robin parsial dalam olahraga dan psikometri, untuk membangun jadwal 2 ronde di mana grafik "siapa melawan siapa" yang dihasilkan adalah satu siklus terhubung tunggal yang menyentuh semua 12 perusahaan (SWKS dikeluarkan dari kelompok 13 nama awal — bobot indeks terkecil, distorsi paling kecil akibat penghapusannya).
Ronde 1: NVDA–ON, AVGO–MCHP, MU–MPWR, AMD–MRVL, INTC–QCOM, TXN–ADI Ronde 2: NVDA–MCHP, ON–MPWR, AVGO–MRVL, MU–QCOM, AMD–ADI, INTC–TXN
Konektivitas di sini bukan formalitas, melainkan penting: estimasi kekuatan Bradley–Terry menyebar melalui grafik siapa mengalahkan siapa, sehingga jika grafik terpecah menjadi dua kelompok yang tidak terhubung, model tidak akan memiliki dasar untuk membandingkan perusahaan di satu kelompok dengan perusahaan di kelompok lain. Satu siklus terhubung tunggal adalah struktur minimum yang diperlukan untuk merangking semua 12 nama satu sama lain, meskipun kebanyakan pasangan tidak pernah bertanding langsung.
3.2 Menggabungkan kemenangan/kekalahan menjadi peringkat
Dari 12 hasil, kami menghitung dua ukuran kekuatan relatif:
- Skor Copeland — kemenangan dikurangi kekalahan. Transparan, tetapi kasar: dengan hanya 2 pertandingan, kebanyakan perusahaan jatuh ke salah satu dari tiga kelompok (+2, 0, atau −2), menghasilkan banyak hasil seri.
- Peringkat Bradley–Terry (BT) — model standar untuk data perbandingan berpasangan (1952; leluhur matematis dari sistem Elo). Menurut BT, probabilitas i mengalahkan j adalah s_i / (s_i + s_j), di mana s_i adalah kekuatan estimasi i. Kami menghitung kekuatan melalui estimasi kemungkinan maksimum iteratif (algoritma MM/Zermelo), yang memungkinkan kekuatan menyebar secara transitif: mengalahkan tim yang sendirinya pernah mengalahkan tim kuat lebih bernilai daripada mengalahkan tim dengan rekor kosong, bahkan tanpa perbandingan langsung antara dua perusahaan yang terhubung secara tidak langsung.
Dua rekor dalam kumpulan data ini "sempurna" dalam arti matematis yang relevan bagi BT: perusahaan yang memenangkan setiap pertandingan yang dimainkannya memiliki, tanpa koreksi, kekuatan estimasi tak terbatas; perusahaan yang kalah dalam setiap pertandingan memiliki kekuatan estimasi nol. Keduanya merusak model. Kami menggunakan regularisasi standar — sejumlah kecil pertandingan fiktif melawan lawan rata-rata liga, ditambahkan ke setiap perusahaan — yang membuat setiap estimasi tetap terbatas. Ini bukan perbaikan kosmetik; ini adalah mekanisme yang membuat peringkat mungkin dilakukan dengan data yang begitu sedikit, dan artinya selisih numerik yang tepat antara peringkat yang berdekatan tidak boleh terlalu dibaca-baca (lebih lanjut di bagian 6).
Kami kemudian menambahkan dua peringkat lagi yang berasal dari laporan masing-masing perusahaan sendiri, tidak tergantung pada siapa lawannya:
- Multiple valuasi implikasi DCF — Enterprise Value ÷ Pendapatan, sebuah output dari mesin DCF DUEL untuk setiap perusahaan secara individual (diverifikasi identik di kedua laporan duel milik satu perusahaan, mengonfirmasi bahwa itu tidak tergantung pada lawan). Semakin tinggi berarti mesin arus kas model tersebut memberikan lebih banyak enterprise value per dolar pendapatan, mengingat input pertumbuhan, margin, dan ROIC milik perusahaan itu sendiri. Ini bukan "potensi kenaikan dibanding harga pasar" — tidak ada harga pasar aktual yang digunakan — ini adalah pembacaan lintas-bagian mengenai profil arus kas mana yang dihargai oleh model tersebut.
- Indeks Ketahanan Fundamental (FRI) — komposit kualitas neraca kami, juga spesifik untuk masing-masing perusahaan.
4. Hasil
4.1 Hasil round-robin
| Duel | Skor | Pemenang |
|---|---|---|
| NVDA vs ON | 80–20 | NVDA |
| AVGO vs MCHP | 100–0 | AVGO |
| MU vs MPWR | 27–73 | MPWR |
| AMD vs MRVL | 73–27 | AMD |
| INTC vs QCOM | 12–88 | QCOM |
| TXN vs ADI | 57–43 | TXN |
| NVDA vs MCHP | 100–0 | NVDA |
| ON vs MPWR | 12–88 | MPWR |
| AVGO vs MRVL | 100–0 | AVGO |
| MU vs QCOM | 31–69 | QCOM |
| AMD vs ADI | 34–66 | ADI |
| INTC vs TXN | 8–92 | TXN |
4.2 Empat peringkat, berdampingan
| Perusahaan | Rekor | Copeland | Peringkat BT | DCF EV/Pendapatan | Peringkat DCF | Skor FRI | Peringkat FRI |
|---|---|---|---|---|---|---|---|
| TXN | 2-0 | +2 | 1 | 1,90x | 9 | 60 (Moderat) | 11 |
| QCOM | 2-0 | +2 | 2 | 3,54x | 5 | 89 (Tinggi) | 3 (seri) |
| MPWR | 2-0 | +2 | 3 | 5,27x | 3 | 98 (Tinggi) | 2 |
| NVDA | 2-0 | +2 | 4 | 19,84x | 1 | 64 (Moderat) | 10 |
| AVGO | 2-0 | +2 | 5 | 16,06x | 2 | 75 (Tinggi) | 8 |
| ADI | 1-1 | 0 | 6 | 3,87x | 4 | 87 (Tinggi) | 6 |
| AMD | 1-1 | 0 | 7 | 3,12x | 7 | 100 (Tinggi) | 1 |
| INTC | 0-2 | -2 | 8 | t/a (EV negatif) | 12 | 32 (Rendah) | 12 |
| MU | 0-2 | -2 | 9 | 0,64x | 11 | 76 (Tinggi) | 7 |
| ON | 0-2 | -2 | 10 | 1,93x | 8 | 88 (Tinggi) | 5 |
| MCHP | 0-2 | -2 | 11 | 1,71x | 10 | 73 (Tinggi) | 9 |
| MRVL | 0-2 | -2 | 12 | 3,45x | 6 | 89 (Tinggi) | 3 (seri) |
5. Di mana ketiga lensa berbeda
TXN memenangkan kedua duelnya dan memegang peringkat BT #1, tetapi berada di #9 dari 12 pada multiple DCF dan #11 pada ketahanan (ditandai karena leverage tinggi — rasio utang/ekuitas mendekati 0,9, cakupan kas terhadap utang yang tipis). Rekor valuasi relatif terbaik dalam turnamen ini dimiliki oleh salah satu cerita nilai absolut dan neraca yang lebih lemah dalam kelompok tersebut.
MRVL hampir menjadi cerminannya: terakhir di BT, tetapi seri di #3 pada ketahanan (FRI 89) dan di tengah tabel (#6) pada multiple DCF. Pembacaan yang murni relatif hampir tidak memberi tahu Anda apa pun yang akurat tentang neraca MRVL.
AMD berada di tengah baik dalam rekor relatif (1-1) maupun multiple DCF (#7), tetapi memiliki skor ketahanan tunggal terbaik di sektor tersebut (FRI 100 — tidak ada kontradiksi yang ditandai, nilai penuh di setiap sub-metrik). Tidak satu pun dari ini terlihat dari siapa yang dikalahkan AMD.
NVDA dan AVGO adalah dua nama di mana lapisan DCF sejalan dengan lapisan relatif (#1 dan #2 pada keduanya) — tetapi ketahanan berbeda. NVDA turun ke #10 pada FRI, didorong oleh metrik Daya Tahan Likuiditas yang jauh di bawah ambang "penyangga kuat": trade-off nyata antara kekuatan pertumbuhan/valuasi dan penyangga neraca, bukan noise.
INTC adalah kasus kontrol: terakhir atau mendekati terakhir pada setiap lensa, dan satu-satunya perusahaan di mana mesin DCF benar-benar mengembalikan enterprise value negatif (arus kas bebas negatif merusak model, bukan hanya menurunkan angkanya). Ketika gambaran yang mendasarinya benar-benar lemah di semua sisi, ketiga metode sepakat — ini sendiri bersifat informatif: menunjukkan bahwa divergensi yang terlihat di tempat lain adalah sinyal tentang fundamental yang benar-benar beragam, bukan model yang berselisih dengan dirinya sendiri secara acak.
6. Seberapa besar Anda harus mempercayai posisi #1?
Sebelum memperlakukan "TXN berada di #1" sebagai temuan tentang TXN, ada baiknya untuk memperjelas apa yang sebenarnya mendorong angka tersebut.
Dua kemenangan TXN adalah melawan INTC (0-2, tanpa kemenangan sama sekali di jaringan) dan ADI (1-1 — yang satu-satunya kredensialnya adalah satu kemenangan atas AMD). Dalam model Bradley–Terry, kemenangan melawan tim yang sendirinya pernah mengalahkan seseorang lebih bernilai daripada kemenangan melawan tim dengan rekor kosong, karena kekuatan menyebar secara transitif melalui grafik. NVDA, AVGO, QCOM, dan MPWR — empat tim 2-0 lainnya — masing-masing mengalahkan dua lawan yang berstatus 0-2 tanpa kemenangan sama sekali di jaringan. TXN adalah satu-satunya tim 2-0 yang kemenangan keduanya datang melawan lawan (ADI) yang membawa kemenangan aktif miliknya sendiri. Satu tautan tidak langsung itulah yang membedakan peringkat BT #1 milik TXN dari hasil seri berempat di puncak.
Ini bukan bug dalam metode — ini justru yang dirancang untuk dilakukan oleh Bradley–Terry. Tetapi ini juga justru jenis hasil yang seharusnya membuat Anda waspada untuk membaca terlalu jauh ke dalam peringkat yang didasarkan pada 2 pertandingan per perusahaan. Untuk mengukur kewaspadaan itu daripada hanya menyatakannya, kami menjalankan pemeriksaan Monte Carlo: mensimulasikan 12 perusahaan dengan kekuatan "sebenarnya" acak, menjalankan jadwal metode lingkaran yang sama, dan menanyakan seberapa sering #1 Bradley–Terry dan #1 Copeland sederhana tidak sepakat, murni karena variasi sampling, pada panjang jadwal yang berbeda (4.000 turnamen simulasi per titik data):
| Ronde per perusahaan | BT dan Copeland tidak sepakat pada #1 |
|---|---|
| 2 (pilot ini) | 64,4% |
| 4 | 34,4% |
| 6 | 25,2% |
| 11 (round-robin penuh) | 4,9% |
Pada 2 ronde, metode mana yang Anda gunakan untuk "siapa yang #1" mendekati lempar koin dalam hal kesepakatannya dengan metode berbasis hitungan yang lebih sederhana — menunjukkan bahwa kecanggihan Bradley–Terry belum membeli jawaban yang stabil pada ukuran sampel ini, hanya jawaban yang tidak stabil secara berbeda. Ketidakstabilan itu adalah properti dari ukuran sampel, bukan spesifik untuk TXN, dan itulah tepatnya mengapa kami menyajikan ini sebagai temuan pilot yang akan ditinjau kembali dengan lebih banyak data, bukan sebagai klaim pemimpin sektor yang terkonfirmasi.
7. Berapa ronde yang sebenarnya diperlukan?
Bagian 6 menunjukkan bahwa posisi #1 tidak kokoh pada 2 ronde. Pertanyaan alami selanjutnya — dan yang ingin dijawab artikel ini secara kuantitatif, bukan kualitatif — adalah: berapa ronde yang akan cukup, dan apa yang diperoleh pada setiap langkahnya?
Kami mensimulasikan turnamen round-robin dari desain metode lingkaran 12 perusahaan yang sama, pada panjang jadwal dari 1 ronde hingga round-robin penuh 11 ronde (setiap perusahaan bermain melawan setiap perusahaan lain persis satu kali), dengan perusahaan diberi kekuatan "sebenarnya" acak dalam masing-masing 3.000 turnamen simulasi per baris. Kami kemudian mengukur seberapa dekat peringkat Bradley–Terry yang dihasilkan sesuai dengan urutan kekuatan sebenarnya (diketahui, dalam simulasi):
| Ronde per perusahaan | Total duel (12 perusahaan) | Korelasi peringkat dengan urutan sebenarnya (Spearman) | Tingkat identifikasi top-3 | % perusahaan dengan rekor "sempurna" |
|---|---|---|---|---|
| 1 | 6 | 0,32 | 37,0% | 100% |
| 2 (pilot ini) | 12 | 0,47 | 48,5% | 56,7% |
| 3 | 18 | 0,55 | 51,1% | 34,5% |
| 4 | 24 | 0,60 | 55,9% | 22,8% |
| 5 | 30 | 0,65 | 59,4% | 16,1% |
| 6 | 36 | 0,68 | 60,6% | 11,2% |
| 8 | 48 | 0,74 | 64,2% | 6,4% |
| 11 (round-robin penuh) | 66 | 0,78 | 66,9% | 3,1% |
Dua hal menonjol. Pertama, desain pilot yang digunakan di sini (2 ronde) berada pada korelasi peringkat sekitar 0,47 dengan urutan "sebenarnya" — berguna untuk menandai lapisan yang luas, tidak dapat diandalkan untuk mengklaim #1 tertentu. Kedua, lebih dari separuh bidang (56,7%) menyelesaikan turnamen 2 ronde dengan rekor yang secara matematis "sempurna" 2-0 atau 0-2 — yang terdengar meyakinkan, tetapi menurut bagian 6, justru merupakan kondisi yang membuat urutan peringkat individu tidak stabil, karena rekor sempurna tidak mengandung informasi tentang seberapa jauh lebih baik sebuah perusahaan, hanya bahwa ia memenangkan setiap pertandingan yang kebetulan dimainkannya.
Membaca tabel sebagai panduan perencanaan untuk turnamen semacam ini di masa depan:
- 1–2 ronde: murah, cepat, baik untuk menandai lapisan yang luas (pemenang jelas vs. yang jelas tertinggal) dalam konten yang dibangun di sekitar pilot atau satu siklus penerbitan. Penempatan individu di dalam lapisan atas atau bawah tidak boleh diperlakukan sebagai final.
- 3–4 ronde: jauh lebih baik (korelasi ~0,55–0,60) dengan biaya tambahan sedang (18–24 duel); minimum yang wajar jika peringkat itu sendiri, bukan hanya cerita divergensi dengan DCF, adalah inti dari artikel.
- 5–6 ronde: titik tengah yang dapat dijalankan (korelasi ~0,65–0,68) antara ketelitian penuh tingkat kelompok dan biaya produksi menjalankan puluhan duel.
- 8+ ronde, hingga round-robin penuh 66 duel: hasil yang menurun untuk setiap ronde tambahan, tetapi satu-satunya rezim di mana Anda dapat membela peringkat bernomor tertentu (bukan hanya lapisan) dengan keyakinan nyata.
8. Apakah ini menyelesaikan kritik dari Bagian 1?
Secara struktural, ya, sebagian: mengagregasi 12 duel berpasangan menjadi jaringan yang terhubung, dan menilai setiap perusahaan terhadap kekuatan implisit dari seluruh kelompok, bukan terhadap satu lawan acak, adalah peningkatan metodologis yang nyata dibandingkan satu duel — inilah yang sebenarnya dituntut oleh "membandingkan dengan kelompok sejenis" dalam valuasi relatif klasik, diterjemahkan ke dalam statistik perbandingan berpasangan.
Secara empiris, jawabannya lebih terkualifikasi, dan tabel di bagian 7 adalah versi jujur dari kualifikasi tersebut. Desain 2 ronde spesifik yang digunakan di sini mengurangi — tetapi tidak menghapus — kritik awal. Posisi sebuah perusahaan dalam peringkat pilot ini lebih informatif dibandingkan pemenang dari satu duel, tetapi menurut bagian 6 dan 7, masih lebih mendekati pelapisan kasar daripada peringkat yang tepat dan stabil. Kritik dari Bagian 1 (bagian 2.4) sekarang paling baik dibaca sebagai: "terselesaikan secara jenis, belum secara derajat" — metode untuk membandingkan dengan kelompok sejenis ada dan berfungsi; menjalankannya pada ukuran sampel yang membuat penempatan individu dapat diandalkan adalah biaya terpisah yang dapat diukur, seperti ditunjukkan di atas.
9. Kesimpulan
Divergensi relatif/absolut/ketahanan dari Bagian 1 bukan artefak dari memilih satu pasangan tertentu. Itu muncul kembali pada skala sektor: TXN (#1 relatif, #9 DCF, #11 ketahanan) dan MRVL (#12 relatif, #6 DCF, #3 ketahanan) menunjukkan selisih 6–8 posisi antara lensa-lensa yang mengukur hal yang benar-benar berbeda.
Ketahanan adalah, seperti yang diperkirakan (H2), yang paling independen dari ketiga lensa. Skor ketahanan #1 AMD berdampingan dengan rekor relatif dan multiple DCF yang biasa-biasa saja; posisi #1/#2 bersama NVDA dan AVGO dalam relatif dan DCF berdampingan dengan peringkat ketahanan #10 dan #8. Skor tinggi pada faktor pertumbuhan-dan-margin, atau pada multiple arus kas DCF, hampir tidak memberi tahu Anda apa pun tentang penyangga neraca.
Satu-satunya kasus tanpa divergensi (INTC) juga merupakan satu-satunya kasus kesulitan yang tidak ambigu — terakhir atau mendekati terakhir pada setiap lensa, dan satu-satunya perusahaan di mana output mesin DCF merosot total (enterprise value negatif) bukan hanya rendah. Ini adalah bukti bahwa divergensi yang terlihat di tempat lain mencerminkan gambaran mendasar yang benar-benar beragam, bukan noise dalam metode penilaian itu sendiri.
Pilot 2 ronde bermanfaat secara arah dan tidak stabil secara individual, dan ini sekarang diukur bukan diklaim. Simulasi menunjukkan korelasi peringkat ~0,47 dengan urutan "sebenarnya" pada ukuran desain ini, probabilitas 64,4% bahwa metode penghitungan yang lebih sederhana (Copeland) akan menobatkan #1 yang berbeda murni karena variasi sampling, dan bahwa 56,7% dari bidang berakhir dengan rekor "sempurna" 2-0 atau 0-2 yang miskin informasi. Posisi #1 dalam pilot ini (TXN) bersandar pada satu tautan tidak langsung dalam grafik perbandingan (kemenangannya atas ADI, yang satu-satunya kredensialnya adalah satu kemenangan atas AMD) — ilustrasi buku teks yang tepat dari ketidakstabilan ini, bukan kelemahan spesifik TXN.
Kritik pasangan-versus-kelompok-sejenis dari Bagian 1 secara struktural telah diatasi, tetapi hanya sebagian dihapuskan dalam praktiknya. Metode untuk mengagregasi banyak duel menjadi peringkat relatif kelompok ada dan berfungsi; menurut tabel di bagian 7, membuat penempatan peringkat individu (bukan hanya penempatan lapisan) dapat diandalkan membutuhkan kira-kira 5–8 ronde (30–48 duel) bukan 2 — angka yang konkret dan dapat digunakan kembali untuk merancang turnamen berikutnya semacam ini, bukan permintaan samar-samar untuk "lebih banyak data".
Ini adalah artikel metodologi, bukan saran investasi. Semua angka berasal dari laporan publik SEC EDGAR (10-K/10-Q).
Setiap valuasi saham pada akhirnya menjawab salah satu dari dua pertanyaan yang berbeda, dan sebagian besar perdebatan tentang "metode mana yang benar" terjadi karena orang tidak menyadari bahwa mereka memperdebatkan pertanyaan yang berbeda.
Artikel ini membahas teorinya terlebih dahulu, lalu mengujinya dengan angka nyata — NVIDIA (NVDA) vs. AMD (AMD), Google (GOOGL) vs. Meta (META), Amazon (AMZN) vs. Walmart (WMT) — menggunakan alat yang saya bangun, yang mengambil data fundamental langsung dari laporan 10-K/10-Q SEC. Tanpa estimasi analis, tanpa sentimen pasar, tanpa gerakan harga — hanya laporan resmi.
Bagian 1 — Dua Cara Menanyakan "Berapa Nilai Perusahaan Ini?"
Valuasi intrinsik (absolut) membangun nilai perusahaan dari dalam ke luar — proyeksikan arus kas masa depan, diskon dengan tingkat yang mencerminkan risiko, selesai. Ini bersumber dari The Theory of Investment Value (1938) karya John Burr Williams: sebuah aset senilai present value dari apa yang akan dibayarkannya kepada Anda. DCF, model diskon dividen, dan model laba residual semuanya termasuk di sini.
Valuasi relatif tidak pernah menilai perusahaan berdasarkan dirinya sendiri — ia menilainya terhadap perusahaan sejenis (peers), dengan asumsi pasar telah memberi harga yang kurang lebih benar pada bisnis yang sebanding; selisih antara target Anda dan kelompoknya adalah sinyalnya. Kelipatan (P/E, EV/EBITDA) dan sistem peringkat antar-peer termasuk di sini.
Tidak ada yang "lebih benar". Keduanya bersandar pada asumsi berbeda tentang apa yang bisa Anda ketahui. Valuasi absolut mengasumsikan Anda bisa memprediksi lebih baik dari pasar. Valuasi relatif mengasumsikan pasar kurang lebih benar secara rata-rata, dan tugas Anda adalah menemukan pengecualiannya.
Di mana DCF unggul, dan di mana ia gagal
Ini adalah satu-satunya metode yang menurunkan nilai dari mesin penghasil kas sesungguhnya milik bisnis, tanpa bergantung pada berapa yang dibayar orang lain untuk perusahaan sebanding. Ini sangat berguna ketika seluruh sektor menjadi gila (2000, 2021). Masalahnya — yang telah didokumentasikan dengan baik oleh Aswath Damodaran — adalah hasil DCF sangat sensitif terhadap tiga input: tingkat pertumbuhan, tingkat diskonto, dan nilai terminal. Nilai terminal sendiri biasanya menyumbang 60–80% dari total nilai perusahaan, dibangun di atas satu estimasi titik pertumbuhan abadi. Anda mendapatkan angka yang presisi hingga sen, dibangun di atas asumsi yang tidak bisa diverifikasi siapa pun.
Di mana kelipatan unggul, dan di mana ia gagal
Kelipatan cepat, dapat diterapkan pada ratusan saham, dan mengenkode informasi yang tidak mudah ditangkap oleh spreadsheet — kualitas manajemen, risiko regulasi, sentimen sektor. Kelemahan strukturalnya adalah sirkularitas: valuasi relatif hanya berfungsi jika kelompok peer diberi harga yang benar secara rata-rata. Jika seluruh sektor menggelembung, valuasi relatif dengan senang hati akan mengonfirmasi bahwa target Anda "murah dibanding peers", padahal seluruh kelompok itu mahal dibanding realitas.
Tabel 1 — Perbandingan langsung
| Kriteria | Valuasi Absolut (DCF / DDM / RIM) | Valuasi Relatif (Kelipatan / Skor Peer) |
|---|---|---|
| Dasar teoretis | Nilai kini dari arus kas masa depan (Williams, 1938) | Law of one price, efisiensi pasar bentuk lemah |
| Sumber data | Proyeksi performa masa depan perusahaan sendiri | Data terkini/historis perusahaan sebanding |
| Ketergantungan pada pasar | Independen dari harga saat ini | Sepenuhnya bergantung — nilai adalah fungsi harga peer |
| Jumlah asumsi kritis | Tinggi (pertumbuhan, WACC, pertumbuhan terminal) | Rendah (pemilihan kelompok peer, pembobotan) |
| Sensitivitas terhadap error | Sangat tinggi — nilai terminal mendominasi EV | Moderat — tersebar di kelompok peer |
| Risiko bias sistematis | Optimisme analis dalam proyeksi pertumbuhan | Sirkularitas — sektor yang salah harga mengonfirmasi dirinya sendiri |
| Risiko spesifik perusahaan | Eksplisit (melalui WACC, kualitas arus kas) | Biasanya implisit atau tidak ada |
| Kecepatan / skalabilitas | Rendah — padat kerja per perusahaan | Tinggi — mudah diterapkan ke puluhan nama |
| Transparansi bagi pengguna | Rendah kecuali asumsi diungkapkan | Tinggi — "lebih murah dari peers" bersifat intuitif |
| Ketahanan terhadap gelembung sektor | Secara teori tahan | Rentan — mewarisi salah harga sektor |
| Pengguna tipikal | Penilai (appraiser), investor value jangka panjang | Analis sell-side, screening ritel |
Bagian 2 — Menguji Kedua Metode pada Perusahaan yang Sama, di Waktu yang Sama
Daripada memilih satu metode, saya membangun alat yang menjalankan keduanya berdampingan pada data SEC yang sama, ditambah lapisan ketiga yang mengukur ketahanan neraca. Tiga laporan terpisah, tiga pertanyaan terpisah:
- Battle Report (relatif) — 8 metrik fundamental (Pertumbuhan Pendapatan, Margin Kas Operasional, ROIC, Sloan Ratio, Perputaran Aset, Perputaran Piutang, Margin Operasional, Margin FCF), dibobotkan menjadi skor 0–100 untuk setiap sisi.
- DCF Report (absolut) — DCF 3 tahun penuh dengan pertumbuhan yang disesuaikan kualitas: penalti Sloan Ratio untuk akuntansi akrual agresif, pengganda ROIC yang menskalakan pertumbuhan yang diproyeksikan berdasarkan efisiensi modal, dan pengganda margin FCF untuk kualitas konversi kas. WACC diturunkan dari tingkatan ROIC, bukan dari volatilitas harga historis.
- Resilience Report — Indeks Ketahanan Fundamental (0–100) yang dibangun dari cakupan kas terhadap utang, kemandirian investasi (FCF/CapEx), kualitas laba (CFO/Laba Operasional), dan daya tahan likuiditas, dengan matriks konsistensi yang menandai kontradiksi internal.
Terbuka mengenai batasan pendekatan ini: tidak ada tabel sensitivitas atau rentang Monte Carlo pada output DCF (trade-off yang sudah dikenal dibanding model estimasi titik penuh), tidak ada premi risiko negara eksplisit (tidak masalah untuk saham besar AS, tapi menjadi kekurangan untuk saham internasional), dan lapisan relatif membandingkan satu pasangan pada satu waktu, bukan median dari seluruh kelompok peer. Tidak ada dari ini yang membuat angkanya tidak berguna — hanya berarti angka-angka ini harus dibaca sebagai bukti arah, bukan kebenaran mutlak.
Bagian 3 — Studi Kasus: NVIDIA vs. AMD
Skor relatif: 92–8, "Dominan", memihak NVIDIA.
| Metrik | NVDA | AMD | Bobot |
|---|---|---|---|
| Pertumbuhan Pendapatan (CAGR 3T) | 100,05% | 13,64% | 16% |
| Margin Kas Operasional | 47,57% | 22,26% | 15% |
| ROIC | 51,01% | 4,46% | 15% |
| Margin Operasional | 60,38% | 10,66% | 12% |
| Margin FCF | 47,50% | 19,44% | 12% |
| Perputaran Aset | 0,83x | 0,43x | 10% |
| Perputaran Piutang | 5,30x | 5,74x | 8% |
Selisih ROIC 51% berbanding 4,5% bukanlah kesalahan pembulatan. Dari sisi fundamental operasional murni, ini tidak ketat.
Angka absolut menceritakan kisah yang berbeda:
| Parameter | NVDA | AMD |
|---|---|---|
| Enterprise Value (T0) | $4.285,24 M | $108,03 M |
| Fair Value per saham (T0) | $176,47 | $67,72 |
| WACC (dari tingkatan ROIC) | 8,95% | 11,56% |
| Fair Value, +3 tahun | $202,24 (+14,6%) | $83,98 (+24,0%) |
Meski kalah dalam duel 8 lawan 92, potensi kenaikan 3 tahun yang dimodelkan untuk AMD lebih tinggi. Dominasi NVIDIA sudah tercermin dalam enterprise value sekitar $4,3 triliun; bahkan pada tingkat pertumbuhan maksimum model sebesar 35%, kenaikan persentase dari basis yang sudah sangat besar lebih kecil dibanding pertumbuhan AMD yang lebih moderat namun bertumbuh dari basis yang jauh lebih rendah. Valuasi relatif memberi tahu Anda siapa yang sedang menang saat ini. DCF memberi tahu Anda berapa yang sudah Anda bayar untuk kemenangan itu.
Lapisan ketahanan menambahkan kejutan ketiga yang tak terduga:
| Metrik | NVDA | AMD |
|---|---|---|
| Indeks Ketahanan (FRI) | 64 — Moderat | 100 — Tinggi |
| Cakupan Kas terhadap Utang | 12,24x | 4,12x |
| Kemandirian Investasi (FCF/CapEx) | 739,39x | 6,91x |
| Kualitas Laba (CFO/Laba Operasional) | 0,79x — ditandai | 2,09x |
| Daya Tahan Likuiditas | 0,5 tahun — ditandai | Tak terbatas |
Perusahaan yang baru saja memenangkan duel 92–8 dan membawa enterprise value hasil DCF senilai $4,28 triliun mendapat skor ketahanan lebih rendah dibanding perusahaan yang dikalahkannya. Perlu catatan: dengan arus kas operasional $102,7 miliar, tidak ada yang benar-benar menganggap NVIDIA memiliki masalah likuiditas — metrik daya tahan di sini hampir pasti merupakan artefak formula pada struktur neraca yang tidak dirancang untuk metrik ini. Namun tanda kualitas laba (laba operasional melebihi arus kas operasional) adalah sinyal nyata, meski kecil, yang perlu diketahui.
Diverifikasi lintas dua pasangan lainnya, pada hari yang sama:
| Pasangan | Skor Relatif Duel | Indeks Ketahanan (FRI) | Kenaikan DCF (+3T) |
|---|---|---|---|
| NVDA vs AMD | 92 : 8 (NVDA) | 64 vs 100 — AMD lebih tinggi | NVDA +14,6% vs AMD +24,0% |
| GOOGL vs META | 10 : 90 (META) | 85 vs 83 — hampir setara | GOOGL +18,2% vs META +16,2% |
| AMZN vs WMT | 55 : 45 (AMZN) | 100 vs 71 — AMZN lebih tinggi | AMZN +18,6% vs WMT +18,7% — setara |
Pola yang sama, terverifikasi tiga kali secara terpisah: skor relatif yang berat sebelah tidak dapat memprediksi secara andal baik peringkat ketahanan maupun peringkat imbal hasil absolut.
Kesimpulan
Valuasi relatif menjawab "bisnis mana yang secara operasional lebih kuat saat ini" — dan menjalankan tugas itu dengan baik. Valuasi absolut menjawab "berapa banyak kekuatan itu yang sudah tercermin dalam harga". Lapisan ketahanan menjawab "apa yang terjadi jika kondisi memburuk". Ini adalah tiga pertanyaan yang berbeda, dan memperlakukan salah satu dari mereka sebagai jawaban lengkap adalah titik di mana kebanyakan perdebatan valuasi — baik profesional maupun ritel — menjadi salah.
Ini adalah artikel metodologi, bukan saran investasi. Semua angka berasal dari laporan publik SEC EDGAR (10-K/10-Q).