Hangi hisse kazanır?
İki tiker girin, DUEL SEC EDGAR verilerine dayanan 8 fundamental faktörle hisseleri karşılaştırsın ve göreceli galibi saniyeler içinde görün.
DUEL'i DeneDUEL ne sunar?
İki hisseyi karşılaştır
Herhangi iki halka açık ABD şirketini saniyeler içinde karşılaştırın.
8 fundamental faktör
Gelir büyümesi, ROIC, nakit marjı ve daha fazlası — tümü SEC verilerine dayanır.
Göreceli karşılaştırma
Mutlak puan yerine, iki hisseden hangisi şu an daha güçlü sorusuna cevap.
Ücretsiz + PRO
Günde 5 ücretsiz düello; PRO ile sınırsız düello ve özel ağırlıklandırma.
Nasıl kullanılır?
İki hisse tiker girin
DUEL butonuna basın
Sonucu ve detaylı analizi görün
Metodoloji Makaleleri
Nakit dönüşümü, kaldıraç tanılaması ve sermaye tahsisi patikaları: finansal olmayan ABD büyük ölçekli emsal şirketlerinin SEC bildirimlerinden kanıtlar. Betimleyici yöntem araştırması. Yatırım tavsiyesi değildir.
Özet
Tek bir faktör skoru yatırımcıya hangi şirketin daha güçlü olduğunu söyler. Bu gücün karşılaştırmanın iki tarafında da aynı biçimde inşa edilip edilmediğini, ya da bu yılki tablonun geçen yılki tabloya yaklaşıp yaklaşmadığını veya ondan uzaklaşıp uzaklaşmadığını söylemez. Bu çalışma daha dar ve daha tanısal bir soru soruyor: sekiz GICS sektörüne yayılan on finansal olmayan emsal çiftinde, bir şirketin durağan faktör düzeyi (a) muhasebesine ilişkin yapısal bir tanı göstergesiyle (kâğıt üzerindeki kârlar, pozitif olmayan özkaynak, CapEx emilimi, güvenlik tamponunun yokluğu), (b) marj ve büyüme faktörlerinin yıldan yıla yönüyle ve (c) fiilî nakdinin son üç mali yılda nereye gittiğiyle örtüşüyor mu? Sekiz SEC kaynaklı faktörü, dört ikili tanı göstergesini, ardışık 10-K raporlarından doğrudan hesaplanan yıllık önceki dönem değişimlerini, aynı faktör ailesi üzerine kurulu bir sektör konumlandırma haritasını ve yirmi şirket için üç yıllık bir sermaye tahsisi kaydını (temettüler, hisse geri alımları, M&A, hisse ihracı, net borç, nakit) bir araya getiriyoruz. Üç bulgu öne çıkıyor. Birincisi, kâğıt üzerindeki kâr göstergesi ne kaybedilmiş bir düelloyu ne de kötüleşen bir nakit hikâyesini öngörür: bu panelin en net iki örneği (Coca-Cola, Chevron) ikili karşılaştırmalarını kazanmış ve operasyonel nakit dönüşümlerini yıldan yıla iyileştirmiştir; dolayısıyla gösterge, patikaya ya da kazananın kim olduğuna değil, muhasebe yapısına dair bilgi verir. İkincisi, pozitif olmayan defter değerli özkaynak tek bir hikâye değil, iki ayrı hikâyedir: McDonald's ve Starbucks aynı göstergeyi ve birbirinin aynısı olan 50–50'lik bir düelloyu paylaşırlar, ancak önceki dönem değişimleri zıt yönlerde hareket eder ve Debt/Equity oranının kendisi hesaplanamadığında iki çiftten yalnızca biri gerçekten ayırt edilebilir. Üçüncüsü, üç yıllık sermaye tahsisi kaydı, tek bir faktör anlık görüntüsünün açık bıraktığı bir soruyu düzenli olarak yanıtlar: bildirilen bir serbest nakit akışı marjı isteğe bağlı sermaye iadesini mi, yeniden yatırımı mı yoksa bir nakit yakımı patikası karşısında yapısal olarak ince bir tamponu mu yansıtmaktadır? Bunu, getiri tahmini ya da piyasa zamanlaması çalışması olarak değil, kamuya açık belgeler üzerinden betimleyici emsal tanılaması olarak ele alıyoruz ve bu sınırı metin boyunca açıkça belirtiyoruz.
1. Giriş
Aynı SEC kaynaklı faktörler üzerinden iki şirketin göreli ikili karşılaştırması (bu sitedeki bir tamamlayıcı makalenin konusu) belirli bir sorunu çözer: her bir oranı tek başına bozan sektörel ve makroekonomik gürültüyü ortadan kaldırır; böylece okuyucu düzeyi düzeyle değil, sinyali sinyalle karşılaştırır. İkinci bir tamamlayıcı makale, bu karşılaştırmanın altındaki sekiz faktörün sekiz bağımsız bilgi parçası olmadığını göstermiştir; özgün sekiz faktörlük küme üzerinde yapılan temel bileşenler analizinde bu faktörler, ampirik olarak ayrışan dört bileşene indirgenir: nakit dönüşümü, sermaye verimliliği, büyüme ve tahakkuk kalitesi. Kullanımdaki faktör kümesi o zamandan beri Receivables Turnover'ı (alacak devir hızı) Debt/Equity ile değiştirmiştir; ürün bunu aynı dört grubun yanında ayrıca raporlanan beşinci bir grup olarak ele alır. Bu güncel beş gruplu sınıflandırmayı (Growth, yani büyüme; Margin Conversion, yani marjın nakde dönüşümü; Capital Efficiency, yani sermaye verimliliği; Accrual Quality, yani tahakkuk kalitesi; ve Financial Strength, yani finansal güç) bu çalışmada faktörlerin gruplandığı her yerde kullanıyoruz; buna Bölüm 6.5'teki Relative Price Chart'taki (göreli fiyat grafiği) farkların okunması da dahildir. Her iki makale de her faktörün ne kadar ağırlık taşıması gerektiği ve iki şirketin bu faktör kümesinde şu anda birbirine göre nerede durduğu sorusuna yanıt verir.
İkisi de eşit derecede pratik olan üçüncü bir soruyu yanıtlamaz: tablo tutarlı mı? Bir şirket çekici bir faaliyet marjı gösterirken nakit dönüşümü çok geride kalabilir; bu örüntü, şirket düellonun hangi tarafında olursa olsun, tek başına işaretlenmeyi hak eder. Bir şirket, kaldıraçsız olduğu için değil, defter değerli özkaynağı kendisi negatife döndüğü ve oran hesaplanamadığı için, tam olarak sıfıra eşit bir Debt/Equity oranı gösterebilir. Bir şirketin bu yıl bildirdiği serbest nakit akışı marjı, geçen yılki bildirime göre gerçek bir iyileşmenin ürünü olabileceği gibi, daha küçük bir geri alım programıyla örtülmüş gerçek bir kötüleşmenin ürünü de olabilir. Bunların hiçbiri tek bir kesitsel skordan görülemez. Aynı çift için dört unsur yan yana konduğunda hepsi görünür hale gelir: durağan faktör düzeyleri, küçük bir yapısal tanı göstergeleri kümesi, bir önceki 10-K'ya göre aynı faktörlerin yıldan yıla yönü ve şirketin son üç mali yıldaki fiilî nakdinin nereye gittiği.
Bu çalışmanın katkısı, bu dört parçalı tanılamayı (göstergeler, önceki dönem değişimleri, konumlandırma haritasının geometrisi ve üç yıllık sermaye tahsisi) tek bir betimleyici çerçevede biçimlendirmek ve onu tek bir vaka çalışmasına değil, bilinçli olarak farklılaştırılmış, on finansal olmayan emsal çiftinden oluşan bir kesite uygulamaktır. Ortaya çıkan tanıların getirileri öngördüğünü ya da bir şirketin belgelerinin üretebileceği tüm örüntülerin eksiksiz bir sınıflandırmasını oluşturduğunu ileri sürmüyoruz. Dört parçanın birlikte okunduğunda, bir ikili karşılaştırmanın okuyucusuna parçaların toplamından fazlasını sunduğunu ileri sürüyoruz: okuyucunun yalnızca "hangisi daha güçlü" diye değil, aynı zamanda "bu şirketin hikâyesi kendi içinde tutarlı mı ve zamanla daha mı tutarlı yoksa daha mı az tutarlı hale geliyor" diye de sormasına olanak tanırlar.
2. İlgili Literatür
Tahakkuk kalitesi literatürü, kazançların tahakkuk bileşeninin nakit bileşenine göre sistematik olarak daha az kalıcı olduğunu ve piyasanın bu ayrıma yetersiz tepki verdiğini gösteren Sloan (1996) ile başlar. Dechow, Ge ve Schrand (2010), kazanç kalitesine ilişkin daha geniş literatürü ve bu çıkış noktasından doğan çok sayıda vekil değişkeni (tahakkuklar, düzleştirme, zamanlılık, kalıcılık) gözden geçirir; kâğıt üzerindeki kâr göstergemiz (operasyonel nakit marjının, Operating Cash Margin ya da OCM, faaliyet marjının, OM, sabit bir kesrinin altında olması) ve Sloan Ratio faktörümüz tam olarak bu geleneğin içinde yer alır; ancak kesitsel bir regresyonda değil, tek bir emsal karşılaştırması düzeyinde uygulanır. Ohlson (1995) ve Penman'ın Financial Statement Analysis kitabında derlediği artık gelir çerçevesi, defter değerli özkaynağın ve işaretinin, kendiliğinden verili kabul edilen bir payda olarak değil, başlı başına bilgilendirici olarak ele alınmasını gerekçelendirir; pozitif olmayan özkaynak göstergemiz bu fikrin doğrudan ve bilinçli olarak kaba bir uygulamasıdır: bir kaldıraç oranının paydası negatife döndüğünde oran bir kaldıraç sinyali olmaktan çıkar ve okuyucunun sessizce silinmiş değil, adlandırılmış görmesi gereken başka türden bir sinyale (birikmiş zararlar ya da süregelen yüksek geri alım yoğunluğu hakkında) dönüşür. Lev ve Nissim (2006), tahakkuk anomalisini daha yeni verilerle ve daha ayrıntılı tahakkuk bileşenleriyle yeniden ele alır ve tahakkukların ekonomik içeriğinin alt bileşenleri arasında tekdüze olmadığını pekiştirir; bu ihtiyatı, kaba bir eleme ölçütü olarak gördüğümüz, tek oranlı kendi tahakkuk göstergemize aktarıyoruz ve onu eksiksiz bir tanı olarak değil, kaba bir süzgeç olarak ele alıyoruz.
Ödeme tarafında Grullon ve Michaely (2002, 2004), ABD ödeme politikasında temettülerin yerini uzun vadede hisse geri alımlarının almasını ve bunun, piyasanın bunlardan birindeki kesinti ya da artışı nasıl okuması gerektiğine ilişkin sonuçlarını belgeler; bu, üç yıllık sermaye tahsisi kaydımızı geri alımlara veya temettülere ayrı ayrı bakmak yerine tam bir muhasebe özdeşliği (serbest nakit akışına karşılık temettüler, geri alımlar, M&A, ihraç ve net borç) olarak okumamızı gerekçelendirir. Finansal kısıtlar üzerine daha geniş literatür (çeşitli biçimlerde derlenmiştir; örneğin likiditenin değeri üzerine Almeida, Campello ve Weisbach), nakit yakan bir şirketin nakit bakiyesinin yakım hızına bölünmesini bir değerleme sinyali olarak değil, bir nakit ömrü (runway) sinyali olarak ele almamızın dayanağını oluşturur.
Son olarak, etiket kapsamı boşlukları konusunda XBRL ve SEC bildirimi literatürünün yol göstericiliğini açıkça izliyoruz: her şirket her kavramı aynı biçimde etiketlemez; özellikle "mergers and acquisitions" ve "operating income", bildirimde bulunan kurumlarca belirgin biçimde farklı ayrıntı düzeylerinde etiketlenir ve eksik bir etiket, belirli bir bildirimcinin XBRL dosyasındaki veri bulunabilirliğine ilişkin bir olgudur; altta yatan faaliyetin gerçekleşmediğinin kanıtı değildir. Kendi tablolarımızdaki bir tireyi buna göre ele alıyoruz ve bu noktaya Sınırlılıklar bölümünde açıkça geri dönüyoruz.
3. Araştırma Soruları ve Hipotezler
RQ1. OCM, kâğıt üzerindeki kâr göstergesini tetikleyecek kadar (OCM'nin OM'nin 0.7 katının altında kalması) OM'nin gerisinde kaldığında hangi durumlarla karşılaşılıyor ve bu durum (a) nakit dönüşümünde yıldan yıla kötüleşen bir patikayla ya da (b) zayıf bir serbest nakit akışı tabanı üzerinde sürdürülen agresif bir geri alım programıyla birlikte mi görülüyor?
RQ2. Debt/Equity oranı, defter değerli özkaynağın kendisi pozitif olmadığı için ne sıklıkla hesaplanamıyor ve bu hesaplanamama, basit bir eksik veriyle değil de, birikmiş hisse geri alımlarının ağır bastığı bir sermaye tahsisi geçmişiyle (pozitif olmayan özkaynak göstergesinin görünür kılmak üzere tasarlandığı tam da o hikâyeyle) örtüşüyor mu?
RQ3. Sektör konumlandırma haritası (x ekseninde Sustainable Growth, yani sürdürülebilir büyüme; y ekseninde Quality-Adjusted Cash Margin, yani kaliteye göre düzeltilmiş nakit marjı; nokta rengi Debt/Equity'ye göre) her düellonun "daha güçlü" ve "daha zayıf" tarafı için faktör dökümü ve önceki dönem değişimleriyle tutarlı bir görsel tablo sunuyor mu?
RQ4. Yalnızca 10-K'lara dayanan üç yıllık bir sermaye tahsisi, sekiz faktörlük tek bir kesitsel anlık görüntüde görünmeyen bilgi sağlıyor mu; örneğin geri alım ağırlıklı bir dağıtımla beslenen yüksek bir FCF marjını yeniden yatırımla beslenenden ayırarak ya da uzun nakit ömrüne sahip nakit yakan bir şirketi tükenmeye yaklaşan bir şirketten ayırarak?
RQ5 (yalnızca betimleyici). Bir göreli fiyat grafiğinde görünen pencerede, iki emsal arasındaki fiyat oranının yönü, faktör grupları arasındaki temel farkların ima ettiği yönle örtüşüyor mu, yoksa fiyat ve temel veriler birbirinden ayrışıyor mu? Bu soru bütünlük için dahil edilmiştir ve bir işlem sinyali olarak okunmamalıdır.
H1. Kâğıt üzerindeki kâr göstergesi, nakit dönüşümünde açıkça iyileşen bir eğilimle değil, FCF marjında ya da Sloan Ratio'da nötr veya negatif bir önceki dönem değişimiyle daha sık birlikte görülür.
H2. Pozitif olmayan özkaynak, sermaye tahsisi kaydında sistematik olarak yüksek birikmiş geri alımlarla ilişkilidir ve yalnızca bir oran hesaplanamadığı için "düşük kaldıraç" olarak okunmamalıdır.
H3. Konumlandırma haritasının yüksek büyüme ve yüksek nakit kalitesi çeyreğindeki noktalar, yalnızca gelir büyümesine değil, daha sık olarak negatif olmayan bir serbest nakit akışına ve aktif sermaye iadesine karşılık gelir.
H4. Ters çevrilmiş bir ölçüde (Sloan Ratio, Debt/Equity; burada düşüş iyileşmedir) olumlu bir önceki dönem değişimi, aynı ölçünün tek başına durağan düzeyinden daha bilgilendirici bir "güçlenme" sinyalidir.
H5. Üç yıllık sermaye tahsisi patikası, durağan bir FCF marjının açıklamasız bıraktığı kısmın bir bölümünü, yani nakdin fiilen nereye gittiğini (borç ödemesi, geri alımlar, M&A ya da birikim) açıklar.
4. Kurumsal Çerçeve ve Ölçüm
Tüm veriler, duelstocks.com üzerindeki karşılaştırma motoru aracılığıyla SEC EDGAR şirket bilgilerinden (10-K bildirimleri; Relative Price Chart'taki "en güncel" faktör değerleri için, açıkça belirtilen yerlerde 10-Q) gelmektedir. Sekiz faktör, varsayılan ağırlıklarla her ikili skora girer: gelir büyümesi 18%, faaliyet marjı (OM) 9%, Operating Cash Margin (OCM) 9%, FCF marjı 9%, ROIC 17%, Asset Turnover 7%, Sloan Ratio 17%, Debt/Equity 14%. Gelir büyümesi, üç yıllık bileşik yıllık büyüme oranı (CAGR) olarak ölçülür; Sloan Ratio ve Debt/Equity puanlamadan önce ters çevrilir, böylece her ikisinde de daha düşük değer daha güçlü olandır. Her faktör için iki şirketin ham değerleri bir yumuşak normalizasyona girer, t = (a' − b') / (|a'| + |b'| + ε), N_a = 0.5 + 0.5·t, N_b = 0.5 − 0.5·t; böylece dar bir fark neredeyse berabere sonuç, geniş bir fark ise neredeyse ezici bir sonuç üretir ve ağırlık "ya hep ya hiç" biçiminde dağıtılmaz. Nihai skor, N değerlerinin ağırlıklı toplamının 100 katıdır.
Aynı faktör kümesi üzerinde dört yapısal gösterge tanımlanır ve ikili skordan bağımsız olarak değerlendirilir:
- Kâğıt üzerindeki kârlar (Paper profits) – OCM < OM × 0.7. Muhasebesel faaliyet marjı, operasyonlarının fiilen nakde çevirdiğinin çok üzerinde olan bir şirket.
- Pozitif olmayan özkaynak (Non-positive equity) – defter değerli özkaynak ≤ 0 olduğundan Debt/Equity hesaplanamaz; kaldıraç sinyali olağan bir oran değildir ve sermaye tahsisi geçmişinden okunmalıdır.
- CapEx emilimi (CapEx vacuum) – FCF marjı < OCM × 0.3. Serbest nakit akışına dönüşmeden önce yatırım harcamalarının neredeyse tamamen tükettiği operasyonel nakit üretimi.
- Güvenlik tamponunun yokluğu (No safety cushion) – FCF marjı < 0 ve Debt/Equity > 1.5. Başka açılardan sağlıklı bir bilanço üzerinde negatif serbest nakit akışı değil, halihazırda yüksek olan kaldıraçla birleşen negatif serbest nakit akışı.
Önceki dönem değişimleri (Δ prior), bir faktörün SEC'e yapılan aynı türden iki ardışık bildirim arasındaki değişimidir; bu örneklemde yıldan yıla, 10-K'dan 10-K'ya. Marj ve büyüme değişimleri yüzde puan olarak, Asset Turnover ve Debt/Equity değişimleri ise katlar (×) olarak raporlanır; Sloan Ratio ve Debt/Equity için renk kuralı ters çevrilmiştir, çünkü ikisinde de düşüş iyileşme yönüdür. Bu değişimleri tek bir kesitsel çekimden değil, her şirketin en son iki yıllık bildiriminden doğrudan hesapladık ve canlı karşılaştırma aracının uyguladığı aynı dönem türü disiplinini koruyoruz: bir 10-K yalnızca bir önceki 10-K ile karşılaştırılır, hiçbir zaman ara dönemli bir 10-Q ile karşılaştırılmaz; böylece bir değişim kısmi yıl tabanıyla asla kirlenmez.
Sektör konumlandırma haritası, bir GICS sektörünün her bileşenini ikili skorla aynı faktör ailesinden kurulan iki eksende gösterir: yatay eksende Sustainable Growth, dikey eksende Quality-Adjusted Cash Margin; nokta rengi Debt/Equity'ye göre atanır (düşük kaldıraç için yeşil, orta kaldıraç için gri, 1.5× eşiğinin üzerinde kırmızı ve pozitif olmayan özkaynak nedeniyle Debt/Equity'si hiç hesaplanamayan isimler için ayrı bir renk; bu, pozitif olmayan özkaynak göstergesini yalnızca faktör tablosunda değil, haritanın kendisinde de görünür kılar).
Üç yıllık sermaye tahsisi, aynı en son üç 10-K'dan kurulan kapalı özdeşlikli bir kayıttır: serbest nakit akışı, ödenen temettüler, hisse geri alımları, satın almalar, hisse ihracı, net borçtaki değişim ve bunun sonucunda nakitteki değişim; kayıt bildirilen nakit bakiyesinde son bulur. Bir satırdaki tire, o kalem için o mali yılda etiketlenmiş bir faaliyet bulunmadığı anlamına gelir; atfedilmiş bir sıfır değildir ve biz bu ayrımı tireleri ve gerçek sıfırları aynı kategoriye atmak yerine çalışma boyunca koruyoruz.
5. Örneklem ve Çiftler
Panel, sekiz finansal olmayan GICS sektöründen seçilmiş on emsal çiftini, yani yirmi şirketi kapsar; evren bilinçli olarak Finansalları (sermaye yapısının ve "kaldıraç"ın anlamının düzenleyici yapı gereği farklılaştığı sektör) ve Gayrimenkulü (REIT'lere özgü dağıtım zorunluluklarının geri alımların ve temettülerin serbest nakit akışı karşısında doğrudan okunmasını güçleştirdiği sektör) dışarıda bırakır. Çiftler, dört yapısal göstergenin tamamının kapsanmasını ve tek bir sektörün muhasebe geleneklerinin bulgulara egemen olmasını önleyecek genişlikte bir sektör kesitini sağlamak üzere seçilmiştir.
| Çift | Sektör | Panelde yer alma nedeni |
|---|---|---|
| MCD vs SBUX | İsteğe Bağlı Tüketim | Her iki taraf da pozitif olmayan özkaynak göstergesini taşır; RQ2/H2 için dayanak vaka |
| KO vs PEP | Temel Tüketim | KO kâğıt üzerindeki kâr göstergesini taşır ve düelloyu kazanır; RQ1/H1 için dayanak vaka |
| AAPL vs MSFT | Bilgi Teknolojileri | Olgun serbest nakit akışı üreticileri, geri alımlara karşı yeniden yatırım |
| GOOGL vs META | İletişim Hizmetleri | Yeni temettü programları, yüksek geri alımlar, Sınırlılıklar için bir M&A etiket boşluğu |
| TSLA vs RIVN | İsteğe Bağlı Tüketim | Karlı ve ölçeklenmiş bir üretici ile nakit yakan, erken aşamadaki bir emsal |
| CAT vs DE | Sanayi | Sermaye yoğun döngüsel şirketler, temettü ödeyenler, kaldıraç kontrastı |
| XOM vs CVX | Enerji | CVX, bir emtia nakit döngüsü içinde kâğıt üzerindeki kâr göstergesini taşır |
| AMZN vs WMT | İsteğe Bağlı Tüketim / Temel Tüketim | Sermaye yoğunluğu kontrastı; göreli ölçütlere ilişkin tamamlayıcı makaledeki aynı çift |
| JNJ vs PFE | Sağlık | PFE kâğıt üzerindeki kâr göstergesini taşır; büyük ve düzensiz M&A faaliyeti |
| NEE vs SO | Kamu Hizmetleri | İkisi de CapEx emilimi göstergesini taşır; yalnızca SO ek olarak güvenlik tamponunun yokluğunu taşır |
6. Bulgular
6.1 Gösterge tanılaması: kâğıt üzerindeki kârlar ve pozitif olmayan özkaynak gerçekte ne söyler
Bu panelde üç şirket kâğıt üzerindeki kâr göstergesini taşır: KO (faaliyet marjı 28.7%, OCM 15.5%, oran 0.54), CVX (faaliyet marjı 39.8%, OCM 18.0%, oran 0.45) ve PFE (faaliyet marjı 35.6%, OCM 18.7%, oran 0.53). İkili skorda üçten ikisi, KO ve CVX, düellolarını net biçimde kazanmıştır (PEP karşısında 56–44; XOM karşısında 53–47); yalnızca PFE kaybetmiştir (JNJ karşısında 38–62). Bu dağılım başlı başına öğreticidir: kâğıt üzerindeki kâr göstergesi karşılaştırmayı kaybetmenin yerine geçmez. Muhasebesel gelir ile nakit geliri arasındaki belirli bir yapısal açığı adlandırır ve bir şirket bu açığı taşırken diğer yedi faktörde ikili karşılaştırmanın daha güçlü tarafı olmaya devam edebilir.
Yıldan yıla patika tabloyu daha da keskinleştirir ve H1 burada yalnızca kısmen desteklenir. KO için faaliyet marjı yıldan yıla +7.5 yüzde puan hareket ederken OCM yalnızca +1.0 puan hareket etmiştir: muhasebe ile nakit arasındaki açık, KO düellosunu kazanmasına ve FCF marjı da aynı dönemde +1.0 puan iyileşmesine rağmen genişlemiştir. H1 ışığında okunduğunda bu, hipotezin öngördüğü sınır durumdur: genişleyen bir açık, ancak kötüleşen bir FCF marjı değil; gösterge, iki marjın hareket ediş biçimindeki gerçek bir ayrışmayı yakalamaktadır, nakit kalitesinde genel bir çöküşü değil. CVX için OCM yıldan yıla +2.1 puan iyileşmiştir; buna karşın OCM'nin OM'ye durağan oranı (0.45) 0.7 eşiğinin hayli altında kalmaktadır: gösterge en son anlık görüntüde tam da CVX'in faaliyet marjı emtia döngüsünün muhasebe tarafında yeterince yüksek olduğu için, gerçekten iyileşmiş bir nakit dönüşümü bile onu yakalayamadığından sürmektedir. Her iki vaka da göstergenin durağan bir evet/hayır olarak değil, kendi değişimiyle birlikte okunması gerektiği yönünde argüman oluşturur.
İki şirket pozitif olmayan özkaynak göstergesini taşır: MCD ve SBUX; bunlar aynı zamanda bu panelin tek gerçek beraberliğini, 50–50'yi oluşturur. Özkaynak ≤ 0 olması, Debt/Equity'nin iki taraf için de hesaplanmaması demektir ve göstergenin amacı budur, tesadüfi bir veri boşluğu değil. İki şirketin üç yıllık sermaye tahsisi kayıtları mekanizmayı doğrudan doğrular: MCD, 4.53–5.12 milyar dolar temettüye ek olarak yıllık 2.06–3.05 milyar doları geri alımlar yoluyla hissedarlara iade etmiştir; serbest nakit akışı ise 6.67–7.25 milyar dolardır. Bu ödeme yoğunluğu, faaliyet zararlarıyla değil, süregelen sermaye iadesiyle negatif bölgeye itilmiş bir özkaynak tabanıyla tümüyle tutarlıdır. SBUX, FY2024'e kadar aynı niteliksel örüntüyü daha küçük ölçekte göstermiştir (0.98–1.27 milyar dolar geri alım); sonra son mali yılda geri alımları sıfıra indirmiş, FCF'si ise üç yıllık pencerede 3.68 milyar dolardan 2.44 milyar dolara kabaca yarıya düşmüştür: aynı yapısal göstergeye ulaşan, ancak maddi olarak farklı bir patika. H2, iki isim için de ayrı ayrı iyi desteklenmektedir; ikili karşılaştırmanın eklediği şey, birbirinin aynısı bir göstergenin ve berabere sonuçlanan aynı skorun iki farklı sermaye tahsisi hikâyesine dayanabileceğidir; bu, durağan bir skorun tek başına ortaya çıkaramayacağı türden bir maskelemedir.
6.2 Önceki dönem değişimleri ve durağan düzeyler
Aşağıdaki tablo, gelir büyümesi, faaliyet marjı, OCM ve FCF marjı için yıllık önceki dönem değişimini (10-K'dan 10-K'ya) tüm panel boyunca sunar. Değerler yüzde puan cinsindendir; bir tire, söz konusu rakamın Bölüm 4'te açıklanan aynı dönem türü kuralına tabi olduğunu ve burada yeniden türetilmek yerine sitenin kendi bildirdiği faktör düzeylerine dayandırıldığını gösterir.
| Ticker | Dönem (güncel → önceki) | Δ Gelir büyümesi | Δ Faaliyet marjı | Δ Op. Cash Margin | Δ FCF Margin | Yorum |
|---|---|---|---|---|---|---|
| AAPL | 2025→2024 | −0.4 | +0.5 | −3.5 | −4.1 | Büyüme ve marj düzeyleri korunurken nakit marjları zayıflıyor |
| MSFT | 2026→2025 | +3.7 | +1.2 | +6.8 | −5.2 | Büyüme ve nakit dönüşümü birlikte yükseliyor; FCF, CapEx/yapay zekâ yatırımlarıyla baskılanıyor |
| AMZN | 2025→2024 | +1.0 | +0.4 | +1.3 | −4.1 | Marjlar iyileşiyor; FCF yatırımla sıkışıyor |
| WMT | 2026→2025 | −0.7 | −0.1 | +0.5 | +0.2 | Yıldan yıla esasen sabit |
| CAT | 2025→2024 | −4.0 | −3.7 | −1.2 | −2.3 | Büyümede ve marjlarda eş zamanlı döngüsel gerileme |
| DE | 2025→2024 | −4.6 | −3.7 | −1.5 | −1.3 | CAT ile aynı döngüsel yön, daha küçük ölçekte |
| GOOGL | 2025→2024 | +1.8 | −0.1 | +5.1 | −2.6 | Faaliyet marjı sabitken nakit dönüşümü yükseliyor |
| META | 2025→2024 | +8.2 | −0.7 | +2.1 | −9.9 | Güçlü büyüme, OCM iyileşmeyi sürdürüyor, FCF yeniden yatırım nedeniyle belirgin biçimde düşük |
| KO | 2025→2024 | −3.1 | +7.5 | +1.0 | +1.0 | Faaliyet marjı sıçrıyor; nakit dönüşümü güçlükle ayak uyduruyor: kâğıt üzerindeki kâr açığı genişliyor |
| PEP | 2025→2024 | −2.1 | −1.8 | −0.7 | n/a | Hafif ve yaygın bir zayıflama |
| MCD | 2025→2024 | +1.3 | +0.9 | +2.8 | +1.0 | Pozitif olmayan özkaynak göstergesine rağmen gösterilen her marjda iyileşme |
| SBUX | 2025→2024 | −2.7 | −7.1 | −4.1 | −2.6 | Gösterilen her marjda keskin kötüleşme |
| XOM | 2025→2024 | −15.1 | — | −0.1 | −1.7 | Emtia döngüsü kaynaklı gelir düşüşü; nakit marjı neredeyse sabit |
| CVX | 2025→2024 | −15.4 | — | +2.1 | +1.2 | Gelir döngüyle birlikte geriliyor; buna rağmen nakit dönüşümü iyileşiyor |
| JNJ | 2025→2024 | +3.7 | — | −1.3 | −1.4 | Nakit marjında hafif zayıflama |
| PFE | 2025→2024 | −7.2 | — | −1.3 | −1.0 | Nakit dönüşümü faaliyet marjının gerisinde kalmayı sürdürüyor; gösterge hem düzeyde hem eğilimde devam ediyor |
| NEE | 2025→2024 | −3.8 | ~0 | −8.0 | n/a | Faaliyet marjı başka açılardan sabitken nakit marjı düşüyor |
| SO | 2025→2024 | −4.6 | −1.8 | −3.5 | −13.0 | FCF, halihazırda yüksek bir kaldıraç profili içinde keskin biçimde kötüleşiyor |
| TSLA | 2025→2024 | −16.8 | −2.7 | +0.3 | +2.9 | Marjlar korunurken ya da hafif iyileşirken büyüme keskin biçimde yavaşlıyor |
| RIVN | 2025→2024 | −300.6 | +27.8 | +20.1 | +11.3 | Her faktör son derece düşük bir tabandan iyileşiyor; bkz. Bölüm 6.4 |
Bu tablonun okunmasını iki nokta disipline eder. Birincisi, DE, JNJ, XOM ve CVX için faaliyet marjı değişimleri tahmin edilmek yerine boş bırakılmıştır: enerji ve ilaç sektörlerindeki birkaç bildirimcinin faaliyet gelirine ilişkin mevcut XBRL etiketlemesi, bu paneldeki her bildirimci için ardışık yıllar boyunca tek bir karşılaştırılabilir satıra temiz biçimde indirgenememektedir ve biz, savunamayacağımız bir rakam yerine, Bölüm 4'teki kaynak disipliniyle tutarlı olarak bir tire bildiriyoruz. İkincisi, RIVN'in çok büyük gelir büyümesi değişimi, bir önceki yıldaki çok küçük bir paydanın ürünüdür ve kendi başına ekonomik olarak anlamlı bir yavaşlama sinyali değildir; Bölüm 6.4'ün RIVN'i yalnızca bu tablo üzerinden değil, sermaye tahsisinden türeyen nakit ömrü üzerinden okumasının nedeni budur.
Üç vaka H4 karşısında doğrudan adlandırılmayı hak eder. MCD, çiftindeki iki şirket arasında görünüşte daha ağır olan göstergeyi (pozitif olmayan özkaynak) taşımasına rağmen gösterilen her marjda iyileşir: durumun iyileşip kötüleşmediği konusunda daha bilgilendirici sinyal, durağan gösterge değil değişimdir; H4'ün öngördüğü tam da budur. SBUX aynı göstergeyi taşırken gösterilen her marjda kötüleşir ve durağan skor iki şirketi 50–50'de eşitleyip gösterge metni kelimesi kelimesine aynı olsa bile, yalnızca değişimler iki şirketi doğru biçimde ayırır. SO, güçlü biçimde negatif bir FCF marjı değişimini (−13.0 puan) halihazırda yüksek olan Debt/Equity ile (1.72×, güvenlik tamponunun yokluğu için belirlenen 1.5× eşiğinin üzerinde) birleştirir: değişim, tamponun yalnızca ince olmadığını, aynı zamanda aktif olarak daha da inceldiğini gösterir.
6.3 Konumlandırma haritası ve faktör dökümü
Sektör haritası, panelin yapısal boyutlarından ikisini doğrudan görsel olarak kodlar: sürdürülebilir büyüme için yatay konum, kaliteye göre düzeltilmiş nakit marjı için dikey konum ve Debt/Equity kademesi için nokta rengi. Harita ile faktör tablosu arasındaki üç uyum, birlikte RQ3'ü ilgilendirdikleri için raporlanmaya değerdir.
Birincisi, haritanın renk kodlaması pozitif olmayan özkaynağı bağımsız olarak işaretler. İsteğe Bağlı Tüketim haritasında MCD ve SBUX her ikisi de sarı noktalar olarak görünür; bu, Debt/Equity'nin hesaplanamadığı isimler için ayrılmış renktir ve aynı haritadaki diğer tüm şirketler için kullanılan yeşilden kırmızıya spektrumun herhangi bir tonu değildir. Yalnızca haritaya bakan ve gösterge metnine erişimi olmayan bir okuyucu, bu iki ismin olağan kaldıraç renk ölçeğinin dışında kaldığını zaten görürdü. Kamu Hizmetleri haritasında SO kırmızı görünür (Debt/Equity 1.72×, 1.5× eşiğinin üzerinde); NEE ise 1.47× ile kırmızı değil bitişikteki gri bantta görünür ve bu, NEE'nin SO'yu güvenlik tamponunun yokluğu bakımından işaretleyen eşiğin hemen altında yer aldığını doğru biçimde yansıtır.
İkincisi, haritadaki dikey ayrışma, her çift içindeki operasyonel nakit marjı açığını yakından izler. İletişim Hizmetleri haritasında META, GOOGL'dan belirgin biçimde daha yukarıdadır; bu, META'nın 57.6% olan OCM'sinin GOOGL'un 40.9% olan OCM'sine kıyasla yüksekliğiyle tutarlıdır. Temel Tüketim haritasında KO ve PEP, sektörün yatay orta çizgisine yakın biçimde birbirine yakın durur; bu, META-GOOGL ayrışmasına kıyasla daha dar olan OCM açıklarıyla (15.5% karşısında 12.9%) tutarlıdır. Enerji haritasında XOM ve CVX, sektör bulutunun merkezine yakın, neredeyse üst üste binen yeşil noktalar olarak görünür; ikisinin de Debt/Equity'si düşüktür (0.18× ve 0.21×) ve nakit marjı bakımından birbirine yakındır (15.6% karşısında 18.0%); bu, bu panelin skor yayılımının dar tarafına denk gelen görsel bir neredeyse-beraberliktir (CVX 53–47 kazanır; MCD-SBUX'tan sonra panelin ikinci en dar farkı).
Üçüncüsü, harita RIVN'i İsteğe Bağlı Tüketim'in ana bulutu içine katmak yerine görünür bir aykırı değer olarak yalıtır. RIVN, sektör haritasında çok aşağıda ve sağda görünür: Bölüm 6.2'de açıklanan düşük taban etkisiyle yükselmiş yüksek bir yatay (büyüme) konumu ve nakit kalitesinde yatay orta çizginin çok altında bir konum; bunlar −14.5% olan OCM ile tutarlıdır. O haritada görünen hiçbir başka bileşen, aşırı büyüme ile derinden negatif nakit kalitesinin bu birleşimine yakın bile değildir; bu da okuyucu Bölüm 6.4'teki sermaye tahsisi okumasını açmadan önce, o okumayı görsel olarak önceden sezdirir.
H3 karşısında, konumlandırma haritalarından gelen kanıt tekdüze biçimde doğrulayıcı değil, karışıktır. Yüksek büyüme ve yüksek nakit kalitesi çeyreği, bu haritalarda çoğunlukla on odak çiftin dışındaki daha küçük bileşenlerce (Bilgi Teknolojileri haritasında SNDK ve PLTR, İsteğe Bağlı Tüketim haritasında DASH ve CCL gibi isimler) işgal edilirken, bu panelin çiftleri çoğunlukla kendi sektör bulutlarının merkezine daha yakındır. Bu başlı başına bir bulgudur: bu panelde iki şirketli bir düellonun daha güçlü tarafı olmak, otuz ila seksen bileşenli bir sektör haritasının uç çeyreğini işgal etmeyi gerektirmez: MSFT, META ve CVX, sektör bulutlarının üst-orta kısmında ya da merkezinde yer alırken, uç kenarında değil, düellolarını kazanır.
6.4 Üç yıllık sermaye tahsisi
Bu paneldeki üç hikâye H5'i doğrudan destekler: sermaye tahsisi kaydı, tek dönemlik bir FCF marjının açık bıraktığı bir soruyu yanıtlar.
RIVN'in durağan faktör tablosu tek başına, negatif ROIC ve negatif Sloan Ratio ile nakit yakan bir şirketi (FCF marjı −46.2%) aktarır. Sermaye tahsisi kaydı, bunun akut mu yoksa kronik bir sorun mu olduğunu fiilen belirleyen bilgiyi ekler: 3.58 milyar dolarlık bir nakit bakiyesi ve mevcut hızda yaklaşık 1.4 yıllık nakit ömrü anlamına gelen son yıl FCF yakımı; bu yakım kısmen borçla değil, hisse ihracıyla (son yılda 0.75 milyar dolar; iki yıl önceki 0.06 milyar dolardan keskin bir artış) finanse edilmiştir. Bu, yalnızca "negatif serbest nakit akışı" okumasından maddi olarak farklı bir okumadır: eldeki nakdin yakın bir tükenişiyle karşı karşıya olan bir şirket değil, artan ama hâlâ finanse edilen bir yakımı seyrelme yoluyla finanse eden, ölçeklenmekte olan erken aşamadaki bir üreticidir.
SO'nun durağan faktörleri bir CapEx emilimi göstergesi ve son yılda negatif bir FCF marjı gösterir. Üç yıllık kayıt bunun tek seferlik olmadığını gösterir: FCF, gösterilen üç yıl boyunca −1.54 milyar dolardan +0.83 milyar dolara ve yeniden −2.94 milyar dolara hareket etmiştir; temettüler ise pencerenin her yılında, o yıl serbest nakit akışı pozitif de olsa negatif de olsa, yaklaşık 3 milyar dolar civarında esasen sabit kalmış ve net borç son iki yılın her birinde artmıştır. Debt/Equity oranının panelin güvenlik tamponunun yokluğu için belirlediği 1.5× eşiğinin zaten üzerinde olmasıyla birleştiğinde kayıt, son üç mali yılın ikisinde negatif olan bir serbest nakit akışı tabanı üzerinde borçlanarak dağıtım taahhüdünü sürdüren bir şirketi gösterir: güvenlik tamponunun yokluğu göstergesinin görünür kılmak üzere tasarlandığı tam da o yapı ve tek dönemlik bir FCF marjı anlık görüntüsünün, yatırım zamanlamasından kaynaklanan geçici bir düşüşten ayırt edemeyeceği türden bir örüntü.
AMZN'nin üç yıllık kaydı üçüncü türden bir hikâye anlatır. Serbest nakit akışı, gösterilen ilk iki yılda 32–33 milyar dolarlık dar bir bantta kalmış, ardından son yılda keskin biçimde 7.7 milyar dolara düşmüştür; üç yılın hiçbirinde temettü ya da geri alım yoktur ve son yılda borç ödemesinden 11.14 milyar dolarlık net borç ihracına bir dönüş yaşanmıştır. Yalnızca durağan faktör tablosuna karşı okunduğunda (AMZN'nin FCF marjı 21.5% ve operasyonel nakit marjı 22.5%, her ikisi de WMT'nin rahatça önündedir), kayıt şu bağlamı ekler: AMZN, her nakit dönüşümü faktöründe WMT'nin önünde kalmaya devam etse de kendi nakit üretimi yıldan yıla belirgin biçimde sıkışmıştır ve AMZN bu sıkışmayı, zaten yapmadığı bir hissedar getirisi kesintisiyle değil, borçla finanse etmektedir. WMT'nin kaydı ise, aynı üç yılda 2.78 milyar dolardan 8.09 milyar dolara büyüyen geri alımları ve istikrarlı biçimde artan bir serbest nakit akışını gösterir: WMT'nin her marj faktöründe AMZN'nin gerisinde kaldığı durağan faktör tablosunun kendiliğinden ortaya çıkarmayacağı, geleneksel ve nakitle finanse edilen bir hissedar getirisi hızlanması.
6.5 Fiyat oranı ve temel farklar (yalnızca betimleyici)
Bir göreli fiyat grafiğinin tam tanı kümesiyle birlikte yakalandığı tek çift için (MCD karşısında SBUX), MCD/SBUX fiyat oranı Haziran'daki yaklaşık 2.95'ten Ekim başındaki yaklaşık 2.45'e düşmüştür; 50 günlük ortalaması 2.53'tür: gösterilen pencerede SBUX'ın MCD'den daha iyi performans gösterdiği bir piyasa fiyat eğilimi. Aynı grafikteki temel farklar paneli, Bölüm 4'te açıklanan aynı yumuşak t normalizasyonuyla kurulmuş ve Bölüm 1'de açıklanan beş gruplu sınıflandırmaya göre düzenlenmiş olup şunu gösterir: Margin Conversion (OCM) MCD lehine eğimlidir (t = +0.51); Capital Efficiency (ROIC, t = −0.43) ve Accrual Quality (Sloan Ratio, t = −0.35) ise her ikisi de SBUX lehine eğimlidir; Growth eşitliğe yakındır (t = +0.02) ve Financial Strength (Debt/Equity), ortak pozitif olmayan özkaynak göstergesi nedeniyle her iki taraf için de engellenmiştir. Mevcut dört grup boyunca medyan, t = −0.16, aynı grafikte gösterilen fiyat eğilimiyle aynı yönde, hafifçe SBUX lehine eğimlidir.
Bu tek vakayı bir ispat olarak değil, bir betimleme olarak okuyoruz: bir çift, bir pencere, temel verilerin ve fiyatın yönünün ayrışmak yerine örtüştüğü bir vaka. Bölüm 6.2'deki değişim tablosu, aynı çiftin önceki dönem patikasının SBUX için olumsuz yönde, MCD için olumlu yöndekinden daha güçlü işaret ettiğini gösterir (Δ faaliyet marjı −7.1 puan, Δ FCF marjı −2.6 puan); bu, bu pencere başlamadan önce önceki dönem değişiminde zaten görünür olan temel bir kötüleşmeyi izleyen bir piyasa fiyat hareketiyle en azından uyumludur, ancak bunu kanıtlamaktan çok uzaktır. Bu betimleyici gözlemi, fiyat oranı grafiği yakalanmamış olan diğer dokuz çifte genişletmiyoruz ve fiyat ile temel verilerin daha genel olarak birlikte hareket ettiğinin kanıtı olarak da okumuyoruz.
7. Tartışma
Birlikte okunduğunda, Bölüm 6.1'den 6.5'e kadar olan kısımlar dört farklı yönden aynı yorum ilkesine işaret eder: bir gösterge yapısal bir örüntüyü adlandırır, bir değişim bir yönü adlandırır, haritadaki bir konum daha geniş bir emsal grubu içindeki göreli bir konumu adlandırır ve bir sermaye tahsisi kaydı nakdin fiilen nereye gittiğini adlandırır; bu dördünden hiçbiri diğerlerinin yerini almaz. KO'nun kâğıt üzerindeki kâr göstergesi önceki döneme göre sürmekte ve hatta genişlemektedir; yine de KO düellosunu rahatça kazanır, çünkü gösterge sekiz faktörün toplamıyla değil, belirli iki marj arasındaki ilişkiyle ilgilidir. MCD ve SBUX, birbirinin aynısı bir göstergeyi ve berabere sonuçlanan aynı skoru paylaşırken gösterilen her değişimde zıt yönlerde hareket eder ve birbirinden tümüyle farklı üç yıllık ödeme patikalarını finanse eder. RIVN'in tek dönemlik faktör tablosu tek başına tekdüze biçimde endişe verici okunur; sermaye tahsisi kaydı ise yakın bir kriz gibi değil, finanse edilmiş nakit ömrüne sahip, ölçeklenmekte olan bir şirketinki gibi okunur. Her durumda daha zengin tanılama daha basit olanla çelişmez: daha basit olanın taşımak üzere kurulmadığı bir boyut ekler.
İkili karşılaştırma aracını uygulamada kullanan bir yatırımcı veya analist için operasyonel sonuç tek bir sayı değil, bir okuma sırasıdır: her şirketin muhasebe yapısının tek başına neye benzediğini görmek için skor ve göstergelerle başlamak; bu yapının iyileşip iyileşmediğini ya da kötüleşip kötüleşmediğini görmek için önceki dönem değişimlerine geçmek; iki şirketi yalnızca birbirine göre değil, daha geniş sektörleri içinde konumlandırmak için konumlandırma haritasını kullanmak; ve marjların ima ettiği nakdin gerçekten gelip gelmediğini ve nereye gittiğini görmek için üç yıllık sermaye tahsisi kaydıyla bitirmek. Bu adımların hiçbiri, bu sitedeki bir tamamlayıcı makalenin kendi başına zaten savunduğu tek ikili skordan vazgeçmeyi gerektirmez; her adım, tek bir skorun yapısı gereği yanıtlayamayacağı bir soruyu yanıtlar.
8. Sınırlılıklar
- XBRL etiket kapsamı bildirimciler arasında tekdüze değildir. Bu paneldeki birkaç enerji ve ilaç şirketi faaliyet gelirini yıldan yıla doğrudan karşılaştırılabilir tek bir satırda etiketlemez; Bölüm 6.2'nin JNJ, PFE, XOM ve CVX için tahmini bir faaliyet marjı değişimi yerine bir tire bildirmesinin nedeni budur; tire, bildirim yapısındaki farklılığı yansıtır, altta yatan faaliyetin yokluğunu değil. DE'nin faaliyet marjı değişimi (Bölüm 6.2) tire olarak değil rakam olarak bildirilir, çünkü 10-K etiketlemesi karşılaştırılan her iki yılda da temiz biçimde çözülmüştür.
- Sermaye tahsisi tablolarındaki bir tire, o kalem için o mali yılda etiketlenmiş faaliyet bulunmadığını belirtir; atfedilmiş bir sıfır değildir. İkisi bu çalışma boyunca ayrı tutulmuştur ve başka yerlerde birbirinin yerine okunmalarına karşı uyarıyoruz.
- Panel, dört yapısal göstergenin tamamını ve sekiz sektörlük bir kesiti kapsayacak biçimde seçilmiş on çiftten ve yirmi şirketten oluşur: bu, yapılandırılmış ve göstergelere göre dengelenmiş bir vaka serisi tasarımıdır; finansal olmayan evrenin tamamının rastgele ya da istatistiksel olarak temsil edici bir örneklemi değildir ve bu çalışmadaki betimleyici sıklıklar buna göre okunmalı, anakütle tahminleri olarak değerlendirilmemelidir.
- RIVN'in gelir büyümesi önceki dönem değişimi (Bölüm 6.2), olağandışı biçimde küçük bir önceki dönem tabanının ürünüdür ve bağımsız bir büyüme sinyali olarak okunmamalıdır; bu nedenle RIVN'in yorumunu bilinçli olarak değişim tablosu üzerinden değil, Bölüm 6.4'teki sermaye tahsisi kaydı üzerinden yürütüyoruz.
- Üç yıllık sermaye tahsisi penceresi tasarım gereği en son üç 10-K'ya sabitlenmiştir ve daha geriye uzanmaz; daha uzun bir pencere, bazı isimler için (özellikle NEE'nin sermaye yoğun yenilenebilir enerji genişlemesi için) bu pencerenin tek başına gösterebileceğinden daha eksiksiz bir dağıtım döngüsü gösterirdi.
- Finansallar ve Gayrimenkul tasarım gereği dışarıda bırakılmıştır (Bölüm 5); bu çalışmadaki hiçbir şey, farklı kaldıraç ve dağıtım geleneklerinin ayrı bir ele alınışı olmaksızın bu iki sektörden birine genişletilebilir olarak okunmamalıdır.
- Bölüm 6.5 açıkça betimleyicidir ve tek bir çift ile tek bir gözlem penceresiyle sınırlıdır; bir piyasa zamanlaması iddiası değildir ve bu panelin diğer dokuz çiftine genişletilmemiştir.
- Bu çalışmadaki tanıların hiçbiri (göstergeler, değişimler, harita konumu ya da sermaye tahsisi) sonraki hisse getirilerine göre kalibre edilmemiştir ve bunları öngördüğü gösterilmemiştir. Bu çalışma, bir şirketin kendi bildirdiği rakamların emsaline ve kendi önceki bildirimine göre iç tutarlılığını betimler; bu tutarlılığın ya da yokluğunun fiyatlara yansımış olup olmadığını sınamaz.
9. Sonuç
Bir ikili skor, hangi şirketin daha güçlü olduğunu yanıtlar. Tek başına, bu gücün yapısal olarak temiz olup olmadığını, iyileşip iyileşmediğini, daha geniş bir emsal grubuna göre nerede durduğunu ya da arkasındaki nakdin fiilen nereye gittiğini yanıtlamaz. Bu çalışma dört tanıyı (yapısal göstergeler, ardışık 10-K'lardan doğrudan hesaplanan yıllık önceki dönem değişimleri, aynı faktör ailesinden kurulan bir sektör konumlandırma haritası ve üç yıllık bir sermaye tahsisi kaydı) on sektörler arası finansal olmayan emsal çifti üzerinde birleştirmiş ve her tanının, diğerlerinin taşımadığı bilgiyi gerçekten eklediğini görmüştür. Kâğıt üzerindeki kâr göstergesi, kaybeden bir tarafı işaretlemek yerine bir düellonun kazanan tarafında sürebilir ve hatta genişleyebilir (KO). Birbirinin aynısı bir pozitif olmayan özkaynak göstergesi ve berabere sonuçlanan aynı skor, iki zıt yıldan yıla patikaya (MCD iyileşiyor, SBUX kötüleşiyor) ve iki farklı sermaye tahsisi patikasına dayanabilir. Tek dönemlik bir faktör tablosu, üç yıllık sermaye tahsisi kaydı yakın bir kriz yerine finanse edilmiş ve finanse edilebilir bir nakit ömrü gösteren bir şirket için tekdüze biçimde endişe verici görünebilir (RIVN). Bunların hiçbiri, okuyucunun iki şirketi karşılaştırırken nihayetinde istediği tek göreli skorun yerini almaz: okuyucuya, o skorun ve arkasındaki eğilimin ne kadar ağırlık taşıması gerektiğini söyleyen bağlamdır.
Kaynakça
Sloan, R. G. (1996). Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? The Accounting Review, 71(3), 289–315.
Dechow, P., Ge, W., & Schrand, C. (2010). Understanding Earnings Quality: A Review of the Proxies, Their Determinants and Their Consequences. Journal of Accounting and Economics, 50(2–3), 344–401.
Ohlson, J. A. (1995). Earnings, Book Values, and Dividends in Equity Valuation. Contemporary Accounting Research, 11(2), 661–687.
Penman, S. H. (2013). Financial Statement Analysis and Security Valuation (5th ed.). McGraw-Hill.
Lev, B., & Nissim, D. (2006). The Persistence of the Accrual Anomaly. Contemporary Accounting Research, 23(1), 193–226.
Richardson, S. A., Sloan, R. G., Soliman, M. T., & Tuna, I. (2005). Accrual Reliability, Earnings Persistence and Stock Prices. Journal of Accounting and Economics, 39(3), 437–485.
Grullon, G., & Michaely, R. (2002). Dividends, Share Repurchases, and the Substitution Hypothesis. The Journal of Finance, 57(4), 1649–1684.
Grullon, G., & Michaely, R. (2004). The Information Content of Share Repurchase Programs. The Journal of Finance, 59(2), 651–680.
Almeida, H., Campello, M., & Weisbach, M. S. (2004). The Cash Flow Sensitivity of Cash. The Journal of Finance, 59(4), 1777–1804.
DUEL Metodolojisi: duelstocks.com/methodology
DuelStocks, "From Winner-Take-All to Soft Relative Scores" ve "How Many Independent Signals? A Principal Component Analysis of an 8-Factor Stock Model" (bu sitedeki tamamlayıcı yöntem notları).
Ek A: Üç yıllık sermaye tahsisi, tüm panel (milyar USD)
| Ticker | Mali yıllar | FCF (FY−2 / FY−1 / son) | Temettüler | Geri alımlar | M&A | Hisse ihracı | Δ Net borç (FY−1 / son) | Nakit bakiyesi (FY−2 / FY−1 / son) |
|---|---|---|---|---|---|---|---|---|
| MCD | 2023/24/25 | 7.25 / 6.67 / 7.19 | −4.53 / −4.87 / −5.12 | −3.05 / −2.82 / −2.06 | — / — / — | — / — / — | −0.48 / +1.48 | 4.58 / 1.08 / 0.77 |
| SBUX | 2023/24/25 | 3.68 / 3.32 / 2.44 | −2.43 / −2.58 / −2.77 | −0.98 / −1.27 / 0 | 0 / 0 / −0.18 | 0.17 / 0.11 / 0.08 | +0.17 / +2.01 | 3.55 / 3.29 / 3.22 |
| KO | 2023/24/25 | 9.75 / 4.74 / 5.30 | −7.95 / −8.36 / −8.78 | −2.29 / −1.79 / −0.75 | — / — / — | 0.54 / 0.75 / 0.31 | +4.05 / +0.10 | 9.37 / 10.83 / 10.27 |
| PEP | 2023/24/25 | 7.92 / 7.19 / 7.67 | −6.68 / −7.23 / −7.64 | −1.00 / −1.00 / −1.00 | −0.31 / −0.26 / −3.39 | — / — / — | −0.29 / +5.12 | 9.71 / 8.51 / 9.16 |
| AAPL | 2023/24/25 | 99.58 / 108.81 / 98.77 | −15.03 / −15.23 / −15.42 | −77.55 / −94.95 / −90.71 | — / — / — | — / — / — | −7.35 / −4.55 | 29.96 / 29.94 / 35.93 |
| MSFT | 2024/25/26 | 74.07 / 71.61 / 66.99 | −6.17 / −6.76 / −26.45 | −17.25 / −18.42 / −22.27 | — / — / — | 2.00 / 2.06 / 2.01 | −1.04 / +3.37 | 18.32 / 30.24 / 20.93 |
| GOOGL | 2023/24/25 | 69.50 / 72.76 / 73.27 | 0 / −7.36 / −10.05 | −61.50 / −62.22 / −45.71 | — / — / — | — / — / — | −2.86 / +38.08 | 24.05 / 23.47 / 30.71 |
| META | 2023/24/25 | 43.85 / 54.07 / 46.11 | 0 / −1.27 / −1.33 | −19.77 / −30.12 / −26.25 | — / — / — | — / — / — | +10.44 / +29.92 | 41.86 / 43.89 / 35.87 |
| TSLA | 2023/24/25 | 4.36 / 3.58 / 6.22 | — / — / — | — / — / — | −0.06 / 0 / 0 | — / — / — | +2.85 / +1.05 | 16.40 / 16.14 / 16.51 |
| RIVN | 2023/24/25 | −5.89 / −2.86 / −2.49 | — / — / — | — / — / — | — / — / — | 0.06 / 0.06 / 0.75 | +0.01 / 0.00 | 7.86 / 5.29 / 3.58 |
| CAT | 2023/24/25 | 11.29 / 10.05 / 8.92 | −2.56 / −2.65 / −2.75 | −4.97 / −7.70 / −5.19 | −0.07 / −0.03 / −0.05 | 0.01 / 0.02 / 0.02 | +2.63 / +4.47 | 6.98 / 6.89 / 9.98 |
| DE | 2023/24/25 | 7.09 / 7.59 / 6.10 | −1.43 / −1.60 / −1.72 | −7.22 / −4.01 / −1.14 | −0.08 / — / −0.10 | — / — / — | n/a / n/a | 7.46 / 7.32 / 8.28 |
| XOM | 2023/24/25 | 33.45 / 30.72 / 23.61 | −14.94 / −16.70 / −17.23 | −17.75 / −19.63 / −20.27 | — / — / — | — / — / — | +0.15 / −1.21 | 31.54 / 23.03 / 10.68 |
| CVX | 2023/24/25 | 19.78 / 15.04 / 16.59 | −11.34 / −11.80 / −12.75 | −14.94 / −15.23 / −12.08 | −0.06 / 0 / −1.06 | — / — / — | +3.71 / +16.22 | 8.18 / 8.26 / 7.29 |
| AMZN | 2023/24/25 | 32.22 / 32.88 / 7.70 | — / — / — | 0 / 0 / — | — / — / — | — / — / — | −9.18 / +11.14 | 73.39 / 78.78 / 86.81 |
| WMT | 2024/25/26 | 15.12 / 12.66 / 14.92 | −6.14 / −6.69 / −7.51 | −2.78 / −4.49 / −8.09 | −0.01 / −1.90 / −0.05 | 0.72 / 0.36 / 0.11 | −1.39 / +5.70 | 9.87 / 9.04 / 10.73 |
| JNJ | 2023/24/25 | 18.25 / 19.84 / 19.70 | −11.77 / −11.82 / −12.38 | −5.05 / −2.43 / −5.95 | 0 / −15.15 / −17.54 | — / — / — | +7.58 / +11.55 | 21.86 / 24.11 / 19.71 |
| PFE | 2023/24/25 | 4.79 / 9.84 / 9.07 | −9.25 / −9.51 / −9.77 | 0 / 0 / — | −43.43 / 0 / −6.93 | — / — / — | −2.64 / +3.49 | 2.85 / 1.04 / 1.14 |
| NEE | 2023/24/25 | 11.30 / 13.26 / 12.48 | −3.78 / −4.24 / −4.68 | — / — / — | — / — / — | 4.51 / 0.05 / 2.04 | +12.14 / +12.61 | 2.69 / 1.49 / 2.81 |
| SO | 2023/24/25 | −1.54 / 0.83 / −2.94 | −3.04 / −2.95 / −3.02 | — / — / — | 0 / 0 / −0.64 | 0.04 / 0.14 / 1.62 | +0.58 / +6.26 | 0.75 / 1.07 / 1.64 |
Ek B: Gösterge tanımları (aracın özgün metinlerinin çevirisi)
- Kâğıt üzerindeki kârlar (Paper profits): Op. Cash Margin < Operating Margin × 0.7
- Pozitif olmayan özkaynak (Non-positive equity): defter değerli özkaynak ≤ 0 — Debt/Equity hesaplanmaz (çoğunlukla yüksek geri alımlar ya da birikmiş zarar); kaldıraç sinyali olağan bir oran değildir
- CapEx emilimi (CapEx vacuum): FCF Margin < Op. Cash Margin × 0.3
- Güvenlik tamponunun yokluğu (No safety cushion): FCF Margin < 0 ve Debt/Equity > 1.5
SEC'e yapılan kamuya açık bildirimler üzerinden betimleyici emsal tanılaması. Yatırım tavsiyesi değildir. Tüm rakamlar duelstocks.com aracılığıyla SEC EDGAR şirket bilgilerinden alınmıştır; herhangi bir tekil rakama dayanmadan önce güncel rakamları canlı araçta ve birincil belgelerde doğrulayın.
Ölçüm üzerine bir deneme, hisse senedi tavsiyesi değil. Yatırım tavsiyesi değildir.
İki yıllık rapor yan yana duruyor. A Şirketi: ROIC %22, faaliyet marjı %30. B Şirketi: ROIC %15, faaliyet marjı %25. Kağıt üzerinde A, açık ara kazanan gibi görünüyor — bir tarayıcı onu daha yükseğe sıralar, bir tablo sıralaması onu üste koyar ve çoğu yatırımcı burada durur.
Ama sermaye yoğunluğu düşük bir yazılım şirketinde %22 ROIC ile farklı bir varlık tabanına, işletme sermayesi döngüsüne ve rekabet yapısına sahip bir sanayi şirketinde %15 ROIC, aynı iki rakam olsalar da aynı ekonomik nesne değildir. Bir karar için gerçekten önemli olan sayı — A'yı B yerine elimde tutmalı mıyım — bu iki sayfadan hiçbirinde tek başına bulunmaz. İki şirketin paylaştığı gürültü çıkarıldıktan sonra, aralarındaki farkta yaşar. Mühendisler bu sorunu, finansla hiçbir ilgisi olmayan bir alanda çok önce çözdüler.
30.000 dolarlık bir alıcının haritacılara gürültü hakkında öğrettikleri
Telefon kalitesinde veya profesyonel, tek bir GPS alıcısı, on binlerce kilometre uzaktaki uydulardan gelen sinyalleri zamanlayarak konumu bildirir. Açık gökyüzünde bile bu konum tipik olarak 3 ila 10 metre arasında doğrudur. Atmosfer sinyali öngörülemez şekilde büküyor, uydu saatleri metrelere dönüşen nanosaniyeler kadar kayıyor ve yörünge konumu hiçbir zaman kusursuz kesinlikle bilinmiyor. Bunların hiçbiri yalnızca sizin alıcınıza özgü rastgele bir gürültü değil — aynı bölgedeki her alıcının aynı anda yaşadığı ortak bir sapma.
Haritacılar bu sapmayla doğrudan mücadele etmez. Onu iptal ederler. İkinci bir alıcı — bilinen bir konumdaki sabit bir baz istasyonu — aynı ortak atmosferik ve yörüngesel hatayı aynı anda ölçer. Baz istasyonunun okumasını rover'ın okumasından çıkarınca, hatanın ortak kısmı farktan neredeyse tamamen düşer. Geriye kalan, uyduya giden uzun ve gürültülü yoldan değil, iki alıcı arasındaki kısa baz hattından oluşur. Gerçek Zamanlı Kinematik (RTK) konumlandırma adı verilen bu teknik, doğruluğu rutin olarak birkaç metreden yaklaşık bir santimetreye indirir (Hofmann-Wellenhof, Lichtenegger & Wasle, 2008). Uydularla ilgili hiçbir şey değişmedi. Değişen ölçümdü — mutlak bir konumdan göreli bir konuma.
| Mod | Ölçülen şey | Tipik doğruluk | Finansal karşılığı |
|---|---|---|---|
| Mutlak GNSS (tek alıcı) | Küresel referans çerçevesinde konum | 3 ila 10 metre | Tek başına bir oran: ROIC, marj, büyüme, kendi başına okunmuş |
| Göreli (RTK: baz artı rover) | İki bilinen istasyon arasındaki vektör | Yaklaşık 1 santimetre | İki şirket arasında faktör faktör karşılaştırma |
Bu benzetme bir kanıt değil, bir yapıdır. Piyasalar bir uydu takımyıldızı değildir, raporlar sürekli sinyaller değildir ve kötü seçilmiş bir çift — ortak hiçbir yanı olmayan iki işletme — alıcılar arasında paylaşılan gökyüzü görüşü olmayan göreli bir sabitleme gibidir. Buradaki nokta metaforun kendisinden daha dar ve daha kullanışlıdır: İki ölçüm ortak bir hata kaynağını paylaştığında, bunları birbiriyle karşılaştırmak, her bir ölçümün tek başına iptal edebileceğinden daha fazla o hatayı iptal eder. Bu finansal bir görüş değil. 10 metrelik GPS'i 1 santimetrelik RTK'ya dönüştüren aynı aritmetik gerçek.
Mutlak bir sayı gerçekte ne işe yarar
Mutlak metrikler yanlış değildir. Gerçek bir soruyu yanıtlarlar: bu sayı, bu şirket için, şu anda ne kadar büyük. Bir avuç görev için ihtiyaç duyulan tam olarak budur:
- Geniş bir evreni kısa bir listeye kadar filtrelemek ("sermaye maliyetinin üzerinde ROIC").
- Bir şirketin kendi zaman içindeki seyrini izlemek.
- Seviyeye ihtiyaç duyulan, sıralamaya değil, tek bir isim için iskonto edilmiş nakit akışı veya kredi modelini beslemek.
- Mutlak terimlerle tanımlanmış düzenleyici, sözleşme veya uyum eşikleri.
Mutlak bir sayının yolunun bittiği yer, kısa liste var olduktan sonra bir yatırımcının dikkatini gerçekten tüketen soruda: sahip olmaya istekli olduğum iki isimden hangisi daha güçlü, ve ne kadar? Sıralanmış bir sütun bunu yanıtlamaz. Ayrıca üç belirli, ortak şekilde başarısız olur:
Sektör genelinde şişme. Bir sektördeki her şirket, paylaşılan bir fiyatlandırma döngüsü nedeniyle marjının 300 baz puan genişlediğini görürse, mutlak bir gösterge paneli baştan sona yeşile döner. Şirketler birbirine göre daha iyi hale gelmedi — tüm referans çerçevesi kaydı, tıpkı birlikte kayan bir uydu takımyıldızı gibi.
Ölçek ve yapı tuzakları. Çok yüksek bir ROIC, gerçekten verimli bir işi yansıtabilir, ya da yıllarca süren geri alımlardan sonra küçülmüş bir özkaynak tabanını, ya da bilançosunda basitçe daha az varlık taşıyan sermaye yoğunluğu düşük bir modeli yansıtabilir. Sayı tek başına hangisinin geçerli olduğunu söylemez.
Çok faktörlü çatışma. Gerçek çiftler nadiren her konuda anlaşır. Bir şirket büyüme ve nakit dönüşümünde kazanır, diğeri sermaye devir hızı ve bilanço disiplininde kazanır. Mutlak bir tarayıcı bu çatışmayı çözmez — sadece iki ayrı yeşil onay işareti gösterir ve uzlaştırmayı kullanıcıya bırakır.
Aritmetik çekirdek
i şirketi için gözlemlenen herhangi bir temel metriği üç şeyin toplamı olarak ele alın:
x_i = q_i + s + e_i
q_i, o boyuttaki şirkete özgü gerçek kalitedir. s, karşılaştırılan her iki şirketin de paylaştığı ortak bir şoktur — bir sektör marj döngüsü, bir faiz ortamı, sektör genelinde bir muhasebe modası, tüm emsal grubunda geçici bir çarpan genişlemesi. e_i, o tek şirketin raporuna özgü kendine has gürültüdür.
Mutlak bir tarama yalnızca x_A'ya bakar, bu yüzden s sayının içinde denetlenmeden yolculuk eder. İkili bir karşılaştırma bunun yerine farka bakar:
x_A eksi x_B = (q_A eksi q_B) + (e_A eksi e_B)
Ortak terim s ortadan kalktı. Tahmin edilmedi, düzeltilmedi — iki gürültülü GPS sabitlemesini tek bir hassas vektöre dönüştüren aynı çıkarma işlemiyle ortadan kalktı. Bu tek satır, bu yazının tamamının taşıyıcı argümanıdır. Geri kalan her şey uygulama ve dürüst çekincelerdir.
Çalışan bir karşılaştırma için, farkın sadece bir işaret olarak değil, bir formülde kullanılabilir olması gerekir. Bir faktördeki iki ham değer a ve b için (düşük olanın daha iyi olduğu, kazanç kalitesi oranı gibi herhangi bir metrikte önce işareti ters çevirerek) tanımlayın:
t = (a' eksi b') / (|a'| + |b'| + epsilon), epsilon küçük pozitif bir sabit olmak üzere
N_A = 0,5 + 0,5 çarpı t N_B = 0,5 eksi 0,5 çarpı t
a, b'ye eşitse, her iki taraf da tam olarak 0,5'e düşer — gerçek bir beraberlik. Dar bir fark bir tarafa hafif bir eğilim üretir. Geniş bir fark güçlü bir eğilim üretir. Büyüklük korunur, ikili bir kazanma veya kaybetmeye çökertilmez. Ağırlıklı, çok faktörlü bir skor, o zaman faktörler üzerinden bir toplamdır, Score = 100 çarpı ağırlık_k çarpı N_k toplamı, ağırlıkların toplamı bire eşit olacak şekilde normalize edilmiş. Bu bir değerleme modeli değildir ve hiçbir şeyi fiyatlandırmaz. Açıklanan temellere dayanan normalize edilmiş bir turnuvadır — baz-ve-rover vektörünün finansal karşılığı, iki şirketten birinin tek başına uydu fotoğrafı değil.
Canlı bir çift: Amazon'a karşı Walmart
Perakende ve e-ticaret, hangi sütuna önce bakıldığına bağlı olarak her iki şirketin mutlak bir okumasının tek taraflı görünmesine yetecek kadar sık aynı zihinsel çekmeceye konur. Aşağıdaki sekiz faktörlü panel gösterişlik bir dolgu değildir — bu sitenin diğer düello ve kırılganlık analizlerinde kullanılan, aynı raporlama anlık görüntüsüne göre güncel, aynı gerçek, SEC kaynaklı verilerdir.
| Faktör | AMZN | WMT | Mutlak üstünlük |
|---|---|---|---|
| Gelir büyümesi (3 yıllık BYBO) | %11,73 | %5,27 | AMZN |
| Operasyonel nakit marjı | %22,51 | %5,83 | AMZN |
| ROIC | %9,89 | %16,74 | WMT |
| Sloan oranı (düşük olan daha iyidir) | %17,40 | %-5,31 | WMT |
| Varlık devir hızı | 0,65x | 2,43x | WMT |
| Alacak devir hızı | 8,14x | 64,39x | WMT |
| Operasyonel marj | %11,16 | %4,18 | AMZN |
| FCF marjı | %21,48 | %2,09 | AMZN |
Yukarıda anlatılan yumuşak normalizasyondan varsayılan ağırlıklarla geçirildiğinde, toplam sonuç Amazon lehine 51,2'ye 48,8 çıkıyor — hangi yönde olursa olsun bir dağılma değil, neredeyse bir beraberlik.
O tek sayıya bakmadan önce, tablonun iki yarısının gerçekte ne söylediğini okuyun. Sermaye verimliliği bloğu — ROIC, varlık devir hızı, alacak devir hızı — Walmart'ı açık ve geniş farklarla taçlandırıyor; Walmart'ın 64,4 katlık alacak devir hızına karşı Amazon'un 8,1 katı, tüm paneldeki en büyük ham fark, bir mağaza ağının işletme sermayesini nasıl döndürdüğü hakkında gerçek bir bilgi. Nakit dönüşümü ve büyüme bloğu — operasyonel nakit marjı, operasyonel marj, FCF marjı, gelir büyümesi — Amazon'u eşit derecede açık şekilde taçlandırıyor. Her iki yarı da doğru. Mutlak sütunların hiçbiri yalan söylemiyor. Yarımlardan birinin tek başına kazanan-hepsini-alır okumasının yapacağı şey, tam resmin hiçbir yönde desteklemediği bir bozgunu üretmek olurdu — ve toplamdaki neredeyse-beraberliğin doğru olarak yaptığı şey, bir şirketin gerçek gücünün diğerinin gerçek zayıflığını sahte bir uzlaşıya götürerek iptal ettiğini varsaymayı reddetmektir. Sloan oranı burada ikinci, bağımsız bir uyarı ekliyor: Amazon'un tahakkuka daha ağırlıklı kazanç profili, nakit dönüşümü avantajını ilk bakışta biraz daha az ağırlıklandırmak için meşru bir neden, görmezden gelmek için bir neden değil.
Yatırımcılar neden yirmi metrik kullandıklarını düşünür — ve iki tanesini kullanır
Mutlak-göreli sorusunun altında ikinci, daha sessiz bir başarısızlık modu var ve bu, bir tarayıcıya daha fazla sütun eklemenin sorunu, öyle olması gerektiği gibi hissettirdiği şekilde çözmediğini açıklıyor.
Diyelim ki, kârlılık, finansal güç, büyüme, değerleme, momentum gibi beş ya da altı adlandırılmış kategoriye dağılmış 100'den fazla göstergesi olan, iyi kurulmuş, profesyonel düzeyde bir puanlama platformu alın. Bu, bir şirket hakkında beş ya da altı bağımsız görüş gibi görünür. Genellikle öyle değildir. Tek bir kârlılık bloğu içinde, operasyonel marj, net marj, ROE, ROA ve ROIC, bir şirket için zaman içinde ve çoğu emsal arasında birlikte hareket etme eğilimindedir, çünkü bunlar aynı temel nakit üretim motorunun farklı aritmetik görünümleridir — onlarca yıldır finansal oran faktör analizi literatüründe belgelenmiş bir örüntü (Pinches, Mingo & Caruthers, 1973; Chen & Shimerda, 1981). Dört fiyat çarpanı — F/K, F/S, EV/FCF, EV/FAVÖK — aynı payda üzerindeki varyasyonlar için dört farklı paydadır: mevcut piyasa fiyatı. Dördünün de "aynı fikirde" olduğunu görmek, dört bağımsız doğrulama değildir. Aynı ders kitabından eğitim almış ve aynı röntgene bakan üç doktora sormanın finansal karşılığı olan, dört kez sayılmış tek bir görüştür.
Bu sitenin kendi sekiz faktörlü paneli de bu incelemeden muaf değildir ve varsayılmak yerine test edilmiştir: aynı sekiz SEC kaynaklı metriğin temel bileşenler analizi (bkz. Kaç Bağımsız Sinyal Var? 8 Faktörlü Bir Hisse Senedi Modelinin Temel Bileşenler Analizi), bunların ampirik olarak farklı dört bileşene indirgendiğini buldu — nakit dönüşümü, sermaye verimliliği, büyüme ve tahakkuk kalitesi — diğer yedisinin ölçmediği bir şeyi ölçtüğü için tam olarak aykırı unsur olarak davranan temiz, neredeyse tek başına bir sinyal (Sloan oranı) ile: kazançların nakitle mi desteklendiği yoksa muhasebe seçimleriyle mi üretildiği. Onlarca oranı olan daha ağır bir panel, aynı mantıkla, benzer küçüklükte bir avuç gizli faktöre, artı saf bir SEC temelleri panelinin hiç dokunmadığı en az bir ekstra katmana muhtemelen sıkışır — herhangi bir muhasebe oranından matematiksel olarak bağımsız olan mevcut piyasa fiyatı ve momentumu, çünkü baştan itibaren muhasebe verilerinden türetilmemiştir. Belirli bir platformun tam metrik kümesinin dört, beş ya da altı faktöre indirgenip indirgenmediği, bu platformun kendi korelasyon matrisi hakkında ampirik bir sorudur, bu denemenin dışarıdan onaylayabileceği bir şey değildir — dürüst iddia daha dardır ve yine de işini görür: bir arayüzün gösterdiği kategori sayısı bir taksonomidir, bir faktör analizi sonucu değildir, ve ikisi rutin olarak farklı sayılardır.
Bu boşluğun insani bedeli gerçek hikayedir. Yirmi ya da yüz eşzamanlı okumayla karşı karşıya kalan neredeyse hiçbir yatırımcı — çok yetenekli biri dahil — karar anında tam matrisi çalışma belleğinde tutmaz. Bunun yerine güvenilir bir şekilde olan şey, sessiz bir ikamedir: geniş bir ekrana göz atılır, çoğu kimse bilinçli olarak atmaya karar vermeden atılır ve gerçek karar bir ya da iki tanıdık eksen üzerinden verilir — genellikle büyüme, ya da fiyatın ne kadar düştüğü — yatırımcı ise "tam analizi yaptığını" hatırlarken. Yirmi okuma girer. İki üzerinden alınmış bir karar çıkar. Diğer on sekizi ek bilgi değil, özen duygusu sağlamıştır.
İkili, faktörü azaltılmış bir karşılaştırma bunu daha fazla veri ekleyerek çözmez. Korelasyonlu sütunların bağımsız oylar gibi görünmesini reddederek ve gerçekten bağımsız olan bir avuç sinyal arasındaki anlaşmazlığı gözden kaçırmayı imkansız kılarak çözer. Yukarıdaki Amazon-karşı-Walmart panelinde, çatışma bir tablonun kırkıncı satırına gömülü değildir — tablonun tüm yapısıdır: sermaye verimliliği bir şey söylüyor, nakit dönüşümü ve büyüme başka bir şey söylüyor, ve toplamdaki neredeyse-beraberlik bu anlaşmazlığın dürüst aritmetiğidir, onu gizleyen bir ortalama değil. Bu, yukarıdaki ortak gürültü argümanından ayrı ve ona ek olarak, daha büyük bir panele göre ikinci, farklı bir avantajdır: gürültü iptali karşılaştırmayı dürüst kılar; faktör azaltma onu bir kişinin karar verirken gerçekten aklında tutabileceği kadar küçük kılar.
Bu bir yatırımcıya gerçekte ne kazandırır
Yukarıdakilerin hiçbiri mutlak sayıları çöpe atmayı gerektirmez. Canlı soru A-karşı-B olduğunda onlarda durmamayı gerektirir. Somut olarak, göreli, faktörü azaltılmış bir karşılaştırma şunları sağlar:
- Karara uyan bir karar değişkeni. İki aday arasında belirtilen faktörler üzerinde sıralama, masadaki gerçek alternatiften kopuk küresel bir puan değil.
- Paylaşılan şoklara karşı kısmi bağışıklık. Sektör genelinde marj genişlemesi, ortak bir faiz hareketi, sektör genelinde bir muhasebe modası — tümü, RTK'da atmosferik gecikmeyi iptal eden aynı farkta iptal olur.
- Gizli yerine açık ödünleşimler. Büyüme ve nakit dönüşümü, sermaye devir hızı ve kaldıraçla uyuşmadığında, karşılaştırma anlaşmazlığı, onu tek, yanıltıcı derecede pürüzsüz bir sayıya ortalamak yerine gösterir.
- Yüz korelasyonlu eksen yerine küçük, savunulabilir bir eksen kümesi. Kırk kez yeniden ifade edilmiş aynı dört değil, dört bağımsız sinyal.
- Denetlenebilirlik. Her girdi, belirli bir SEC raporuna ve yayımlanmış bir normalizasyon kuralına kadar izlenebilir, opak, özel bir karışıma değil.
DUEL nereye oturuyor
DUEL (duelstocks.com), yukarıdaki her şeyin operasyonel bir uygulamasıdır, argümanın kendisi değil. Göreli katmanı sekiz SEC kaynaklı faktörden inşa eder, aynı yumuşak normalizasyonu bir çiftteki her iki isme de uygular, ağırlıkları bir kara kutunun arkasına gizlemek yerine açığa çıkarır ve bir kullanıcının elle hiçbir şey yeniden hesaplamadan büyüme, kalite, değer veya gelire doğru yeniden ağırlıklandırmasına izin verir. Aynı sitedeki sektör konumlandırma haritaları, aynı faktörü azaltılmış mantığı bir adım öteye taşıyarak, ham, korelasyonlu oranlar yerine aynı dört bileşenli yapıdan inşa edilmiş iki eksende tüm bir emsal grubunu çiziyor. Bunların hiçbiri, tek bir aracın burada anlatılan yöntemi tükettiği iddiası değildir — işi yapan, tanımlama mantığıdır: ortak gürültü iptali artı faktör azaltma artı açık ikili karşılaştırma. Aynı üç ilke üzerine inşa edilmiş başka bir araç da aynı argümanı hak ederdi.
İtirazlar
"DCF'im için mutlak bir ROIC'ye ihtiyacım var." Evet — bir seviye, tek bir isim değerleme modelini ya da kredi görüşünü besler. Göreli karşılaştırma, adaylar arasında seçim ve sıralamayı besler. Aynı sürecin farklı adımları için farklı araçlardır, rakip değil.
"Her şey göreliyse, bir çapa yoktur." Çapa, açık emsal ya da sermayenin açık alternatif kullanımıdır. RTK konumlandırma yine de gerçek bir jeodezik kontrol ağı üzerinde oturur — göreli ölçüm iki nokta arasındaki hassasiyeti artırır, her noktanın bir konumu olduğunu inkar etmez.
"Bir tabloyu ROIC'ye göre sıralayabilirim." Bir sütunu sıralamak tek faktörlü mutlak bir sıralamadır. Ortak şokları iptal etmez, birden fazla faktörü ağırlıklandırmaz ve komşu sütunların bağımsız doğrulamalar mı yoksa dört kez sayılmış aynı sinyal mi olduğunu söylemez.
"İki şirketi karşılaştırmak keyfidir — neden tam olarak bu ikisi?" Mutlak bir tarama için herhangi bir evren tanımlamak da öyledir. Disiplin, ekonomik olarak karşılaştırılabilir bir çift ya da emsal grubu seçmek ve ağırlıkları açıkça belirtmektir, küresel mutlak bir ölçeğin, tam olarak aynı sayıda örtük seçim taşırken tarafsız olduğunu varsaymak değil.
Sınırlılıklar
- Göreli bir puan, beklenen getiri tahmini değildir. Bu yazıda hiçbir şey, ikili bir karşılaştırmanın daha güçlü tarafının gelecekte daha iyi performans göstereceğini iddia etmiyor.
- Kötü seçilmiş bir çift — gerçek ekonomik örtüşmesi olmayan iki işletme — gürültü üzerine inşa edilmiş, hassas görünen bir sayı üretir; ortak uydu görüşü olmayan bir RTK sabitlemesinin finansal karşılığı.
- Muhasebe kimliği ekonomik kimlik değildir. Sloan oranı ve nakit marj faktörleri kazanç kalitesi riskini azaltır ama ortadan kaldırmaz.
- Göreli karşılaştırma, pozisyon büyüklüğü belirlemenin, likidite değerlendirmesinin, ödenen fiyatın ya da niteliksel durum tespitinin yerini tutmaz.
- Yukarıda alıntılanan dört bileşenli sonuç da dahil olmak üzere herhangi bir faktör azaltma iddiası, ölçüldüğü metrik kümesine ve döneme özeldir. Aynı mantığı başka bir platformun kendi oranlarına uygulamak, aynı sayının aktarıldığını varsaymak yerine, o platformun kendi verileri üzerinde aynı testi çalıştırmayı gerektirir.
- Varsayılan ağırlıklar makul bir uzman ön kabulünü temsil eder, geriye dönük test edilmiş bir optimum değil; DUEL'in bu sitedeki kendi tamamlayıcı yazıları, hangi ağırlıkların gelecekteki getirileri en iyi öngördüğü kalibrasyon sorusunun açık kaldığını açıkça belirtir.
Sonuç
Mutlak bir oran, ortak, gürültülü bir referans çerçevesi içindeki bir seviyeyi ölçer. Göreli, ikili bir karşılaştırma ise bir karşıtlığı ölçer; burada o gürültünün ortak kısmı yapı gereği iptal olur — başıboş dolaşan 10 metrelik bir GPS sabitlemesini istikrarlı 1 santimetrelik bir RTK vektörüne dönüştüren aynı aritmetik. Geniş bir puanlama panosu, bu sütunların çoğu küçük sayıda bağımsız sinyalin yeniden ifadesiyken daha fazla sütunun daha fazla bilgi anlamına geldiği ek yanılsamasını ekler, ve yatırımcının kendi dikkati karar anında zaten tüm panoyu sessizce bir ya da iki tanıdık eksene sıkıştırır.
Çözüm daha fazla veri değildir. Doğrudan karşılaştırılan, aralarındaki anlaşmazlığı ortalayarak yok etmek yerine görünür bırakan daha az sayıda bağımsız sinyaldir. Yatırımcı için bu yeni bir içgörü değil, entelektüel bir hijyendir: canlı soru Amazon'a karşı Walmart, ya da başka herhangi bir ikili kısa liste olduğunda, gerçekten birbirinden bağımsız hareket eden faktörler üzerinde farkı sıralayın — sadece ilk baktığınız tek orandaki daha yüksek mutlak engeli hangi ismin aştığına hayran kalmayın.
Kaynaklar
Hofmann-Wellenhof, B., Lichtenegger, H., & Wasle, E. (2008). GNSS – Global Navigation Satellite Systems: GPS, GLONASS, Galileo, and More. Springer.
Pinches, G. E., Mingo, K. A., & Caruthers, J. K. (1973). The Stability of Financial Patterns in Industrial Organizations. The Journal of Finance, 28(2), 389–396.
Chen, K. H., & Shimerda, T. A. (1981). An Empirical Analysis of Useful Financial Ratios. Financial Management, 10(1), 51–60.
Sloan, R. G. (1996). Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? The Accounting Review, 71(3), 289–315.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3. baskı). Wiley.
DUEL Methodology: duelstocks.com/methodology
DuelStocks, "Kaç Bağımsız Sinyal Var? 8 Faktörlü Bir Hisse Senedi Modelinin Temel Bileşenler Analizi".
Yalnızca bilgilendirme ve eğitim amaçlıdır. Yatırım tavsiyesi değildir. Geçmiş muhasebe verileri gelecekteki sonuçları garanti etmez. Herhangi bir karar vermeden önce tüm sayıları birincil SEC raporlarıyla doğrulayın.
Yöntemsel derinlemesine analiz, gerçek düellolardan gerçek sayılar, sıfırdan hesaplanmış ve doğrulanmış. Yatırım tavsiyesi değildir.
İlk kırılganlık yazımız DUEL'i faktör başına kazanan-hepsini-alır kuralı altında analiz etmişti: SEC kaynaklı sekiz faktörün her birinde, daha iyi isim o faktörün tüm ağırlığını alıyor, zayıf olan hiç almıyordu, ve bir düellonun yakınlığı tek, net bir sayıya indirgeniyordu: fark ÷ 2. O yazıdan bu yana, DUEL'in canlı skorlama operatörü değişti. Site artık yumuşak göreli skorlar kullanıyor: her faktör, yalnızca işaretine göre değil, iki şirket arasındaki farkın büyüklüğüne göre ölçekleniyor. Bu değişiklik yalnızca skor farklarını sıkıştırmakla kalmıyor — skorlama oyununun matematiksel yapısını da değiştiriyor, bu da kırılganlık sorusunun yeniden hesaplanması değil, yeniden türetilmesi gerektiği anlamına geliyor. Bu yazı, orijinal analizdeki aynı sekiz düelloyu alıyor, bunları güncel algoritma altında yeniden hesaplıyor ve aynı üç soruyu, aynı üç titizlik düzeyinde yeniden soruyor: her düello ne kadar yakın, rastgele ağırlık bozulması cebirle örtüşüyor mu, ve bir faktörün beyan edilen ağırlığı gerçekten onun belirleyici gücüne eşit mi.
Düzey 1: Skor artık nasıl çalışıyor, ve yakınlık ne anlama geliyor
Her faktör için, iki şirketin ham değerleri yumuşak bir normalizasyona girer: t = (a' − b') / (|a'| + |b'| + ε), ardından N_a = 1/2 + 1/2·t ve N_b = 1/2 − 1/2·t (ε yalnızca her iki değer de tam olarak sıfır olduğunda önem taşıyan küçük bir sabittir). Sloan Ratio bu adımdan önce ters çevrilir, çünkü orada düşük olan daha iyidir. Nihai skor her taraf için Score = 100 × Σ (ağırlık × N) şeklindedir, öncekiyle aynı varsayılan ağırlıklarla — Gelir Büyümesi %16, Operasyonel Nakit Marjı %15, ROIC %15, Sloan Ratio %12, Varlık Devir Hızı %10, Alacak Devir Hızı %8, Operasyonel Marj %12, FCF Marjı %12. Sekiz skorun tamamını güncel ham SEC EDGAR değerlerinden, şirket şirket yeniden türettik; her biri, yuvarlama payı dışında, canlı sitede yayımlanan skorla eşleşti.
| Düello | Skor (güncel) | Aynı veriyle eski kazanan-hepsini-alır kuralı altında skor |
|---|---|---|
| NVDA vs AMD | 67–33 | 80–20 |
| GOOGL vs META | 39–61 | 0–100 |
| AMZN vs WMT | 51–49 | 55–45 |
| CRM vs NOW | 54–46 | 59–41 |
| VRTX vs REGN | 57–43 | 61–39 |
| GFF vs WOR | 59–41 | 73–27 |
| BHE vs PLAB | 34–66 | 30–70 |
| KO vs PEP | 55–45 | 75–25 |
Sağdaki sütun, orijinal yazımızın Ağustos'ta yayımladığı sayı değildir — o sayı Ağustos'un SEC beyanlarını kullanıyordu. Bu, aynı veriyle karşı-olgusal bir hesaplamadır: güncel ham faktör değerlerini, yalnızca operatör değişikliğinin kendi etkisini yalıtmak için, altta yatan finansal verileri sabit tutarak, artık kullanılmayan kazanan-hepsini-alır kuralından geçirdik. Bu kontrollü karşılaştırmada tablo açık: sekiz düellonun tamamında kazanan aynı. Değişen büyüklük, yön değil. Bu sekiz düellolük panelde ortalama mutlak skor farkı, eski kural altındaki 43,3 puandan soft skorlama altında 17,4 puana düşüyor (medyan 43,0'dan 15,4'e) — kabaca yarıya iniyor, bunun tek nedeni artık hiçbir faktörün, dar, bazen neredeyse fark edilmeyen bir üstünlük üzerinden tüm ağırlığını almaması.
Soft skorlama kazanan-hepsini-alır bir oylama değil ağırlıklı bir toplam olduğundan, iki şirket arasındaki fark, hiçbir simülasyona gerek kalmadan tam olarak ayrıştırılabilir: fark (puan cinsinden) = 100 × Σ (ağırlık_k × t_k), ve her terim o tek faktörün tam puan katkısıdır. İki düello bu aralığı örnekliyor:
AMZN vs WMT (fark +2,4 puan — paneldeki en dar düello): Operasyonel Nakit Marjı, Amazon lehine +8,8 puan katkıda bulunuyor ve FCF Marjı +9,9 puan; Sloan Ratio Walmart lehine tam −12,0 puan katkıda bulunuyor ve Alacak Devir Hızı −6,2 puan (Walmart'ın 64,4x'lik alacak devir hızı, Amazon'un 8,1x'ine karşı, tüm panelin en büyük ham farkıdır). Nihai fark, bu büyük, kısmen birbirini dengeleyen faktör katkılarından sonra kalan küçük kalıntıdır — bu düellonun kırılgan olmasının nedeni tam olarak budur, ve tek bir fark sayısının gizlediği şey tam olarak budur.
GOOGL vs META (fark −22,4 puan): sekiz faktörün tamamı, istisnasız, Meta'yı destekliyor. Bu, Vertex'in beş faktörde önde olduğu, Regeneron'un üçünde önde olduğu, ancak Vertex'in toplamının yine de rahat bir +13,8 puanla kazandığı VRTX vs REGN gibi bir düellodan matematiksel olarak farklı bir durum. Bir tarafın tüm faktörleri süpürdüğü bir düello, ne kadar aşırı olursa olsun, negatif olmayan ağırlıkların hiçbir şekilde yeniden dağıtılmasıyla çevrilemez — fark, hepsi aynı işarete sahip sekiz sayının dışbükey bir kombinasyonudur, dolayısıyla ne kadar önyargılı olursa olsun hiçbir ağırlıklandırma şeması bu kombinasyonu sıfırın ötesine itemez. Bu paneldeki sekiz düellodan üçü bu anlamda tam süpürmedir: GOOGL vs META, BHE vs PLAB, ve CRM vs NOW öyle değildir (CRM beş faktörde önde, NOW üçünde, bu yüzden aşağıda incelenen çevrilme olasılığı var).
Düzey 2: Monte Carlo — rastgelelik cebirle örtüşüyor mu?
Orijinal yazıdaki gibi, düello başına 10.000 simülasyon çalıştırdık; sekiz ağırlığın her birini bağımsız ve düzgün olarak varsayılan değerinin ±%50'si aralığından çektik, ardından çekimi %100'e toplamak üzere yeniden normalize ettik. Soft skorlama sürekli olduğundan, her çekimde her şirketin ham faktör konumunu yeniden türetmemize gerek yok — belirli bir düellonun sekiz t_k değeri SEC verileri tarafından sabitlenmiştir ve ağırlıklara hiç bağlı değildir; yalnızca ağırlıklı toplam bağlıdır. Bu, bir şirketin bir faktöre "sahipliğinin" zaten sabit olduğu ve yalnızca ağırlığın hareket ettiği, ancak çevrilme noktasının sürekli bir fonksiyona değil eşiğe bağlı olduğu eski kazanan-hepsini-alır oyununa kıyasla kendi başına yapısal bir basitleştirmedir.
| Düello | Fark | Çevrilme oranı (10.000 çekim) |
|---|---|---|
| NVDA vs AMD | +34,6 | %0,00 |
| GOOGL vs META | −22,4 | %0,00 |
| AMZN vs WMT | +2,4 | %36,02 |
| CRM vs NOW | +8,0 | %1,22 |
| VRTX vs REGN | +13,8 | %0,00 |
| GFF vs WOR | +17,0 | %0,12 |
| BHE vs PLAB | −31,5 | %0,00 |
| KO vs PEP | +9,3 | %0,00 |
Sekiz düellodan altısı 10.000 çekimde hiç çevrilmiyor; Düzey 1'deki cebir bize bu altıdan üçünün hiçbir yeniden ağırlıklandırma altında çevrilemeyeceğini zaten söylemişti, diğer üçünün ise farkları ±%50 ağırlık gürültüsünün nadiren ulaşacağı kadar geniş. AMZN vs WMT belirgin bir aykırı değer ve çekimlerin üçte birinden biraz fazlasında çevriliyor — eski algoritma altında aynı çift için ölçtüğümüz %14,8'den belirgin şekilde daha yüksek bir çevrilme oranı. Bu bir çelişki değil; daha dürüst olan sayı bu. Kazanan-hepsini-alır altında, Amazon'un 55:45'i rahat on puanlık bir yastık gibi görünüyordu. Soft skorlama altında, aynı temel veriler 51,2:48,8'lik bir fark üretiyor, çünkü kazanan-hepsini-alır, Amazon'a yalnızca dar farkla kazandığı faktörler için (gelir büyümesi, operasyonel marj) tam kredi verirken, Walmart'a devasa farklarla kaybettiği faktörler için (alacak devir hızı, Sloan Ratio) hiç kredi vermiyordu — bu asimetrik kredi, netleşmeden önce görünen farkı her iki yönde de şişiriyordu. Soft skorlama bu şişkinliği kaldırıyor, ve geriye gerçekten dar bir düello kalıyor; Monte Carlo sonucu da bunu doğruluyor.
AMZN vs WMT'nin çevrildiği 3.602 çekimde hangi faktörün genellikle en büyük rastgele ağırlığı taşıdığına özellikle bakıldığında: ROIC çevrilmelerin %38,0'ında en büyük ağırlığı taşıyor, gelir büyümesi %27,3'ünde, operasyonel nakit marjı %14,5'inde. Bu, burada hangi faktörün gerçekten karar verdiğine dair yararlı ve somut bir yanıt; çevrilmenin ne sıklıkta gerçekleştiğini sormaktan farklı. CRM vs NOW nadiren çevriliyor (%1,22), ama çevrildiğinde, gelir büyümesi ezici bir şekilde en büyük rastgele ağırlığı taşıyan faktör (çevrilmelerin %88,5'i) — ServiceNow'un %22,4'lük üç yıllık gelir CAGR'ının Salesforce'un %9,8'ine karşı, o düellodaki temel kazanana karşı çalışan tüm paneldeki en geniş faktör farkı olduğu düşünüldüğünde şaşırtıcı değil.
Düzey 3: Bir faktörün beyan edilen ağırlığı artık gerçek gücüne eşit mi?
Orijinal yazının en yapısal bulgusu, Lloyd Shapley ve Martin Shubik'in 1954'te ağırlıklı çoğunluk oyunlarında belirleyici oy gücünü ölçmek için geliştirdiği bir araç olan Shapley-Shubik endeksini kullanmıştı — daha sonra AB Bakanlar Konseyi'ndeki ve BM Güvenlik Konseyi'ndeki oy gücünü analiz etmek için kullanılan aynı matematik. Kazanan-hepsini-alır altında, DUEL'in sekiz faktörü tam olarak bu tür bir oyun oluşturuyordu: her biri sabit bir ağırlığa sahip sekiz "seçmen", basit çoğunlukla (%50'nin üzerinde) hangi tarafın kazandığına karar veriyordu. Beyan edilen ağırlık ile Shapley-Shubik gücünün sistematik olarak farklılaştığını bulduk — Alacak Devir Hızı'nın yayımlanan %8,0'lık ağırlığı, gerçek belirleyici gücün yalnızca %6,1'ini taşıyordu (0,76x oranı), Gelir Büyümesi'nin %16,0'lık ağırlığı ise belirleyici gücün %18,2'sini taşıyordu (1,14x). Daha küçük ağırlıklar, sayılarının ima ettiğinden yapısal olarak daha az değerliydi; daha büyük ağırlıklar daha değerliydi. Bu farklılaşma, çoğunluk eşikli oyunların bilinen bir matematiksel özelliğidir, bu araca özgü bir kusur değil — eşik çoğunluklu herhangi bir faktör-başına-kazanan-hepsini-alır sistemi bunu miras alır.
Soft skorlama eşiği tamamen ortadan kaldırıyor. Artık bir tarafın %50'yi geçip her şeyi aldığı bir nokta yok; skor basitçe Score = 100 × Σ (ağırlık_k × N_k), yani ağırlıkların doğrusal bir fonksiyonu. Bu, altta yatan oyunu yeniden sınıflandırıyor. Ağırlıklı çoğunluk oyunu, oyun teorisyenlerinin esaslı (essential) oyun dediği şeydir — koalisyonlar parçalarının toplamından daha fazla veya daha az değerde olabilir, ve Shapley-Shubik ile Banzhaf gibi oy gücü endekslerini gerekli ve önemsiz-olmayan kılan tam olarak budur. Eşiksiz, tamamen doğrusal bir toplam ise oyun teorisyenlerinin esaslı olmayan (aditif) oyun dediği şeydir: herhangi bir faktör koalisyonunun değeri, her faktörün tek başına katkısının tam toplamıdır, faktörler arasında hiçbir etkileşim etkisi olmadan. Shapley'nin 1953'teki orijinal değer kavramının bu durum için doğrudan, iyi bilinen bir sonucu vardır: aditif bir oyunda, her oyuncunun Shapley değeri, o oyuncunun kendi bireysel katkısına tam olarak eşittir, basit nedeni şudur ki, faktör k'yı herhangi bir koalisyona eklemek — koalisyonda hangi faktörlerin zaten bulunduğundan bağımsız, sıradan bağımsız — koalisyonun değerini her seferinde tam olarak ağırlık_k × t_k kadar değiştirir. Bir marjinal katkı, mümkün olan her koalisyon ve mümkün olan her sıra boyunca sabit olduğunda, Shapley değerinin (tüm sıralar üzerindeki marjinal katkıların ağırlıklı ortalaması) ortalaması alınacak bir şeyi kalmaz — bu sabite çöker.
Bunu yalnızca teoremi alıntılamak yerine sayısal olarak doğruladık. AMZN vs WMT için, sekiz faktörün her birinin Shapley değerini, mümkün olan 8! = 40.320 sıranın tamamının kaba kuvvetle numaralandırılmasıyla hesapladık:
| Faktör | Tam puan katkısı (100 × ağırlık × t) | Shapley değeri, 40.320 sıra | Fark |
|---|---|---|---|
| Gelir Büyümesi | +6,080 | +6,080 | 1e-11'den az |
| Operasyonel Nakit Marjı | +8,829 | +8,829 | 1e-11'den az |
| ROIC | −3,858 | −3,858 | 1e-11'den az |
| Sloan Ratio | −12,000 | −12,000 | 1e-11'den az |
| Varlık Devir Hızı | −5,779 | −5,779 | 1e-11'den az |
| Alacak Devir Hızı | −6,204 | −6,204 | 1e-11'den az |
| Operasyonel Marj | +5,460 | +5,460 | 1e-11'den az |
| FCF Marjı | +9,872 | +9,872 | 1e-11'den az |
İki sütun, aditiflik özelliğinin öngördüğü gibi, kayan nokta hassasiyetine kadar örtüşüyor. Pratik açıdan: orijinal yazının Düzey 3'ünün kazanan-hepsini-alır'ın yapısal bir özelliği olarak tanımladığı ağırlık-güç farkı — Alacak Devir Hızı gibi daha küçük faktörlerin beyan edilen önemlerine göre yapısal olarak az ağırlıklandırılması — soft skorlama altında hiçbir düello için mevcut değil, yapı gereği. Bir faktörün yayımlanan ağırlığı artık, her zaman, o düellodaki belirleyici etkisinin ne kadar olduğunun tam ve eksiksiz bir tanımıdır; artık yürütülecek ayrı bir güç hesabı yok, çünkü ağırlık ve güç, ampirik bir tesadüf değil, algoritmanın yapısı gereği aynı sayıdır.
Bu düellolar sektör haritasında nerede duruyor
DUEL'in, orijinal kırılganlık yazısının yayımlanmasından sonra sitede tanıtılan sektör konumlandırma haritaları, her bir GICS sektörü üyesini iki eksende konumlandırır — ve bu eksenler rastgele seçilmedi. Sekiz SEC faktörü üzerine yaptığımız kendi temel bileşenler analizimizin (Kaç Bağımsız Sinyal Var? 8 Faktörlü Bir Hisse Senedi Modelinin Temel Bileşenler Analizi) doğrudan bir ürün uygulamasıdır; bu analiz, sekiz faktörün ampirik olarak farklı dört bileşene indirgendiğini bulmuştu: Nakit Dönüşümü (%39 birleşik nominal ağırlık), Sermaye Verimliliği (%33), Büyüme (%16) ve Tahakkuk Kalitesi (%12). Harita her bileşenden bir temsilci faktör alır ve dördünü de okunabilir iki eksene yansıtır. Dikey eksen Quality-Adjusted Profitability'dir: Y = Operasyonel Marj × m(Sloan), burada Operasyonel Marj Nakit Dönüşümü'nü temsil eder (bu bileşenin üç marj faktörü arasında en yüksek yüke sahip olanı) ve m(Sloan), Tahakkuk Kalitesi'nin tek faktörü olan Sloan Ratio'dan oluşturulan bir çarpandır — pozitif bir Sloan Ratio (daha çok tahakkuka dayalı kazançlar) Y'yi aşağı çeker, negatif bir Sloan Ratio ise yukarı çeker. Yatay eksen Growth Efficiency'dir: X = Gelir Büyümesi × (1 + 0,30 × z(Varlık Devir Hızı)), burada Gelir Büyümesi Büyüme bileşenini tam olarak temsil eder, ve z(Varlık Devir Hızı), Sermaye Verimliliği'ni temsil eden Varlık Devir Hızı'nın sektöre göre z-skorudur. O bileşenin temsilcisi olarak ROIC değil Varlık Devir Hızı seçildi: temeldeki PCA'da, Varlık Devir Hızı Sermaye Verimliliği'ne 0,60 yük bindirirken ROIC'in yükü 0,58'dir, ve ROIC ayrıca Nakit Dönüşümü'ne çapraz olarak 0,41 yük bindirir — bu da onu sermaye verimliliğinin tek başına daha gürültülü, daha az münhasır bir temsilcisi ve Y eksenini zaten sabitleyen Operasyonel Marj'ın yanında gereksiz kılar. ROIC'in kendisi iki eksenden hiçbirinde yer almaz; düello skoru içindeki sekiz faktörden biri olmaya devam eder. Sekiz düellomuzdan dördü, sitenin şu anda haritaladığı sektörlerin içine düşüyor.
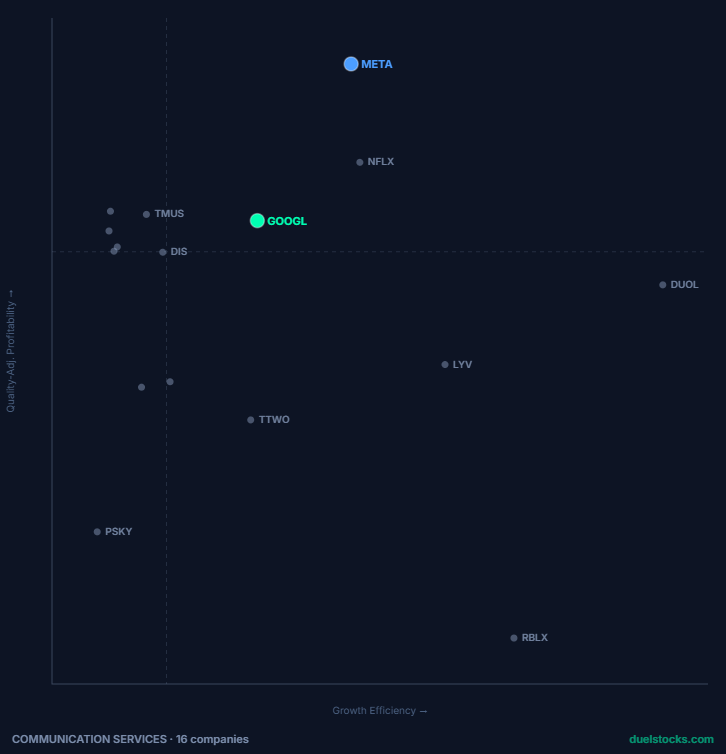
GOOGL ve META, bu panelde sektör haritası ile düello skorunun ilk bakışta belirgin şekilde farklı hikayeler anlattığı tek çifttir. Düello skoru, panelde Meta'nın en büyük yapısal zaferidir — hiçbir yeniden ağırlıklandırmayla çevrilemeyecek sekiz faktörlük bir süpürme. Konumlandırma haritası ise iki ismi birbirine yakın gösteriyor, Communication Services emsal bulutunun tepesine yakın, her ikisi de her iki eksende sektör medyanının açıkça üzerinde. Hiçbir görüntü yanlış değil; farklı soruları yanıtlıyorlar. Düello skoru, yalnızca bu iki şirketle sınırlı kafa kafaya bir karşılaştırmadır; konumlandırma haritası ise her birini sektörün diğer otuz dört üyesiyle kıyaslar. Meta, Google'ı sekiz faktörün tamamında yeniyor, ancak genellikle mütevazı faktör başına marjlarla (yukarıdaki Düzey 1, sekiz puan katkısından altısının iki puanın altında olduğunu gösteriyor) — bu, iki taraflı bir düelloyu temiz bir şekilde kazanmaya ve cebirsel olarak süpürmeye yeter, ama çok daha geniş bir emsal setine karşı inşa edilmiş bir haritada iki ismi görünür şekilde ayırmaya yetmez. Bir süpürme, başka bir deyişle, bir bozgunla aynı iddia değildir; yalnızca bir rakibin aynı karşılaştırmayı nasıl kesilirse kesilsin kazandığı anlamına gelir.
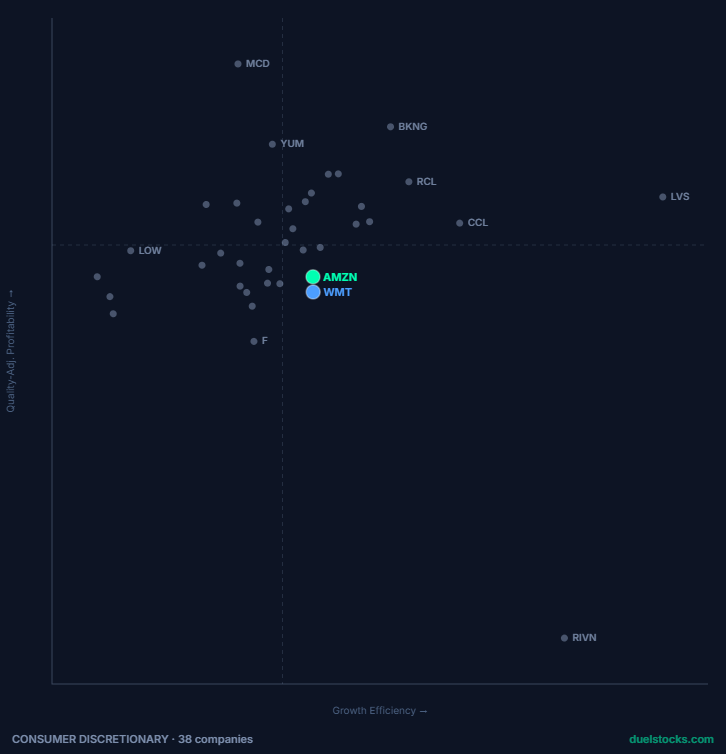
AMZN ve WMT, sektör haritasında neredeyse üst üste, aynı çeyrek sınırına yayılmış durumda — bu paneldeki herhangi bir düellonun görsel olarak en yakın çifti. Bu, Düzey 1 ve 2'nin cebirsel olarak bulduğu her şeyle tamamen tutarlı: paneldeki en küçük fark (+2,4 puan), en yüksek Monte Carlo çevrilme oranı (%36,02) ve büyük ölçüde birbirini güçlendirmek yerine iptal eden bir dizi faktör katkısı. Konumlandırma haritası ve kırılganlık analizi, bu çift için, iki bağımsız yöntemle tam olarak aynı hikayeyi anlatıyor.
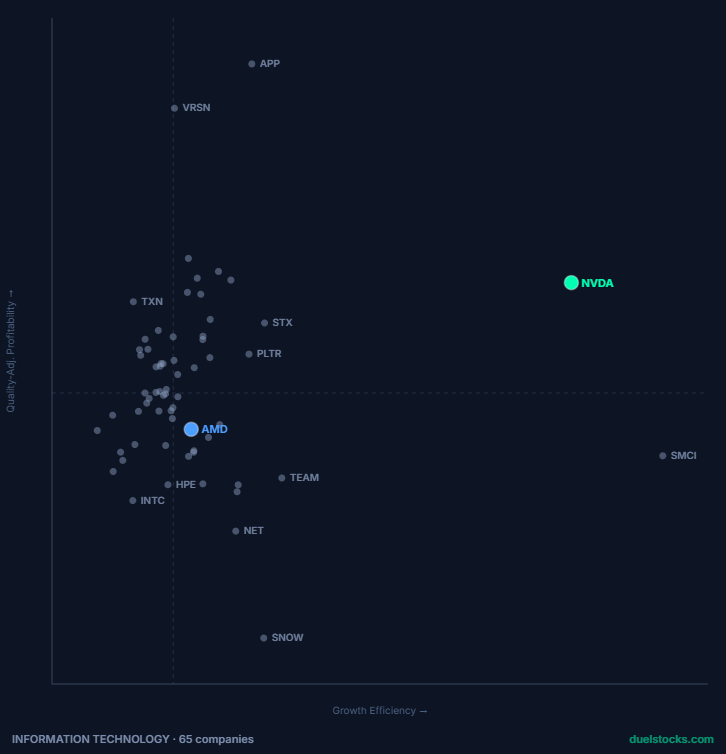
NVDA ve AMD, aynı sektördeki iki şirketin olabileceği kadar birbirinden uzak duruyor. NVDA, Growth Efficiency'de bulutun sağ kenarına doğru tek başına, Quality-Adjusted Profitability'de medyanın rahatça üzerinde duruyor; AMD ise her iki eksen medyanına da yayılan yoğun kümede, ilk bakışta düzine kadar diğer orta sıra isimden ayırt edilemez şekilde duruyor. Bu görsel fark, Düzey 1'in cebirsel olarak anlattığı aynı hikaye: paneldeki en geniş tekil düello farkı (+34,6 puan), tüm bu çalışmadaki en büyük ham büyüme rakamı olan %100,05'lik üç yıllık gelir CAGR'ı tarafından yönlendiriliyor. Paneldeki diğer Information Technology düellosu olan CRM ve NOW, bu haritada tek tek vurgulanmıyor, ama ikisi de aynı yoğun merkezi kümenin içinde duruyor — gerçek ama görece mütevazı +8,0 puanlık fark ve paneldeki ikinci en yüksek çevrilme oranıyla tutarlı.
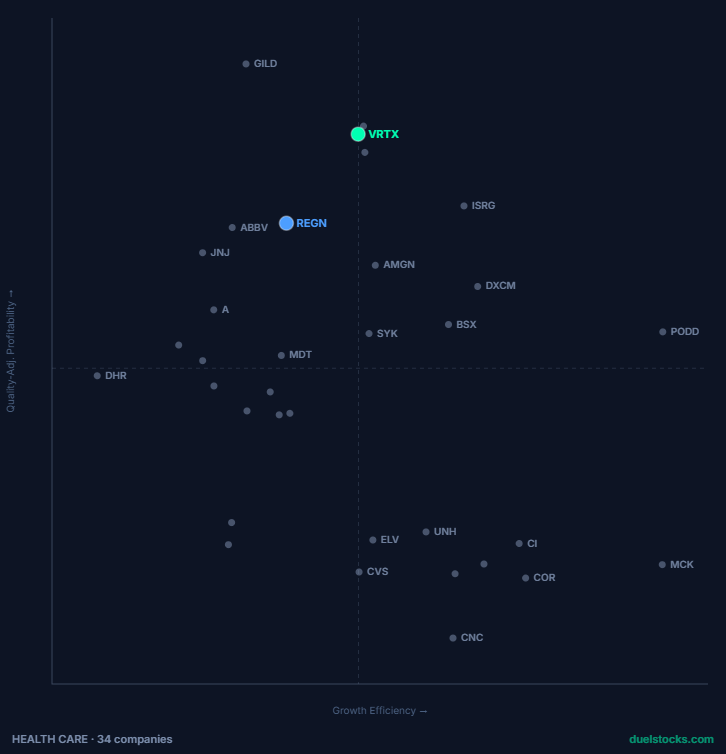
VRTX vs REGN, paneldeki Health Care düellosu, ve harita ikisini sol üst çeyrekte birbirine yakın gösteriyor — ikisi de Quality-Adjusted Profitability'de sektör medyanının belirgin şekilde üzerinde, ikisi de Growth Efficiency'nin daha zayıf tarafında, Vertex Regeneron'un biraz daha yukarısında ve sağında konumlanmış. Bu mütevazı ama görünür ayrım, düello skorunun doğrudan gösterdiğiyle örtüşüyor: ROIC'ten (+6,9 puan) ve Alacak Devir Hızı'ndan (+3,5 puan) inşa edilmiş, Regeneron'un Operasyonel Nakit Marjı ve Sloan Ratio'daki avantajlarına dayanacak kadar büyük bir üstünlük, mütevazı ve rahatça kırılgan olmayan +13,8 puanlık bir fark üretiyor — 10.000 Monte Carlo çekiminde sıfır çevrilme. İki şirket, 34 isimlik bir sektör haritasında birbirine yakın durabilir ve yine de biri iki taraflı bir düelloyu temiz bir şekilde kazanabilir; harita "her ikisi de sektörle nasıl karşılaştırılıyor" sorusunu yanıtlıyor, düello skoru "bu ikisinden hangisi daha güçlü" sorusunu yanıtlıyor, ve burada her iki yanıt da, aynı ölçüm olmadan, tesadüfen aynı yöne işaret ediyor.
Bu güncelleme gerçekte neyi çözüyor, ve neyi çözmüyor
Orijinal yazının açık sorusu, temel ağırlıklandırma şemasının — 16/15/15/12/10/8/12/12 — pratik kullanım için önemli olacak bir şekilde kırılgan olup olmadığıydı. Kazanan-hepsini-alır altında, makul ölçüde geniş farka sahip herhangi bir düello için bunun böyle olmadığını, ancak altta yatan oylama mekanizmasının kendisinin daha küçük faktörleri daha büyüklere göre sistematik olarak yanlış fiyatlandırdığını bulmuştuk. Bu güncelleme, ilişkili ama farklı bir soruyu yanıtlıyor: toplama kuralını çoğunluk oylamasından doğrusal toplama değiştirmek bu tabloyu değiştiriyor mu? Yanıt evet, iki ayrı ve bağımsız olarak doğrulanmış şekilde. Birincisi, aynı verilerle, iki operatör bu paneldeki sekiz düellonun tamamında kazanan konusunda hemfikir — soft skorlamaya geçiş, bu sitede zaten yayımlanmış hiçbir sonucu sessizce tersine çevirmedi, yalnızca şişirilmiş farkları dürüst farklarla değiştirdi. İkincisi, ve daha yapısal olarak: orijinal yazının ortaya çıkardığı belirli matematiksel patoloji — ağırlık-güç farklılaşması, daha küçük faktörlerin yapısal olarak az ağırlıklandırılması — soft skorlama altında yalnızca azalmıyor, yapı gereği ortadan kalkıyor, çünkü skorlama fonksiyonu artık bu patolojinin gerçekleşebileceği türden bir oyun değil. Ne bu yazının ne de orijinalinin yanıtlamadığı şey, 16/15/15/12/10/8/12/12'nin gelecekteki getirileri tahmin etme anlamında doğru ağırlık kümesi olup olmadığıdır; bu kalibrasyon sorusu tam olarak orijinal yazının bıraktığı yerde, açık kalıyor, ve bu sağlamlıktan farklı bir soru.
Sektör haritaları ve soft operatör birbirinden bağımsız ürün kararları değildir; ikisi de bu sitede yayımlanan araştırmalara dayanır. Haritalar, sekiz SEC faktörü üzerine yaptığımız temel bileşenler analizinin ortaya koyduğu dört bileşenli yapıya dayanır — Nakit Dönüşümü, Sermaye Verimliliği, Büyüme, Tahakkuk Kalitesi — her bileşenden bir temsilci faktör iki ekseni tanımlar, böylece 4 sinyallik ampirik bir yapı, yeni veri veya yeni faktör icat edilmeden okunabilir 2 boyutlu bir emsal bulutuna yansıtılır. Soft skorlama ise, orijinal kırılganlık çalışmasının yapısal bulgusuna doğrudan pratik bir yanıttır: kazanan-hepsini-alır altında, yayımlanan ağırlık ile belirleyici güç sistematik olarak farklılaşıyordu. Eşik oyununu doğrusal bir toplamla değiştirmek, yukarıdaki Düzey 3'ün sayısal olarak doğruladığı gibi, bu patolojiyi yapı gereği ortadan kaldırır. Her iki durumda da araştırma sırası aynı şekilde ilerledi — önce ölçümü yayımlayın, ardından canlı aracı yalnızca ölçümün haklı çıkardığı yerde değiştirin.
Sınırlılıklar
- Sekiz düello, orijinal yazının paneline tam olarak uyacak şekilde seçildi, DUEL'in tüm karşılaştırma alanının rastgele veya temsili bir örneklemi değil.
- Şirket başına tek bir SEC beyan dönemi (19 Eylül 2026 tarihli anlık görüntü); sonuçlar bu döneme bağlıdır ve yeni 10-Q ve 10-K beyanları geldikçe değişecektir.
- Düzey 1'deki karşı-olgusal kazanan-hepsini-alır sütunu, operatör etkisini yalıtmak için aynı veriyle yapılan bir yeniden hesaplamadır; sitenin Ağustos'ta gösterdiği tarihsel skor değildir ve o sayının yeniden ifadesi olarak okunmamalıdır.
- Ağırlıklarda bağımsız, yeniden normalize edilmiş ±%50 çekim, birkaç makul bozulma protokolünden biridir; doğrudan karşılaştırılabilirlik için orijinal yazının metodolojisiyle örtüşür, ancak savunulabilir tek seçim değildir.
- Düzey 3'teki Shapley değeri argümanı, herhangi bir doğrusal skorlama fonksiyonunun yapısal, cebirsel bir özelliğidir, burada bir düellodan kaba kuvvet numaralandırmasıyla doğrulanmıştır; düello düello yeniden doğrulama gerektirmez, sekizinde de aynı şekilde geçerlidir, ve yapı gereği bu algoritmada çalıştırılan herhangi bir düello için de geçerlidir.
- Yukarıdakilerin hiçbiri getiri, düşüş veya analist revizyonu tahmini değildir. Karşılaştırmanın nasıl hesaplandığına dair bir sağlamlık ve tutarlılık kontrolüdür.
Kaynaklar
Shapley, L. S. (1953). "A Value for n-Person Games." Contributions to the Theory of Games II içinde, Annals of Mathematics Studies 28, Princeton University Press, 307–317.
Shapley, L. S., & Shubik, M. (1954). "A Method for Evaluating the Distribution of Power in a Committee System." American Political Science Review, 48(3), 787–792.
Banzhaf, J. F. (1965). "Weighted Voting Doesn't Work: A Mathematical Analysis." Rutgers Law Review, 19, 317–343.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Saaty, T. L. (1980). The Analytic Hierarchy Process. McGraw-Hill.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3. baskı). Wiley.
DUEL Methodology: duelstocks.com/methodology
DuelStocks, "Kaç Bağımsız Sinyal Var? 8 Faktörlü Bir Hisse Senedi Modelinin Temel Bileşenler Analizi" (duelstocks.substack.com).
Bunlardan herhangi birini kendiniz kontrol etmek isterseniz — kendi ağırlıklarınızı uygulayın, ya da ele almadığımız bir çifti test edin — canlı araç duelstocks.com üzerinde ücretsiz denenebilir; bu yazıdaki her sayı, orada doğrudan görebileceğiniz bir rapora kadar izlenebilir.
Yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR beyanlarından alınmıştır.
Bir DuelStocks temel analiz derinlemesine incelemesi. Yatırım tavsiyesi değildir — ve bu serinin geri kalanı gibi, bir tahmin de değildir. Aşağıdaki tüm rakamlar, DUEL'in Battle, DCF ve Resilience (STR) raporları tarafından işlenmiş, kamuya açık SEC EDGAR dosyalarından (10-K/10-Q) alınmıştır.
Her büyüme hikâyesine er ya da geç aynı soru sorulur: büyüme gerçekten nakde mi dönüşüyor, yoksa gelir tablosunda sadece nakit gibi görünen bir şeye mi dönüşüyor? Bu yazı yapay zekâ hakkında değil, tek bir sektör hakkında değil, tek bir şirket hakkında değil. Bu, bir kez inşa edilmiş, gelecekteki herhangi bir büyüme döngüsünde yeniden kullanılabilir, genel amaçlı bir tarama: gelir sağlıklı bir hızda büyürken, o büyümenin ürettiği nakdin temsil etmesi gereken muhasebe kârından ayrışması örüntüsü için.
Bu, bu serideki üç önceki yazının doğrudan metodolojik uzantısıdır. Sepet oluşturma yaklaşımı [Kaç Bağımsız Sinyal? Bir Temel Bileşenler Analizi] yazısını izliyor. Wilson aralığı ve Cochran minimum sayı disiplinini içeren baz oranı çerçevesi, [Kimsenin Konuşmadığı Bayrak] yazısını izliyor. Ve altta yatan tahakkuk kalitesi mantığı — gelir büyümesinin nakit üretiminden daha hızlı koşmasının ders kitabı niteliğinde bir erken uyarı örüntüsü olduğu — DUEL'in kendi Sloan Oranı ölçütünü de dayandıran aynı çalışma olan Sloan'dan (1996) geliyor.
72 şirketlik sektörler arası bir sepette, 3 yıllık gelir büyümesi güçlü kalırken faaliyet marjı ve SNA marjı nerede zaten ayrışıyor — ve DUEL'in kendi Sloan Oranı bu ayrışmayla uyuşuyor mu?
Bölüm 1 — Sepeti Oluşturmak
Sepet, beş sektöre yayılan 72 şirketten oluşuyor:
- Teknoloji / Yarı İletken / Yazılım (22): AAPL, AMD, AVGO, CRM, GOOGL, META, MSFT, INTC, KLAC, LRCX, MCHP, MU, NFLX, NOW, NVDA, PLTR, QCOM, SNDK, SNPS, STX, TXN, XYZ
- Sanayi (12): CAT, DE, F, FDX, GM, LMT, RTX, UPS, LIN, SHW, GE, HON
- Sağlık (11): AMGN, BDX, BMY, ISRG, REGN, VRTX, JNJ, PFE, ABT, MDT, DHR
- Tüketici / Perakende / Temel Tüketim / Telekom (22): AMZN, CCL, CL, COST, DIS, HD, HSY, KO, LOW, MDLZ, MO, PEP, PG, PM, RCL, ROST, TJX, TMUS, VZ, WMT, MCD, NKE
- Enerji (5): COP, OXY, XOM, CVX, SLB
Her şirket SEC'e 10-K/10-Q dosyalıyor ve DUEL'in standart işlem hattı tarafından işleniyor. Aşağıdaki her iki tarama da, bu tam sepette mevcut olan dört alan üzerine kuruludur — gelir büyümesi, faaliyet marjı, SNA marjı ve Sloan Oranı — ki bu da 72 şirketlik tekdüzen bir karşılaştırmayı ilk etapta mümkün kılan şey.
Bölüm 2 — İki Bağımsız Stres Taraması
"Büyümenin nakde koşmasından daha hızlı koşması" tek bir şey değildir — bu, raporlanan faaliyet kârının gerçek serbest nakit akışının çok önünde koşması olarak ortaya çıkabilir, ya da Sloan'ın kendi tahakkuk kalitesi ölçütünü tetikleyecek kadar ciddi bir tahakkuk birikimi olarak, ve bir şirket bu sinyallerden birini diğeri olmadan gösterebilir. 3 yıllık gelir BYBO'su ≥ %5 olan her şirket üzerinde iki ayrı, bağımsız tanımlanmış tarama çalıştırdık:
Tarama A — Nakit Dönüşüm Açığı: Faaliyet Marjı eksi SNA Marjı ≥ 10 yüzde puanı. Bu, bir şirketin kendi raporlanan faaliyet kârlılığının, SNA marjının kendisi tek başına sağlıklı görünüp görünmediğine bakılmaksızın, bu kârlılığın ürettiği nakde göre anlamlı ölçüde önde koşup koşmadığını soruyor.
Tarama B — Yükseltilmiş Sloan Oranı: Sloan Oranı > %5, DUEL'in kendi "orta düzeyde tahakkuk tespit edildi" eşiği. Bu, net kârın kendisinin faaliyet nakit akışından çok tahakkuklardan mı inşa edildiğini soruyor — Tarama A'daki marj açığından farklı, daha erken aşama bir sinyal.
72 şirketten 34'ü (%47) %5 veya daha yüksek 3 yıllık gelir büyümesi gösteriyor. Her iki tarama da yalnızca bu yüksek büyüme grubu içinde çalıştırılıyor — düz veya azalan geliri olan bir şirketin geniş bir marj-nakit açığı göstermesi, gerçek büyümenin yanında aynı açığın ortaya çıkmasından farklı, daha sıradan bir hikâyedir (genellikle sadece döngüsel veya tek seferlik bir kalem).
Bölüm 3 — Tarama A: Kim Nakde Dönüştürdüğünden Daha Hızlı Büyüyor
| Ticker | Sektör | Gelir Büyümesi (3Y BYBO) | Faal. Marjı | SNA Marjı | Açık (pp) | Sloan Oranı | Alacak D/H | FRI |
|---|---|---|---|---|---|---|---|---|
| MU | Teknoloji/Yarı İletken/Yazılım | %6,71 | %26,14 | %4,46 | 21,7 | %36,86 | 1,39x | 76 (YÜKSEK) |
| RCL | Tüketici/Perakende/Temel Tüketim/Telekom | %26,59 | %27,38 | %6,89 | 20,5 | -%11,90 | 37,44x | 42 (ORTA) |
| MSFT | Teknoloji/Yarı İletken/Yazılım | %12,42 | %45,62 | %25,42 | 20,2 | %6,70 | 4,69x | 81 (YÜKSEK) |
| MCD | Tüketici/Perakende/Temel Tüketim/Telekom | %5,06 | %46,10 | %26,73 | 19,4 | -%7,61 | — | 43 (ORTA) |
| META | Teknoloji/Yarı İletken/Yazılım | %19,89 | %41,44 | %22,94 | 18,5 | -%14,00 | 11,50x | 83 (YÜKSEK) |
| GOOGL | Teknoloji/Yarı İletken/Yazılım | %12,51 | %32,03 | %18,19 | 13,8 | %16,91 | 5,82x | 85 (YÜKSEK) |
| NVDA | Teknoloji/Yarı İletken/Yazılım | %100,05 | %60,38 | %47,50 | 12,9 | -%6,92 | 5,30x | 64 (ORTA) |
| PM | Tüketici/Perakende/Temel Tüketim/Telekom | %8,57 | %36,64 | %26,23 | 10,4 | -%10,25 | 7,85x | 49 (ORTA) |
34 yüksek büyüme şirketinden sekizi (%23,5, Wilson %95 GA [%12,4, %40,0]) 10 puan veya daha fazla bir nakit dönüşüm açığı gösteriyor. Tüm 72 şirketlik sepetteki tek en büyük açık, 21,7 puanla MU'ya ait — ve MU aynı zamanda sepetteki en yüksek Sloan Oranı'nı (%36,86) ve bu alanı mevcut olan 66 şirket arasında ikinci en yavaş Alacak Devir Hızı'nı (1,39x) taşıyor (yalnızca AVGO, 0,36x ile daha yavaş) — aynı dosyaların üç farklı bölümünden gelen, hepsi aynı yöne işaret eden üç bağımsız sinyal. Sekiz işaretlenmiş isimden beşi Teknoloji/Yarı İletken/Yazılım şirketleri; diğer üçü çok farklı işlere sahip Tüketici isimlerini kapsıyor (bir kruvaziyer hattı, bir fast-food franchise şirketi, bir tütün şirketi) — bu örüntünün eşit olmayan biçimde kümelenmesine rağmen sektöre özgü olmadığının bir hatırlatıcısı.
Bölüm 4 — Açık Sektöre Göre Kümeleniyor mu? Bir Baz Oranı Kontrolü
| Sektör | Yüksek büyüme, her iki marj da mevcut | Açık ≥ 10pp | Oran | Wilson %95 GA |
|---|---|---|---|---|
| Teknoloji/Yarı İletken/Yazılım | 15 | 5 | %33,3 | [%15,2, %58,3] |
| Tüketici/Perakende/Temel Tüketim/Telekom | 10 | 3 | %30,0 | [%10,8, %60,3] |
| Sanayi | 3 | 0 | %0,0 | [%0,0, %56,2] |
| Sağlık | 5 | 0 | %0,0 | [%0,0, %43,4] |
| Enerji | 1 | 0 | %0,0 | [%0,0, %79,3] |
Önceki baz oranı yazımızla aynı disiplini izleyerek: Cochran'ın (1977) genel kuralı, kararlı bir oran tahmini için en az 5 gözlemlenen olay gerektiriyor, ve yalnızca Teknoloji/Yarı İletken/Yazılım bu barı bu kesitte net bir şekilde geçiyor, Tüketici/Perakende/Temel Tüketim/Telekom hemen arkasında. Sanayi, Sağlık ve Enerji'nin her birinde bu sepette herhangi bir oran iddiasını destekleyecek kadar yüksek büyüme ismi yok; %0'lık okumaları küçük paydaları yansıtıyor (sırasıyla 3, 5 ve 1 şirket), bu sektörlerde örüntünün kanıtlanmış bir yokluğunu değil. Her sektördeki geniş, örtüşen güven aralıkları burada dürüst bulgu: bu sepet büyüklüğüyle, nakit dönüşüm açığının Teknolojiye özgü bir fenomen olduğunu henüz söyleyemeyiz, sadece Teknoloji ve Tüketici'de ölçülecek kadar sık görülür olduğunu ve başka yerlerde henüz ölçülemez olduğunu söyleyebiliriz.
Bölüm 5 — Tarama B: Yüksek Büyüme İsimleri Arasında Yükseltilmiş Sloan Oranı
| Ticker | Sektör | Gelir Büyümesi (3Y BYBO) | Sloan Oranı | Alacak D/H | FRI | DUEL'in ROIC-vs-Sloan Bayrağı |
|---|---|---|---|---|---|---|
| MU | Teknoloji/Yarı İletken/Yazılım | %6,71 | %36,86 | 1,39x | 76 (YÜKSEK) | OK |
| SNDK | Teknoloji/Yarı İletken/Yazılım | %6,52 | %27,58 | 2,70x | 33 (DÜŞÜK) | OK |
| GOOGL | Teknoloji/Yarı İletken/Yazılım | %12,51 | %16,91 | 5,82x | 85 (YÜKSEK) | OK |
| AMZN | Tüketici/Perakende/Temel Tüketim/Telekom | %11,73 | %13,01 | 9,49x | 100 (YÜKSEK) | OK |
| NOW | Teknoloji/Yarı İletken/Yazılım | %22,38 | %7,67 | 6,03x | 88 (YÜKSEK) | OK |
| MSFT | Teknoloji/Yarı İletken/Yazılım | %12,42 | %6,70 | 4,69x | 81 (YÜKSEK) | DİKKAT |
34 yüksek büyüme şirketinden altısı (%17,6) %5'in üzerinde bir Sloan Oranı taşıyor. Altıdan beşi özellikle Teknoloji/Yarı İletken/Yazılım'da yer alıyor. Altıdan yalnızca biri — MSFT — DUEL'in kendi ROIC-vs-Sloan tutarlılık kontrolünü gerçekten tetikliyor; diğer beşi, tüm sepette açık ara en yüksek Sloan Oranı'na sahip MU dahil, bu spesifik iç kontrolde OK okunuyor, çünkü DUEL'in ROIC-vs-Sloan bayrağı, yalnızca Sloan Oranı üzerinde değil, yükseltilmiş Sloan Oranı'nın yanında yüksek bir ROIC kombinasyonunda tetikleniyor. MU'nun kendi ROIC'i bu anlık görüntüde, Sloan Oranı'yla eşleşip bayrağı tetikleyecek eşiği geçmiyor — Sloan Oranı'nı yalnızca alt akış bayrağı yerine doğrudan okumanın, bayrağın kendisinin ortaya çıkarmadığı vakaları ortaya çıkardığının bir hatırlatıcısı.
Üç şirket — MU, MSFT ve GOOGL — hem Tarama A'da hem Tarama B'de görünüyor: aynı dosyaların farklı bölümlerinden bağımsız olarak türetilen, aynı temel hikâyeye işaret eden gerçek bir marj-nakit açığı ve yükseltilmiş bir Sloan Oranı. Bu örtüşme, her iki taramadan daha fazla, bu sepetin en güçlü sinyali.
Bölüm 6 — İki Kontrol, İki Soru: Büyüme-vs-SNA'ya Karşı Bir Marj Açığı Taraması
DUEL'in yerleşik Büyüme-vs-SNA tutarlılık kontrolü ve Tarama A, aynı dosyaların her ikisi de meşru okumaları ve bu sepette büyük ölçüde uyuşmuyorlar: DUEL'in kendi bayrağı, Tarama A'nın belirlediği sekiz şirketten yedisinde OK okunuyor, tüm sepette en büyük açığı ve en yüksek Sloan Oranı'nı taşıyan MU dahil. Yalnızca RCL her iki kontrolü de aynı anda tetikliyor.
Bu uyuşmazlık, ikisinden birinde bir kusur değil, her bir kontrolün ölçmek üzere inşa edildiği şeyin bir özelliği. DUEL'in Büyüme-vs-SNA bayrağı, kendi çatışma mesajlarındaki ifadeye dayanarak ("Gelir büyümesi %18,6, SNA marjı %5,7: Nakit dönüşümünü izleyin"), yüksek büyümenin yanında SNA marjı mutlak olarak düşük olan şirketleri yakalamak üzere ayarlanmış görünüyor — "Bu şirket hızlı büyümesine rağmen nakit üretmekten uzak mı?" diye soruyor. Tarama A daha dar, kendine referans veren bir soru soruyor: "Bu şirketin kendi raporlanan faaliyet kârı, kendi nakit üretiminin anlamlı ölçüde önünde mi koşuyor?" Bir şirket oldukça saygın çift haneli bir SNA marjına sahip olabilir — MSFT'nin %25,42'si tek başına güçlü bir rakam — ve yine de kendi %45,62'lik faaliyet marjına karşı gerçek bir açık gösterebilir. Mutlak SNA marjına ayarlanmış bir bayrağın, SNA marjı kendi başına iyi görünen bir şirkette tetiklenmesi için hiçbir nedeni yok; bir şirketi yalnızca kendisiyle karşılaştıran bir tarama, aynı temel sorunun farklı, tamamlayıcı bir dilimini yakalıyor. Bu sepet, bir kontrolün kendi tanımının onun ne bulduğunu ne kadar belirlediğinin somut bir örneği — önceki Fragile Score yazımızın sıralama ağırlıkları için gösterdiği aynı ders.
Bölüm 7 — Bu Gerçekte Neyi Cevaplıyor, Neyi Cevaplamıyor
Bu yazı, işaretlenmiş herhangi bir şirketin büyümesinin düşük kaliteli olduğunu, hissesinin aşırı değerli olduğunu veya nakit dönüşümünün daha da kötüleşeceğini söylemiyor ve söyleyemez. Geniş bir faaliyet marjı-SNA marjı açığı, işletme sermayesi zamanlaması, gerçek bir büyüme yatırım aşamasında yükseltilmiş CAPEX, ertelenmiş gelir mekaniği veya sade muhasebe yapısını yansıtabilir — mutlaka bir sorun değil. Bu yazının doğrudan ve tekrarlanabilir bir şekilde gösterdiği şey: beş sektördeki 72 şirket genelinde, spesifik ve ölçülebilir bir örüntü — raporlanan faaliyet kârlılığı ile gerçek nakit üretimi arasında büyük bir açıkla eşleşen yüksek gelir büyümesi, veya Sloan'ın kendi oranını hareket ettirecek kadar ciddi bir tahakkuk birikimi — bu sepetteki yüksek büyüme şirketlerinin yaklaşık dörtte birinde mevcut, Teknoloji/Yarı İletken/Yazılım'da yoğunlaşmış ama buna münhasır değil, ve DUEL'in kendi yerleşik tutarlılık kontrollerinden birine büyük ölçüde görünmez, tam olarak o kontrol ilişkili ama farklı bir sinyali yakalamak üzere ayarlandığı için.
Sınırlamalar
Her iki tarama da, tüm sepette mevcut tekdüzen bir DCF seviyesi kesit kullanıyor — gelir büyümesi, faaliyet marjı, SNA marjı ve Sloan Oranı. Alacak Devir Hızı dahil diğer Battle Report faktörleri, bu iki taramanın tanımının dışında; Alacak Devir Hızı'nın Bölüm 3 ve 5'te gösterildiği yerlerde, bu işaretlenmiş isimlerin yanında betimleyici bağlamdır, her iki taramanın geçme/kalma kriterlerinin bir parçası değildir.
10 yüzde puanlık açık ve %5'lik Sloan eşikleri, evrensel sabitler değil, oluşturulmuş kurallardır. Daha dar veya daha geniş bir açık eşiği, şirketleri Tarama A'ya sokup çıkarır; Tarama B için Sloan kesme noktası için de aynısı geçerlidir. Belirli bir sonuç üretmek için eşikleri optimize etmek yerine yuvarlak, savunulabilir rakamlar seçtik, ama farklı makul seçimler, daha geniş sektör örüntüsünü değiştirmeden belirli şirket listesini kaydırırdı.
Beş sektörden üçü, bu sepette bir baz oranı iddiasını destekleyecek kadar yeterli yüksek büyüme şirketine sahip değil, Cochran'ın (1977) minimum sayı kılavuzuna göre — Sanayi (3), Sağlık (5) ve Enerji (1). Bölüm 4'teki %0 okumaları bu sepeti tanımlıyor, bu sektörlerde örüntünün daha geniş anlamda kanıtlanmış bir yokluğunu değil.
FRI, belirli bir şirket için Resilience raporu bu sepetin puanlanan alanlarının parçası olmadığında gösterilmiyor; her iki tarama da bundan etkilenmiyor, çünkü ikisi de FRI'a bağlı değil.
Bu, birkaç hafta süren tek bir dosyalama dönemi anlık görüntüsüdür, boylamsal veya zaman noktası tutarlı bir sepet değil. Bir şirketin büyüme-nakit profili bir çeyrek dosyalamasından diğerine kayabilir ve kayar.
Yetmiş iki şirket, ABD'de işlem gören piyasanın rastgele veya temsili bir örneklemi değil, tanısal bir sepettir — Bölüm 4'teki sektör baz oranlarını bu sepeti tanımlayıcı olarak okuyun, popülasyon düzeyinde tahminler olarak değil.
Sonuç
Beş sektörlük, 72 şirketlik bir sepet genelinde, yüksek büyüme şirketlerinin yaklaşık dörtte biri, raporlanan faaliyet kârlılığının gerçek nakit üretiminin anlamlı ölçüde önünde koştuğunu gösteriyor, ve yaklaşık altıda biri, kendi Sloan Oranı'nı hareket ettirecek kadar ciddi bir tahakkuk birikimi gösteriyor — üç şirket her iki sinyali de bağımsız olarak tetikliyor, ve bu üçten biri (MU) ayrıca Alacak Devir Hızı'nda tüm sepetin alt kısmına yakın duruyor. Örüntü Teknoloji/Yarı İletken/Yazılım'da ve daha az ölçüde Tüketici'de yoğunlaşıyor, ancak sepet diğer üç sektörde bu yoğunlaşmanın gerçek mi yoksa bu spesifik sepete özgü bir yapaylık mı olduğunu söylemek için çok küçük. Ve en önemlisi, bu taramanın işaretlediği şirketlerin çoğu, DUEL'in kendi yerleşik Büyüme-vs-SNA kontrolünü temiz bir şekilde geçiyor — ikisinden biri bozuk olduğu için değil, farklı şeyleri yakalamak üzere inşa edildikleri için. Bunların hiçbiri harekete geçilecek bir sinyal değil. Bu, kamuya açık dosyalardan ve belgelenmiş bir formülden bir kez inşa edilmiş, bir sonraki büyüme döngüsünü hangi sektör talep ederse etsin üzerinde yeniden çalıştırılmak üzere tasarlanmış bir dedektör.
Bu yazıdaki her rakam, duelstocks.com üzerinde kendinizin çekip yeniden doğrulayabileceği bir düelloya kadar izlenebilir.
Daha Fazla Okuma — Aynı Seri, Aynı Yöntem
Bu yazı, bu serideki önceki yazılarda oluşturulan sepet oluşturma ve baz oranı metodolojisini genişletiyor; bu yazıları sitede aşağıda bulabilirsiniz.
Kaynaklar
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting material accounting misstatements. Contemporary Accounting Research, 28(1), 17–82.
Cochran, W. G. (1977). Sampling Techniques (3. baskı). Wiley.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3. baskı). Wiley.
U.S. Securities and Exchange Commission — EDGAR tam metin arama ve yapılandırılmış XBRL dosyalama verileri, sec.gov.
Bir DuelStocks metodoloji derinlemesine incelemesi. Yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından alınmıştır.
Bir DuelStocks temel analiz derinlemesine incelemesi. Yatırım tavsiyesi değildir — ve bu serinin geri kalanı gibi, bir tahmin de değildir. Aşağıdaki tüm rakamlar, DUEL'in Battle, DCF ve Resilience (STR) raporları tarafından işlenmiş, kamuya açık SEC EDGAR dosyalarından (10-K/10-Q) alınmıştır.
Yapay zekâ inşasındaki her çip bir şeyle üretilmek zorundadır, ve o "bir şey" gerçek bir oligopoldür: çip üreticilerinin kendilerinin bağımlı olduğu makineleri inşa eden küçük bir avuç şirket. Bu yazı o oligopolün içinde kalıyor — AMAT, LRCX, KLAC, TER ve ONTO — ve bu serideki daha geniş altyapı yazılarından daha dar, daha kesin bir soru soruyor: kağıt üzerinde zaten güçlü görünen beş şirketlik bir grup içinde, sistematik olarak karşılaştırıldığında gerçekte kim öne çıkıyor, ve cevap karşılaştırmayı nasıl tarttığınıza ne kadar bağlı?
Listelenmiş yarı iletken sermaye ekipmanı tedarikçilerinin dar çemberi içinde, tam bir round-robin göreceli karşılaştırmayı kim kazanıyor, zaten yüksek marjlara rağmen en çok modellenmiş yükseliş potansiyeline kim sahip, ve dayanıklılık "bariz" döngü liderine uyuyor mu — yoksa puanlama nasıl ağırlıklandırıldığına bağlı olarak sıralamanın kendisi sallanıyor mu?
Bölüm 1 — Sepeti Oluşturmak, ve Belirtilmeye Değer Bir Düzeltme
Sepet beş şirketten oluşuyor: AMAT (Applied Materials), LRCX (Lam Research), KLAC (KLA Corporation), TER (Teradyne) ve ONTO (Onto Innovation). Beşi de SEC'e 10-K/10-Q dosyalıyor ve DUEL'in işlem hattı tarafından temiz bir şekilde okunabiliyor.
Bu yazı başlangıçta tam bir on-düello round-robin turnuvası etrafında planlanmıştı — beş şirketin her biri diğer her biriyle karşılaştırılacaktı, önceki [Çiftin Ötesinde] yazımızda kullanılan yöntemi yansıtarak. Bunun, sorunun gerçekte gerektirdiğinden daha fazla veri toplama olduğu ortaya çıktı. DUEL'in kendi metodolojisi puanlama formülünü açıkça yayınlıyor: Skor = Σ(Wᵢ × Nᵢ) × 100, burada Wᵢ her faktörün sabit ağırlığı ve Nᵢ, tam olarak iki şirket arasında o faktör için basit bir kazanma/kaybetme/berabere kalma işareti (1, 0 veya 0,5). Altta yatan faktör değerlerinin kendileri — gelir büyümesi, marjlar, ROIC, Sloan Oranı, devir oranları — rakipten bağımsız olduğundan (ilk yazımızda MU ile ve burada LRCX ile doğrulanan aynı geçerlilik kontrolü, Bölüm 3'e bakın), bir şirketin sepetteki her diğer şirkete karşı tam round-robin sicili, ham faktör tablolarından analitik olarak yeniden inşa edilebilir. Sadece her şirketin ham rakamlarını bir kez görecek kadar düelloya ihtiyacımız vardı, on kafa kafaya koşuya değil. İki yeni düello — AMAT'a karşı TER ve ONTO'ya karşı LRCX — 26 Temmuz 2026 tarihli önceki bir LRCX-KLAC düellosu tarafından zaten kapsanmayan üç şirketi sağladı, ve bu yazıdaki diğer her eşleştirme, bu dört düellonun açıklanan girdilerinden DUEL'in kendi yayınlanmış formülü kullanılarak doğrudan hesaplanıyor.
Matrisi bu şekilde yeniden inşa etmenin bir sonucu hemen belirtilmeye değer: bu, her şirket için sekiz faktörlü tam Battle Report tablosunu (Gelir Büyümesi, Faaliyet Nakit Marjı, ROIC, Sloan Oranı, Varlık Devir Hızı, Alacak Devir Hızı, Faaliyet Marjı, SNA Marjı) gerektiriyor, ve 26 Temmuz'daki LRCX-KLAC düellosu bize yalnızca KLAC'ın beş DCF-model girdisini verdi, Varlık Devir Hızı'nı veya Alacak Devir Hızı'nı değil. Bu nedenle KLAC bu yazının DCF ve Dayanıklılık bölümlerinde baştan sona görünüyor, ancak beş şirketten yalnızca dördü için tam veriye sahip olduğumuz Bölüm 3'teki yeniden inşa edilmiş round-robin matrisinden hariç tutuluyor. Sekiz ağırlıklı faktörden ikisini tahmin etmektense bu boşluğu açıkça belirtmeyi tercih ediyoruz.
Baştan belirtilmeye değer ikinci bir şey: LRCX'in buradaki rakamları 18 Ağustos 2026 tarihli bir dosyalama anlık görüntüsünden geliyor, KLAC'ınkiler ise 26 Temmuz 2026'dan — ve LRCX'in kendi rakamları bu tarihler arasında önemli ölçüde değişti (gelir büyümesi %2,29 → %10,06, ROIC %42,54 → %53,69, DUEL'in kendi düello geçmişinde), en olası açıklama arada yeni bir üç aylık dosyalamanın gelmesi. Biz baştan sona daha güncel LRCX anlık görüntüsünü kullanıyoruz ve iki farklı dosyalama dönemini karıştırmak yerine tarih boşluğunu not ediyoruz.
Bölüm 2 — Sekiz Faktörlü Skor Kartı
| Ticker | Gelir Büyümesi (3Y BYBO) | Faal. Nakit Marjı | ROIC | Sloan Oranı | Varlık D/H | Alacak D/H | Faaliyet Marjı | SNA Marjı |
|---|---|---|---|---|---|---|---|---|
| AMAT | %3,23 | %28,05 | %25,84 | -%3,44 | 0,70x | 4,45x | %29,22 | %20,09 |
| TER | %0,37 | %21,14 | %15,79 | %8,89 | 0,65x | 2,87x | %20,38 | %14,12 |
| ONTO | %0,00 | %32,66 | %14,89 | %2,93 | 0,27x | 2,98x | %13,22 | %29,82 |
| LRCX | %10,06 | %25,21 | %53,69 | %9,90 | 0,99x | 4,35x | %35,29 | %21,24 |
| KLAC* | %9,69 | yok | %5,42 | %2,39 | yok | yok | %6,35 | %30,82 |
*KLAC rakamları 26 Temmuz 2026 tarihli bir düellodan geliyor ve eksik — Faaliyet Nakit Marjı, Varlık Devir Hızı ve Alacak Devir Hızı o düellonun yakalanan çıktısının parçası değildi. KLAC'ın Faaliyet Marjı (%6,35) ve ROIC'i (%5,42) de bu şirketin tipik tarihsel aralığına ve aynı anlık görüntüdeki kendi %30,82'lik SNA marjına göre anormal derecede düşük görünüyor; bu, gerçek bir operasyonel bozulmadan çok bir dönem hizalama artefaktının imzasını taşıyor (sitenin kendi Battle Report'ları, üç aylık ve yıllık alanları karıştırmanın tam olarak bu tür bir uyumsuzluk yaratabileceği konusunda uyarıyor). Rakamı üretildiği gibi bildiriyor ve sessizce düzeltmek yerine işaretliyoruz.
Tek bir spesifik eşleşme dışında (Bölüm 3'e bakın) hiçbir şirket her faktörde kazanmıyor. LRCX grupta açık ara en güçlü ROIC'i (%53,69) ve Faaliyet Marjı'nı (%35,29) kaydediyor, ama aynı zamanda en yüksek Sloan Oranı'nı da (%9,90) — Bölüm 5'te DUEL'in kendi Resilience Report'unun doğrudan yakaladığı accrual kalitesi işareti. ONTO, en küçük gelir tabanına ve pratikte düz geriye dönük büyümeye (%0,00) sahip, ama sepetteki ikinci en yüksek SNA marjına (%29,82) ve en düşük Varlık Devir Hızı'na (0,27x) sahip — küçük, düşük devirli bir varlık tabanını olağanüstü verimli bir şekilde nakde çeviren bir şirket. AMAT ve TER çoğu faktörde arada kalıyor, AMAT sekiz faktörün tamamında TER'in önünde.
Bölüm 3 — Round-Robin: Kafa Kafaya Gerçekte Kim Kazanıyor
Tam verili dört şirket arasındaki her eşleşmeyi, DUEL'in kendi yayınlanmış formülünü kullanarak yeniden inşa etmek, tam bir altı-eşleşmeli round-robin üretiyor:
| Eşleşme | Skor | Kazanan |
|---|---|---|
| AMAT vs. TER | 100 — 0 | AMAT (süpürme — 8 faktörün tamamı) |
| AMAT vs. ONTO | 73 — 27 | AMAT |
| TER vs. ONTO | 53 — 47 | TER |
| AMAT vs. LRCX | 35 — 65 | LRCX |
| TER vs. LRCX | 12 — 88 | LRCX |
| ONTO vs. LRCX | 39 — 61 | LRCX (doğrudan DUEL tarafından doğrulandı) |
LRCX üç eşleşmesinin de tamamını kazanıyor; AMAT üçte ikisini kazanıyor (yalnızca LRCX'e kaybediyor); TER ve ONTO tek kafa kafaya karşılaşmalarını paylaşıyor, TER'in kazancı tüm tablodaki en dar sonuç. Her şirketin üç eşleşmesi üzerinden ortalama alınması bileşik bir sıralama veriyor:
| Sıra | Ticker | Ort. Skor |
|---|---|---|
| 1 | LRCX | 71,3 |
| 2 | AMAT | 69,3 |
| 3 | ONTO | 37,7 |
| 4 | TER | 21,7 |
LRCX, ortalamada iki puanlık bir farkla AMAT'ı geride bırakarak zirveye çıkıyor — Bölüm 6'nın sekiz faktörün nasıl ağırlıklandırıldığına dair makul bir değişikliği atlatıp atlatmadığını test edecek kadar ince bir fark.
Bölüm 4 — Fiyata Şimdiden Ne Kadar Büyüme Dahil Edilmiş
DUEL'in DCF motoru, adil değeri ve 3 yıllık fiyat projeksiyonunu yalnızca her şirketin kendi dosyalarından oluşturur: girdi olarak piyasa fiyatı yok, analist büyüme tahmini yok, yalnızca sabit bir formülden geçirilen gelir BYBO'su, SNA, ROIC ve Sloan Oranı (tam metodoloji önceki [DCF güven aralığı yazımızda]).
| Ticker | Adil Değer (T0) | Modellenmiş +3Y Fiyat | Modellenmiş 3Y Yükseliş Potansiyeli |
|---|---|---|---|
| TER | $31,63 | $40,06 | %26,7 |
| ONTO | $84,27 | $102,62 | %21,8 |
| AMAT | $118,65 | $141,90 | %19,6 |
| LRCX | $103,19 | $117,61 | %14,0 |
| KLAC | $780,69 | $884,91 | %13,3 |
Round-robin kazananı ve DCF kazananı iki farklı şirket. LRCX — kafa kafaya sıralamadaki en güçlü isim — grupta ikinci en düşük modellenmiş yükseliş potansiyeline sahip, NVDA'nın çip/ağ yazısında en küçük modellenmiş yükseliş potansiyelini gösterdiği aynı yapısal nedenle: LRCX'in kendi kurumsal değeri, kendi projeksiyonlu nakit akışlarına göre zaten büyük, öyle ki sabit bir büyüme yolunu ileriye taşımak, aynı işlemi daha küçük bir tabanda yapmaktan daha küçük bir yüzde hareketi üretiyor. Round-robin'de en zayıf isim olan TER (Ort. 21,7), en büyük modellenmiş yükseliş potansiyelini gösteriyor — mevcut değerlemesi kendi tarihsel yörüngesinin en azını yansıtıyor, tam olarak bu yörünge (%0,37 geriye dönük gelir büyümesi) sepetteki en az etkileyici olduğu için. KLAC'ın %13,3'lük yükseliş potansiyeli, Bölüm 2'deki girdi kalitesi işaretiyle birlikte okunmalı: eğer Faaliyet Marjı ve ROIC'i bu anlık görüntüde bir veri artefaktı nedeniyle olduğundan düşük gösteriliyorsa, modellenmiş yükseliş potansiyeli de büyük olasılıkla olduğundan yüksek değil, düşük gösteriliyordur, çünkü ikisi de modelin büyüme kalitesi çarpanlarını besliyor.
Bölüm 5 — Bilanço Zırhına Gerçekte Kim Sahip
| Ticker | FRI Puanı | Seviye | Büyüme vs SNA | ROIC vs Sloan | Borç vs Nakit |
|---|---|---|---|---|---|
| ONTO | 100 | YÜKSEK | OK | OK | OK |
| TER | 93 | YÜKSEK | OK | OK | OK |
| AMAT | 78 | YÜKSEK | OK | OK | OK |
| KLAC | 76 | YÜKSEK | OK | OK | RİSK |
| LRCX | 63 | ORTA | OK | DİKKAT | OK |
Bu, yazıdaki en keskin ayrışma. LRCX — round-robin kazananı ve grubun ROIC lideri — beşin en düşük Dayanıklılık puanını taşıyor, tek bir spesifik işaret nedeniyle: %53,69'luk ROIC'i ile %9,90'lık Sloan Oranı yan yana, DUEL'in ROIC-vs-Sloan tutarlılık kontrolünü tetikliyor, tam olarak bu çatışma türü üzerine baz oranı yazımızda uzun uzadıya incelediğimiz aynı "hafif accrual birikimi" sinyali. Bu bir Borç-vs-Nakit sorunu değil — LRCX'in nakit-borç kapsamı 1,0x'in rahatlıkla üzerinde — bu, LRCX'in raporlanan kârlılığının bir kısmının nakit yerine tahakkuklar üzerinden geldiğine dair bir not, kendi başına bir kırmızı bayraktan çok izlenmeye değer bir şey. KLAC tam tersi bir durum: temiz bir Büyüme-vs-SNA ve ROIC-vs-Sloan profili, gerçek bir Borç-vs-Nakit işaretiyle (toplam borcun yalnızca 0,3x'ini karşılayan nakitle 1,1x borç/özkaynak oranı) baltalanmış — bir kaldıraç hikâyesi, bir kazanç kalitesi hikâyesi değil. Sepetteki gelire göre en küçük şirket olan ONTO, gruptaki en temiz dayanıklılık profilini kaydediyor: borçsuz bir bilanço (Toplam Borç: $0,00) ve mükemmel bir 100 FRI.
Bölüm 6 — Bu Sıralama Ne Kadar Kırılgan? Ağırlıkları Test Etmek
Bölüm 3'ün round-robin'i DUEL'in yayınlanmış üretim ağırlıklarını kullandı (Gelir Büyümesi %16, Faaliyet Nakit Marjı %15, ROIC %15, Sloan Oranı %12, Varlık Devir Hızı %10, Alacak Devir Hızı %8, Faaliyet Marjı %12, SNA Marjı %12). Bu ağırlıklar makul, açıklanmış bir seçim — ama tek makul seçim değil. Önceki [Fragile Score] yazımızdaki yöntemi izleyerek, aynı dört şirket eşleşmelerini iki alternatif, eşit derecede savunulabilir ağırlıklandırma şeması altında yeniden çalıştırdık ve sıralamanın bunu atlatıp atlatmadığını kontrol ettik.
Eşit ağırlıklar (sekiz faktörün tamamı %12,5'te): her eşleşmenin kazananı üretim ağırlıkları altındakiyle aynı kalıyor, ama AMAT ve LRCX birinci sırada tam bir beraberlikle sonuçlanıyor — ikisi de üç eşleşmesi üzerinden 70,8 ortalama elde ediyor.
Kalite ağırlıklı ağırlıklar (ROIC ve Sloan Oranı sırasıyla %25 ve %20'ye yükseltildi, sermaye verimliliğine ve kazanç kalitesine devir oranlarından daha çok önem veren bir okuyucuyu yansıtarak; Varlık Devir Hızı ve Alacak Devir Hızı her biri %5'e düşürüldü; büyüme ve marj faktörleri orijinal ağırlıklarına yakın tutuldu): AMAT açık ara birinci sıraya yükseliyor (Ort. 71,7'ye karşı LRCX'in 65,0'ı) — 1 numara sıralaması tersine dönüyor. Üretim ağırlıkları altında dar bir 53-47 olan TER-vs-ONTO eşleşmesi, her iki alternatif şema altında da tam bir 50-50 beraberliğe dönüşüyor.
| Sıralama | Üretim Ağırlıkları | Eşit Ağırlıklar | Kalite Ağırlıklı Ağırlıklar |
|---|---|---|---|
| #1 | LRCX (71,3) | AMAT / LRCX (berabere, 70,8) | AMAT (71,7) |
| #2 | AMAT (69,3) | — | LRCX (65,0) |
| #3 | ONTO (37,7) | ONTO (37,5) | ONTO (40,0) |
| #4 | TER (21,7) | TER (20,8) | TER (23,3) |
Alt iki pozisyon test edilen her ağırlıklandırma şemasında kararlı — TER ve ONTO, sekiz faktör nasıl ağırlıklandırılırsa ağırlıklandırılsın liderlerin gerisinde kalıyor, ancak kendi kafa kafaya sonuçları dar bir TER kazancı ile tam bir beraberlik arasında salınıyor. Zirve pozisyonu kararlı değil — belirli bir karşılaştırmanın sermaye verimliliği ve kazanç kalitesi faktörlerine (ROIC, Sloan) karşı devir ve büyüme faktörlerine ne kadar ağırlık verdiğine özellikle bağlı. Bu, DUEL'in metodolojisinde bir kusur değil — yayınlanan her ağırlık açıklanmış ve formül şeffaf — bu, gerçekten yakın bir çift için sekiz farklı temel sinyali tek bir sayıya toplamanın bir özelliği. Sosyal seçim teorisinde elli yıllık bir sonuç (Arrow, 1951), birden fazla seçeneğin birden fazla boyutta karşılaştırılması durumunda, birden fazla sıralanmış kriteri tek bir sıralamaya toplamanın seçilen toplama kuralına doğası gereği duyarlı olduğunu gösteriyor; bu sepetteki ilk-iki sıralamasının tersine dönmesi, tam olarak bu yapısal duyarlılığın küçük, somut bir örneği, bu karşılaştırmaya özgü bir kusur değil.
Bölüm 7 — Bu Gerçekte Neyi Cevaplıyor, Neyi Cevaplamıyor
Bu yazı, yarı iletken sermaye ekipmanı harcamalarının büyümeye devam edip etmeyeceğini, gofret fab ekipmanı siparişlerinin önümüzdeki birkaç çeyrek boyunca güçlü kalıp kalmayacağını, veya bu beş şirketten hangisinin operasyonel olarak diğerlerinden daha iyi performans göstereceğini söylemiyor ve söyleyemez. Bunlar geleceğe dönük sorulardır ve yukarıdaki her rakam yalnızca geçmişi ve şimdiyi tanımlıyor.
Verinin kendi koşullarında gösterdiği şey şu: bu beş şirketlik oligopol içinde, göreceli güç (round-robin sıralaması), değerleme (DCF yükseliş potansiyeli) ve bilanço dayanıklılığı (FRI), hangi merceğin uygulandığına bağlı olarak üç farklı şirketi "kazanan" olarak işaret ediyor — göreceli güçte LRCX (güçlükle, ve yalnızca bir makul ağırlıklandırma şeması altında), modellenmiş yükseliş potansiyelinde TER, ve dayanıklılıkta ONTO. Ayrıca doğrudan ve tekrarlanabilir bir şekilde gösteriyor ki, sıkı bir şekilde eşleşmiş bir oligopolde "en güçlü kim" sorusunun cevabı, bir kez ölçülmeyi bekleyen sabit bir gerçek değil — şeffaf bir metodolojinin gizlemek yerine açıkça belirtmesi gereken bir ağırlıklandırma seçiminin bir fonksiyonu.
Sınırlamalar
KLAC, Bölüm 3'teki round-robin yeniden inşasından hariç tutulmuştur. KLAC'ın verisini sağlayan 26 Temmuz 2026 düellosu, sekiz ağırlıklı faktörden ikisi olan Varlık Devir Hızı'nı veya Alacak Devir Hızı'nı yakalamadı, bu yüzden AMAT, TER ve ONTO'ya karşı kafa kafaya sicili eksiksiz girdilerle yeniden inşa edilemedi. KLAC'ın FRI ve DCF sonuçları (Bölüm 4-5) bu iki faktöre bağlı değildir ve bundan etkilenmemiştir.
KLAC'ın bu anlık görüntüdeki Faaliyet Marjı ve ROIC'i, bu şirketin tipik tarihsel aralığına ve aynı raporda kendi SNA marjına göre anormal derecede düşük görünüyor, gerçek bir bozulmadan çok bir dönem hizalama artefaktıyla tutarlı. Rakamları, varsayılan bir "normal" değer koymak yerine üretildiği gibi bildiriyoruz.
LRCX ve KLAC farklı dosyalama anlık görüntülerinden geliyor (sırasıyla 18 Ağustos ve 26 Temmuz 2026), ve LRCX'in kendi raporlanan rakamları, yeni bir üç aylık dosyalama mevcut hale geldikçe bu iki tarih arasında önemli ölçüde değişti. Daha eski bir LRCX anlık görüntüsünü KLAC'ınkiyle karıştırmak yerine baştan sona daha güncel LRCX verilerini kullandık.
Round-robin yeniden inşası, DUEL'in yayınlanmış ağırlıklandırma formülünün tam olarak belgelendiği gibi uygulandığını varsayar. Bunu iki bilinen çıktıya karşı doğruladık (AMAT vs. TER ve ONTO vs. LRCX) ve yöntemi dört doğrulanmamış eşleşmeye genişletmeden önce ikisini de tam olarak yeniden ürettik; her yeniden inşa edilen skoru bağımsız olarak canlı bir düelloya karşı yeniden doğrulamadık.
Beş şirket, gerçek bir oligopolün tanısal bir anlık görüntüsüdür, istatistiksel bir örneklem değildir. Bölüm 6'daki ağırlık duyarlılığı bulgusu bu spesifik sepeti bu spesifik anlık görüntüde tanımlıyor; DUEL'in sıralamalarının sitedeki yüzlerce diğer düello genelinde genel olarak istikrarsız olduğuna dair bir iddia değildir — bunların çoğu, önceki Fragile Score yazımızın bulduğu gibi, bu kadar sıkı eşleşmiş değildir.
Kasıtlı olarak piyasa fiyatı yok. DUEL'in DCF motoru, güncel hisse fiyatını ve analist tahminlerini göz ardı ediyor, bu da "bir şirketin kendi yörüngesinin ne kadar büyümeyi zaten varsaydığı" sorusunu, piyasanın hisseyi şu anda nerede fiyatlandırdığıyla bir karşılaştırma yerine temiz, doğrulanabilir bir soru hâline getiren şey.
Sonuç
Çip üreticilerinin kendilerinin bağımlı olduğu aletleri inşa eden beş şirketlik oligopol içinde, hiçbir şirket her ölçütte kazanmıyor. LRCX en güçlü sermaye verimliliğine ve — sitenin kendi üretim ağırlıklandırması altında — en güçlü kafa kafaya sicile sahip, ama aynı zamanda grubun tek kazanç kalitesi dikkat işaretine ve en düşük Dayanıklılık puanına da sahip. TER en zayıf round-robin siciline sahip, ama DUEL'in kendi değerleme matematiğinde en fazla kalan alana sahip. Buradaki en küçük şirket olan ONTO, en temiz bilançoya ve mükemmel bir Dayanıklılık puanına sahipken, göreceli güçte ortada bir yerde duruyor. Ve round-robin'in kendi zirve pozisyonu — LRCX'in AMAT'ın önünde olması — sabit bir gerçek değil: aynı sekiz sayının farklı ağırlıklandırılmış, eşit derecede savunulabilir bir okumasında AMAT'a dönüyor. Bunların hiçbiri yarı iletken ekipman döngüsü hakkında bir tahmin değil. Bu, beş şirketin kendi dosyalarının, aynı şekilde işlenmiş, birden fazla makul açıdan söylediği şey.
Bu yazıdaki her rakam, duelstocks.com üzerinde kendinizin çekip yeniden doğrulayabileceği bir düelloya kadar izlenebilir.
Daha Fazla Okuma — Aynı Seri, Aynı Yöntem
Bu yazı, bu serideki önceki yazılarda oluşturulan metodoloji üzerine doğrudan inşa edilmiştir; bu yazıları sitede aşağıda bulabilirsiniz.
Kaynaklar
Arrow, K. J. (1951). Social Choice and Individual Values. Wiley.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3. baskı). Wiley.
U.S. Securities and Exchange Commission — EDGAR tam metin arama ve yapılandırılmış XBRL dosyalama verileri, sec.gov.
Bir DuelStocks metodoloji derinlemesine incelemesi. Yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından alınmıştır.
Bir DuelStocks temel analiz derinlemesine incelemesi. Yatırım tavsiyesi değildir — ve bu serinin geri kalanı gibi, bir tahmin de değildir. Aşağıdaki tüm rakamlar, DUEL'in Battle, DCF ve Resilience (STR) raporları tarafından işlenmiş, kamuya açık SEC EDGAR dosyalarından (10-K/10-Q) alınmıştır.
Yapay zekâ altyapısı için "kazma ve kürek" çerçevesinin bir kör noktası var: genellikle rack seviyesinde duruyor. Çipler, ağ donanımı ve rack seviyesinde güç/soğutma manşetleri kapıyor, ama bu rack'lerin her biri yine de bir yere bağlanmak zorunda — üretim kapasitesi, iletim ve dağıtım, ve fiziksel bağlantıyı gerçekten inşa eden elektrik yüklenicileri. Bu farklı bir zincir, farklı bir sermaye yapısıyla ve — bu yazının göstereceği gibi — [Kürekleri Gerçekte Kim Satıyor?] yazısında haritaladığımızdan belirgin şekilde farklı bir dayanıklılık profiliyle.
Bu doğrudan bir devam yazısı, bir tekrar değil. O yazıdan iki isim buraya taşınıyor — ETN ve VRT — çünkü bunlar tam olarak "rack seviyesinde güç" ile "şebeke seviyesinde güç" arasındaki sınırda duruyor ve burada olmamaları zincirde bir boşluk bırakırdı. Geri kalan her şey yeni. Soru, bu seri boyunca sorduğumuz sorunun aynısı: döngünün nereye gittiği değil, defterlere zaten geçmiş rakamların şu anda gerçekte kimin bu yapıyı ele geçirdiği hakkında ne söylediği — ve bunun ne kadarının zaten DUEL'in kendi değerleme matematiğine fiyatlandığı.
Zaten dosyalanmış 10-K/10-Q'lar, ABD'de işlem gören "yapay zekâ için elektrik" zincirinde şu anda büyümeyi, marjı ve bilanço gücünü kimin ele geçirdiği hakkında ne söylüyor — ve yük büyümesi tahmini hiç kullanılmadan bunun ne kadarı zaten DUEL'in DCF matematiğine yansımış durumda?
Bölüm 1 — Sepeti Oluşturmak
Bir yapay zekâ veri merkezine güç sağlamak tek bir iş değildir. En az üçtür: elektriği üreten veya tedarik eden şirket, şebeke ile sunucular arasında oturan şalt sistemlerini, transformatörleri ve termal yönetim ekipmanını üreten şirket, ve ikisini birbirine bağlayan trafo merkezlerini, iletim hatlarını ve elektrik odalarını fiziksel olarak inşa edip kablolayan şirket. Bu üç katman üzerinde on şirketlik bir sepet oluşturduk, buna ek olarak önceki yazıda kontrol grubu olarak kullanılan aynı dört hiperölçekli alıcıyı ekledik:
- Üretim / Elektrik Dağıtım Şirketleri: VST, CEG, NEE, SO
- Elektrik / Endüstriyel (şebekeden binaya elektrik ekipmanı): ETN, VRT, EMR, ROK
- İnşaat / Elektrik ve İletim-Dağıtım Yüklenicileri: PWR, EME
- Alıcılar (kontrol grubu, "faydalananlar" olarak puanlanmamıştır): MSFT, GOOGL, AMZN, META
Bu, on benzersiz arz tarafı ismi ve dört alıcı demek — toplam 14 şirket, her biri sitedeki diğer her düello gibi DUEL'in Battle Report, DCF Report ve Resilience Report'undan geçirildi. Bu yazının arkasındaki on yeni düello 17 Ağustos 2026'da oluşturuldu. Dört alıcı profili, önceki yazıda kullanılan 26 Temmuz–13 Ağustos 2026 penceresinden yeniden kullanıldı — DUEL'in şirket başına çıktıları rakipten bağımsızdır, bu da karşılaştırılabilirliği etkilemez, ancak altta yatan dosyalama anlık görüntüleri birkaç hafta arayla, ki bunun açıkça belirtilmesi gerekir.
Bölüm 2 — Büyüme ve Marj: Sermaye Gerçekte Nereye Gidiyor
| Ticker | Katman | Gelir Büyümesi (3Y BYBO) | SNA Marjı | Faaliyet Marjı | ROIC | Sloan Oranı |
|---|---|---|---|---|---|---|
| VST | Üretim | %4,31 | %7,43 | %10,75 | %5,80 | -%3,42 |
| CEG | Üretim | %1,47 | %5,04 | %12,09 | %4,16 | %3,02 |
| NEE | Üretim | -%3,05 | %11,67 | %58,08 | %4,21 | %0,23 |
| SO | Üretim | %0,31 | -%9,93 | %24,65 | %5,07 | -%3,20 |
| ETN | Elektrik/Endüstriyel | %9,77 | %12,94 | %13,39 | %6,83 | %15,80 |
| VRT | Elektrik/Endüstriyel | %21,59 | %18,51 | %17,89 | %27,99 | -%2,80 |
| EMR | Elektrik/Endüstriyel | -%2,82 | %14,80 | yok | yok | -%1,98 |
| ROK | Elektrik/Endüstriyel | %2,44 | %16,58 | %20,41 | %20,37 | -%2,49 |
| PWR | İnşaat/İletim | %18,60 | %5,69 | %5,66 | %8,30 | -%0,70 |
| EME | İnşaat/İletim | %15,32 | %6,77 | %10,09 | %40,70 | -%4,33 |
Bu tablonun gösterdiği ilk şey, "elektrik"in tek bir büyüme hikâyesi olmadığı — en az üç ilişkisiz hikâye olduğu. Üretim/elektrik dağıtım katmanı geriye dönük bazda neredeyse hiç büyümüyor: VST (%4,31), CEG (%1,47), SO (%0,31) ve NEE (-%3,05) — düzenlenmiş, ağırlıklı olarak sözleşmeye bağlı, sermaye döngüsüne dayalı bir iş; interconnection kuyruklarında ne kadar ek talep görünürse görünsün, geliri çip veya ağ gelirinin hareket ettiği gibi hareket etmiyor. Elektrik/endüstriyel ekipman katmanı bunun tam tersi: VRT gelirini %21,59 ile büyütüyor — önceki yazıdaki yapay zekâ altyapı isimlerine kendi sektör emsallerinden daha yakın — ETN (%9,77) ve ROK (%2,44) çok daha yavaş büyürken, EMR geriye dönük bazda düpedüz küçülüyor (-%2,82). İnşaat/iletim katmanı ikisi arasında ama yükseğe kayıyor — PWR (%18,60) ve EME (%15,32) — bu da zincirin gerçekten beton döken ve kablo çeken kısmındaki fiziksel inşa patlamasıyla tutarlı.
Marj ikinci, ayrı bir hikâye anlatıyor. VRT'nin %18,51 SNA marjı ve %27,99 ROIC'i bir elektrik dağıtım şirketi değil, bir altyapı tedarikçisi marj profiline benziyor — yapısal olarak kendi "elektrik" etiketinden çok önceki yazının bilgi işlem/ağ katmanına yakın. SO'nun SNA marjı negatif (-%9,93): CAPEX şu anda faaliyet nakit akışının önünde koşuyor — bu, üretim katmanının tamamında tekrarlanan ve aşağıdaki Bölüm 3'ün gösterdiği gibi DCF modellemesi için gerçek sonuçları olan bir örüntü. NEE'nin %58,08'lik faaliyet marjı, olduğu gibi güvenmektense aykırı değer olarak işaretlenmeyi hak ediyor — düzenlenmiş elektrik dağıtım şirketi muhasebesi (izin verilen getiri tanınması, ertelenmiş düzenleyici varlıklar), aynı formül (Faaliyet Geliri / Gelir) aynı şekilde uygulansa bile, faktör faktör bir endüstriyel veya yazılım şirketininkiyle karşılaştırılabilir olmayan faaliyet marjı rakamları üretebilir. Bunu düzeltmek yerine olduğu gibi ortaya koyuyoruz.
Bölüm 3 — Fiyata Şimdiden Ne Kadar Büyüme Dahil Edilmiş
Bu sepetin iki yarısının keskin şekilde ayrıştığı ve modelin kendi varsayımlarının bulgunun bir parçası haline geldiği yer burası. DUEL'in DCF motoru, adil değeri ve 3 yıllık fiyat projeksiyonunu yalnızca her şirketin kendi dosyalarından oluşturur: girdi olarak piyasa fiyatı yok, analist büyüme tahmini yok, yalnızca sabit bir formülden geçirilen gelir BYBO'su, SNA, ROIC ve Sloan Oranı (tam metodoloji önceki [DCF güven aralığı yazımızda]).
| Ticker | Adil Değer (T0) | Modellenmiş +3Y Fiyat | Modellenmiş 3Y Yükseliş Potansiyeli |
|---|---|---|---|
| VST | $30,74 | $43,55 | %41,7 |
| EMR | $45,99 | $59,51 | %29,4 |
| ROK | $190,30 | $229,33 | %20,5 |
| ETN | $184,92 | $216,43 | %17,0 |
| PWR | $270,35 | $316,30 | %17,0 |
| EME | $641,92 | $749,20 | %16,7 |
| VRT | $203,50 | $226,82 | %11,5 |
| CEG | $0,00* | $11,21 | model tabanı — aşağıya bakın |
| NEE | $0,00* | $2,25 | model tabanı — aşağıya bakın |
| SO | $0,00* | -$8,03 | model tabanı — aşağıya bakın |
On isimden yedisi olağan, yorumlanabilir bir yükseliş potansiyeli rakamı üretiyor, VRT'nin %11,5'inden (önceki yazıdakiyle aynı rakam — modelin şirket başına çıktılarının gerçekten rakipten bağımsız olduğunu doğrular) VST'nin %41,7'sine kadar. Ama üç isim — hepsi üretim/elektrik dağıtım katmanında olan CEG, NEE ve SO — bunu yapmıyor. Bu, bu yazının başlıca bulgusu ve "düşük yükseliş potansiyeli" kutusuna düzleştirilmek yerine kesin bir şekilde ifade edilmeyi hak ediyor.
Gerçekte olan şu: DUEL'in DCF'i SNA'yı CFO eksi CAPEX olarak tanımlıyor. Bu üç şirketin de mevcut CAPEX'i faaliyet nakit akışına göre (SO'nun durumunda gerçekten aşacak kadar) yeterince büyük, öyle ki bu SNA tabanını modelin sabit formülüne göre ileriye taşımak modellenmiş kurumsal değeri toplam borcun altına düşürüyor. Model negatif bir adil değer bildirmiyor; görüntülenen özkaynak değerini 0,00 $'da tavanlandırıyor ve durumu açıkça işaretliyor ("toplam borç modellenmiş kurumsal değeri aşıyor... önemli bilanço riskine işaret ediyor, kesin bir değerleme değil"). SO'nun durumu en uç olanı: modellenmiş 3 yıllık fiyat yörüngesi negatif (0,00 $ → -2,67 $ → -5,34 $ → -8,03 $), çünkü SNA tabanının kendisi negatif ve modelin "düzenleyici onaylı bir inşa döngüsü sırasında geçici olarak negatif SNA" ile "yapısal olarak nakit yakan iş" arasında ayrım yapacak bir mekanizması yok. İkisi de aynı çıktıyı üretir.
Bu, Vistra, Constellation, NextEra veya Southern'ın aşırı kaldıraçlı veya kötü yönetildiği iddiası değildir — düzenlenmiş ve yarı düzenlenmiş üretim elektrik dağıtım şirketleri, saf nakit-akışı-tabanlı bir DCF'in hiç görmek üzere tasarlanmadığı bir düzenleyici varlık tabanına veya uzun vadeli sözleşmeli nakit akışlarına karşı borçla çok yıllı sermaye programlarını rutin olarak finanse eder. Bu, dürüstçe uygulanan model hakkında bir bulgudur: düzenleyici varlık tabanı, düzenleyici varlık veya temettü indirim muamelesi olmadan, CFO eksi CAPEX üzerine kalibre edilmiş bir indirgenmiş nakit akışı motoru, bu tür bir bilanço için yapısal olarak kullanılabilir bir adil değer üretemez. Modelin destekleyebileceğinden daha fazla kesinlik ima eden bir rakamı zorlamaktansa bu sınırlamayı açıkça bildirmeyi tercih ederiz.
Bölüm 4 — Bilanço Zırhına Gerçekte Kim Sahip
| Ticker | FRI Puanı | Seviye | Büyüme vs SNA | ROIC vs Sloan | Borç vs Nakit |
|---|---|---|---|---|---|
| EMR | 100 | YÜKSEK | OK | OK | OK (veri eksiksizliği notuna bakın) |
| VRT | 94 | YÜKSEK | OK | OK | OK |
| PWR | 76 | YÜKSEK | DİKKAT | OK | OK |
| EME | 64 | ORTA | DİKKAT | OK | OK |
| ETN | 68 | ORTA | OK | OK | RİSK |
| CEG | 53 | ORTA | OK | OK | DİKKAT |
| ROK | 50 | ORTA | OK | OK | DİKKAT |
| VST | 49 | ORTA | OK | OK | RİSK |
| NEE | 44 | ORTA | OK | OK | RİSK |
| SO | 42 | ORTA | OK | OK | RİSK |
Bu tablo, önceki yazıyla en keskin karşıtlığı oluşturuyor. Çip/ağ/soğutma sepetinde, şirketlerin %55'i üç iç tutarlılık kontrolünün tamamını temiz OK/OK/OK ile geçti. Burada bunu sadece iki tanesi yapıyor — VRT ve, aşağıdaki bir kayıtla, EMR. Dört üretim/elektrik dağıtım isminin her biri bir Borç-vs-Nakit bayrağı taşıyor ve dördünden üçü DİKKAT yerine daha şiddetli RİSK seviyesini taşıyor. Bu doğrudan Bölüm 3 ile örtüşüyor: CEG'in, NEE'nin ve SO'nun DCF adil değerlerini 0,00 $'da tavanlandıran aynı borçla finanse edilen sermaye yoğunluğu, burada da Borç-vs-Nakit bayraklarını tetikliyor. İki bulgu bağımsız keşifler değil — DUEL'in modelinin iki farklı bölümünde ortaya çıkan aynı temel bilanço yapısı.
EMR'nin başlıktaki 100 FRI'ı, önceki yazıdaki GEV'inkiyle aynı ruhla kendi kaydını hak ediyor. Resilience Raporu, birkaç ham bilanço bileşenini — Nakit, Toplam Borç, Faaliyet Geliri, Özkaynak — ele alınan dosyalama döneminde mevcut değil ("—") olarak gösteriyor, geriye yalnızca Yatırım Öz Yeterliliği (SNA/CAPEX) alt puanı hesaplanabilmiş durumda; diğer üç alt metrik (Nakit-Borç, Kazanç Kalitesi, Likidite Ufku) hiç puanlanamadı. Dört alt metrikten sadece birinin doldurulduğu bir 100, dört alt metriğin tamamen doldurulup temiz puanlandığı VRT'ninkinden farklı bir tür 100'dür. En olası açıklama bir mali yıl takvimi uyuşmazlığı — Emerson'ın mali yılı Aralık yerine Eylül'de bitiyor, bu da belirli XBRL etiketli alanların, belirli bir anlık görüntüde takvim yılı emsallerine kıyasla daha seyrek doldurulmasına neden olabilir — ama tam verili bir dosyalama dönemi ele alınana kadar EMR'nin FRI'ı kesin değil geçici olarak okunmalıdır.
PWR ve EME, Büyüme vs SNA'da tek bir DİKKAT bayrağı taşıyor: her ikisi de gelirini orta-yüksek onlu yüzdelerde büyütürken (%18,60 ve %15,32), SNA marjı orta tek haneli bölgede (%5,69 ve %6,77) — faturalama öncesinde personel ve işletme sermayesini ölçeklendiren yüklenicilerde tipik olan, basit bir nakit dönüşüm gecikmesi bayrağı, bir muhasebe kalitesi endişesi değil.
Bölüm 5 — Skor Kartı: Yükseliş Potansiyeli ve Dayanıklılık
Bölüm 3 ve Bölüm 4'ü aynı sayfaya getirmek, yorumlanabilir DCF çıktısına sahip yedi ismi 2×2'lik bir ızgaraya sıralıyor. Her eksendeki ayrım noktası, yalnızca bu yedi isim üzerinden hesaplanan medyan (yükseliş potansiyeli medyanı %17,0, FRI medyanı 68) — CEG, NEE ve SO, modellenmiş adil değerlerinin gerçekte desteklemediği bir çeyreğe zorlanmak yerine bu ızgaradan tamamen çıkarıldı; aşağıda kendi kategorilerini alıyorlar.
Cazip fiyatlanmış ve yapısal olarak sağlam: EMR, PWR (ikisi de medyan üstü FRI; PWR'nin yükseliş potansiyeli neredeyse tam olarak %17,0 medyan çizgisinde)
Modellenmiş yükseliş potansiyeli, daha ince tampon: VST, ROK (medyan üstü yükseliş potansiyeli, medyan altı dayanıklılık)
Zaten fiyatlanmış, ama son derece sağlam: VRT (medyan altı yükseliş potansiyeli, ama sepetteki en yüksek tam doldurulmuş FRI)
Zaten fiyatlanmış, göreceli olarak daha ince tampon: EME
Tam olarak kesişim noktasında: ETN — %17,0 yükseliş potansiyeli ve 68 FRI'ı, her iki medyan çizgisinde de neredeyse tam olarak oturuyor, bu da onu herhangi bir çeyreğin temiz bir üyesi olmaktan çok bu sepetin dönüm noktası yapıyor.
Model tabanı durumları (ızgaradan çıkarıldı): CEG, NEE, SO — Bölüm 3'e bakın. Üçü de Bölüm 4'te bir Borç-vs-Nakit RİSK veya DİKKAT bayrağı ve Bölüm 3'te modellenmiş 0,00 $ adil değer taşıyor; birlikte okunduğunda, bu sepetteki en net sinyal bu ve özellikle üretim/elektrik dağıtım katmanına ait, elektrik/endüstriyel veya inşaat/iletime değil.
Önceki yazının skor kartıyla karşıtlığın kendisi bir bulgu. Shovels'da, on bir isimden yalnızca ikisi en az elverişli çeyreğe düştü ve on birden hiçbiri DCF modelini tamamen bozmadı. Burada, on isimden üçü bir çeyrek konuşması bile mümkün olmadan modeli tamamen bozuyor ve tam olarak zincirin bir katmanında yoğunlaşıyorlar — üretim. "Yapay zekâ için elektrik" hikâyesi, temel veriler seviyesinde tek bir hikâye değil; yüksek kaldıraçlı bir üretim katmanının üzerinde oturan dayanıklı bir ekipman/yüklenici katmanı.
Bölüm 6 — Kontrol Grubu: Alıcılar Neye Benziyor
| Ticker | Modellenmiş 3Y Yükseliş Potansiyeli | FRI Puanı | Seviye |
|---|---|---|---|
| GOOGL | %20,6 | 85 | YÜKSEK |
| AMZN | %18,6 | 100 | YÜKSEK |
| MSFT | %18,6 | 81 | YÜKSEK |
| META | %16,2 | 83 | YÜKSEK |
Dört hiperölçekli alıcının tamamı DUEL'in YÜKSEK dayanıklılık seviyesine düşüyor — önceki yazıyla aynı sonuç ve aynı rakamlar, yeniden çalıştırılmak yerine yeniden kullanıldı (yeniden kullanılan zaman penceresi notu için Bölüm 1'e bakın). Bu sefer farklı olan, işlemin diğer tarafındaki karşıtlık. Shovels'da, on bir çip/ağ/soğutma tedarikçisi FRI 11'den 100'e, medyanı 75 olacak şekilde uzanıyordu — alıcıların kendi 81-100 aralığına yakın. Burada, on elektrik zinciri tedarikçisi FRI 42'den 100'e, medyanı 68 olacak şekilde uzanıyor ve üçü DUEL'in DCF modelini hiç geçemiyor. Bu inşayı finanse eden alıcılar, bu ölçüye göre, bunun için elektriği gerçekten inşa eden üretim tarafı şirketlerinden çarpıcı biçimde daha güçlü bilançolara sahip.
Bölüm 7 — Bu Gerçekte Neyi Cevaplıyor, Neyi Cevaplamıyor
Burada abartılı bir iddianın tüm amacı baltalayacağı için, bu çalışmanın sınırları konusunda net olmak gerekirse: bu yazı, ABD şebeke kapasitesinin yapay zekâ kaynaklı yük büyümesine ayak uydurup uyduramayacağını, belirli üretim veya iletim projelerinin zamanında inşa edilip edilmeyeceğini veya bu şirketlerin sermaye planlarının başarılı olup olmayacağını söylemiyor ve söyleyemez. Bunlar geleceğe dönük sorulardır ve yukarıdaki her rakam yalnızca geçmişi ve şimdiyi tanımlıyor.
Verinin kendi koşullarında gösterdiği şey şu: bu zincirdeki büyüme ve marj, gerçekten üç ayrı hikâyenin üst üste katmanlanması — yavaş, sermaye yoğun bir üretim katmanı; hızlı, yüksek marjlı bir ekipman katmanı; ve hızlı, ince marjlı bir inşaat katmanı. Ayrıca, bu ve önceki yazıdaki 14 şirketin tamamında aynı şekilde ölçülen dayanıklılığın bu zincirde eşit dağılmadığını gösteriyor — ekipman katmanında yoğunlaşmış ve dört isimden üçü için DUEL'in DCF modelinin tamamen bozulduğu üretim katmanında büyük ölçüde yok. Bu, belirli bir modelden geçirilmiş, bu belirli şirketlerin bugünkü bilanço yapısı hakkında bir ifadedir, yarının elektrik piyasası hakkında bir tahmin değil.
Sınırlamalar
On isimden üçü kullanılabilir bir DCF adil değeri üretmedi. CEG, NEE ve SO'nun hepsi DUEL'in model tabanına çarptı (görüntülenen özkaynak değeri 0,00 $, tam detay Bölüm 3'te). Bu, modelin sabit CFO eksi CAPEX SNA tanımı ile düzenlenmiş ve yarı düzenlenmiş üretim elektrik dağıtım şirketlerinde tipik olan borçla finanse edilen, düzenleyici varlık tabanı odaklı sermaye yapısı arasındaki bir uyumsuzluğu yansıtıyor — bu şirketlerin gerçek mali sağlığı veya yatırım değeri hakkında bir iddia değil.
EMR'nin Dayanıklılık puanı eksik ham veriler üzerine kurulu, doğrudan Bölüm 4'te işaretlendi — dört alt metrikten üçü ele alınan dosyalama döneminde hesaplanamadı, en olası açıklama mali yıl sonu uyuşmazlığı (Emerson için Eylül'e karşı çoğu emsal için Aralık). FRI'ı 100, tam bilanço verisi içeren bir dosyalama dönemi ele alınana kadar geçici olarak ele alınmalıdır.
Anlık görüntü, canlı bir sıralama değil, ve tek bir zaman penceresi değil. On arz tarafı düellosu 17 Ağustos 2026'da oluşturuldu. Dört alıcı profili, bu serideki önceki yazıda kullanılan 26 Temmuz–13 Ağustos 2026 penceresinden yeniden kullanıldı; DUEL'in şirket başına çıktıları rakibe bağlı değil, ama altta yatan dosyalama anlık görüntüleri birkaç hafta arayla.
Kasıtlı olarak piyasa fiyatı yok — ve bu iki yönlü işliyor. DUEL'in DCF motoru, güncel hisse fiyatını ve analist tahminlerini bilinçli olarak göz ardı ediyor; bu da "bir şirketin kendi yörüngesinin ne kadar büyümeyi zaten varsaydığı" sorusunu temiz, doğrulanabilir bir soru hâline getiren tam olarak şey. Bu aynı zamanda buradaki "modellenmiş yükseliş potansiyeli"nin piyasa tarafından ima edilen bir beklenti olmadığı ve öyle okunmaması gerektiği anlamına da geliyor.
Sepet oluşturma bir eksiksiz sayım değil, bir takdir kararıdır. On arz tarafı ismi ve dört alıcı, ABD'de işlem gören yapay zekâ elektrik zincirinin makul bir kesiti; kapsamlı bir kesit değil. Farklı, eşit derecede makul bir sepet, hangi isimlerin bu analizin hangi bölümüne düştüğünü değiştirebilir.
On dört şirket, istatistiksel bir örneklem değil, tanısal bir anlık görüntüdür — yukarıdaki örüntüleri tanımlayıcı olarak okuyun, bu belirli sepetin ötesine genellenebilir kanıt olarak değil.
Sonuç
Yapay zekâ altyapısı için elektrik sağlayan on şirket ve bu inşayı finanse eden dört hiperölçekli alıcı genelinde, büyüme ve marj katmana göre üç ayrı hikâyeye temiz bir şekilde ayrılıyor — yavaş, sermaye yoğun üretim; hızlı, yüksek marjlı ekipman; hızlı, ince marjlı inşaat. Dayanıklılık daha da keskin bir şekilde ayrılıyor: ekipman katmanı, bu serideki her iki yazıda da incelenen tüm yapay zekâ altyapı zincirinin en güçlü kısmı gibi görünüyor, dört üretim/elektrik dağıtım isminden üçü gerçek bir kaldıraç bayrağı taşırken ve üçünden hiçbiri DUEL'in modeli altında kullanılabilir bir DCF adil değeri üretmiyor. Bunların hiçbiri şebeke inşası, yük büyümesi veya hangi projelerin finanse edileceği hakkında bir tahmin değil. Bu, odadaki her şirket için aynı formülden geçirilen, dosyalamaların zaten söylediği şey — bu formülün nerede çalışmayı bıraktığına dair dürüst bir açıklama da dahil.
Bu yazıdaki her rakam, duelstocks.com üzerinde kendinizin çekip yeniden doğrulayabileceği bir düelloya kadar izlenebilir.
Daha Fazla Okuma — Aynı Seri, Aynı Yöntem
Bu yazı, bu serideki önceki yazılarda oluşturulan metodolojinin doğrudan devamıdır; bu yazıları sitede aşağıda bulabilirsiniz.
Kaynaklar
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3. baskı). Wiley.
Damodaran, A. (2018). Valuing regulated and capital-intensive businesses: why standard DCF assumptions break down for rate-based utilities. NYU Stern School of Business çalışma notu.
U.S. Securities and Exchange Commission — EDGAR tam metin arama ve yapılandırılmış XBRL dosyalama verileri, sec.gov.
Bir DuelStocks metodoloji derinlemesine incelemesi. Yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından alınmıştır.
Bir DuelStocks temel analiz derinlemesine incelemesi. Yatırım tavsiyesi değildir — ve çoğu yapay zekâ döngüsü yorumundan farklı olarak, bir tahmin de değildir. Aşağıdaki tüm rakamlar, DUEL'in Battle, DCF ve Resilience (STR) raporları tarafından işlenmiş, kamuya açık SEC EDGAR dosyalarından (10-K/10-Q) alınmıştır.
On kişiye yapay zekâ altyapı yatırımlarının erken, orta ya da geç aşamasında olup olmadığını sorun; on kendinden emin cevap ve sıfır ortak kanıt alırsınız. Bunun nedeni, sorunun genellikle sorulduğu şekliyle bir tahmin sorusu olması — "ne kadar daha fazla sermaye harcaması geliyor" — ve tahmin, bu aracın yaptığı ya da yaptığını iddia ettiği bir şey değil. DUEL'in gelecekteki yapay zekâ harcamaları konusunda bir görüşü, analist tahmini ya da makro modeli yoktur.
DUEL'in gerçekten sahip olduğu şey, daha dar ve daha kolay doğrulanabilir bir şey: yapay zekâ altyapısı inşa eden şirketlerin zaten yayımlanmış finansal verilerinin büyüme, marj, sermaye verimliliği, değerleme matematiği ve bilanço dayanıklılığı hakkında ne söylediğinin standartlaştırılmış bir okuması — hepsi aynı kaynaktan (SEC dosyaları) gelir ve dahil olan her şirket için aynı formüllerden geçirilir. Yani "döngünün neresindeyiz" diye sormak yerine, bu yazı DUEL'in görüş yerine veriyle gerçekten cevaplayabileceği bir versiyonunu soruyor:
Defterlere zaten geçmiş rakamlar, yapay zekâ altyapı inşasını şu anda gerçekte kimin ele geçirdiği hakkında ne söylüyor — ve bunun ne kadarı zaten DUEL'in kendi değerleme matematiğine fiyatlanmış durumda?
Bölüm 1 — Sepeti Oluşturmak
"Kazma ve kürek" (picks and shovels), yapay zekâ altyapısı yatırımı için doğal bir çerçevedir: hangi yapay zekâ uygulamasının kazanacağına bahis oynamak yerine, kimin kazandığından bağımsız olarak her yapay zekâ iş yükünün ihtiyaç duyduğu bilgi işlem, ağ, güç ve depolamayı sağlayan şirketleri satın alırsınız. Dört tedarik katmanında bir sepet oluşturduk, buna ek olarak işlemin diğer tarafında yer alan beşinci bir grubu — hiperölçekli alıcıları — "faydalananlar" grubu olarak değil, bir kontrol grubu olarak ekledik:
- Bilgi işlem: NVDA, AMD, AVGO, MU
- Ağ / ara bağlantı: ANET, CIEN
- Güç ve soğutma: VRT, ETN, MOD, GEV
- Bellek ve depolama: MU (Bilgi işlem ile ortak), WDC
- Alıcılar (kontrol grubu, "faydalananlar" olarak puanlanmamıştır): MSFT, GOOGL, AMZN, META
Bir isim dikkat çekici biçimde eksik. TSM tamamen hariç tutuldu. Tayvan merkezli bir "yabancı özel ihraççı" olarak TSMC, SEC'e 10-K değil, 20-F yıllık raporu sunar ve 10-Q dosyalamaz. DUEL'in tüm modeli, tasarım gereği, yalnızca 10-K/10-Q verileri üzerine kuruludur — bu nedenle bu formları yapısal olarak dosyalamayan bir şirket, gerçek değer zincirinde ne kadar merkezi olursa olsun, bu aracın ölçebileceklerinin dışındadır. Bu boşluğu başka bir yerden alınan bir rakamla sessizce yamamaktansa açıkça belirtmeyi tercih ediyoruz.
Geriye 11 benzersiz "kürek satıcısı" ve 4 alıcı — toplam 15 şirket kalıyor; her biri, sitedeki diğer her düello gibi, DUEL'in Battle Report, DCF Report ve Resilience Report'undan geçirildi. Bu yazının dayandığı tüm düellolar 26 Temmuz ile 13 Ağustos 2026 arasında oluşturuldu. Bu, o pencerenin bir anlık görüntüsüdür, kalıcı bir sıralama değildir — metodoloji, tek tek rakamlar eskidikten çok sonra bile geçerliliğini korur.
Bölüm 2 — Büyüme ve Marj: Sermaye Gerçekte Nereye Gidiyor
| Ticker | Katman | Gelir Büyümesi (3Y BYBO) | SNA Marjı | Faaliyet Marjı | ROIC | Sloan Oranı |
|---|---|---|---|---|---|---|
| NVDA | Bilgi işlem | %100,1 | %47,5 | %60,4 | %51,0 | -%6,9 |
| AMD | Bilgi işlem | %13,6 | %19,4 | %10,7 | %4,5 | -%4,7 |
| AVGO | Bilgi işlem | %24,4 | %42,1 | %39,9 | %14,1 | -%11,9 |
| MU | Bilgi işlem / Depolama | %6,7 | %4,5 | %26,1 | %9,0 | %36,9 |
| ANET | Ağ | %27,2 | %48,4 | %42,8 | %23,1 | %1,3 |
| CIEN | Ağ | %9,5 | %14,0 | %4,1 | %4,4 | -%4,0 |
| VRT | Güç/Soğutma | %21,6 | %18,5 | %17,9 | %28,0 | -%2,8 |
| ETN | Güç/Soğutma | %9,8 | %12,9 | %13,4 | %6,8 | %15,8 |
| MOD | Güç/Soğutma | %11,5 | %3,3 | %10,8 | %16,2 | -%4,6 |
| GEV | Güç/Soğutma | %8,7 | %2,4 | %3,7 | yok | %5,6 |
| WDC | Depolama | -%20,3 | %13,4 | %24,5 | %19,0 | %32,3 |
(SNA: Serbest Nakit Akışı; BYBO: Bileşik Yıllık Büyüme Oranı)
Buradaki hiçbir rakam "döngü bitti" gibi okunmuyor. On bir isimden dokuzu hâlâ iki haneli gelir büyümesi kaydediyor ve iki ağ ismi — ANET (%27,2) ve CIEN (%9,5) — aynı katman içinde bu aralığın karşıt uçlarında yer alıyor; bu da başlı başına bilgilendirici: ara bağlantı talebi her ağ ismini eşit şekilde yükseltmiyor. NVDA'nın %100'lük rakamı, kendi bilgi işlem katmanı emsallerine göre bir büyüklük sırası kadar aykırı bir değer — "yapay zekâ bilgi işlem talebi" ile "NVIDIA'nın gelir büyümesi"nin aynı değişken olmadığının bir hatırlatıcısı, manşetler bu ikisini sık sık tek bir şeye indirgese de.
Marj tablosu, sepetin gözle görülür şekilde iki farklı işe ayrıldığı yer. Bilgi işlem ve ağ isimleri (NVDA, AVGO, ANET) %42-48 aralığında SNA marjları kaydediyor — donanım şirketleri olmalarına rağmen, büyük ölçüde asıl üretimin dışarıdan temin edilmesi nedeniyle yazılıma benzer bir nakit dönüşümü. Güç ve soğutma isimleri (VRT, ETN, MOD, GEV) %2 ile %19 arasında SNA marjları kaydediyor — doğaları gereği sermaye yoğun, daha düşük marjlı işler; çip tasarımından çok geleneksel sanayi şirketlerine yakın. WDC, tüm sepette negatif gelir büyümesine sahip tek isim (-%20,3); bu, yapay zekâya özgü talep ile hiçbir ilgisi olmayan NAND/HDD fiyatlamasındaki döngüsel bir dip noktasını yansıtıyor — "depolama" kategorisinin aynı anda birden fazla talep döngüsüne maruz kaldığının bir hatırlatıcısı.
Bölüm 3 — Fiyata Şimdiden Ne Kadar Büyüme Dahil Edilmiş
Bu, "döngü aşaması" sorusuyla dolaylı olarak ve DUEL'in kendi koşullarında gerçekten ilgilenen kısım. DUEL'in DCF motoru, adil değeri ve 3 yıllık fiyat projeksiyonunu yalnızca her şirketin kendi dosyalarından oluşturur: girdi olarak piyasa fiyatı yok, analist büyüme tahmini yok, yalnızca sabit bir formülden geçirilen gelir BYBO'su, SNA, ROIC ve Sloan Oranı (tam metodoloji önceki [DCF güven aralığı yazımızda]). Ortaya çıkan modellenmiş 3 yıllık yükseliş potansiyeli bir fiyat hedefi değildir — bir şirketin kendi tarihsel yörüngesinin ne kadarının, modelin sabit kurallarına göre ileriye taşındığında, modelin kendi adil değer tahminine zaten yansıdığının, matematiğin hâlâ gösterdiği alana karşı bir ölçüsüdür.
| Ticker | Adil Değer (T0) | Modellenmiş +3Y Fiyat | Modellenmiş 3Y Yükseliş Potansiyeli |
|---|---|---|---|
| WDC | $30,68 | $39,14 | %27,6 |
| AMD | $67,72 | $83,98 | %24,0 |
| GEV | $57,82 | $69,81 | %20,7 |
| GOOGL | $106,91 | $128,91 | %20,6 |
| CIEN | $88,73 | $105,80 | %19,2 |
| AMZN | $254,94 | $302,36 | %18,6 |
| MSFT | $200,09 | $237,23 | %18,6 |
| MOD | $41,28 | $48,82 | %18,3 |
| ANET | $105,29 | $123,88 | %17,6 |
| ETN | $184,92 | $216,43 | %17,0 |
| META | $524,18 | $609,31 | %16,2 |
| NVDA | $176,47 | $202,24 | %14,6 |
| AVGO | $205,67 | $233,87 | %13,7 |
| MU | $38,29 | $43,06 | %12,5 |
| VRT | $203,50 | $226,82 | %11,5 |
NVIDIA — sepetteki açık ara en hızlı büyüyen, en yüksek ROIC'e sahip isim — modellenmiş yükseliş potansiyelinde 15 üzerinden 12. sırada yer alıyor. Bu modelin bir tesadüfü değil; NVDA'nın kendi kurumsal değerinin, kendi öngörülen nakit akışlarına göre zaten yeterince büyük olmasının doğrudan aritmetik sonucu — sabit bir 3 yıllık büyüme yolunu ileriye taşımak, daha küçük bir tabanda aynı işlemi yapmaktan daha küçük bir yüzde hareketi üretiyor. Bu, bu serideki ilk yazımızın Ağustos başında tek bir NVDA-AMD düellosunda bulduğu aynı örüntü; bunu tek bir çift yerine 11 şirketlik bir altyapı sepetinde çalıştırmak, bunun o spesifik karşılaştırmaya özgü bir yapaylık olmadığını gösteriyor.
Açıkça belirtilmesi gereken iki geçerlilik notu var. Birincisi, MU'nun adil değeri ($38,29), 3 yıllık fiyatı ($43,06) ve arkasındaki her girdi, MU ister AMD'ye ister WDC'ye karşı karşılaştırılsın, aynı görünüyor — DUEL'in şirket bazlı DCF çıktılarının rakibin kim olduğuna bağlı olmadığının, tam olarak modelin tasarlandığı gibi davrandığının doğrudan, gerçek dünyadan doğrulanması. İkincisi, GEV'in modellenmiş yükseliş potansiyeli (%20,7) bu tablonun üst sıralarına yakın, ancak bundan tek başına bir sonuç çıkarmadan önce aşağıdaki Bölüm 4 ile birlikte okunmalı.
Bölüm 4 — Bilanço Zırhına Gerçekte Kim Sahip
| Ticker | FRI Puanı | Seviye | Büyüme vs SNA | ROIC vs Sloan | Borç vs Nakit |
|---|---|---|---|---|---|
| AMD | 100 | YÜKSEK | OK | OK | OK |
| ANET | 97 | YÜKSEK | OK | OK | OK |
| VRT | 94 | YÜKSEK | OK | OK | OK |
| CIEN | 90 | YÜKSEK | OK | OK | OK |
| MU | 76 | YÜKSEK | OK | OK | OK |
| AVGO | 75 | YÜKSEK | OK | OK | DİKKAT |
| WDC | 69 | ORTA | OK | OK | OK |
| ETN | 68 | ORTA | OK | OK | RİSK |
| NVDA | 64 | ORTA | OK | OK | OK |
| MOD | 31 | DÜŞÜK | OK | OK | OK |
| GEV | 11 | DÜŞÜK | OK | OK | OK |
"Faydalanan" hikâyesinin, tek bir büyüme grafiğinin ima ettiğinden daha karmaşık hale geldiği yer burası. Dört güç-ve-soğutma isminden ikisi — MOD (31) ve GEV (11) — DUEL'in DÜŞÜK dayanıklılık seviyesine düşüyor; bu, altta yatan büyüme anlatısı ne kadar güçlü olursa olsun, modelin bilanço tamponu nakit akışı taleplerine göre ince görünen şirketler için ayırdığı aynı kategori. GEV özellikle bir yargıdan çok bir veri kalitesi uyarısını hak ediyor: birkaç ham bilanço bileşeni (nakit, toplam borç, faaliyet geliri, özkaynak), en makul açıklamayla GE Vernova'nın 2024'te GE'den ayrılmasının ardından SEC dosyalama geçmişinin hâlâ kısa olması nedeniyle, ele alınan dosyalama döneminde mevcut değildi. Şirketinin DÜŞÜK seviyesi, ayrılma sonrası daha kapsamlı dosyalamalar birikene kadar geçici olarak ele alınmalıdır — kısa dosyalama geçmişine sahip bir şirket, gerçek finansal durumundan bağımsız olarak, modelin henüz göremediği bileşenlerde mekanik olarak daha ince görünecektir.
ETN daha net bir örnek: Borç-vs-Nakit tutarlılık kontrolü gerçek bir RİSK bayrağı tetikledi — nakit toplam borcun neredeyse hiçbirini karşılamazken borç/özkaynak oranı 1,0x'in üzerinde — zaten olgun bir sanayi bilançosunda basit bir kaldıraç sinyali, bir muhasebe kalitesi endişesi değil. AVGO'nun tek DİKKAT bayrağı, aynı hikâyenin daha küçük ölçekteki hali.
Bu arada, sepetteki en yüksek dayanıklılık puanları en yüksek büyümeye ya da en düşük yükseliş potansiyeline sahip isimlere ait değil — anlamlı derecede farklı büyüme profillerine ve marj yapılarına sahip, DUEL'in üç iç tutarlılık kontrolünün tamamında yalnızca temiz, çelişkisiz bilançolarla birleşen üç şirket olan AMD, ANET ve VRT'ye ait.
Bölüm 5 — Skor Kartı: Yükseliş Potansiyeli ve Dayanıklılık
Bölüm 3 ve Bölüm 4'ü aynı sayfaya getirmek — bir eksende modellenmiş 3 yıllık yükseliş potansiyeli, diğerinde dayanıklılık seviyesi — altyapı isimlerini, yukarıdaki hiçbir tek tablonun tek başına göstermediği dört gruba ayırıyor. Her eksendeki ayrım noktası, yalnızca 11 arz tarafı şirketi üzerinden hesaplanan medyan (%17,65 yükseliş, FRI 75); dört hiperölçekli alıcı bu hesaplamadan bilinçli olarak çıkarılıp Bölüm 6'da ayrı gösteriliyor, böylece çok daha büyük, daha çeşitlendirilmiş bilançoları tedarikçi medyanını sessizce çekmiyor.
Cazip fiyatlanmış ve yapısal olarak sağlam (medyan üstü yükseliş potansiyeli, medyan üstü dayanıklılık): AMD, ANET, CIEN
Modellenmiş yükseliş potansiyeli, daha ince tampon (medyan üstü yükseliş potansiyeli, medyan altı dayanıklılık): WDC, GEV, MOD
Zaten fiyatlanmış, ama son derece sağlam (medyan altı yükseliş potansiyeli, medyan üstü dayanıklılık): AVGO, MU, VRT
Zaten fiyatlanmış, göreceli olarak daha ince tampon (medyan altı yükseliş potansiyeli, medyan altı dayanıklılık): NVDA, ETN
Bu son, en az elverişli çeyreğe yalnızca iki isim düşüyor — ve NVIDIA bunlardan biri; aynı analizin Bölüm 4'te gerçek bir kaldıraç RİSK bayrağıyla işaretlediği olgun bir sanayi şirketi olan ETN'nin yanında. Buradaki gerçek sürpriz bu: her manşetin bariz "yapay zekâ kazananı" olarak ele aldığı isim, bu sepetin kendi matematiğinin en az kalan modellenmiş alanla ve en az dayanıklılık tamponuyla ilişkilendirdiği çeyrekte oturuyor — işletmede yanlış bir şey olduğu için değil, hem büyümesinin hem de kurumsal değerinin zaten yeterince ilerlemiş olması nedeniyle, modelin kendi aritmetiğinin her iki eksende de, merkezinde oturduğu zincirdeki diğer on tedarikçiden dokuzuna göre kat edecek daha az mesafesi kalıyor.
Bölüm 6 — Kontrol Grubu: Alıcılar Neye Benziyor
| Ticker | Modellenmiş 3Y Yükseliş Potansiyeli | FRI Puanı | Seviye |
|---|---|---|---|
| GOOGL | %20,6 | 85 | YÜKSEK |
| AMZN | %18,6 | 100 | YÜKSEK |
| MSFT | %18,6 | 81 | YÜKSEK |
| META | %16,2 | 83 | YÜKSEK |
Dört hiperölçekli alıcının tamamı, dayanıklılığı 11 ile 100 arasında değişen tedarikçilerinin aksine, DUEL'in YÜKSEK dayanıklılık seviyesine düşüyor. Bu beklenen bir durum — bunlar piyasadaki en büyük, en çeşitlendirilmiş nakit üreticilerinden dördü; yapay zekâ altyapısını, saf oyunculu bir tedarikçi gibi ona bağımlı olmak yerine, birçok kalemden biri olarak satın alıyorlar. Daha az beklenen şey: modellenmiş yükseliş potansiyelleri (%16,2-%20,6) tedarikçi sepetiyle tam olarak aynı aralıkta yer alıyor — belirgin şekilde daha yüksek ya da daha düşük değil. Bu işlemde alıcı olmak, yapısal olarak tedarikçi olmaktan farklı bir değerleme matematiği imzası üretmiyor — en azından bu anlık görüntünün tespit edebileceği kadarıyla.
Bölüm 7 — Bu Gerçekte Neyi Cevaplıyor, Neyi Cevaplamıyor
Burada abartılı bir iddianın tüm amacı baltalayacağı için, bu çalışmanın sınırları konusunda net olmak gerekirse: bu yazı, yapay zekâ altyapı harcamalarının daha gidecek yolu olup olmadığını, platoya girip girmediğini ya da zirveye ulaşıp ulaşmadığını söylemiyor ve söyleyemez. Bu, gelecekle ilgili bir soru ve yukarıdaki her rakam yalnızca geçmişi ve şimdiyi tanımlıyor.
Verinin kendi koşullarında gösterdiği şey şu: bu sepetteki geriye dönük büyüme oranları hâlâ yüksek ve hâlâ dağınık — burada hiçbir şey, büyümenin senkronize olup düzleştiği, tipik olarak manşetlerde değil temel verilerde "geç ve olgunlaşan" bir döngünün göründüğü bir sektöre benzemiyor. Ayrıca, herkese eşit uygulanıyormuş gibi anlatılan bir büyüme hikâyesinin altında dayanıklılığın gerçekten eşitsiz olduğunu ve DUEL'in kendi piyasa fiyatı içermeyen DCF matematiğinin, alandaki en çok konuşulan isme, etrafındaki zincirin çoğuna göre zaten daha az kalan modellenmiş alan atadığını gösteriyor — bu, o belirli şirketin bugünkü başlangıç noktası hakkında bir ifade, yarın hakkında bir tahmin değil.
Sınırlamalar
TSM tamamen hariç tutuldu, veri kalitesi nedeniyle değil, yapısal bir nedenle: yabancı özel ihraççı olarak, şirket 10-K yerine 20-F sunuyor; bu da onu, bilgi işlem katmanındaki gerçek dünya önemine bakılmaksızın, DUEL'in yalnızca SEC EDGAR'a dayalı boru hattının okuyabildiklerinin dışına yerleştiriyor.
Anlık görüntü, canlı bir sıralama değil. Dayanak alınan her düello 26 Temmuz ile 13 Ağustos 2026 arasında oluşturuldu; yukarıdaki spesifik rakamlar her yeni üç aylık dosyalamayla değişecek, ancak geldikleri karşılaştırmalı yöntem değişmeyecek.
Kasıtlı olarak piyasa fiyatı yok — ve bu iki yönlü işliyor. DUEL'in DCF motoru, güncel hisse fiyatını ve analist tahminlerini bilinçli olarak göz ardı ediyor; bu da "bir şirketin kendi yörüngesinin ne kadar büyümeyi zaten varsaydığı" sorusunu temiz, doğrulanabilir bir soru hâline getiren tam olarak şey. Bu aynı zamanda buradaki "modellenmiş yükseliş potansiyeli"nin piyasa tarafından ima edilen bir beklenti olmadığı ve öyle okunmaması gerektiği anlamına da geliyor.
Sepet oluşturma bir eksiksiz sayım değil, bir takdir kararıdır. On bir altyapı ismi ve dört alıcı, yapay zekâ değer zincirinin makul bir kesiti; kapsamlı bir kesit değil. Farklı, makul bir sepet, hangi isimlerin hangi skor kartı çeyreğine düştüğünü değiştirebilir.
GEV'in dayanıklılık puanı, Bölüm 4'te doğrudan işaretlenen bir veri eksiksizliği uyarısıyla birlikte okunmalıdır — şirketin 2024 ayrılmasından bu yana kısa dosyalama geçmişi göz önüne alındığında birkaç ham bilanço girdisi mevcut değildi ve DÜŞÜK seviyesi, finansal durumunun tam olarak çözülmüş bir resminden çok bu boşluğu kısmen yansıtıyor olabilir.
On beş şirket, istatistiksel bir örneklem değil, tanısal bir anlık görüntüdür — yukarıdaki örüntüleri tanımlayıcı olarak okuyun, bu belirli sepetin ötesine genellenebilir kanıt olarak değil.
Sonuç
On bir yapay zekâ altyapı tedarikçisi ve en büyük dört alıcısı genelinde, büyüme hâlâ genel olarak güçlü ve hâlâ eşitsiz dağılmış durumda — platoya girmiş bir sektör resmi değil. Dayanıklılık ise büyüme hikâyesini hiç takip etmiyor: en çok abartılan büyüme isimlerinden bazıları sepette en ince bilanço tamponlarını taşırken, en az konuşulan isimlerden bazıları en güçlü olanları taşıyor. Ve "zaten ne kadarı fiyatlanmış" sorusuyla en doğrudan ilgilenen tek rakam — DUEL'in kendi, rakipten bağımsız, piyasa fiyatı içermeyen modellenmiş yükseliş potansiyeli — şu anda çoğu insanın bu döngünün açık merkezi olarak adlandıracağı isme en az kalan alanı atıyor. Bunların hiçbiri bir tahmin değil. Bu, dosyalamaların odadaki her şirket için aynı formülden geçirildiğinde zaten söylediği şey.
Bu yazıdaki her rakam, duelstocks.com üzerinde kendinizin çekip yeniden doğrulayabileceği bir düelloya kadar izlenebilir.
Daha Fazla Okuma — Aynı Seri, Aynı Yöntem
Bu yazı, bu serideki altı önceki derinlemesine incelemede oluşturulan metodoloji üzerine doğrudan inşa edilmiştir; bu incelemeleri sitede aşağıda bulabilirsiniz.
Kaynaklar
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3. baskı). Wiley.
U.S. Securities and Exchange Commission — Yabancı Özel İhraççı raporlama gereksinimleri (Form 20-F ve Form 10-K karşılaştırması), sec.gov.
Bir DuelStocks metodoloji derinlemesine incelemesi. Yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından alınmıştır.
Kazanç kalitesi değil, bilanço kaldıracı, çoğu finansal direnç cezasını tetikliyor.
Soru
DUEL'in Direnç Raporu (STR), her şirketi üç iç tutarlılık çiftine karşı kontrol eder: gelir büyümesi gerçekten serbest nakit akışına dönüşüyor mu (Büyüme vs FCF), tahakkuk kalitesini kontrol ettiğinizde güçlü bir ROIC ayakta kalıyor mu (ROIC vs Sloan), ve bilançodaki borç yükü gerçekten nakit tamponuyla eşleşiyor mu (Borç vs Nakit). Başarısız olan herhangi bir çift, bir skor cezasını ve işaretli bir notu tetikler.
Oracle (ORCL)'ın ROIC-vs-Sloan işareti — olası kazanç şişirmesini işaret eden bir Sloan Oranı'nın yanında oturan manşet değeri %84'lük bir ROIC — üzerine bütünüyle bir haber içeriği inşa etmeye yetecek kadar ilgi çekiciydi. Ama tek bir dramatik vaka açık bir soru doğuruyor: bu, bir şirketin bu modelin tutarlılık kontrolünde başarısız olmasının normal yolu mu, yoksa sadece bizim ele aldığımız vaka olduğu için norm gibi giydirilmiş nadir bir istisna mı?
Araştırma sorusu: şirketlerin gerçek bir kesitinde, üç tutarlılık-matrisi çelişkisinin her birinin temel oranı nedir, ve hangisi gerçekte çoğu direnç cezasını yönlendiriyor?
Bu, metrik fazlalığı üzerine olan önceki PCA yazımızdan farklı bir istatistiksel hayvan. O çalışma, sürekli metriklerin birbiriyle nasıl ilişkili olduğunu sordu. Bu ise, ikili bir geçti/kaldı eşiğinin ne sıklıkla tetiklendiğini soruyor — tamamen farklı bir araç seti gerektiren bir temel oran tahmini problemi.
Literatür
Sloan (1996), ROIC-vs-Sloan'ın neden ilk yerde bir erken uyarı sinyali gibi davranması gerektiğinin teorik dayanağıdır: nakit akışına kıyasla yüksek tahakkuklara sahip firmalar, kazanç kalitesinin — ve nihayetinde getirilerin — hayal kırıklığı yaratma eğilimindedir. Ama temel oran sorusu, farklı, ilişkili bir literatürde yer alıyor: halka açık şirketlerin genel, taranmamış bir popülasyonunda kazanç-kalitesi kırmızı bayrakları ne kadar yaygın? Orijinal M-Skoru'nu inşa eden Beneish (1999), kasıtlı olarak dengesiz bir örneklemle çalıştı — bilinen 50 kazanç manipülatörü, 1.708 manipülatör-olmayana karşı eşleştirildi — çünkü gerçek manipülatörler doğal ortamda nadirdir; tasarımının, modellemek için yeterli pozitif vaka elde etmek üzere onları aşırı örneklemesi gerekiyordu. Dechow, Ge, Larson ve Sloan (2011), 23 yıl boyunca muhasebe yanlış beyanı için SEC uygulama eylemlerini inceleyerek, gerçek popülasyon verisinden aynı sonuca ulaşıyor: önemli yanlış beyan, düşük-temel-oranlı bir olay, yazı-tura değil. ROIC-vs-Sloan çelişkisine dair önsel beklentimiz, işe başlarken, "nadir" olmalı — ve soru, DUEL verisinin buna katılıp katılmadığı, ve diğer iki çelişki türünün bu nadirliği paylaşıp paylaşmadığı.
Bir oranı tahmin etmenin istatistiği için: Cochran (1977), hedef bir hata payıyla bir oranı tahmin etmek için standart örneklem büyüklüğü formülünü verir. Ama oran tahmin edildikten sonra, özellikle sınırlara yakınken (çok düşük veya çok yüksek), sıradan normal-yaklaşım ("Wald") güven aralığı kötü performans gösterir — hatta anlamsız negatif alt sınırlar üretebilir. Wilson (1927), uç oranlarda dahi düzgün davranan skor-tabanlı bir aralık önerdi, ve Newcombe (1998), bunu bu makalenin doğrudan ele aldığı türden küçük-örneklem veya nadir-olay oranları için daha güvenilir seçenek olarak doğruluyor. Aşağıdaki tüm güven aralıkları bu nedenle Wilson yöntemini kullanıyor.
Veri ve Yöntem
Panel: önceki PCA yazımızda kullanılan aynı 60 şirket (30 düello), şimdi her şirketin Düello Raporu yerine STR Direnç Raporu çekilmiş — aynı altta yatan popülasyon, farklı rapor artefaktı, bu da iki çalışmanın tek, tutarlı bir panelde yan yana durmasına izin veriyor.
Değişkenler: her şirket için, raporlanan üç tutarlılık-matrisi sonucu (TAMAM / DİKKAT / RİSK), buna ek olarak genel FRI skoru, direnç katmanı (YÜKSEK/ORTA/DÜŞÜK), temel skor, ve ceza.
Yöntem: temel oran = TAMAM-olmayan sonuç sayısı ÷ 60, üç kontrolün her biri için (a) herhangi bir TAMAM-olmayan işaret (DİKKAT veya RİSK birleşik) ve (b) özellikle RİSK için ayrı ayrı hesaplandı. Wilson skor yöntemi ile %95 güven aralıkları. Cochran'ın (1977) minimum-beklenen-hücre kılavuzu (kararlı bir oran tahmini için ≥5 olay), bu örneklem büyüklüğünde üç orandan hangilerinin güvenilir olduğunu, hangilerinin henüz olmadığını açıkça işaretlemek için uygulanıyor.
Sonuçlar
Çelişki türü başına temel oran
| Kontrol | TAMAM-olmayan (DİKKAT+RİSK) | Oran | %95 Wilson GA | Sadece RİSK | Oran |
|---|---|---|---|---|---|
| Büyüme vs FCF | 2 / 60 | %3,3 | [%0,9, %11,4] | 0 / 60 | %0,0 |
| ROIC vs Sloan | 2 / 60 | %3,3 | [%0,9, %11,4] | 1 / 60 | %1,7 |
| Borç vs Nakit | 26 / 60 | %43,3 | [%31,6, %55,9] | 19 / 60 | %31,7 |
Bu ince bir fark değil. Borç vs Nakit, diğer iki kontrolden herhangi birine göre kabaca on üç kat daha sık tetikleniyor. Büyüme vs FCF ve ROIC vs Sloan — bu araştırma hattının tamamına ilham veren çelişki türü — tam olarak aynı orana, %3,3'e iniyor, tüm matristeki en nadir sonuç için eşit.
Kaç şirket birden fazla işaret taşıyor
| Eş Zamanlı Çelişki | Şirket | Oran |
|---|---|---|
| 0 (temiz) | 33 | %55,0 |
| 1 | 24 | %40,0 |
| 2 | 3 | %5,0 |
| 3 (tüm kontroller başarısız) | 0 | %0,0 |
Bu paneldeki şirketlerin %55'i üç kontrolün tamamını temiz şekilde geçiyor. Örneklemdeki hiçbir şirket üçünü aynı anda başarısız olmadı — teorik en kötü durum hiç ortaya çıkmadı. En az bir işaret taşıyan 27 şirketten (%45,0, %95 GA [%33,1, %57,5]), ezici çoğunluğu (27'de 24'ü) tam olarak birini taşıyor, ve bu neredeyse her zaman aynı işaret.
"Borç vs Nakit" gerçekte neyi işaretliyor
Bu paneldeki her RİSK-seviyesi Borç vs Nakit notu aynı şablonu izliyor: borç/özkaynak oranı 1x'in oldukça üstünde, nakit toplam borcun sadece bir kısmını karşılıyor (örneğin: HD: B/Ö 3,3, nakit borcun 0,0x'ini karşılıyor; CAT: B/Ö 1,9, nakit borcun 0,1x'ini karşılıyor). Bu bir kaldıraç sinyali — bilançoda ne kadar borç olduğu, onu servis etmek için mevcut nakit tamponuna kıyasla — bir muhasebe-kalitesi sinyali değil. Olgun, sermaye-yoğun bir işletmenin anlamlı kaldıraç taşıması, kazançlarının şiddetli tahakkuk manipülasyonu göstermesinden mekanik olarak çok daha yaygındır, ve bu veri setindeki 13 katlık sıklık farkı bu temel ayrımla tutarlıdır.
Her düşük-direnç şirketinin bir çelişkisi yok
Bu paneldeki yedi şirket DÜŞÜK direnç katmanına iniyor. Bunların sadece üçü (STX, HD-benzeri vakalar, Borç vs Nakit RİSK'i olan SHW/KO, iki eş zamanlı işareti olan STX) bir tutarlılık-matrisi cezası aracılığıyla oraya vardı. Diğer dördü — INTC, OXY, SNDK, ve bir tane daha — zayıf bir temel skor ve sıfır çelişkiyle DÜŞÜK dirence vardı: her bireysel bileşen (Nakit/Borç Karşılama, Yatırım Kendi Kendine Yeterliliği, Kazanç Kalitesi, Likidite Süresi) sadece kendi hakkıyla düşük skor aldı, başka hiçbir şeyle çelişmeden. Bu, Oracle'ın vakasından anlamlı ölçüde farklı bir durum: "genel olarak sürekli zayıf" ve "içsel olarak çelişkili" iki farklı başarısızlık modu, ve bu panel her ikisinin de oluştuğunu gösteriyor, çelişki-kaynaklı başarısızlık ikisinin daha az yaygın olanı.
Tartışma
Bu bulgu, bu projenin tamamına motivasyon veren sezgiyi tersine çeviriyor. Oracle-tarzı işaret — dramatik görünen bir metriğin kazanç-kalitesi kırmızı bayrağının yanında olması — diğer "kalite" kontrolüyle (Büyüme vs FCF) aynı %3,3 oranında, gerçekten nadir. Ayrıca, tesadüf değil, en anlatısal açıdan ilginç işaret türü de bu, ki tam da bu yüzden ilk yerde ilgi çekici bir video içeriği oluşturdu. Ama büyük, iyi tanınan halka açık şirketlerin geniş bir kesitinde neredeyse tüm direnç cezalarını gerçekte yönlendiren çelişki, en az dramatik olanı: sıradan bilanço kaldıracı. Beneish'in (1999) çalışılabilir bir veri seti elde etmek için manipülatörleri aşırı örneklemesi, ve Dechow ve ark.'ın (2011) yanlış beyanın nadir olduğuna dair popülasyon-seviyesi doğrulaması, ikisi de verimizin işaret ettiği aynı yönü gösteriyor: dramatik muhasebe-kalitesi hikâyesi kuyruk olayı, norm değil — ve bunu yakalamak için inşa edilmiş bir model, onu nadiren işaretlemeyi beklemeli, ki burada olan tam olarak bu.
DuelStocks için pratik çıkarım
Bu, Direnç Raporu'nun kendi işaretlerinin nasıl konuşulması gerektiğini muhtemelen değiştiriyor, ve bu sadece bir araştırma dipnotu değil, gerçek bir içerik fırsatı:
- Pazarlama açısını yeniden çerçevele. Oracle-tarzı "gizli kazanç şişirmesi" hikâyesi harika bir kanca, ama bu bir istisna, modelin çoğunlukla yakaladığı şey değil. Dürüst, ve tartışmasız daha kullanışlı konumlandırma şu: "Modelimiz çoğunlukla sıradan kaldıraç riskini yakalıyor — kontrol ettiğimiz her 10 şirketten kabaca 4'ünde ortaya çıkan türden — sadece nadir muhasebe-kalitesi dramı değil." Bu, her işaretin Oracle-kalibresinde bir hikâye olduğunu ima etmekten daha güçlü bir güven sinyali, ve bu, bir vaka yerine bu veriyle destekleniyor.
- STR raporunun kendisinde bir kalibrasyon satırı — "Borç vs Nakit işaretleri analiz ettiğimiz şirketlerin ~%43'ünde oluşuyor; ROIC vs Sloan işaretleri ~%3'ünde oluşuyor" gibi bir şey — bir okuyucunun her DİKKAT/RİSK notunu eşit derecede alarm verici okumak yerine, belirli bir işaretin yaygın mı yoksa gerçekten alışılmadık mı olduğunu anında değerlendirmesine izin verirdi. Bu, bir pilot çalışmaya dayanarak yapılan bir değişiklik değil, düşünülmeye değer bir ürün önerisi.
- Doğal bir sonraki Short: "Çoğu Direnç Cezasının Gerçek Nedeni (İpucu: Muhasebe Hilesi Değil)" — %43'lük Borç vs Nakit istatistiği, jenerik bir "kırmızı bayraklara dikkat edin" videosunun aksine, gerçek sayılarla doğrudan savunulabilir güçlü, dürüst, tık-avcısı-olmayan bir kanca.
Sınırlamalar
Üç orandan ikisi henüz güvenilir şekilde tahmin edilmemiş. Büyüme vs FCF ve ROIC vs Sloan'ın her biri 60 şirkette sadece 2 gözlemlenen olaya sahip — Cochran'ın (1977) kararlı bir oran tahmini için pratik kural minimumu 5'in altında. Wilson aralıkları (her ikisi de [%0,9, %11,4]) nokta tahminlerine kıyasla geniş, ve her iki metriğin gerçek popülasyon oranı da burada gözlemlediğimizin makul şekilde iki katı veya yarısı olabilir. 26 olayla, Borç vs Nakit tahmini çok daha sağlam bir zeminde.
Kesitsel, tek bir anlık görüntü. Bu temel oranların bir yıl sonra, veya farklı bir 60 şirket setinde geçerli olup olmayacağı test edilmemiş.
Sektör kompozisyonu önemli ve kontrol edilmiyor. Bu panel, büyük, köklü halka açık şirketlere doğru meyilli; daha küçük veya yeni halka açık şirketlere doğru daha fazla ağırlıklandırılmış bir panel, tamamen farklı bir kaldıraç/tahakkuk karışımı gösterebilir.
Kasıtlı olarak PCA yazısıyla aynı panel — bu, iki çalışmanın birlikte okunmasına izin veriyor, ama aynı zamanda hiçbirinin diğerinin popülasyonunun tamamen bağımsız bir tekrarı olmadığı anlamına da geliyor.
Bunların hiçbiri DUEL'in üründeki gerçek skorlama veya ceza mantığını değiştirmiyor. Bu, her işaretin gerçek dünyada ne sıklıkla ateşlendiğine dair bir temel-oran bulgusu, altta yatan eşikleri değiştirme önerisi değil.
Sonuç olarak
DUEL'in direnç modelindeki üç tutarlılık kontrolünden biri — Borç vs Nakit — kontrol edilen her 10 şirketten kabaca 4'ünde ateşleniyor. Diğer ikisi, bu araştırmaya ilham veren tam işaret türü (ROIC vs Sloan) dahil, her biri kabaca 30'da 1 ateşleniyor. Dramatik hikâye nadir olan. Yaygın olan sıradan kaldıraç — ki bu, kendi tarzında, bir direnç kontrolünün güvenilir şekilde yakalaması gereken daha kullanışlı şey.
Her zamanki gibi: bu işaretlerin arkasındaki her ham sayıyla birlikte her düellonun tam Direnç Raporu, duelstocks'ta mevcuttur.
Kaynaklar
Beneish, M. D. (1999). The detection of earnings manipulation. Financial Analysts Journal, 55(5), 24–36.
Cochran, W. G. (1977). Sampling Techniques (3. baskı). Wiley.
Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting material accounting misstatements. Contemporary Accounting Research, 28(1), 17–82.
Newcombe, R. G. (1998). Two-sided confidence intervals for the single proportion: comparison of seven methods. Statistics in Medicine, 17(8), 857–872.
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Wilson, E. B. (1927). Probable inference, the law of succession, and statistical inference. Journal of the American Statistical Association, 22(158), 209–212.
Bir DuelStocks metodoloji derinlemesine incelemesi. Yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından alınmıştır.
Yeni araştırma, 8 faktörlü hisse modelinin dört sinyale indiğini gösteriyor: nakit dönüşümü, sermaye etkinliği, tahakkuk kalitesi ve büyüme.
Soru
DUEL, her düelloyu sekiz temel metrikle puanlar; her birinin sabit bir ağırlığı vardır: Gelir Büyümesi (%16), Faaliyet Nakit Marjı (%15), ROIC (%15), Sloan Oranı (%12, ters çevrilmiş), Varlık Devir Hızı (%10), Alacak Devir Hızı (%8), Faaliyet Marjı (%12) ve FCF Marjı (%12). Kazanan-hepsini-alır tasarımı, örtük olarak her metriği bağımsız bir kanıt parçası gibi ele alır.
Finansal oranlar bu varsayımla nadiren uyum içindedir. Pinches, Mingo ve Caruthers (1973), faktör analizi kullanarak, büyük bir finansal oran setinin, başlangıçtaki oran sayısına değil, bir avuç temel boyuta indiğini ilk gösterenler oldu. Chen ve Shimerda (1981), bu noktayı temiz bir örnekle daha ileri taşıdı: net değer/borç, borç/net değer, net değer/varlıklar ve borç/varlıklar dört oran gibi görünür, ama aralarında tam olarak bir bilgi parçası taşırlar. DUEL'in sekiz metriğinden ikisi şirketler arasında birlikte hareket ediyorsa, nominal %24-27'lik birleşik ağırlık gerçekte bir kez oy veriyor olabilir, iki kez değil.
Araştırma sorusu: DUEL'in sekiz metriğinde gerçekte kaç istatistiksel olarak bağımsız sinyal kodlanmış, ve bunlar nasıl gruplanıyor?
Veri ve Yöntem
Panel: bu döngüde çalıştırılan, önceki kapsamdan tekrarlanmayan 30 taze düello — teknoloji, sağlık, sanayi, tüketim malları, perakende, enerji, telekom, yarı iletkenler, malzemeler ve seyahat & eğlence sektörlerinden 60 şirket. Buradaki sektör çeşitliliği bir gürültü değil, bir özelliktir: korelasyon yapısının sadece bir sektör içinde değil, çok farklı iş modelleri arasında da geçerli olup olmadığını test eder.
Değişkenler: her şirket için sekiz ham metrik değeri, doğrudan her Düello Raporu'nun hesaplama detayından alınmıştır (galibiyet/mağlubiyet sonucu değil).
Eksik veri: ROIC ve Faaliyet Marjı, OXY ve COP için mevcut değildi (sektöre özgü kalem eksiklikleri), ve Alacak Devir Hızı NFLX ve PEP için mevcut değildi. Pearson ve Spearman korelasyonları çift-tamamlanmış gözlemleri kullanır (standart uygulama); PCA, sekiz metrikte de tam kayıtlara sahip 56 şirketi kullanır.
Korelasyon: hem Pearson (doğrusal) hem de Spearman (sıra tabanlı) hesaplandı. Spearman burada önemli, çünkü birkaç metrik — Sloan Oranı, FCF Marjı, bazı durumlarda ROIC — aykırı değerler ve çarpıklık taşıyor (Ford'un (F) %-34 ROIC yılı, MO'nun 82x Alacak Devir Hızı), ve Pearson tek başına bir avuç uç değerle çarpıtılabilir.
PCA: standartlaştırılmış (z-skoru) girdiler, korelasyon tabanlı temel bileşenler analizi, ilk kesim olarak Kaiser kriteri (özdeğer > 1), ikinci olarak kümülatif açıklanan varyans, ve daha yorumlanabilir bir yük yapısı için %80 varyansa ulaşmak üzere gereken bileşenler üzerinde bir varimax rotasyonu (Kaiser, 1958).
Örneklem büyüklüğü, dürüstçe: 56-60 gözlem hâlâ ders kitabı rahatlığından uzak, ama bu analize ilk geçişten (46-50) anlamlı şekilde daha yakına geldi. Comrey ve Lee (1992), faktör-analitik çalışma için N=50'yi "çok kötü" ve N=100'ü "kötü" olarak derecelendiriyor; Nunnally'nin (1978) değişken-başına-10-gözlem kuralı 80 gerektirirdi. Elimizdeki avantaj: Guadagnoli ve Velicer (1988), yükler güçlü ve net biçimde ayrıştığında gereken örneklem büyüklüğünün keskin şekilde düştüğünü buldu — ve aşağıdaki sonuçların gösterdiği gibi, bizimkiler büyük ölçüde öyle. Bu, daha önceki Bradley-Terry sektör çalışmamızla aynı ruhta keşifsel bir pilot çalışma — genişletilmesi amaçlanan ilk bir geçiş, doğrulayıcı bir sonuç değil. (Başlangıçta şunu belirtmekte fayda var: bu 10 şirketin eklenmesi cevabın yapısını değiştirdi — aşağıya bakın. Bu, yöntemde bir kusur değil; küçük-N pilot çalışmasının tam olarak ortaya çıkarması gereken türden bir istikrarsızlık.)
Sonuçlar
Korelasyon yapısı
60 şirketlik panelde en güçlü ikili ilişkiler (Pearson / Spearman):
| Çift | Pearson r | Spearman ρ |
|---|---|---|
| Faaliyet Nakit Marjı ↔ Faaliyet Marjı | 0,76 | 0,75 |
| Faaliyet Nakit Marjı ↔ FCF Marjı | 0,70 | 0,75 |
| Faaliyet Marjı ↔ FCF Marjı | 0,66 | 0,60 |
| Varlık Devir Hızı ↔ Alacak Devir Hızı | 0,56 | 0,56 |
| Faaliyet Nakit Marjı ↔ Varlık Devir Hızı | -0,49 | -0,53 |
| ROIC ↔ Faaliyet Marjı | 0,49 | 0,53 |
| ROIC ↔ Varlık Devir Hızı | 0,46 | 0,62 |
| Gelir Büyümesi ↔ Faaliyet Marjı | 0,45 | 0,23 |
| Gelir Büyümesi ↔ FCF Marjı | 0,45 | 0,26 |
DUEL'in marj tabanlı üç metriği — Faaliyet Nakit Marjı, Faaliyet Marjı ve FCF Marjı — birbiriyle r ≈ 0,66-0,76 düzeyinde ilişkilidir. Bu, adlandırma tesadüfü değil: üçü de mekanik olarak, aynı payda (gelir) ile bölünmüş farklı paylardır (FNA, faaliyet kârı, FNA eksi CapEx). Geniş bir faaliyet marjıyla çalışan bir şirket, bunu benzer bir oranda nakde çevirme eğilimindedir. Ayrı olarak, Varlık Devir Hızı ve Alacak Devir Hızı — her ikisi de gelir-bölü-bilanço-kalemi oranları — r ≈ 0,56'da birlikte hareket eder; bu tam olarak Chen ve Shimerda'nın (1981) kırk yıl önce farklı bir veri setinde belgelediği türden "aynı-payda" kümelenmesidir. ROIC artık daha küçük örneklemde olduğundan daha net bir şekilde hem marj kümesiyle hem de devir hızı kümesiyle bir ilişki gösteriyor — bu noktaya aşağıda geri döneceğiz.
Her iki matriste de, her iki örneklem büyüklüğünde de tek başına duran metrik: Sloan Oranı. Paneldeki başka herhangi bir şeyle en güçlü korelasyonu -0,30 (Spearman, Alacak Devir Hızı'na karşı) — yukarıdaki tablodaki neredeyse her çiftten daha zayıf. Sloan Oranı, diğer yedi metriğin ölçmediği bir şeyi ölçer: muhasebe kazançlarının nakit yerine alışılmadık derecede büyük tahakkuklarla üretilip üretilmediğini. Bu, "ne kadar kârlı" veya "ne kadar etkin" sorularından gerçekten farklı bir sorudur, ve korelasyon matrisi bunu hem 50 hem de 60 şirkette yansıtır.
Kaç bileşen var? (ve cevap neden değişti)
| Ana Bileşen | Özdeğer | Açıklanan Varyans | Kümülatif |
|---|---|---|---|
| PC1 | 3,17 | %39,0 | %39,0 |
| PC2 | 2,15 | %26,4 | %65,4 |
| PC3 | 0,91 | %11,1 | %76,6 |
| PC4 | 0,73 | %8,9 | %85,5 |
| PC5-PC8 | her biri <0,5 | — | %100 |
Kaiser kriterine göre (özdeğer > 1), hâlâ iki bileşen önemli — ilk geçişle uyumlu. Ama %80-kümülatif-varyans eşiği artık dört bileşende (üçte %76,6, dörtte %85,5), üçte değil. 10 şirket eklemek sadece kesinlik eklemedi — üçüncü bileşenin hangi eşiği geçtiğini değiştirdi.
Bunu sessizce yumuşatmak yerine şeffaf olmakta fayda var. Bu, Guadagnoli ve Velicer (1988) ile Comrey ve Lee'nin (1992) bu örneklem büyüklüğünde uyardığı tam olarak bu istikrarsızlığın ders kitabı niteliğinde bir örneği: küçük-N bileşen çözümleri veri biriktikçe kayabilir, ve tam bir eşikte oturan bir bileşen (PC3, 46 şirkette %80,0'da, 56 şirkette %76,6'daydı) hareket edecek ilk şeydir. Aşağıda 4-bileşenli çözümü bildiriyoruz, çünkü bu, daha büyük, daha güncel örneklemde belirtilen %80 kriterini gerçekten karşılayan çözüm — daha düzenli bir hikâye anlattığı için değil.
Bileşenler gerçekte neyi ölçüyor
%80+ varyans için gereken dört bileşenin varimax rotasyonu, tam kayda sahip 56 şirket üzerinde:
| Metrik | RC1 "Nakit Dönüşümü" | RC2 "Sermaye Etkinliği" | RC3 "Tahakkuk Kalitesi" | RC4 "Büyüme" |
|---|---|---|---|---|
| Faaliyet Marjı | 0,59 | 0,08 | 0,04 | -0,07 |
| Faaliyet Nakit Marjı | 0,50 | -0,17 | 0,04 | 0,05 |
| FCF Marjı | 0,43 | -0,12 | -0,22 | 0,17 |
| ROIC | 0,41 | 0,58 | 0,12 | -0,24 |
| Varlık Devir Hızı | -0,14 | 0,60 | 0,08 | 0,06 |
| Alacak Devir Hızı | -0,14 | 0,49 | -0,23 | 0,11 |
| Sloan Oranı | -0,02 | -0,03 | 0,93 | 0,05 |
| Gelir Büyümesi | 0,07 | 0,09 | 0,04 | 0,94 |
Daha büyük örneklem, Gelir Büyümesi'ni marj kümesiyle birleştirmek yerine ondan ayırdı — 50 şirkette, Gelir Büyümesi'nin hakim yükü marj faktöründe 0,42'ydi; 60'ta, kendi faktöründe 0,94 ve başka her yerde esasen sıfır. Geriye dönüp bakıldığında, bu ekonomik olarak mantıklı: bir şirket ince marjlarla hızlı büyüyebilir (bu güncellemedeki daha yeni yazılım ve seyahat isimlerinin çoğu — CCL, RCL, XYZ — tam olarak bu karışım), dolayısıyla büyüme ve marj kalitesinin birlikte hareket etmesi gerekmez, ve paneldeki daha fazla şirketle, veri bu ayrımı bir faktöre bulanıklaştırmak yerine netleştirdi.
ROIC'in resmi de netleşti: artık hem Nakit Dönüşümü faktöründe (0,41) hem de Sermaye Etkinliği'nde (0,58, hâlâ hakim) çapraz yük taşıyor — ROIC'in, yapısı itibarıyla, marj-benzeri bir unsurun (getiri) ve devir-hızı-benzeri bir unsurun (sermaye yoğunluğu) bir karışımı olduğunun bir hatırlatıcısı, dolayısıyla bir miktar çapraz yük bir veri artefaktı değil, beklenen bir şey.
DUEL'in gerçek skorlama ağırlıklarına eşlendiğinde, sekiz metrik artık üç değil dört etkin bloğa çözülüyor:
| Ampirik Faktör | Metrikler | Birleşik Nominal Ağırlık |
|---|---|---|
| RC1 — Nakit Dönüşümü | Faaliyet Nakit Marjı, Faaliyet Marjı, FCF Marjı | %39 |
| RC2 — Sermaye Etkinliği | ROIC, Varlık Devir Hızı, Alacak Devir Hızı | %33 |
| RC4 — Büyüme | Gelir Büyümesi | %16 |
| RC3 — Tahakkuk Kalitesi | Sloan Oranı | %12 |
%39/33/16/12 — daha küçük örneklemdeki %55/33/12'lik üç-faktörlü bölünmeden fark edilir şekilde daha dengeli, ve bu, modelde herhangi bir ayarlama yapılmadan, sadece daha fazla veriyle kendiliğinden oluştu.
Tartışma
Bu bulgu, "fazlalığı" sadece bir kusur olarak düşünürseniz gözden kaçırılması kolay bir yönde ilerliyor. İki şey aynı anda doğrudur:
Birincisi, modelin nominal ağırlığının kabaca %72'si (%39'luk Nakit Dönüşümü bloğu artı %33'lük Sermaye Etkinliği bloğu), altı değil, iki ampirik sinyale biniyor. Faaliyet Marjı, Faaliyet Nakit Marjı ve FCF Marjı hepsi aynı şirketi tercih ettiğinde — korelasyon yapısının şans eseri olandan daha sık gerçekleşeceğini söylediği bir durum — o şirket üç bağımsız oy toplamıyor. Üç kez sayılan bir güçlü oy topluyor. Bu, mutlaka "yanlış" bir galip üretmez; marj kalitesi, onu ölçen herhangi bir tek orandan gerçekten daha bilgilendiricidir. Ama pratik ağırlık dağılımının, skor kartının gösterdiği 8-faktörlü model yerine bir 4-faktörlü model (%39/33/16/12) gibi davrandığı anlamına gelir.
İkincisi, ve üzerinde durulmaya değer kısım şu: sıradan bir okuyucunun en "fazlalık ek" olduğunu düşünebileceği metrik — çoğu insanın adıyla tanımadığı Sloan Oranı — şu ana kadar test ettiğimiz her iki örneklem büyüklüğünde de, tüm modeldeki istatistiksel olarak en az fazlalık taşıyan metrik. DUEL'in ölçtüğü başka hiçbir şeyle neredeyse hiç varyans paylaşmıyor. Daha önceki düello kapsamımızda, Sloan Oranı, aksi takdirde güçlü görünen bir şirkette kazanç kalitesi riskini işaretlemekten sorumlu tek metrik olarak ortaya çıkmıştı. Bu analiz, bunun tek bir vakanın tesadüfü olmadığını söylüyor: yapısal olarak, Sloan Oranı, diğer yedi metriğin hiçbirinin yapmaya donanımlı olmadığı bir işi yapıyor, ve bu tam olarak neden onlarla korelasyonsuz olduğunu açıklıyor.
"39/33/16/12" görüp "ağırlıkları düzelt" diyen okuyucular için pratik bir not
Böyle bir bulguya verilen iki sezgisel tepkiyi doğrudan ele almakta fayda var, çünkü ikisi de aynı ince şekilde yanlış.
Tepki bir: "Gerçek yapı dört faktörse, modeli dört metriğe indir." Bu, istatistiksel örtüşmeyi israfla karıştırıyor. Üç marj metriği bir şirket üzerinde anlaştığında, bu üç metriğin yeni bir şey söylemediği anlamına gelmez — bu, farklı hesaplamalardan (FNA'dan, faaliyet kârından, FNA-eksi-CapEx'ten) gelen üç bağımsız hesaplanmış sayının aynı sonuca yakınsaması demektir. Bu yakınsama, tek bir testin üç kez sorulmasından çok, farklı testlerden gelen ikinci ve üçüncü bir görüşe daha yakındır. Tansiyon, dinlenme kalp atış hızı ve EKG isteyen bir doktor, üçü sağlıklı bir hastada genellikle birlikte hareket ettiği için iki testi israf etmiyordur — uyumun kendisi bilgilendiricidir, ve nadir görülen anlaşmazlık durumunda olan şirkette, bu anlaşmazlık tam olarak tek-metrikli bir modelin tamamen kaçıracağı türden bir sinyaldir. Dört metriğe düşmek, sadece fazlalığı kaldırmaz, bu çapraz kontrolü de kaldırır.
Tepki iki: "Sloan Oranı en az fazlalıksa, faktörler kabaca %33/33/33'e otursun diye ona ~%30 ağırlık ver." Bu, aynı hatanın daha sofistike görünen bir versiyonu. PCA size bir metriğin diğerleriyle ne kadar örtüştüğünü söyler — o metriğin kendi başına ne kadar güvenilir veya öngörücü olduğu hakkında hiçbir şey söylemez. Sloan Oranı sadece bir muhasebe ilişkisinden (net gelire karşı nakit akışına karşı toplam varlıklar) hesaplanır, her Düello Raporu'nun kendi uyarısında işaretlenen çeyrek/yıl dönem-uyumsuzluğu sorununa daha hassastır, ve — bu aynı panelin gösterdiği gibi (olağandışı bir varlık satış yılından kaynaklanan SNDK'nın +%27,6 Sloan Oranı, tüm veri setindeki en uç değerdir) — tek seferlik muhasebe olaylarında sert biçimde savrulabilir. İstatistiksel olarak başka her şeyle korelasyonsuz olduğu için ağırlığını üçe katlamak, nihai skorun üçte birini modeldeki en gürültülü, en az çeşitlendirilmiş tek metriğe bahis olarak yatırmak anlamına gelirdi. "Bağımsız" olmak ve "yüksek ağırlıkta güvenilir" olmak aynı özellik değildir, ve bunları birbirine karıştırmak, bu yazının başladığı fazlalıktan daha büyük bir hatadır.
Bunun gerçekte somut olarak ne için argüman sunduğu:
- duelstocks.com'da yayınlanan sekiz metrikte veya ağırlıklarında hiçbir değişiklik yok. Her metrik, hâlâ her raporun hesaplama detayında tam olarak görünen, gerçek, ayrı, SEC kaynaklı bir hesaplamadır — buradaki hiçbir şey herhangi bir sayının icat edildiğini, tekrarlandığını veya yanlış olduğunu ima etmiyor. Bu, çok sayıda şirket genelinde istatistiksel davranış hakkında bir bulgu, herhangi bir bireysel düellodaki bir kusur değil.
- "39/33/16/12"nin dürüst okuması bir harita, bir hüküm değil. Size, bir düellonun sonucunu anlamlı şekilde değiştirmek istiyorsanız, üç Nakit Dönüşümü metriğinden birini veya üç Sermaye Etkinliği metriğinden birini hareket ettirmenin beklediğinizden daha az işe yarayacağını söyler (kardeş metrikleri aynı sonuca çeker), oysa Sloan Oranı ve Gelir Büyümesi her biri tam, sulandırılmamış nominal ağırlığını taşır.
- Gerçek sonraki test, bir yeniden ağırlıklandırma değil, bir sağlamlık kontrolüdür. Bu, gelecekteki kapsam için açık, test edilebilir bir soru doğuruyor: üç Nakit Dönüşümü metriğinin birleşik ağırlığını gerçekten yarıya indirmek, geçmişteki herhangi bir düellonun galibini değiştirir mi? Cevap "nadiren" ise, bu güven verici — örtüşmenin, üçlü sayım yoluyla skorun manipülasyonu değil, doğrulama olduğu anlamına gelir. Birkaç sonucu değiştiriyorsa, bunu da bilmekte fayda var. Her iki durumda da, bu, bu projenin henüz sahip olmadığı geriye dönük test altyapısına sahip bir takip yazısı için bir soru — tek bir keşifsel PCA geçişine dayanarak bir formülü elle ayarlamak için bir sebep değil.
Sınırlamalar
Bu bir pilot çalışma, ve öyle okunmalı:
- Örneklem büyüklüğü. 56-60 şirket, ilk geçişimizden (46-50) daha rahat bir seviyeye yakın, ama hâlâ Comrey ve Lee'nin (1992) "kötü" eşiği olan 100'ün altında. Bileşen yapısı, 50 ile 60 şirket arasında bir kez zaten hareket etti (üç faktör → dört) — bir sonraki grupla tekrar hareket edebileceğine dair doğrudan bir kanıt. %39/33/16/12'lik bölünmeyi kesin bir sayı değil, mevcut en iyi tahmin olarak ele alın.
- Kesitsel, boylamsal değil. Bu bir anlık görüntü. Aynı dört-faktörlü yapının bir yıl sonra, tam bir piyasa döngüsü boyunca geçerli olup olmayacağı açık bir soru — ve muhtemelen bu çalışma hattı için doğal bir sonraki adım.
- Karışık raporlama dönemleri. Bu paneldeki birkaç şirket, bireysel metrikler için çeyreklik ve yıllık dönemleri karıştırıyor (her Düello Raporu'nda işaretlendiği gibi). Burada bir TTM-uyumlaştırma düzeltmesi uygulamadık; bu düzeltme bireysel şirket değerlerini anlamlı şekilde kaydırırsa, korelasyon yapısını da marjda kaydırabilir. Bu, ayrı bir metodolojik soru, gelecekteki bir yazıda doğrudan ele alabileceğimiz bir soru.
- Dört metrik-eksik şirket. OXY ve COP, PCA'dan hariç tutuldu (eksik ROIC/Faaliyet Marjı verisi), ve NFLX/PEP korelasyonlara dahil edildi ama PCA'ya değil (eksik Alacak Devir Hızı). Hiçbiri sonuçları için elenmedi — sadece veri eksiklikleri için.
Bunların hiçbiri DUEL'in üründeki gerçek skorlamasını değiştirmiyor. Bu bir metodoloji bulgusu, bir ürün kararı değil — bu serideki her yazıda tutmaya çalıştığımız aynı ayrım.
Sonuç olarak
Sekiz metrik, bir sabit ağırlıklandırma şeması, ve — bu şimdi 60-şirketlik pilot çalışmada — altında ampirik olarak ayırt edilebilir dört sinyal: nakit dönüşümü, sermaye etkinliği, tahakkuk kalitesi ve büyüme, her biri diğerlerinden ayrı davranıyor. Nominal %16/15/15/12/10/8/12/12'lik bölünme, metriklerin gerçekte neyi ölçtüğünü, adlandırıldıkları şeye karşı hesaba kattığınızda, pratikte bir %39/33/16/12'lik bölünmeye daha yakın — ve bu sayı, kimse formüle dokunmadan, örneklem büyüdükçe daha az değil daha fazla dengeye doğru hareket etti. Bu, veri toplamaya devam etmek için bir sebep, tek bir geçişe dayanarak ağırlıkları elle ayarlamaya başlamak için bir sebep değil.
Her zamanki gibi: sayıları kendiniz duelstocks.com'da çalıştırın — her düello raporu, bu analizi başlangıçta mümkün kılan tam hesaplama detayını gösterir.
Kaynaklar
Chen, K. H., & Shimerda, T. A. (1981). An empirical analysis of useful financial ratios. Financial Management, 10(1), 51–60.
Comrey, A. L., & Lee, H. B. (1992). A First Course in Factor Analysis (2. baskı). Erlbaum.
Gombola, M. J., & Ketz, J. E. (1983). A note on cash flow and classification patterns of financial ratios. The Accounting Review, 58(1), 105–114.
Guadagnoli, E., & Velicer, W. F. (1988). Relation of sample size to the stability of component patterns. Psychological Bulletin, 103(2), 265–275.
Jolliffe, I. T. (2002). Principal Component Analysis (2. baskı). Springer.
Kaiser, H. F. (1958). The varimax criterion for analytic rotation in factor analysis. Psychometrika, 23(3), 187–200.
Nunnally, J. C. (1978). Psychometric Theory (2. baskı). McGraw-Hill.
Pinches, G. E., Mingo, K. A., & Caruthers, J. K. (1973). The stability of financial patterns in industrial organizations. Journal of Finance, 28(2), 389–396.
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından alınmıştır.
Tarihsel not. Bu yazı, DUEL'in artık kullanılmayan, her metrikte daha iyi skora sahip ismin o metriğin tüm ağırlığını aldığı kazanan-hepsini-alır kuralını anlatmaktadır. DUEL artık her faktörü yalnızca işaretine değil, farkın büyüklüğüne göre ölçekleyen yumuşak göreli skorlar kullanıyor — yukarıda yer alan "Yeni Göreli Hisse Senedi Skoru Ne Kadar Kırılgan?" yazısına bakın.
Metodoloji derinlemesine incelemesi, sıfırdan hesaplanıp doğrulanmış gerçek düellolardan gerçek sayılar. Yatırım tavsiyesi değildir.
Bu serideki ilk yazımız, yeniden ele alınmaya değer bir noktayı işaretlemişti: nispi "düello" skorumuzun arkasındaki ağırlıklar — Gelir Büyümesi %16, Faaliyet Nakit Marjı %15, ROIC %15, Sloan Oranı %12, Varlık Devir Hızı %10, Alacak Devir Hızı %8, Faaliyet Marjı %12, FCF Marjı %12 — makul bir uzman başlangıç noktasıdır, gerçekleşen getirilere karşı geriye dönük test edilmiş bir şey değildir. Araç, herhangi bir kullanıcının bunları özel ağırlıklarla geçersiz kılmasına izin verir; bu da gerçekten test edilmeye değer bir soru doğurur — üç farklı titizlik seviyesinde: makul bir kişi farklı, eşit derecede savunulabilir ağırlıklar seçerse galip ne kadar değişir?
Seviye 1: Skor nasıl çalışır ve net bir kırılganlık sayısı
Sekiz metrikten her biri için, iki şirket karşılaştırılır ve daha yüksek skora sahip olan (Sloan Oranı için ise ters çevrilmiş şekilde daha düşük olan), o metriğin ağırlığının tamamını alır — metrik başına kazanan-hepsini-alır mantığı, farkın büyüklüğüne göre derecelendirilmez. Nihai skor, her şirketin kazandığı metriklere bağlı ağırlıkların toplamıdır. Bunu, bugüne kadar yayınlanan 8 düellonun tam skorunu ham metrik değerlerinden yeniden türeterek doğruladık — her biri tam olarak eşleşti.
Bu yapı, ücretsiz olarak net, modelden bağımsız bir kırılganlık ölçüsü sunar: galibin kazandığı herhangi bir metrikten mağlubun kazandığı herhangi bir metriğe Δ ağırlığını kaydırmak, skor farkını 2Δ değiştirir; dolayısıyla bir düelloyu tersine çevirmek için gereken minimum yeniden dağıtım basitçe fark ÷ 2'dir.
| Düello | Skor | Fark | Tersine Çevirmek İçin Ağırlık Puanı |
|---|---|---|---|
| NVDA - AMD | 92:8 | 84 | 42,0 |
| GOOGL - META | 10:90 | 80 | 40,0 |
| AMZN - WMT | 55:45 | 10 | 5,0 |
| CRM - NOW | 32:68 | 36 | 18,0 |
| VRTX - REGN | 61:39 | 22 | 11,0 |
| GFF - WOR | 73:27 | 46 | 23,0 |
| BHE - PLAB | 30:70 | 40 | 20,0 |
| KO - PEP | 75:25 | 50 | 25,0 |
AMZN - WMT net bir aykırı değer — veri setindeki her şeyle karşılaştırıldığında bir büyüklük mertebesi kadar daha kırılgan.
Seviye 2: Monte Carlo — rastgelelik cebirle uyuşuyor mu?
Fark÷2 sayısı kesin ama statiktir — ağırlıklar, kasıtlı olarak tasarlanmak yerine gerçekçi bir aralıktan çekilirse tersine dönmenin ne kadar olası olduğunu söylemez. Her düello için, her ağırlığı varsayılan değerinin ±%50'sinden bağımsız olarak çekip ardından toplamı %100'e yeniden normalleştiren 10.000 simülasyon çalıştırdık — çok kriterli skorlama sistemlerinde hassasiyeti test etmek için standart bir pertürbasyon yaklaşımı.
| Düello | Fark | Monte Carlo Tersine Dönme Oranı (10.000 çekim) |
|---|---|---|
| NVDA - AMD | 84 | %0,0 |
| GOOGL - META | 80 | %0,0 |
| AMZN - WMT | 10 | %14,8 |
| CRM - NOW | 36 | %0,0 |
| VRTX - REGN | 22 | %1,3 |
| GFF - WOR | 46 | %0,0 |
| BHE - PLAB | 40 | %0,0 |
| KO - PEP | 50 | %0,0 |
Simülasyon ve cebir tamamen örtüşüyor: farkı ≥36 olan her düello, 10.000 rastgele çekimin hiçbirinde tersine dönmedi. Daha dar olan iki düello (fark ≤22) tersine dönen tek düellolar, ve oran, farkın sıfıra ne kadar yakın olduğuyla ölçekleniyor. Bu uyum kendi başına dikkat çekici — salt kombinatorik bir kısayol (fark÷2), tek bir rastgele çekim yapmadan ampirik simülasyon sonucunu öngördü.
Simülasyonun tek başına cebirin ortaya çıkaramayacağı bir şeyi daha ortaya koyduğu nokta: hangi metriğin genellikle tersine dönmeyi yaptığı. Özellikle galibin değiştiği AMZN-WMT simülasyonlarının %14,8'ine bakarak, bu belirli çekimlerde en fazla ağırlığı hangi faktörün taşıdığını sorabiliriz:
- ROIC, tersine dönmelerin %64,6'sında en büyük ağırlıktı
- Sloan Oranı %12,4'ünde
- Gelir Büyümesi %9,6'sında
- Diğer her şey, birleşik olarak, %14'ün altında
ROIC, bu çift için tersine dönme mekanizmasına büyük bir farkla hakim — "bunu gerçekte ne belirliyor" sorusuna, sadece "tersine dönme ne kadar olası" değil, kullanışlı ve spesifik bir cevap.
Seviye 3: Bir metriğin ağırlığı gerçekte gücüne eşit mi? (Shapley-Shubik ve Banzhaf endeksleri)
İşte ilk iki seviyenin hiç ele almadığı daha ince bir soru: bir metriğin belirtilen ağırlığı, kimin kazandığı üzerindeki gerçek etkisiyle aynı şey mi? 1954'te Lloyd Shapley ve Martin Shubik, ağırlıklı oylama organları hakkında tam olarak bu soruyu sordular (bu, daha sonra AB Bakanlar Konseyi ve BM Güvenlik Konseyi'ndeki oylama gücünü analiz etmek için kullanılan aynı matematiktir) — ve nominal oy payının ve gerçek belirleyici gücün sıklıkla aynı sayı olmadığını gösterdiler. Bir oylama bloğu oyların %20'sini elinde tutabilir ve herhangi bir sonucu değiştirme gücüne neredeyse hiç sahip olmayabilir, ya da %10'unu elinde tutup diğer oyların nasıl dağıldığına bağlı olarak sürekli belirleyici olabilir.
Bizim metrik-başına-kazanan-hepsini-alır yapımız, matematiksel olarak, tam olarak bu tür bir ağırlıklı oylama oyunudur: sekiz "oy veren" (metrikler), her biri sabit bir ağırlığa sahip, basit çoğunlukla (>%50) hangi tarafın kazandığına karar veriyor. Bu yüzden varsayılan ağırlıklar altında her metrik için Shapley-Shubik endeksini (ve çapraz kontrol olarak, ilgili Banzhaf endeksini) hesapladık — sekiz metriğin iki taraf arasında bölünebileceği 2⁸ = 256 olası yolun tümünde, her metriğin sonucu çizginin üzerine kaç kez taşıdığını değerlendirerek.
| Metrik | Belirtilen Ağırlık | Shapley-Shubik Gücü | Güç ÷ Ağırlık |
|---|---|---|---|
| Gelir Büyümesi | %16,0 | %18,2 | 1,14x |
| Faaliyet Nakit Marjı | %15,0 | %16,1 | 1,07x |
| ROIC | %15,0 | %16,1 | 1,07x |
| Sloan Oranı | %12,0 | %11,8 | 0,98x |
| Faaliyet Marjı | %12,0 | %11,8 | 0,98x |
| FCF Marjı | %12,0 | %11,8 | 0,98x |
| Varlık Devir Hızı | %10,0 | %8,2 | 0,82x |
| Alacak Devir Hızı | %8,0 | %6,1 | 0,76x |
Örüntü gerçek, dramatik olmasa da sınırlı: daha büyük metrikler, belirtilen ağırlıklarının ima ettiğinden sistematik olarak daha fazla belirleyici güç taşır, daha küçük olanlar ise sistematik olarak daha azını taşır. Alacak Devir Hızı en açık vaka — yayınlanan ağırlığı (%8), sonuçlar üzerindeki gerçek etkisini diğer herhangi bir metrikten daha fazla abartıyor, ve hesaplamayı DUEL'in resmi olarak belgelenmiş dört alternatif ağırlıklandırma profilinin (Büyüme, Kalite, Değer, Temettü & Stabilite) tümü altında yeniden çalıştırdığımızda da aynı örüntü (en küçük ağırlık, en fazla abartılmış) geçerliliğini korudu. Bu, bu araca özgü bir kusur değil — herhangi bir kazanan-hepsini-alır ağırlıklı skorlama sisteminin yapısal bir özelliği, 70 yıl önce tamamen farklı bir alanda (oylama teorisi) ilk kez formüle edilmiş, ve burada kimse böyle tasarlamadan uygulanıyor.
Gerçek, yayınlanmış yatırımcı profillerine karşı test etme
DUEL, farklı yatırımcı stilleri için dört adlandırılmış ağırlıklandırma profili belgeler. Dördünü de 8 düellomuza uygularsak:
| Düello | Varsayılan | Büyüme | Kalite | Değer | Temettü |
|---|---|---|---|---|---|
| NVDA - AMD | 92:8 | 95:5 | 95:5 | 85:15 | 92:8 |
| GOOGL - META | 10:90 | 8:92 | 8:92 | 18:82 | 10:90 |
| AMZN - WMT | 55:45 | 67:33 | 44:56 (tersine döndü) | 40:60 (tersine döndü) | 60:40 |
| CRM - NOW | 32:68 | 37:63 | 17:83 | 32:68 | 40:60 |
| VRTX - REGN | 61:39 | 64:36 | 56:44 | 65:35 | 56:44 |
| GFF - WOR | 73:27 | 72:28 | 74:26 | 80:20 | 66:34 |
| BHE - PLAB | 30:70 | 21:79 | 31:69 | 48:52 | 28:72 |
| KO - PEP | 75:25 | 72:28 | 84:16 | 72:28 | 71:29 |
Sadece AMZN - WMT tersine dönüyor — bu yazıdaki diğer her yöntemin bağımsız olarak kırılgan olarak işaretlediği aynı düello. BHE - PLAB ayrıca ayrıca isimlendirilmeye değer: teknik olarak tersine dönmeden, 40 puanlık bir farktan Değer profili altında neredeyse yazı-tura seviyesine (48:52) sıkışıyor, çünkü BHE özellikle Değer profilinin ağırlığı yoğunlaştırdığı iki metriği — Varlık Devir Hızı ve Alacak Devir Hızı — kazanıyor.
Bunun gerçekte çözdüğü ve çözmediği
Orijinal sınırlama, temel ağırlıkların geriye dönük test edilmiş değil, sezgisel bir seçim olmasıydı. Buradaki üç yöntemden hiçbiri, 16/15/15/12/10/8/12/12'nin gelecekteki getirileri herhangi bir alternatiften daha iyi öngörüp öngörmediğine cevap vermiyor — bu kalibrasyon sorusu açık kalıyor. Şimdi üç bağımsız, birbiriyle uyuşan yöntemle söyleyebileceğimiz şu: temel ağırlıklandırma, pratik kullanım için önemli olacak şekilde kırılgan değil. Geniş bir düello skoru (fark ≥30 civarı), attığımız her rastgele pertürbasyonda ve her gerçek, adlandırılmış alternatif profilde ayakta kaldı. Dar bir skor, üç yöntemin aynı uyarıda birleştiği tam nokta — ve Shapley-Shubik katmanı sayesinde, artık şunu da biliyoruz: altta yatan skorlama yapısı, hangi düelloya bakıyor olursanız olun, Alacak Devir Hızı gibi daha küçük metrikleri sistematik olarak yetersiz krediliyor. Bu, sadece herhangi bir karşılaştırma hakkında değil, mekanizmanın kendisi hakkında gerçekten yeni, yapısal bir bulgu — ağırlıkları bir profil bir seferde test etmek yerine, tam olarak bu soru için tasarlanmış araçlarla modelin temellerini test ederek elde edebileceğiniz türden bir sonuç.
Kaynaklar
Shapley, L. S., & Shubik, M. (1954). "A Method for Evaluating the Distribution of Power in a Committee System." American Political Science Review, 48(3), 787–792.
Banzhaf, J. F. (1965). "Weighted Voting Doesn't Work: A Mathematical Analysis." Rutgers Law Review, 19, 317–343.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Saaty, T. L. (1980). The Analytic Hierarchy Process. McGraw-Hill.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3. baskı). Wiley.
Bunlardan herhangi birini kendiniz çalıştırmak isterseniz — kendi ağırlıklarınızı deneyin ya da ele almadığımız bir çifti test edin — canlı araç duelstocks.com'da ücretsiz olarak denenebilir; bu yazıdaki her sayı, orada doğrudan çekebileceğiniz bir rapora dayanıyor.
Yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından alınmıştır.
Metodoloji derinlemesine incelemesi, gerçek düellolardan gerçek sayılar. Yatırım tavsiyesi değildir.
İki yazı önce, dürüst sınırlamalar listemizde şunu işaretlemiştik: DCF modelimiz tek bir sayı üretiyor — "165-190 $" değil, 176,47 $ — ve bu kesinliğe ne kadar güvenilmesi gerektiğine dair hiçbir fikir vermiyor. Damodaran onlarca yıldır bu noktaya işaret ediyor: terminal değer tek başına genellikle işletme değerinin %60-80'ini oluşturur ve bu, sonsuz büyümeye dair doğrulanamaz bir varsayıma dayanır. Kuruşuna kadar kesin bir sayı, o kadar kesin olmayan bir temel üzerine oturuyor.
Bu yazı, bu belirli açığı kapatmakla ilgili — modelin zaten yayınladığı hiçbir şeyin dışına çıkmadan, tek bir gerçek değer sayısını savunulabilir bir aralığa dönüştürmek.
Neden Monte Carlo değil
Tam bir simülasyon, her girdi için varsayılan olasılık dağılımları gerektirir — elimizdeki veriyle dürüstçe savunamayacağımız şekiller. Bunun yerine daha eski ve daha basit bir şey kullandık: 1959'da ABD Donanması'nın Polaris füze programı için geliştirilen ve proje maliyeti tahmininde hâlâ standart olan üç-nokta (PERT) tahmini.
Mantık şu: modelin kendi zaten yayınlanmış kalite katmanlarından bir Ayı (Bear) senaryosu ve bir Boğa (Bull) senaryosu oluşturun, ardından birleştirin:
Beklenen ≈ (Ayı + 4×Temel + Boğa) / 6 SS ≈ (Boğa − Ayı) / 6
Bu kurgu, (Ayı, Boğa) aralığını kabaca ±3 standart sapma olarak ele alır ve tek bir yeni girdi icat etmeden yorumlanabilir bir 1-sigma bandı verir. Ayı/Boğa için, modelin kendi belgelenmiş katmanlarını — ROIC büyüme çarpanı, FCF marjı çarpanı ve AOSM'yi belirleyen ROIC tabanlı beta katmanı — her yönde bir kademe simetrik olarak kaydırıyoruz, sadece modelin zaten açıkladığı eşikleri kullanarak.
Sonuç: 16 şirket, bir yöntem
| Tiker | Gerçek Değer T0 | Nokta Tahmini 3Y Yükseliş | PERT-Ayarlı Yükseliş | 1σ Aralığı |
|---|---|---|---|---|
| NVDA | 176,50 $ | +%14,6 | %12,0 ± %2,6 | [%9,4, %14,6] |
| AMD | 67,77 $ | +%24,0 | %26,1 ± %3,9 | [%22,2, %30,0] |
| GOOGL | 129,53 $ | +%18,2 | %18,8 ± %5,2 | [%13,6, %24,0] |
| META | 524,34 $ | +%16,2 | %15,9 ± %4,8 | [%11,1, %20,7] |
| AMZN | 255,02 $ | +%18,6 | %18,6 ± %4,8 | [%13,8, %23,4] |
| WMT | 77,87 $ | +%18,7 | %19,1 ± %4,5 | [%14,6, %23,6] |
| CRM | 416,84 $ | — | %13,1 ± %4,5 | [%8,6, %17,6] |
| NOW | 113,89 $ | — | %18,4 ± %5,4 | [%13,0, %23,8] |
| VRTX | 257,98 $ | — | %18,5 ± %4,1 | [%14,4, %22,6] |
| REGN | 728,55 $ | — | %22,0 ± %4,4 | [%17,6, %26,4] |
| GFF | 0,00 $ | — | — | aşağıdaki nota bakın |
| WOR | 17,68 $ | — | %44,1 ± %0,9 | [%43,2, %45,0] |
| BHE | 26,76 $ | — | %25,4 ± %1,9 | [%23,5, %27,3] |
| PLAB | 19,78 $ | — | %16,0 ± %1,7 | [%14,3, %17,7] |
| KO | 18,70 $ | — | %20,4 ± %1,5 | [%18,9, %21,9] |
| PEP | 117,24 $ | — | %21,3 ± %0,3 | [%21,0, %21,6] |
Bandın genişliği kendi içinde bilgilendiricidir: yüksek büyüme, yüksek çarpanlı isimler (NVDA, GOOGL, NOW), yavaş ve düzenli nakit üreticilerine (KO, PEP, PLAB) kıyasla daha geniş bantlar taşır — bu tam olarak bir hassasiyet yönteminin göstermesi gereken şeydir, çünkü daha ileriye dönük bir varsayım, o varsayım hakkında daha fazla anlaşmazlık alanı demektir.
Bunun gerçekte cevaplamak için tasarlandığı soru
Bu serideki ilk yazımız, ilgi çeken bir şey iddia etmişti: NVIDIA, nispi fundamentaller "düellosunu" AMD'ye karşı 92-8 kazandı, ama AMD'nin modellenen DCF yükselişi (+%24,0), faaliyet metriklerinde ağır kaybetmesine rağmen NVIDIA'nınkinden (+%14,6) daha yüksekti. Doğal bir takip sorusu: bu fark gerçek miydi, yoksa hiçbir zaman hata payı olmayan bir nokta tahmininden kaynaklanan gürültü mü?
PERT aralıkları uygulandığında, NVIDIA'nın bandı [%9,4, %14,6] ve AMD'ninki [%22,2, %30,0]. İkisi çakışmıyor. Orijinal bulgu, parametre belirsizliği altında doğrudan incelemeye dayanıyor — daha fazla değerleme içeriğinin, hak ettiğinden daha fazla güvenle bir nokta tahminini yeniden ifade etmek yerine, kendi önceki iddiaları üzerinde çalıştırmaya istekli olması gerektiğini düşündüğümüz türden bir kontrol.
Bu araştırma serisinin sessiz bir yan faydası
duelstocks.com'da bu seriyi yürütmenin bir amacı, kendi modelimizin bir denetimi olarak da hizmet etmesidir — ve bu yazı, canlı araca zaten iki küçük, somut iyileştirme sağladı. Hassasiyet bantlarını oluşturmak, DCF formülünü gerçek dosyalara karşı elle yeniden türetmeyi gerektirdi; bu da yüksek kaldıraçlı şirketler için öz kaynak değerinin nasıl tabana bağlandığına dair bir uç durumu (artık bir yer tutucu ikame yerine daha şeffaf bir şekilde ele alınıyor) ve şimdi raporun kendi metodoloji bölümünde doğrudan açıklanan, belgelenmemiş bir büyüme güvenlik sınırını gündeme getirdi. Sınırın gerçek değerlerini katman sisteminin kendi matematiksel tavanına karşı gözden geçirdik ve sayıların kendisini değiştirmeden bıraktık — zaten iyi kalibre edilmiş oldukları ve katman sisteminin kendi başına üretebileceği seviyeye neredeyse tam olarak oturdukları ortaya çıktı. Her iki değişiklik de bu yazıdaki hiçbir rakamı değiştirmiyor; her ikisi de yazının odak noktası olduğu için değil, eksiksizlik için burada açıklanıyor.
Ürünün kendisinde bir "aralık" neye benzeyebilir
Şu anda, bu bandı elde etmek, yayınlanmış bir DCF raporuna karşı katman kaydırma matematiğini elle yapmak anlamına geliyor — bu tam olarak bu yazının, bugün çekebileceğiniz herhangi bir DCF raporunda zaten bulunanın dışına çıkmadan, adım adım gösterdiği şey. Doğal bir sonraki adım — bir taahhüt değil, sadece adı verilmeye değer bir yön — DCF raporunun kendisinin, bu koridoru sonunda doğrudan göstermesi olabilir: grafikte her yılın nokta projeksiyonunun yanında bir üst ve alt sınır, ayrıca yukarıda gösterilen aynı Ayı/Temel/Boğa rakamlarıyla küçük bir ek tablo. Bu yayınlansın ya da yayınlanmasın, buradaki yöntem, zaten elinizde olan rapordan elle tamamen yeniden üretilebilir.
Bu, orijinal eleştirinin ne kadarını gerçekte çözüyor
Bu konuda kesin olmakta fayda var, çünkü burada fazla iddialı olmak, alıştırmanın amacını boşa çıkarır. Orijinal sınırlama, modelin tek bir DCF rakamına ne kadar güvenilmesi gerektiğini ölçmenin bir yolunu sunmamasıydı. Bu yazı, bu açığı metodoloji düzeyinde kapatıyor: artık herhangi bir DCF çıktısı etrafında savunulabilir bir aralık oluşturmanın yeniden üretilebilir, yeni veri gerektirmeyen bir yolu var, ve bunun gerçek bir stres testi altında (NVDA/AMD karşılaştırması) ayakta kaldığını gösterdik. Bu, açığı henüz ürün düzeyinde kapatmıyor — rapor kendisi hâlâ tek bir sayı gösteriyor ve aralığı oluşturmak hâlâ okuyucunun burada açıklanan aritmetiği yapmasını gerektiriyor. Ayrıca, cevapladığımızı iddia etmediğimiz üçüncü, daha zor bir soruyu da çözmüyor: bu bantlar oluşturulduktan sonra, gerçekten belirtilen ~%68 oranına yakın bir oranda gerçekleşen gelecekteki fiyatları içerip içermediği — bu, zaman içindeki sonuçlara karşı doğrulama gerektirir ve bu yazı bunu denemiyor. Belirli ve önceden ele alınmamış bir sınırlama üzerinde kısmi, dürüst bir ilerleme.
Kaynaklar
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3. baskı). Wiley.
Malcolm, D. G., Roseboom, J. H., Clark, C. E., & Fazar, W. (1959). "Application of a Technique for Research and Development Program Evaluation (PERT)." Operations Research, 7(5), 646–669.
Howard, R. A. (1988). "Decision Analysis: Practice and Promise." Management Science, 34(6), 679–695.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Project Management Institute — PMBOK Guide, Three-Point Estimating Technique.
Yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından alınmıştır. Açıklama: NVDA'da uzun süreli (~5 yıl) bir pozisyonum var; bahsedilen diğer hiçbir hissede pozisyonum yok.
Bir DuelStocks pilot çalışması — Mutlak ve Nispi Değerleme, Bölüm 2
1. Bölüm 1'den kalan açık soru
Bu serinin Bölüm 1'i, genellikle bir tek soru gibi ele alınan iki soruyu birbirinden ayırdı:
- Nispi değerleme: A Şirketi, B Şirketine kıyasla ucuz mu yoksa pahalı mı?
- Mutlak değerleme (DCF): A Şirketi, kendi projekte edilen nakit akışlarına göre tek başına ne değerdedir?
Gerçek düellolar üzerinde (NVDA - AMD, GOOGL - META, AMZN - WMT) her ikisini de çalıştırmak, buna ek olarak üçüncü bir bakış açısı — fiyat veya büyümeden bağımsız olarak bilanço ve nakit akışı kalitesini puanlayan Temel Direnç Endeksimiz (FRI) — bir yönteme göre "galip"in diğer yönteme göre güvenilir şekilde galip olmadığını gösterdi. Üç farklı, meşru soru; üç farklı, meşru cevap.
Bu yazıda ayrıca dürüst bir sınırlamayı da not etmiştik (bölüm 2.4): bir düello her zaman sadece iki şirketi karşılaştırır. Klasik nispi değerleme, bir şirketi bir emsal grubuyla karşılaştırır, manşet için seçilmiş rastgele bir rakiple değil. İkili bir "galip", farklı bir rakibe karşı tamamen farklı görünebilir.
Bu yazı, bu açığı kapatmaya yönelik doğrudan bir girişimdir — ve en az bunun kadar önemlisi, bunu sadece iddia etmek yerine, açığın gerçekte ne kadar kapandığını ölçmeye yönelik bir girişimdir.
2. Bakmadan önce ne bulmayı beklediğimiz
Sayılara bakmadan önce, üç test edilebilir beklenti yazdık; böylece aşağıdaki sonuçlar sonradan uydurulmak yerine bu beklentilere karşı kontrol edilebilir:
- H1 — Sapmanın kalıcılığı. Bölüm 1'deki nispi/mutlak/direnç ayrımı verinin gerçek bir özelliğiyse (ve sadece tek bir çiftin seçilmesinin bir yapıntısı değilse), bu, sektör ölçeğinde de tekrar ortaya çıkmalıdır: birkaç şirket bir bakış açısına göre üst sıralarda, diğerine göre alt sıralarda yer almalıdır.
- H2 — Direnç bağımsızdır (ortogonaldir). FRI, büyüme-ve-marj faktörlerinden (nispi skor) veya nakit akışı kaynaklı değerden (DCF) yapısal olarak farklı bir şeyi (bilanço kalitesini) ölçer. Sıralamasının diğer ikisiyle güçlü değil, zayıf bir korelasyona sahip olmasını bekliyorduk.
- H3 — Küçük örneklemler, "ilkeli" bir model olsa bile gürültülüdür. 2 turlu bir pilot çalışma, her şirkete sadece 2 veri noktası verir. Ortaya çıkan sıralamanın — toplama yöntemi matematiksel olarak ne kadar sofistike olsa da — göründüğünden önemli ölçüde daha az kararlı olmasını bekliyorduk ve bunu sadece "pilot" kelimesiyle işaret etmek yerine, ne kadar kararsız olduğunu tam olarak ölçmenin bir yolunu tasarladık.
Üçü de doğrulandı, hatta tam olarak öngörmediğimiz şekillerde bile (bkz. bölüm 6).
3. Yöntem
3.1 Turnuva tasarımı
12 şirket arasında tam bir round-robin (herkesin herkesle oynadığı lig usulü turnuva) çalıştırmak 66 düello gerektirirdi — bir içerik pilotu için çok fazla. Spor ve psikometride kısmi round-robin'leri planlamak için standart algoritma olan "circle method" (çember yöntemi) kullanarak, ortaya çıkan "kim kimle oynadı" grafiğinin 12 şirketin tamamına dokunan tek, bağlantılı bir döngü olduğu 2 turlu bir çizelge oluşturduk (SWKS, orijinal 13 isimlik gruptan çıkarıldı — en küçük endeks ağırlığı, çıkarılmasından kaynaklanan en az bozulma).
Tur 1: NVDA–ON, AVGO–MCHP, MU–MPWR, AMD–MRVL, INTC–QCOM, TXN–ADI Tur 2: NVDA–MCHP, ON–MPWR, AVGO–MRVL, MU–QCOM, AMD–ADI, INTC–TXN
Burada bağlantılılık sadece bir formalite değil, önemlidir: Bradley–Terry güç tahminleri, kimin kime karşı kazandığı grafiği üzerinden yayılır; dolayısıyla grafik iki bağlantısız kümeye ayrılsaydı, model bir kümedeki bir şirketi diğer kümedeki bir şirketle karşılaştırmak için hiçbir temele sahip olmazdı. Tek, bağlantılı bir döngü, çoğu çift birbiriyle hiç doğrudan oynamamış olsa bile, 12 ismin tamamını birbirine karşı sıralamak için gereken minimum yapıdır.
3.2 Galibiyet/mağlubiyeti bir sıralamaya dönüştürmek
12 sonuçtan iki nispi güç ölçüsü hesapladık:
- Copeland skoru — galibiyet eksi mağlubiyet. Şeffaf ama kaba: sadece 2 oyunla, çoğu şirket üç kovadan birine (+2, 0 veya −2) düşer ve geniş eşitlikler oluşur.
- Bradley–Terry (BT) puanı — eşleştirmeli karşılaştırma verisi için standart model (1952; Elo sisteminin matematiksel atası). BT'ye göre, i'nin j'yi yenme olasılığı s_i / (s_i + s_j)'dir; burada s_i, i'nin tahmini gücüdür. Güçleri, yinelemeli maksimum olabilirlik (MM/Zermelo algoritması) ile uydurduk; bu, gücün geçişli olarak yayılmasına izin verir: iki dolaylı bağlantılı şirket arasında hiç doğrudan karşılaştırma olmasa bile, kendisi güçlü bir takımı yenmiş bir takımı yenmek, boş sicilli bir takımı yenmekten daha fazla değer taşır.
Bu veri setindeki iki sicil, BT için önemli olan matematiksel anlamda "mükemmel"dir: oynadığı her oyunu kazanan bir şirket, düzeltme yapılmadan, sonsuz tahmini güce sahiptir; her oyunu kaybeden bir şirket ise sıfır tahmini güce sahiptir. İkisi de modeli bozar. Standart bir düzenlileştirme kullandık — her şirkete eklenen, lig-ortalaması bir rakibe karşı küçük sayıda hayali oyun — bu, her tahmini sonlu tutar. Bu kozmetik bir düzeltme değildir; bu, bu kadar az veriyle sıralamayı mümkün kılan mekanizmadır ve bitişik sıralar arasındaki tam sayısal farkın fazla yorumlanmaması gerektiği anlamına gelir (bölüm 6'da daha fazlası var).
Ardından, hangi rakiple eşleştirildiğinden bağımsız olarak her şirketin kendi dosyalarından gelen iki sıralama daha ekledik:
- DCF kaynaklı değerleme çarpanı — İşletme Değeri ÷ Gelir, DUEL DCF motorunun her şirket için ayrı ayrı bir çıktısı (bir şirketin her iki düello raporunda aynı olduğu doğrulanmıştır; rakibe bağlı olmadığını teyit eder). Daha yüksek olması, modelin nakit akışı motorunun, o şirketin kendi büyüme, marj ve ROIC girdileri göz önüne alındığında, gelirin her doları için daha fazla işletme değeri atadığı anlamına gelir. Bu "piyasa fiyatına göre yükseliş potansiyeli" değildir — canlı bir piyasa fiyatı kullanılmaz — modelin hangi nakit akışı profillerini ödüllendirdiğine dair kesitsel bir okumadır.
- Temel Direnç Endeksi (FRI) — bizim bilanço kalitesi bileşik göstergemiz, o da şirkete özgüdür.
4. Sonuçlar
4.1 Lig usulü turnuva sonuçları
| Düello | Skor | Galip |
|---|---|---|
| NVDA - ON | 80–20 | NVDA |
| AVGO - MCHP | 100–0 | AVGO |
| MU - MPWR | 27–73 | MPWR |
| AMD - MRVL | 73–27 | AMD |
| INTC - QCOM | 12–88 | QCOM |
| TXN - ADI | 57–43 | TXN |
| NVDA - MCHP | 100–0 | NVDA |
| ON - MPWR | 12–88 | MPWR |
| AVGO - MRVL | 100–0 | AVGO |
| MU - QCOM | 31–69 | QCOM |
| AMD - ADI | 34–66 | ADI |
| INTC - TXN | 8–92 | TXN |
4.2 Dört sıralama, yan yana
| Şirket | Sicil | Copeland | BT sırası | DCF İD/Gelir | DCF sırası | FRI skoru | FRI sırası |
|---|---|---|---|---|---|---|---|
| TXN | 2-0 | +2 | 1 | 1,90x | 9 | 60 (Orta) | 11 |
| QCOM | 2-0 | +2 | 2 | 3,54x | 5 | 89 (Yüksek) | 3 (eşit) |
| MPWR | 2-0 | +2 | 3 | 5,27x | 3 | 98 (Yüksek) | 2 |
| NVDA | 2-0 | +2 | 4 | 19,84x | 1 | 64 (Orta) | 10 |
| AVGO | 2-0 | +2 | 5 | 16,06x | 2 | 75 (Yüksek) | 8 |
| ADI | 1-1 | 0 | 6 | 3,87x | 4 | 87 (Yüksek) | 6 |
| AMD | 1-1 | 0 | 7 | 3,12x | 7 | 100 (Yüksek) | 1 |
| INTC | 0-2 | -2 | 8 | y/o (negatif İD) | 12 | 32 (Düşük) | 12 |
| MU | 0-2 | -2 | 9 | 0,64x | 11 | 76 (Yüksek) | 7 |
| ON | 0-2 | -2 | 10 | 1,93x | 8 | 88 (Yüksek) | 5 |
| MCHP | 0-2 | -2 | 11 | 1,71x | 10 | 73 (Yüksek) | 9 |
| MRVL | 0-2 | -2 | 12 | 3,45x | 6 | 89 (Yüksek) | 3 (eşit) |
5. Üç bakış açısının anlaştığı ve ayrıştığı noktalar
TXN her iki düellosunu da kazandı ve #1 BT sırasına sahip, ama DCF çarpanında 12'de #9'da ve dirençte #11'de yer alıyor (yükselmiş kaldıraç için işaretlendi — B/Ö yaklaşık 0,9, ince nakit/borç karşılaması). Turnuvadaki en iyi nispi değerleme sicili, gruptaki daha zayıf mutlak değer ve bilanço hikâyelerinden birine ait.
MRVL, buna neredeyse ayna görüntüsü: BT'de son sırada, ama dirençte #3'te eşit (FRI 89) ve DCF çarpanında orta sırada (#6). Sadece nispi bir okuma, MRVL'nin bilançosu hakkında size neredeyse hiçbir doğru bilgi vermez.
AMD, hem nispi sicilinde (1-1) hem de DCF çarpanında (#7) ortada yer alıyor, ama sektördeki en iyi tek direnç skoruna sahip (FRI 100 — işaretlenmiş çelişki yok, her alt metrikte tam puan). Bunların hiçbiri AMD'nin kimi yendiğinden görülemez.
NVDA ve AVGO, DCF katmanının nispi katmanla uyuştuğu iki isim (her ikisinde de #1 ve #2) — ama direnç ayrışıyor. NVDA, "güçlü tampon" eşiğinin oldukça altında bir Likidite Süresi metriğinden kaynaklanarak FRI'de #10'a düşüyor: büyüme/değerleme gücü ile bilanço tamponu arasında gerçek bir ödünleşim, gürültü değil.
INTC kontrol vakası: her bakış açısında son veya sona yakın, ve DCF motorunun tamamen negatif bir işletme değeri döndürdüğü tek şirket (negatif serbest nakit akışı, sayıyı sadece düşürmek yerine modeli bozuyor). Altta yatan tablo genel olarak gerçekten zayıf olduğunda, üç yöntem de anlaşıyor — bu da başlı başına bilgilendirici: başka yerlerde görülen ayrışmanın, modelin kendisiyle rastgele anlaşmazlığa düşmesi değil, gerçekten karışık fundamentaller hakkında bir sinyal olduğunu gösteriyor.
6. #1 sırasına ne kadar güvenmelisiniz?
"TXN #1 sırada" ifadesini TXN hakkında bir bulgu olarak ele almadan önce, o sayıyı gerçekte neyin yönlendirdiği konusunda kesin olmakta fayda var.
TXN'nin iki galibiyeti INTC'ye (0-2, ağda hiçbir yerde galibiyeti yok) ve ADI'ye (1-1 — tek kredisi AMD'ye karşı tek bir galibiyet) karşı. Bir Bradley–Terry modelinde, kendisi de birini yenmiş bir takımı yenmek, boş sicilli bir takımı yenmekten daha fazla değer taşır, çünkü güç grafik üzerinden geçişli olarak yayılır. Diğer dört 2-0'lık takım — NVDA, AVGO, QCOM ve MPWR — her biri ağda hiçbir yerde galibiyeti olmayan 0-2'lik iki rakibi yendi. TXN, ikinci galibiyeti kendi canlı bir galibiyeti olan bir rakibe (ADI) karşı gelen tek 2-0'lık takım. TXN'nin #1 BT sırasını dörtlü bir zirve eşitliğinden ayıran şey, işte bu tek dolaylı bağlantı.
Bu, yöntemde bir hata değil — Bradley–Terry'nin tam olarak yapmak için tasarlandığı şey bu. Ama aynı zamanda, şirket başına 2 oyuna dayanan bir sıralamaya fazla anlam yüklememeniz gerektiğini düşündürmesi gereken tam da bu tür bir sonuç. Bu tedirginliği sadece iddia etmek yerine ölçmek için bir Monte Carlo kontrolü çalıştırdık: rastgele "gerçek" güçlere sahip 12 şirket simüle edin, aynı çember yöntemi çizelgesini çalıştırın ve farklı çizelge uzunluklarında (veri noktası başına 4.000 simüle edilmiş turnuva), Bradley–Terry #1'i ile basit Copeland #1'in, sadece örnekleme değişkenliğinden dolayı ne sıklıkla anlaşmadığını sorun:
| Şirket başına tur sayısı | BT ile Copeland #1'de anlaşmıyor |
|---|---|
| 2 (bu pilot) | %64,4 |
| 4 | %34,4 |
| 6 | %25,2 |
| 11 (tam round-robin) | %4,9 |
2 turda, "#1 kim" için hangi yöntemi kullandığınız, daha basit sayma-tabanlı yöntemle anlaşıp anlaşmaması açısından yazı-tura atmaya yakın — bu, Bradley–Terry'nin sofistikeliğinin bu örneklem büyüklüğünde henüz kararlı bir cevap satın almadığını, sadece farklı şekilde kararsız bir cevap satın aldığını gösteriyor. Bu kararsızlık, örneklem büyüklüğünün bir özelliğidir, spesifik olarak TXN'nin değil, ve bunu tam olarak bu yüzden onaylanmış bir sektör-lideri iddiası olarak değil, daha fazla veriyle yeniden ele alınacak bir pilot bulgu olarak sunuyoruz.
7. Gerçekte kaç tur gerekirdi?
Bölüm 6, #1 sırasının 2 turda sağlam olmadığını gösteriyor. Doğal bir sonraki soru — ve bu yazının niteliksel değil niceliksel olarak cevaplamaya çalıştığı soru — şu: kaç tur yeterli olurdu ve her adımda ne kazanılır?
Aynı 12 şirketlik çember yöntemi tasarımının, 1 turdan tam 11 turluk round-robin'e kadar (her şirket diğer her şirketle tam olarak bir kez oynar) çizelge uzunluklarında, her satır için 3.000 simüle edilmiş turnuvada şirketlere rastgele "gerçek" güçler atayarak round-robin turnuvalarını simüle ettik. Ardından, ortaya çıkan Bradley–Terry sıralamasının (simülasyonda bilinen) gerçek güç sırasıyla ne kadar yakından eşleştiğini ölçtük:
| Şirket başına tur sayısı | Toplam düello (12 şirket) | Gerçek sırayla sıra korelasyonu (Spearman) | İlk 3'ü doğru belirleme oranı | "Mükemmel" sicile sahip şirket yüzdesi |
|---|---|---|---|---|
| 1 | 6 | 0,32 | %37,0 | %100 |
| 2 (bu pilot) | 12 | 0,47 | %48,5 | %56,7 |
| 3 | 18 | 0,55 | %51,1 | %34,5 |
| 4 | 24 | 0,60 | %55,9 | %22,8 |
| 5 | 30 | 0,65 | %59,4 | %16,1 |
| 6 | 36 | 0,68 | %60,6 | %11,2 |
| 8 | 48 | 0,74 | %64,2 | %6,4 |
| 11 (tam round-robin) | 66 | 0,78 | %66,9 | %3,1 |
İki şey göze çarpıyor. Birincisi, burada kullanılan pilot tasarım (2 tur), "gerçek" sırayla kabaca 0,47'lik bir sıra korelasyonunda oturuyor — geniş katmanları tespit etmek için kullanışlı, belirli bir #1 iddiası için güvenilir değil. İkincisi, alanın yarısından fazlası (%56,7), 2 turlu bir turnuvayı matematiksel olarak "mükemmel" bir 2-0 veya 0-2 sicille tamamlıyor — bu kesin gibi görünüyor ama, bölüm 6'ya göre, tam olarak bireysel sıra düzenini kararsız kılan koşul bu, çünkü mükemmel bir sicil, bir şirketin ne kadar daha iyi olduğuna dair bilgi içermez, sadece oynadığı her oyunu kazandığına dair bilgi içerir.
Tabloyu, bu tür gelecekteki turnuvalar için bir planlama kılavuzu olarak okursak:
- 1–2 tur: ucuz, hızlı, bir pilot veya tek bir yayın döngüsü etrafında inşa edilen içerikte geniş katmanları (net galipler ile net gerilerde kalanlar) işaretlemek için iyi. Üst veya alt katman içindeki bireysel yerleşim sabitlenmiş olarak ele alınmamalıdır.
- 3–4 tur: orta düzeyde ek maliyetle (18–24 düello) anlamlı ölçüde daha iyi (korelasyon ~%55–60); DCF ile ayrışma hikâyesi değil de sıralamanın kendisi asıl mesele ise makul bir minimum.
- 5–6 tur: tam grup-genelinde titizlik ile bu tür düzinelerce düello çalıştırmanın üretim maliyeti arasında çalışılabilir bir orta yol (korelasyon ~%65–68).
- 8+ tur, tam 66 düellolu round-robin'e kadar: her ek tur için azalan getiriler, ama belirli bir numaralı sırayı (bir katman değil) gerçek bir güvenle savunabileceğiniz tek rejim.
8. Bu, Bölüm 1'deki eleştiriyi çözüyor mu?
Yapısal olarak, evet, kısmen: 12 ikili düelloyu bağlantılı bir ağa toplamak ve her şirketi rastgele seçilmiş bir rakip değil, tüm grubun ima ettiği güce karşı puanlamak, tek bir düelloya kıyasla gerçek bir metodolojik yükseltmedir — bu, klasik nispi değerlemenin "bir emsal grubuyla karşılaştır" ilkesinin, eşleştirmeli karşılaştırma istatistiklerine çevrilmiş halde gerçekte gerektirdiği şeydir.
Ampirik olarak, cevap daha nitelikli, ve bölüm 7'deki tablo bu niteliğin dürüst versiyonu. Burada kullanılan belirli 2 turlu tasarım, orijinal eleştiriyi azaltıyor — ama tamamen ortadan kaldırmıyor. Bir şirketin bu pilotun sıralamasındaki konumu, tek bir düellonun galibinden daha bilgilendirici, ama bölüm 6 ve 7'ye göre, hâlâ hassas ve kararlı bir sıralamadan çok kaba bir katmanlaştırmaya daha yakın. Bölüm 1'deki eleştiri (bölüm 2.4) şimdi en iyi şu şekilde okunur: "türde çözüldü, derecede henüz değil" — bir emsal grubuna karşı karşılaştırma yöntemi var ve işliyor; onu bireysel yerleşimleri güvenilir kılan bir örneklem büyüklüğünde çalıştırmak, yukarıda gösterilen ayrı, ölçülebilir bir maliyettir.
9. Sonuçlar
Bölüm 1'deki nispi/mutlak/direnç ayrışması, tek bir çiftin seçilmesinin bir yapıntısı değil. Sektör ölçeğinde yeniden ortaya çıkıyor: TXN (nispi'de #1, DCF'de #9, dirençte #11) ve MRVL (nispi'de #12, DCF'de #6, dirençte #3), gerçekten farklı şeyleri ölçen bakış açıları arasında 6–8 sıralık farklar gösteriyor.
Direnç, beklendiği gibi (H2), üçünün en bağımsız olanı. AMD'nin #1 direnç skoru, orta düzeyde bir nispi sicil ve DCF çarpanıyla bir arada var oluyor; NVDA ve AVGO'nun paylaştığı #1/#2 nispi-ve-DCF konumu, #10 ve #8'lik direnç sıralarıyla bir arada var oluyor. Büyüme-ve-marj faktörlerinde veya bir DCF nakit akışı çarpanında yüksek bir skor, size bilanço tamponu hakkında neredeyse hiçbir şey söylemiyor.
Hiçbir ayrışmanın olmadığı tek vaka (INTC) aynı zamanda tek belirsizlik içermeyen sıkıntı vakası — her bakış açısında son veya sona yakın, ve DCF motorunun çıktısının sadece düşük değil, dejenere (negatif işletme değeri) olduğu tek şirket. Bu, başka yerlerde görülen ayrışmanın, puanlama yöntemlerinin kendisindeki gürültü değil, gerçekten karışık altta yatan tablolar olduğuna dair bir kanıt.
2 turlu bir pilot çalışma yönsel olarak yararlı ve bireysel olarak kararsız, ve bu artık iddia edilmek yerine ölçülüyor. Simülasyon, bu tasarım boyutunda "gerçek" sırayla ~0,47'lik bir sıra korelasyonu, daha basit bir sayma yönteminin (Copeland) sadece örnekleme değişkenliğinden farklı bir #1'i taçlandırma olasılığının %64,4 olduğunu ve alanın %56,7'sinin "mükemmel", bilgi açısından yoksul bir 2-0 veya 0-2 sicille tamamlandığını gösteriyor. Bu pilottaki #1 sırası (TXN), karşılaştırma grafiğindeki tek bir dolaylı bağlantıya dayanıyor (kendi kredisi AMD'ye karşı tek bir galibiyet olan ADI'ye karşı galibiyeti) — bu, TXN'ye özgü bir kusur değil, tam da bu kararsızlığın ders kitabı niteliğinde bir örneği.
Bölüm 1'deki çift-karşı-emsal-grubu eleştirisi, yapısal olarak ele alınmış ama pratikte sadece kısmen ortadan kaldırılmış. Birçok düelloyu grup-nispi bir sıralamaya toplama yöntemi var ve işliyor; bölüm 7'deki tabloya göre, bireysel sıra yerleşimlerini (sadece katman yerleşimlerini değil) güvenilir kılmak, 2 tur değil, kabaca 5–8 tur (30–48 düello) gerektiriyor — bu tür bir sonraki turnuvayı ölçeklendirmek için "daha fazla veri" için belirsiz bir çağrı değil, somut, yeniden kullanılabilir bir sayı.
Bu bir metodoloji yazısıdır, yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından (10-K/10-Q) alınmıştır.
Her hisse değerlemesi sonunda iki farklı sorudan birine cevap verir ve "hangi yöntem doğru" tartışmalarının çoğu, insanların farklı sorulara cevap aradıklarının farkında olmamasından kaynaklanır.
Bu yazı önce teorisini ele alıyor, ardından gerçek sayılarla test ediyor — NVIDIA (NVDA) ile AMD (AMD), Google (GOOGL) ile Meta (META), Amazon (AMZN) ile Walmart (WMT) — SEC 10-K/10-Q dosyalarından doğrudan temel verileri çeken bir araç kullanarak. Analist tahmini yok, duyarlılık analizi yok, fiyat hareketi yok — sadece resmi dosyalar.
Bölüm 1 — "Bu Şirket Ne Değerinde?" Sorusunu Sormanın İki Yolu
İçsel (mutlak) değerleme, bir şirketin değerini içeriden dışarıya inşa eder — gelecekteki nakit akışlarını projekte et, riski yansıtan bir oranla bugüne indirgele, bu kadar. Bu yaklaşım John Burr Williams'ın The Theory of Investment Value (1938) eserine kadar uzanır: bir varlık, size ödeyeceği şeyin bugünkü değeri kadar değerlidir. DCF, temettü iskonto modelleri ve artık gelir modelleri hep buraya girer.
Nispi (relative) değerleme şirketi asla kendi başına değerlendirmez — onu emsalleriyle kıyaslar, piyasanın benzer şirketleri kabaca doğru fiyatladığı varsayımıyla; hedefiniz ile grup arasındaki fark sinyaldir. Çarpanlar (F/K, FD/FAVÖK) ve emsal sıralama sistemleri buraya girer.
Hiçbiri "daha doğru" değildir. Ne bilebileceğinize dair farklı varsayımlara dayanırlar. Mutlak değerleme, piyasayı tahminde geçebileceğinizi varsayar. Nispi değerleme, piyasanın ortalamada kabaca doğru olduğunu ve sizin işinizin aykırı değeri (outlier) tespit etmek olduğunu varsayar.
DCF nerede işe yarar, nerede kırılır
DCF, bir şirketin gerçek nakit üreten motorundan değer türeten tek yöntemdir — başka birinin emsal bir şirket için ne ödediğinden bağımsız. Bu, tüm sektörler çıldırdığında (2000, 2021) güçlü bir avantajdır. Aswath Damodaran'ın iyi belgelediği sorun ise şu: DCF sonuçları üç girdiye — büyüme oranı, iskonto oranı ve terminal değer — saçma derecede hassastır. Terminal değer tek başına toplam işletme değerinin genellikle %60–80'ini oluşturur ve bu, sonsuz büyümeye dair tek bir nokta tahminine dayanır. Kuruşuna kadar kesin bir sayı elde edersiniz, ama hiç kimsenin doğrulayamayacağı bir varsayıma dayalı olarak.
Çarpanlar nerede işe yarar, nerede kırılır
Hızlıdır, yüzlerce hisseye ölçeklenir ve bir tablonun kolayca yakalayamayacağı bilgiyi (yönetim kalitesi, düzenleyici risk, sektör duyarlılığı) kodlar. Yapısal zayıflığı ise döngüselliktir: nispi değerleme, ancak emsal grubun ortalamada doğru fiyatlandığı durumda işe yarar. Bir sektörün tamamı şişmişse, nispi değerleme hedefinizin "emsallerine göre ucuz" olduğunu seve seve onaylar — grup gerçeğe göre pahalı olsa bile.
Tablo 1 — Karşılaştırma
| Kriter | Mutlak Değerleme (DCF / DDM / RIM) | Nispi Değerleme (Çarpanlar / Emsal Skorlama) |
|---|---|---|
| Teorik temel | Gelecekteki nakit akışlarının bugünkü değeri (Williams, 1938) | Tek fiyat yasası, zayıf-form piyasa etkinliği |
| Veri kaynağı | Şirketin kendi gelecek performansına dair projeksiyonlar | Emsal şirketlerin güncel/tarihsel verileri |
| Piyasaya bağımlılık | Güncel fiyattan bağımsız | Tamamen bağımlı — değer, emsal fiyatlarının bir fonksiyonu |
| Kritik varsayım sayısı | Yüksek (büyüme, AOSM, terminal büyüme) | Düşük (emsal grubu seçimi, ağırlıklar) |
| Hataya duyarlılık | Çok yüksek — terminal değer İD'ye hakim | Ortalama — emsal grubuna yayılmış |
| Sistematik yanlılık riski | Analist büyüme tahminlerinde optimizm | Döngüsellik — yanlış fiyatlanmış sektör kendini onaylar |
| Şirkete özgü risk | Açık (AOSM ve nakit akışı kalitesi yoluyla) | Genellikle örtük veya yok |
| Hız / ölçeklenebilirlik | Düşük — şirket başına yoğun emek | Yüksek — düzinelerce hisseye kolayca uygulanır |
| Kullanıcı için şeffaflık | Varsayımlar açıklanmadıkça düşük | Yüksek — "emsallerinden ucuz" sezgiseldir |
| Sektör balonlarına direnç | Teorik olarak dirençli | Zayıf — sektörün yanlış fiyatlamasını miras alır |
| Tipik kullanıcı | Değerleme uzmanları, uzun vadeli value yatırımcılar | Satış tarafı analistler, perakende tarama |
Bölüm 2 — Aynı Şirketler Üzerinde Aynı Anda İki Yöntemi Test Etmek
Bir yöntem seçmek yerine, aynı SEC verileri üzerinde ikisini yan yana çalıştıran bir araç geliştirdim; buna bilanço direncini ölçen üçüncü bir katman ekledim. Üç ayrı rapor, üç ayrı soru:
- Düello Raporu (nispi) — 8 temel metrik (Gelir Büyümesi, Faaliyet Nakit Marjı, ROIC, Sloan Oranı, Varlık Devir Hızı, Alacak Devir Hızı, Faaliyet Marjı, FCF Marjı), her taraf için 0–100 arası bir skora ağırlıklandırılır.
- DCF Raporu (mutlak) — kalite-ayarlı büyüme ile tam 3 yıllık bir DCF: agresif tahakkuk muhasebesi için Sloan Oranı cezası, projekte edilen büyümeyi sermaye etkinliğine göre ölçekleyen bir ROIC çarpanı ve nakit dönüşüm kalitesi için bir FCF marjı çarpanı. AOSM, tarihsel fiyat oynaklığı yerine bir ROIC katmanından türetilir.
- Direnç Raporu — nakit/borç karşılama oranı, yatırım kendi kendine yeterliliği (FCF/CapEx), kazanç kalitesi (Faaliyet Nakit Akışı/Faaliyet Kârı) ve likidite süresinden oluşan, iç çelişkileri işaretleyen bir tutarlılık matrisiyle desteklenen 0–100 arası bir Temel Direnç Endeksi (FRI).
Bu yaklaşımın sınırları hakkında açık olmak gerekirse: DCF çıktısında bir hassasiyet tablosu veya Monte Carlo aralığı yok (tam nokta-tahmin modeline kıyasla bilinen bir ödünleşim), açık bir ülke risk primi yok (ABD büyük şirketleri için sorun değil, uluslararası hisseler için bir eksiklik) ve nispi katman, tam bir emsal grubu medyanı yerine tek bir çifti karşılaştırıyor. Bunların hiçbiri sayıları değersiz kılmaz — sadece bunları kesin gerçek yerine yönlü bir kanıt olarak okumanız gerektiği anlamına gelir.
Bölüm 3 — Örnek Olay: NVIDIA - AMD
Nispi skor: NVIDIA lehine 92–8, "Dominant" (Baskın).
| Metrik | NVDA | AMD | Ağırlık |
|---|---|---|---|
| Gelir Büyümesi (3Y BBOB) | %100,05 | %13,64 | %16 |
| Faaliyet Nakit Marjı | %47,57 | %22,26 | %15 |
| ROIC | %51,01 | %4,46 | %15 |
| Faaliyet Marjı | %60,38 | %10,66 | %12 |
| FCF Marjı | %47,50 | %19,44 | %12 |
| Varlık Devir Hızı | 0,83x | 0,43x | %10 |
| Alacak Devir Hızı | 5,30x | 5,74x | %8 |
%51 ile %4,5 arasındaki ROIC farkı yuvarlama hatası değildir. Salt faaliyet temellerinde bu, yakın bir yarış değil.
Mutlak sayı ise farklı bir hikâye anlatıyor:
| Parametre | NVDA | AMD |
|---|---|---|
| İşletme Değeri (T0) | 4.285,24 Milyar $ | 108,03 Milyar $ |
| Hisse Başına Gerçek Değer (T0) | 176,47 $ | 67,72 $ |
| AOSM (ROIC katmanından) | %8,95 | %11,56 |
| Gerçek Değer, +3 yıl | 202,24 $ (+%14,6) | 83,98 $ (+%24,0) |
Düelloyu 8'e 92 kaybetmiş olmasına rağmen, AMD'nin modellenen 3 yıllık yükseliş potansiyeli daha yüksek. NVIDIA'nın baskınlığı zaten ~4,3 trilyon dolarlık işletme değerine fiyatlanmış durumda; modelin üst sınırı olan %35 büyüme oranında bile, zaten çok büyük bir tabandan gelen yüzdesel yükseliş, AMD'nin çok daha düşük bir tabandan bileşik büyümesinden daha küçük. Nispi değerleme size şu anda kimin kazandığını söyler. DCF ise o zaferin karşılığında ne kadar ödediğinizi söyler.
Direnç katmanı üçüncü, beklenmedik bir kıvrım ekliyor:
| Metrik | NVDA | AMD |
|---|---|---|
| Direnç Endeksi (FRI) | 64 — Orta | 100 — Yüksek |
| Nakit/Borç Karşılama | 12,24x | 4,12x |
| Yatırım Kendi Kendine Yeterliliği (FCF/CapEx) | 739,39x | 6,91x |
| Kazanç Kalitesi (FNA/Faaliyet Kârı) | 0,79x — işaretlendi | 2,09x |
| Likidite Süresi | 0,5 yıl — işaretlendi | Sonsuz |
Düelloyu 92-8 kazanan ve DCF'den türetilmiş 4,28 trilyon dolarlık işletme değerine sahip bir şirket, ezip geçtiği şirketten direnç konusunda daha düşük puan alıyor. Bir not düşmek gerekir: 102,7 milyar dolarlık faaliyet nakit akışıyla, hiç kimse NVIDIA'nın likidite sorunu olduğunu ciddi ciddi düşünmüyor — buradaki süre metriği, büyük olasılıkla metriğin tasarlanmadığı bir bilanço yapısı üzerinde bir formül artefaktı. Ama kazanç kalitesi uyarısı (faaliyet kârının faaliyet nakit akışını aşması), küçük de olsa gerçek, bilinmesi gereken bir sinyal.
Aynı gün iki çift üzerinde daha çapraz kontrol edildi:
| Çift | Nispi Düello Skoru | Direnç Endeksi (FRI) | DCF Yükselişi (+3Y) |
|---|---|---|---|
| NVDA - AMD | 92 : 8 (NVDA) | 64 - 100 — AMD daha yüksek | NVDA +%14,6 - AMD +%24,0 |
| GOOGL - META | 10 : 90 (META) | 85 - 83 — pratikte eşit | GOOGL +%18,2 - META +%16,2 |
| AMZN - WMT | 55 : 45 (AMZN) | 100 - 71 — AMZN daha yüksek | AMZN +%18,6 - WMT +%18,7 — eşit |
Aynı örüntü, üç ayrı kez tekrarlanıyor: tek yönlü bir nispi skor, ne direnç sıralamasını ne de mutlak getiri sıralamasını güvenilir şekilde öngörmüyor.
Sonuç
Nispi değerleme, "şu anda hangi işletme operasyonel olarak daha güçlü" sorusuna cevap verir — ve bu işi iyi yapar. Mutlak değerleme, "bu gücün ne kadarı zaten fiyatlanmış" sorusuna cevap verir. Direnç katmanı ise "koşullar kötüleşirse ne olur" sorusuna cevap verir. Bunlar üç farklı sorudur ve bunlardan herhangi birini tam bir cevap olarak ele almak, profesyonel ve perakende yatırımcıların değerleme tartışmalarında en çok yanıldığı noktadır.
Bu bir metodoloji yazısıdır, yatırım tavsiyesi değildir. Tüm veriler kamuya açık SEC EDGAR dosyalarından (10-K/10-Q) alınmıştır.