Quelle action gagne ?
Entrez deux tickers et DUEL les compare selon 8 facteurs fondamentaux issus des données SEC EDGAR, avec le gagnant relatif en quelques secondes.
Essayer DUELCe que fait DUEL
Comparez deux actions
Comparez deux entreprises américaines cotées en quelques secondes.
8 facteurs fondamentaux
Croissance du chiffre d'affaires, ROIC, marge de cash-flow et plus, via données SEC.
Comparaison relative
Pas une note absolue, mais la réponse à : quelle action est plus forte maintenant.
Gratuit + PRO
5 duels gratuits par jour ; avec PRO, duels illimités et pondération personnalisée.
Comment ça marche
Entrez deux tickers
Cliquez sur DUEL
Consultez le résultat et l'analyse
Articles de Méthodologie
Conversion en trésorerie, diagnostic de l'endettement et trajectoires d'allocation du capital – éléments tirés des dépôts auprès de la SEC de pairs américains non financiers de grande capitalisation. Recherche méthodologique descriptive. Ne constitue pas un conseil en investissement.
Résumé
Un score factoriel unique indique à l'investisseur qui est le plus solide. Il ne lui dit pas si cette solidité se construit de la même manière des deux côtés de la comparaison, ni si le tableau de cette année se rapproche ou s'éloigne de celui de l'an dernier. Cet article pose une question plus étroite et plus diagnostique : sur dix paires de pairs non financiers réparties dans huit secteurs GICS, le niveau factoriel statique d'une entreprise concorde-t-il avec (a) un indicateur de diagnostic structurel portant sur sa comptabilité (bénéfices sur le papier, capitaux propres non positifs, aspiration par les CapEx, absence de coussin de sécurité), (b) la direction annuelle de ses facteurs de marge et de croissance et (c) la destination de sa trésorerie effective au cours des trois derniers exercices ? Nous combinons huit facteurs issus de la SEC, quatre indicateurs de diagnostic binaires, des deltas annuels de la période précédente calculés directement à partir de 10-K consécutifs, une carte de positionnement sectoriel construite sur la même famille de facteurs et un registre d'allocation du capital sur trois ans (dividendes, rachats d'actions, fusions-acquisitions, émissions d'actions, dette nette, trésorerie) pour vingt entreprises. Trois résultats ressortent. Premièrement, un indicateur de bénéfices sur le papier ne prédit ni un duel perdu ni une dégradation du récit de trésorerie : les deux cas les plus nets de ce panel (Coca-Cola, Chevron) ont tous deux remporté leur comparaison par paires et amélioré d'une année sur l'autre leur conversion de trésorerie d'exploitation ; l'indicateur renseigne donc sur la structure comptable, non sur la trajectoire ni sur le vainqueur. Deuxièmement, des capitaux propres comptables non positifs ne recouvrent pas une histoire mais deux : McDonald's et Starbucks partagent le même indicateur et un duel identique de 50–50, mais leurs deltas de la période précédente évoluent en sens opposé, et une seule des deux paires est réellement discernable dès lors que le ratio Debt/Equity lui-même est indisponible. Troisièmement, le registre d'allocation du capital sur trois ans tranche régulièrement une question qu'un instantané factoriel unique laisse ouverte : une marge de flux de trésorerie disponible publiée reflète-t-elle une restitution discrétionnaire de capital, un réinvestissement ou un coussin structurellement mince face à une trajectoire de consommation de trésorerie ? Nous traitons ceci comme du diagnostic descriptif de pairs sur des documents publics, non comme un exercice de prévision des rendements ou de market timing, et nous énonçons explicitement cette limite tout au long du texte.
1. Introduction
La comparaison relative par paires de deux entreprises sur les mêmes facteurs issus de la SEC – objet d'un article complémentaire de ce site – résout un problème précis : elle neutralise le bruit sectoriel et macroéconomique qui contamine tout ratio pris isolément, de sorte que le lecteur compare un signal à un signal plutôt qu'un niveau à un niveau. Un second article complémentaire a montré que les huit facteurs qui sous-tendent cette comparaison ne constituent pas huit informations indépendantes ; sous analyse en composantes principales sur l'ensemble d'origine de huit facteurs, ils se ramènent à quatre composantes empiriquement distinctes – conversion en trésorerie, efficacité du capital, croissance et qualité des accruals. L'ensemble de facteurs en vigueur a depuis remplacé Receivables Turnover (rotation des créances clients) par Debt/Equity, que le produit traite désormais comme un cinquième groupe, présenté séparément, à côté des quatre mêmes. Nous utilisons cette taxonomie actuelle en cinq groupes (Growth, soit la croissance ; Margin Conversion, soit la conversion de la marge en trésorerie ; Capital Efficiency, soit l'efficacité du capital ; Accrual Quality, soit la qualité des accruals ; et Financial Strength, soit la solidité financière) tout au long de cet article chaque fois que des facteurs sont regroupés, y compris dans la lecture des écarts du Relative Price Chart (graphique de prix relatif) à la section 6.5. Les deux articles répondent à une question portant sur le poids que doit porter chaque facteur et sur la manière dont les deux entreprises se comparent, à cet instant, sur cet ensemble de facteurs.
Aucun des deux ne répond à une troisième question, tout aussi pratique : le tableau est-il cohérent ? Une entreprise peut afficher une marge d'exploitation attrayante alors que sa conversion en trésorerie reste très en retrait – un schéma qui mérite d'être signalé en soi, indépendamment du côté du duel où elle se trouve. Une entreprise peut afficher un ratio Debt/Equity exactement égal à zéro non parce qu'elle n'a aucun levier, mais parce que ses capitaux propres comptables sont eux-mêmes devenus négatifs et que le ratio ne peut pas être calculé. La marge de flux de trésorerie disponible publiée cette année par une entreprise peut résulter d'une amélioration réelle par rapport au dépôt de l'an dernier, ou d'une dégradation réelle masquée par un programme de rachats plus modeste. Rien de tout cela n'est visible dans un score transversal unique. Tout devient visible dès que quatre éléments sont placés côte à côte pour la même paire : les niveaux factoriels statiques, un petit ensemble d'indicateurs de diagnostic structurel, la direction annuelle des mêmes facteurs d'après le 10-K précédent et la destination de la trésorerie effective de l'entreprise au cours des trois derniers exercices.
L'apport de cet article est de formaliser ce diagnostic en quatre volets – indicateurs, deltas de la période précédente, géométrie de la carte de positionnement et allocation du capital sur trois ans – dans un cadre descriptif unique, et de l'appliquer à une coupe transversale délibérément diversifiée de dix paires de pairs non financiers plutôt qu'à une étude de cas isolée. Nous ne prétendons pas que les diagnostics obtenus prédisent les rendements, ni qu'ils constituent une taxonomie complète de tous les schémas que peuvent produire les documents d'une entreprise. Nous affirmons que les quatre éléments, lus ensemble, offrent au lecteur d'une comparaison par paires plus que la somme de leurs parties : ils lui permettent de se demander non seulement « qui est le plus solide ? », mais aussi « le récit de cette entreprise est-il cohérent en lui-même, et gagne-t-il ou perd-il en cohérence avec le temps ? ».
2. Revue de la littérature
La littérature sur la qualité des accruals débute avec Sloan (1996), qui a montré que la composante accruals des résultats est systématiquement moins persistante que la composante en trésorerie et que le marché sous-réagit à cette distinction. Dechow, Ge et Schrand (2010) passent en revue la littérature plus large sur la qualité des résultats et les nombreux indicateurs indirects – accruals, lissage, rapidité de reconnaissance, persistance – issus de ce point de départ ; notre indicateur de bénéfices sur le papier (marge de trésorerie d'exploitation, Operating Cash Margin ou OCM, inférieure à une fraction fixe de la marge d'exploitation, OM) et notre facteur Sloan Ratio s'inscrivent pleinement dans cette tradition, appliquée au niveau d'une seule comparaison de pairs plutôt que dans une régression transversale. Ohlson (1995) et le cadre du résultat résiduel, tel que synthétisé par Penman dans Financial Statement Analysis, justifient de traiter les capitaux propres comptables et leur signe comme informatifs en eux-mêmes plutôt que comme un dénominateur allant de soi ; notre indicateur de capitaux propres non positifs est une application directe et volontairement fruste de cette idée – lorsque le dénominateur d'un ratio d'endettement est devenu négatif, le ratio cesse d'être un signal d'endettement et devient un signal d'une autre nature (portant sur des déficits cumulés ou une intensité soutenue de rachats) que le lecteur doit voir nommé, et non silencieusement effacé. Lev et Nissim (2006) réexaminent l'anomalie des accruals avec des données plus récentes et des composantes d'accruals plus fines, et confirment que le contenu économique des accruals n'est pas uniforme d'une sous-composante à l'autre – une mise en garde que nous reportons sur notre propre indicateur d'accruals à ratio unique, que nous traitons comme un filtre grossier et non comme un diagnostic complet.
Du côté de la distribution, Grullon et Michaely (2002, 2004) documentent la substitution de long terme des rachats d'actions aux dividendes dans la politique de distribution américaine, ainsi que ses implications sur la manière dont un marché devrait interpréter une baisse ou une hausse de l'un ou de l'autre ; cela motive la lecture de notre registre d'allocation du capital sur trois ans comme une identité comptable complète (flux de trésorerie disponible face aux dividendes, rachats, fusions-acquisitions, émissions et dette nette) plutôt que l'examen isolé des rachats ou des dividendes. La littérature plus large sur les contraintes financières (synthétisée sous diverses formes, par exemple chez Almeida, Campello et Weisbach sur la valeur de la liquidité) sous-tend notre traitement de la trésorerie d'une entreprise qui consomme du cash, rapportée à son rythme de consommation, comme un signal d'autonomie (runway) et non comme un signal de valorisation.
Enfin, nous suivons explicitement les enseignements de la littérature sur XBRL et sur l'information déposée auprès de la SEC en matière de lacunes de couverture au niveau des balises : toutes les entreprises ne balisent pas tous les concepts de manière identique, « mergers and acquisitions » et « operating income » en particulier étant balisés avec une granularité sensiblement différente selon les déclarants, et une balise manquante est un fait de disponibilité des données dans le dépôt XBRL d'un déclarant donné, non la preuve que l'activité sous-jacente n'a pas eu lieu. Nous traitons un tiret dans nos propres tableaux en conséquence, et nous revenons explicitement sur ce point dans les Limites.
3. Questions de recherche et hypothèses
RQ1. Dans quelles configurations l'OCM reste-t-elle suffisamment en deçà de l'OM pour déclencher un indicateur de bénéfices sur le papier (OCM inférieure à 0.7 fois l'OM), et cette configuration coïncide-t-elle avec (a) une trajectoire annuelle de dégradation de la conversion en trésorerie, ou (b) un programme de rachats agressif maintenu sur une base de flux de trésorerie disponible faible ?
RQ2. À quelle fréquence Debt/Equity est-il indisponible parce que les capitaux propres comptables eux-mêmes sont non positifs, et cette indisponibilité correspond-elle à un historique d'allocation du capital dominé par des rachats d'actions cumulés – l'histoire précise qu'un indicateur de capitaux propres non positifs est censé faire apparaître – plutôt qu'à de simples données manquantes ?
RQ3. La carte de positionnement sectoriel (Sustainable Growth, soit la croissance durable, sur l'axe x ; Quality-Adjusted Cash Margin, soit la marge de trésorerie ajustée de la qualité, sur l'axe y ; couleur du point selon Debt/Equity) produit-elle une image visuelle cohérente avec la décomposition par facteurs et avec les deltas de la période précédente pour le côté « le plus solide » et le côté « le plus faible » de chaque duel ?
RQ4. L'allocation du capital sur trois ans, fondée sur les seuls 10-K, apporte-t-elle une information qui n'est pas visible dans un instantané transversal unique à huit facteurs – par exemple en distinguant une marge de flux de trésorerie disponible élevée tirée par une distribution fondée sur les rachats d'une marge tirée par le réinvestissement, ou en distinguant une entreprise qui consomme de la trésorerie avec une longue autonomie d'une entreprise proche de l'épuisement ?
RQ5 (descriptive uniquement). Sur la fenêtre visible dans un graphique de prix relatif, la direction du ratio de prix entre deux pairs concorde-t-elle avec la direction qu'impliquent les écarts fondamentaux entre leurs groupes de facteurs, ou bien prix et fondamentaux divergent-ils ? Cette question est incluse par souci d'exhaustivité et n'est pas lue comme un signal de trading.
H1. Un indicateur de bénéfices sur le papier est plus souvent associé à un delta de la période précédente neutre ou négatif de la marge de FCF ou du Sloan Ratio qu'à une tendance de conversion en trésorerie nettement en amélioration.
H2. Des capitaux propres non positifs sont systématiquement associés à des rachats cumulés importants dans le registre d'allocation du capital et ne doivent pas être lus comme un « faible endettement » du simple fait qu'un ratio n'a pu être calculé.
H3. Les points du quadrant à forte croissance et à haute qualité de trésorerie de la carte de positionnement correspondent plus souvent à un flux de trésorerie disponible non négatif et à une restitution active de capital qu'à la seule croissance du chiffre d'affaires.
H4. Un delta favorable de la période précédente sur une mesure inversée (Sloan Ratio, Debt/Equity – pour lesquels une baisse est l'amélioration) est un signal de « renforcement » plus informatif que le niveau statique isolé de cette même mesure.
H5. La trajectoire d'allocation du capital sur trois ans explique une partie de ce qu'une marge de FCF statique laisse inexpliqué – à savoir la destination réelle de la trésorerie : remboursement de dette, rachats, fusions-acquisitions ou accumulation.
4. Cadre institutionnel et mesure
Toutes les données proviennent des company facts de SEC EDGAR (dépôts 10-K ; 10-Q là où cela est explicitement indiqué, pour les valeurs factorielles « les plus récentes » du graphique de prix relatif) via le moteur de comparaison de duelstocks.com. Huit facteurs entrent dans chaque score par paires avec des pondérations par défaut : croissance du chiffre d'affaires 18%, marge d'exploitation (OM) 9%, Operating Cash Margin (OCM) 9%, marge de FCF 9%, ROIC 17%, Asset Turnover 7%, Sloan Ratio 17%, Debt/Equity 14%. La croissance du chiffre d'affaires est mesurée par un taux de croissance annuel composé (CAGR) sur trois ans ; Sloan Ratio et Debt/Equity sont tous deux inversés avant la notation, de sorte que, pour chacun, la valeur la plus basse est la plus solide. Pour chaque facteur, les valeurs brutes des deux entreprises alimentent une normalisation douce, t = (a' − b') / (|a'| + |b'| + ε), N_a = 0.5 + 0.5·t, N_b = 0.5 − 0.5·t, de sorte qu'un écart étroit produit une quasi-égalité et qu'un écart large produit une quasi-victoire totale, plutôt qu'une allocation du poids en tout ou rien. Le score final est égal à 100 fois la somme pondérée des valeurs N.
Quatre indicateurs structurels sont définis sur le même ensemble de facteurs et évalués indépendamment du score par paires :
- Bénéfices sur le papier (Paper profits) – OCM < OM × 0.7. Une entreprise dont la marge d'exploitation comptable est bien supérieure à la trésorerie que ses opérations convertissent réellement.
- Capitaux propres non positifs (Non-positive equity) – capitaux propres comptables ≤ 0, de sorte que Debt/Equity ne peut être calculé ; le signal d'endettement n'est pas un ratio normal et doit être lu à partir de l'historique d'allocation du capital.
- Aspiration par les CapEx (CapEx vacuum) – marge de FCF < OCM × 0.3. Une génération de trésorerie d'exploitation que les dépenses d'investissement consomment presque entièrement avant qu'elle ne devienne flux de trésorerie disponible.
- Absence de coussin de sécurité (No safety cushion) – marge de FCF < 0 et Debt/Equity > 1.5. Un flux de trésorerie disponible négatif combiné à un endettement déjà élevé, et non un flux de trésorerie disponible négatif sur un bilan par ailleurs sain.
Les deltas de la période précédente (Δ prior) sont la variation d'un facteur entre deux dépôts consécutifs de même type auprès de la SEC – dans cet échantillon, d'une année sur l'autre, de 10-K à 10-K. Les deltas de marge et de croissance sont exprimés en points de pourcentage ; ceux d'Asset Turnover et de Debt/Equity en multiples (×) ; la convention de couleur pour Sloan Ratio et Debt/Equity est inversée, une baisse de l'un ou de l'autre étant le sens de l'amélioration. Nous avons calculé ces deltas directement à partir des deux derniers dépôts annuels de chaque entreprise, et non à partir d'une extraction transversale unique, et nous respectons la même discipline de type de période identique que celle appliquée par l'outil de comparaison en ligne : un 10-K n'est comparé qu'au 10-K précédent, jamais à un 10-Q intermédiaire, de sorte qu'un delta n'est jamais contaminé par une base d'année partielle.
La carte de positionnement sectoriel représente chaque composante d'un secteur GICS sur deux axes construits à partir de la même famille de facteurs que le score par paires : Sustainable Growth sur l'axe horizontal et Quality-Adjusted Cash Margin sur l'axe vertical, la couleur du point étant déterminée par Debt/Equity (vert pour un levier faible, gris pour un levier modéré, rouge au-delà d'un seuil de 1.5×, et une couleur distincte pour les valeurs dont le Debt/Equity n'a pu être calculé du tout en raison de capitaux propres non positifs – ce qui rend l'indicateur de capitaux propres non positifs visible sur la carte elle-même, et pas seulement dans le tableau des facteurs).
L'allocation du capital sur trois ans est un registre à identité fermée construit à partir des trois mêmes 10-K les plus récents : flux de trésorerie disponible, dividendes versés, rachats d'actions, acquisitions, émissions d'actions, variation de la dette nette et variation de trésorerie qui en résulte, pour aboutir au solde de trésorerie publié. Un tiret sur une ligne signifie qu'aucune activité balisée n'a été enregistrée pour ce poste sur cet exercice – et non un zéro imputé –, et nous préservons cette distinction tout au long du texte plutôt que de ranger tirets et zéros véritables dans la même catégorie.
5. Échantillon et paires
Le panel couvre dix paires de pairs, soit vingt entreprises, issues de huit secteurs GICS non financiers ; l'univers exclut délibérément la Finance (où la structure du capital et le sens du mot « levier » diffèrent par construction réglementaire) et l'Immobilier (où les obligations de distribution propres aux REIT compliquent une lecture directe des rachats et des dividendes au regard du flux de trésorerie disponible). Les paires ont été choisies pour garantir la couverture des quatre indicateurs structurels et une coupe transversale de secteurs assez large pour éviter que les conventions comptables d'une seule industrie ne dominent les résultats.
| Paire | Secteur | Pourquoi elle figure dans le panel |
|---|---|---|
| MCD vs SBUX | Consommation discrétionnaire | Les deux côtés portent l'indicateur de capitaux propres non positifs ; cas d'ancrage pour RQ2/H2 |
| KO vs PEP | Biens de consommation de base | KO porte l'indicateur de bénéfices sur le papier et remporte le duel ; cas d'ancrage pour RQ1/H1 |
| AAPL vs MSFT | Technologies de l'information | Générateurs matures de flux de trésorerie disponible, rachats face au réinvestissement |
| GOOGL vs META | Services de communication | Nouveaux programmes de dividendes, rachats importants, une lacune de balisage des fusions-acquisitions pour les Limites |
| TSLA vs RIVN | Consommation discrétionnaire | Un producteur rentable à grande échelle face à un pair en phase de démarrage qui consomme de la trésorerie |
| CAT vs DE | Industrie | Cycliques à forte intensité capitalistique, payeurs de dividendes, contraste d'endettement |
| XOM vs CVX | Énergie | CVX porte l'indicateur de bénéfices sur le papier au sein d'un cycle de trésorerie lié aux matières premières |
| AMZN vs WMT | Consommation discrétionnaire / Biens de consommation de base | Contraste d'intensité capitalistique ; même paire que dans l'article complémentaire sur les mesures relatives |
| JNJ vs PFE | Santé | PFE porte l'indicateur de bénéfices sur le papier ; activité de fusions-acquisitions importante et irrégulière |
| NEE vs SO | Services aux collectivités | Les deux portent l'indicateur d'aspiration par les CapEx ; SO ajoute seul l'absence de coussin de sécurité |
6. Résultats
6.1 Diagnostic des indicateurs : ce que disent réellement les bénéfices sur le papier et les capitaux propres non positifs
Trois entreprises de ce panel portent un indicateur de bénéfices sur le papier : KO (marge d'exploitation 28.7%, OCM 15.5%, ratio 0.54), CVX (marge d'exploitation 39.8%, OCM 18.0%, ratio 0.45) et PFE (marge d'exploitation 35.6%, OCM 18.7%, ratio 0.53). Sur le score par paires, deux des trois – KO et CVX – ont remporté leur duel nettement (56–44 face à PEP ; 53–47 face à XOM) ; seule PFE a perdu (38–62 face à JNJ). Cette répartition est en elle-même instructive : un indicateur de bénéfices sur le papier n'est pas un substitut de la perte de la comparaison. Il désigne un écart structurel précis entre le revenu comptable et le revenu en trésorerie, et une entreprise peut présenter cet écart tout en restant le côté le plus solide d'une comparaison par paires sur les sept autres facteurs.
La trajectoire annuelle affine encore le tableau, et c'est ici que H1 n'est que partiellement étayée. Pour KO, la marge d'exploitation a évolué de +7.5 points de pourcentage d'une année sur l'autre, alors que l'OCM n'a évolué que de +1.0 point – l'écart entre comptabilité et trésorerie s'est creusé, alors même que KO remportait son duel et que sa marge de FCF s'améliorait également de +1.0 point sur la même période. Lu à la lumière de H1, c'est le cas limite que l'hypothèse anticipait : un écart qui se creuse, mais non une marge de FCF qui se dégrade – l'indicateur suit une divergence réelle dans la façon dont évoluent les deux marges, et non un effondrement généralisé de la qualité de trésorerie. Pour CVX, l'OCM s'est améliorée de +2.1 points d'une année sur l'autre alors que le ratio statique OCM sur OM (0.45) reste bien en deçà du seuil de 0.7 – l'indicateur persiste dans l'instantané le plus récent précisément parce que la marge d'exploitation de CVX est assez élevée, du côté comptable du cycle des matières premières, pour que même une conversion en trésorerie réellement améliorée ne l'ait pas rattrapée. Les deux cas plaident pour lire l'indicateur avec son propre delta, et non comme un simple oui/non statique.
Deux entreprises portent l'indicateur de capitaux propres non positifs : MCD et SBUX, qui se trouvent aussi constituer la seule véritable égalité de ce panel, 50–50. Des capitaux propres ≤ 0 signifient que Debt/Equity n'est calculé pour aucun des deux côtés – et c'est précisément l'objet de l'indicateur, non une lacune de données accessoire. Les registres d'allocation du capital sur trois ans des deux entreprises confirment directement le mécanisme : MCD a restitué à ses actionnaires 2.06–3.05 milliards de dollars par an sous forme de rachats, en plus de 4.53–5.12 milliards de dollars de dividendes, face à un flux de trésorerie disponible de 6.67–7.25 milliards de dollars, une intensité de distribution tout à fait cohérente avec des capitaux propres rendus négatifs par une restitution soutenue du capital plutôt que par des pertes d'exploitation. SBUX présente le même schéma qualitatif à plus petite échelle jusqu'à FY2024 (rachats de 0.98–1.27 milliard de dollars) avant de ramener ses rachats à zéro lors du dernier exercice, tandis que son FCF a été grosso modo divisé par deux, de 3.68 milliards de dollars à 2.44 milliards de dollars sur la fenêtre de trois ans – une trajectoire sensiblement différente aboutissant au même indicateur structurel. H2 est bien étayée pour chacun des deux noms pris individuellement ; ce qu'ajoute la comparaison par paires, c'est qu'un indicateur identique, et un score à égalité identique, peuvent reposer sur deux histoires d'allocation du capital différentes, soit exactement le type de masquage qu'un score statique seul ne révélerait pas.
6.2 Deltas de la période précédente et niveaux statiques
Le tableau ci-dessous présente le delta annuel de la période précédente, de 10-K à 10-K, pour la croissance du chiffre d'affaires, la marge d'exploitation, l'OCM et la marge de FCF sur l'ensemble du panel. Les valeurs sont en points de pourcentage ; un tiret indique que la donnée sous-jacente relève de la règle de type de période identique décrite à la section 4 et qu'elle est ancrée sur les niveaux factoriels indiqués par le site lui-même plutôt que redérivée ici.
| Ticker | Période (actuelle → précédente) | Δ Croissance du CA | Δ Marge d'exploitation | Δ Op. Cash Margin | Δ FCF Margin | Lecture |
|---|---|---|---|---|---|---|
| AAPL | 2025→2024 | −0.4 | +0.5 | −3.5 | −4.1 | Les marges de trésorerie s'effritent alors que les niveaux de croissance et de marge se maintiennent |
| MSFT | 2026→2025 | +3.7 | +1.2 | +6.8 | −5.2 | Croissance et conversion en trésorerie en hausse ; FCF tiré vers le bas par les CapEx et le déploiement de l'IA |
| AMZN | 2025→2024 | +1.0 | +0.4 | +1.3 | −4.1 | Marges en amélioration ; FCF comprimé par l'investissement |
| WMT | 2026→2025 | −0.7 | −0.1 | +0.5 | +0.2 | Pour l'essentiel stable d'une année sur l'autre |
| CAT | 2025→2024 | −4.0 | −3.7 | −1.2 | −2.3 | Repli cyclique simultané de la croissance et des marges |
| DE | 2025→2024 | −4.6 | −3.7 | −1.5 | −1.3 | Même direction cyclique que CAT, d'ampleur moindre |
| GOOGL | 2025→2024 | +1.8 | −0.1 | +5.1 | −2.6 | Conversion en trésorerie en hausse face à une marge d'exploitation stable |
| META | 2025→2024 | +8.2 | −0.7 | +2.1 | −9.9 | Forte croissance, OCM toujours en amélioration, FCF nettement plus bas en raison du réinvestissement |
| KO | 2025→2024 | −3.1 | +7.5 | +1.0 | +1.0 | La marge d'exploitation bondit ; la conversion en trésorerie suit à peine – l'écart de bénéfices sur le papier se creuse |
| PEP | 2025→2024 | −2.1 | −1.8 | −0.7 | n/a | Un tassement modéré et généralisé |
| MCD | 2025→2024 | +1.3 | +0.9 | +2.8 | +1.0 | En amélioration sur chaque marge présentée, malgré l'indicateur de capitaux propres non positifs |
| SBUX | 2025→2024 | −2.7 | −7.1 | −4.1 | −2.6 | Forte dégradation sur chaque marge présentée |
| XOM | 2025→2024 | −15.1 | — | −0.1 | −1.7 | Recul du chiffre d'affaires lié au cycle des matières premières ; marge de trésorerie quasi stable |
| CVX | 2025→2024 | −15.4 | — | +2.1 | +1.2 | Chiffre d'affaires en baisse avec le cycle ; conversion en trésorerie néanmoins en amélioration |
| JNJ | 2025→2024 | +3.7 | — | −1.3 | −1.4 | Léger tassement de la marge de trésorerie |
| PFE | 2025→2024 | −7.2 | — | −1.3 | −1.0 | La conversion en trésorerie reste en retrait de la marge d'exploitation ; l'indicateur persiste en niveau comme en tendance |
| NEE | 2025→2024 | −3.8 | ~0 | −8.0 | n/a | Marge de trésorerie en baisse sur une marge d'exploitation par ailleurs stable |
| SO | 2025→2024 | −4.6 | −1.8 | −3.5 | −13.0 | Le FCF se dégrade fortement au sein d'un profil d'endettement déjà élevé |
| TSLA | 2025→2024 | −16.8 | −2.7 | +0.3 | +2.9 | La croissance ralentit fortement alors que les marges se maintiennent ou s'améliorent légèrement |
| RIVN | 2025→2024 | −300.6 | +27.8 | +20.1 | +11.3 | Tous les facteurs s'améliorent depuis une base extrêmement basse – voir la section 6.4 |
Deux points encadrent la lecture de ce tableau. Premièrement, pour DE, JNJ, XOM et CVX, les deltas de marge d'exploitation sont laissés vides plutôt qu'estimés : le balisage XBRL disponible du résultat d'exploitation de plusieurs déclarants des secteurs de l'énergie et de la pharmacie ne se résout pas proprement en une ligne unique comparable d'une année à l'autre pour chaque déclarant de ce panel, et nous indiquons un tiret plutôt qu'un chiffre que nous ne pourrions défendre, conformément à la discipline de sourçage de la section 4. Deuxièmement, l'énorme delta de croissance du chiffre d'affaires de RIVN est un artefact d'un dénominateur très petit l'année précédente, et non un signal de ralentissement économiquement significatif en soi – c'est pourquoi la section 6.4 lit RIVN à travers son autonomie issue de l'allocation du capital plutôt qu'à travers ce seul tableau.
Trois cas méritent d'être nommés directement au regard de H4. MCD s'améliore sur chaque marge présentée alors qu'elle porte l'indicateur d'apparence la plus sévère (capitaux propres non positifs) des deux entreprises de sa paire – c'est le delta, et non l'indicateur statique, qui est le signal le plus informatif pour savoir si la situation s'améliore ou se dégrade, exactement comme le prédit H4. SBUX se dégrade sur chaque marge présentée tout en portant l'indicateur identique, et les seuls deltas sépareraient correctement les deux entreprises, alors même que leur score statique les met à égalité à 50–50 et que le texte de leur indicateur est identique mot pour mot. SO combine un delta de marge de FCF fortement négatif (−13.0 points) et un Debt/Equity déjà élevé (1.72×, au-dessus du seuil de 1.5× de l'absence de coussin de sécurité) – le delta montre que le coussin n'est pas seulement mince, mais qu'il s'amincit activement.
6.3 Carte de positionnement et décomposition par facteurs
La carte sectorielle encode visuellement deux des dimensions structurelles du panel : la position horizontale pour la croissance durable, la position verticale pour la marge de trésorerie ajustée de la qualité, et la couleur du point pour la tranche de Debt/Equity. Trois concordances entre la carte et le tableau des facteurs méritent d'être rapportées, car elles répondent ensemble à RQ3.
Premièrement, le codage couleur de la carte signale de manière indépendante les capitaux propres non positifs. Sur la carte de la Consommation discrétionnaire, MCD et SBUX apparaissent tous deux comme des points de couleur jaune – la couleur réservée aux valeurs dont Debt/Equity ne peut être calculé – plutôt que dans une nuance du spectre vert-rouge utilisé pour toutes les autres entreprises de la même carte. Un lecteur qui n'examinerait que la carte, sans accès au texte de l'indicateur, verrait déjà que ces deux noms se situent en dehors de l'échelle de couleurs normale de l'endettement. Sur la carte des Services aux collectivités, SO apparaît en rouge (Debt/Equity 1.72×, au-dessus du seuil de 1.5×) alors que NEE, à 1.47×, apparaît dans la bande grise adjacente plutôt qu'en rouge, ce qui reflète correctement que NEE se situe juste sous le seuil même qui marque SO pour l'absence de coussin de sécurité.
Deuxièmement, la séparation verticale sur la carte suit de près l'écart de marge de trésorerie d'exploitation au sein de chaque paire. Sur la carte des Services de communication, META se situe nettement plus haut que GOOGL – en cohérence avec l'OCM de 57.6% de META contre 40.9% pour GOOGL. Sur la carte des Biens de consommation de base, KO et PEP sont proches l'une de l'autre près de la ligne médiane horizontale du secteur, en cohérence avec leur écart d'OCM plus étroit (15.5% contre 12.9%) par rapport à l'écart META-GOOGL. Sur la carte de l'Énergie, XOM et CVX apparaissent comme des points verts presque superposés près du centre du nuage sectoriel – toutes deux ont un Debt/Equity faible (0.18× et 0.21×) et se situent près l'une de l'autre en termes de marge de trésorerie (15.6% contre 18.0%), une quasi-égalité visuelle qui correspond au côté le plus étroit de la dispersion des scores de ce panel (CVX l'emporte 53–47, le deuxième écart le plus serré du panel après MCD-SBUX).
Troisièmement, la carte isole RIVN comme une valeur aberrante visible plutôt que de la fondre dans le nuage principal de la Consommation discrétionnaire. RIVN apparaît loin en bas à droite de la carte sectorielle – position horizontale (croissance) élevée, tirée par l'effet de base basse décrit à la section 6.2, et très en dessous de la ligne médiane horizontale pour la qualité de trésorerie, en cohérence avec une OCM de −14.5%. Aucune autre composante visible sur cette carte ne se situe nulle part près de la même combinaison de croissance extrême et de qualité de trésorerie profondément négative, ce qui anticipe visuellement la lecture d'allocation du capital de la section 6.4 avant même que le lecteur n'ouvre ce tableau.
Au regard de H3, les éléments issus des cartes de positionnement sont mitigés plutôt qu'uniformément confirmatoires. Le quadrant à forte croissance et à haute qualité de trésorerie est occupé, sur ces cartes, surtout par des composantes plus petites extérieures aux dix paires focales (des noms tels que SNDK et PLTR sur la carte des Technologies de l'information, DASH et CCL sur celle de la Consommation discrétionnaire) plutôt que par les paires de ce panel, qui se situent plus souvent près du centre de leur nuage sectoriel respectif. C'est en soi un résultat : sur ce panel, être le côté le plus solide d'un duel à deux entreprises n'exige pas d'occuper le quadrant extrême d'une carte sectorielle de trente à quatre-vingts composantes – MSFT, META et CVX remportent toutes leur duel tout en se situant dans la partie centrale haute ou au centre de leur nuage sectoriel, et non à sa lisière.
6.4 Allocation du capital sur trois ans
Trois histoires de ce panel illustrent directement H5 – à savoir que le registre d'allocation du capital tranche une question qu'une marge de FCF sur une seule période laisse ouverte.
Le seul tableau factoriel statique de RIVN décrit une entreprise qui consomme de la trésorerie (marge de FCF −46.2%), avec un ROIC négatif et un Sloan Ratio négatif. Le registre d'allocation du capital ajoute l'information qui détermine réellement s'il s'agit d'un problème aigu ou chronique : un solde de trésorerie de 3.58 milliards de dollars face à une consommation de FCF de la dernière année qui implique environ 1.4 an d'autonomie au rythme actuel, financée en partie par des émissions d'actions (0.75 milliard de dollars lors de la dernière année, en forte hausse par rapport à 0.06 milliard de dollars deux ans auparavant) plutôt que par de la dette. C'est une lecture sensiblement différente de celle du seul « flux de trésorerie disponible négatif » : il s'agit d'un producteur en phase de démarrage et de montée en échelle qui finance, par la dilution, une consommation croissante mais toujours financée, et non d'une entreprise confrontée à un épuisement imminent de sa trésorerie disponible.
Les facteurs statiques de SO montrent un indicateur d'aspiration par les CapEx et, sur la dernière année, une marge de FCF négative. Le registre sur trois ans montre qu'il ne s'agit pas d'un accident ponctuel : le FCF est passé de −1.54 milliard de dollars à +0.83 milliard de dollars, puis de nouveau à −2.94 milliards de dollars sur les trois années présentées, tandis que les dividendes sont restés essentiellement stables autour de 3 milliards de dollars chaque année de la fenêtre, que le flux de trésorerie disponible ait été positif ou négatif cette année-là, et que la dette nette a augmenté lors de chacune des deux dernières années. Combiné à un ratio Debt/Equity déjà supérieur au seuil de 1.5× du panel pour l'absence de coussin de sécurité, le registre montre une entreprise qui maintient son engagement de distribution par l'émission de dette sur une base de flux de trésorerie disponible négative lors de deux des trois derniers exercices – précisément la configuration que l'indicateur d'absence de coussin de sécurité est conçu pour faire apparaître, et précisément le type de schéma qu'un instantané de la marge de FCF sur une seule période ne distinguerait pas d'un creux temporaire lié au calendrier des investissements.
Le registre sur trois ans d'AMZN raconte un troisième type d'histoire. Le flux de trésorerie disponible s'est maintenu dans une bande étroite de 32–33 milliards de dollars au cours des deux premières années présentées avant de chuter fortement à 7.7 milliards de dollars lors de la dernière année, sans dividende ni rachat sur aucune des trois années, et avec un basculement du remboursement de dette vers une émission nette de dette de 11.14 milliards de dollars lors de la dernière année. Lu au regard du seul tableau factoriel statique – où la marge de FCF d'AMZN (21.5%) et sa marge de trésorerie d'exploitation (22.5%) devancent toutes deux confortablement WMT –, le registre ajoute le contexte selon lequel la génération de trésorerie d'AMZN s'est nettement comprimée d'une année sur l'autre tout en restant devant WMT sur chaque facteur de conversion en trésorerie, et selon lequel AMZN finance cette compression par de la dette plutôt que par une réduction des rendements aux actionnaires qu'elle ne pratiquait de toute façon pas. Le registre de WMT, à l'inverse, montre des rachats passant de 2.78 milliards de dollars à 8.09 milliards de dollars sur les mêmes trois années face à un flux de trésorerie disponible en croissance régulière – une accélération classique, financée par la trésorerie, du rendement aux actionnaires que le tableau factoriel statique, où WMT est derrière AMZN sur chaque facteur de marge, ne ferait pas apparaître de lui-même.
6.5 Ratio de prix et écarts fondamentaux (descriptif uniquement)
Pour la seule paire dont un graphique de prix relatif a été capturé en même temps que l'ensemble complet des diagnostics (MCD contre SBUX), le ratio de prix MCD/SBUX est passé d'environ 2.95 en juin à environ 2.45 début octobre, sa moyenne mobile à 50 jours se situant à 2.53 – une tendance de prix de marché dans laquelle SBUX a surperformé MCD sur la fenêtre présentée. Le panneau d'écarts fondamentaux du même graphique, construit à partir de la même normalisation douce t décrite à la section 4 et regroupé selon la taxonomie en cinq groupes décrite à la section 1, montrait Margin Conversion (OCM) penchant en faveur de MCD (t = +0.51), tandis que Capital Efficiency (ROIC, t = −0.43) et Accrual Quality (Sloan Ratio, t = −0.35) penchaient tous deux en faveur de SBUX, Growth était proche de la parité (t = +0.02) et Financial Strength (Debt/Equity) était bloqué pour les deux côtés par l'indicateur partagé de capitaux propres non positifs. La médiane sur les quatre groupes disponibles, t = −0.16, penche légèrement en faveur de SBUX – dans la même direction que la tendance de prix présentée sur le même graphique.
Nous lisons ce cas unique comme une description, non comme une démonstration : une paire, une fenêtre, un cas où la direction des fondamentaux et celle du prix concordent plutôt que de diverger. Le tableau des deltas de la section 6.2 montre que la trajectoire de la période précédente de la même paire pointe plus nettement dans le sens défavorable à SBUX (Δ marge d'exploitation −7.1 points, Δ marge de FCF −2.6 points) que dans le sens favorable à MCD, ce qui est au moins cohérent avec – quoique loin de le prouver – un mouvement de prix de marché qui a suivi une dégradation fondamentale déjà visible dans le delta de la période précédente avant le début de cette fenêtre. Nous n'étendons pas cette observation descriptive aux neuf autres paires, pour lesquelles aucun graphique de ratio de prix n'a été capturé, et nous ne la lisons pas comme la preuve que prix et fondamentaux évoluent de concert de manière plus générale.
7. Discussion
Lues ensemble, les sections 6.1 à 6.5 convergent vers le même principe d'interprétation depuis quatre directions différentes : un indicateur nomme un schéma structurel, un delta nomme une direction, une position sur la carte nomme un rang relatif au sein d'un ensemble de pairs plus large et un registre d'allocation du capital nomme la destination réelle de la trésorerie – et aucun de ces quatre éléments ne se substitue à un autre. L'indicateur de bénéfices sur le papier de KO persiste et se creuse même par rapport à la période précédente, et KO remporte pourtant son duel confortablement, car l'indicateur porte sur la relation entre deux marges précises, non sur l'agrégat des huit facteurs. MCD et SBUX partagent un indicateur identique et un score à égalité identique tout en évoluant en sens opposé sur chaque delta présenté et en finançant des trajectoires de distribution sur trois ans entièrement différentes. Le seul tableau factoriel de RIVN sur une période se lit comme uniformément alarmant ; son registre d'allocation du capital se lit comme celui d'une entreprise en montée en échelle disposant d'une autonomie financée, et non d'une crise imminente. Dans chaque cas, le diagnostic plus riche ne contredit pas le plus simple – il ajoute une dimension que le plus simple n'avait pas été conçu pour porter.
Pour un investisseur ou un analyste qui utilise concrètement un outil de comparaison par paires, l'implication opérationnelle est un ordre de lecture plutôt qu'un chiffre unique : commencer par le score et les indicateurs pour voir à quoi ressemble, isolément, la structure comptable de chaque entreprise ; passer aux deltas de la période précédente pour savoir si cette structure s'améliore ou se dégrade ; utiliser la carte de positionnement pour situer les deux entreprises au sein de leur secteur élargi plutôt que seulement l'une face à l'autre ; et conclure avec le registre d'allocation du capital sur trois ans pour voir si la trésorerie sous-entendue par les marges est effectivement arrivée, et où elle est allée. Aucune de ces étapes n'exige d'abandonner le score unique par paires qu'un article complémentaire de ce site a déjà défendu en tant que tel ; chaque étape répond simplement à une question qu'un score unique, par construction, ne peut pas traiter.
8. Limites
- La couverture des balises XBRL n'est pas uniforme d'un déclarant à l'autre. Plusieurs entreprises de l'énergie et de la pharmacie de ce panel ne balisent pas le résultat d'exploitation dans une ligne unique, directement comparable d'une année à l'autre, ce qui explique que la section 6.2 indique un tiret plutôt qu'un delta de marge d'exploitation estimé pour JNJ, PFE, XOM et CVX ; le tiret reflète une variation de structure de l'information publiée, non l'absence de l'activité sous-jacente. Le delta de marge d'exploitation de DE (section 6.2) est indiqué sous forme de chiffre et non de tiret, son balisage 10-K s'étant résolu proprement sur les deux années comparées.
- Un tiret dans les tableaux d'allocation du capital désigne une absence d'activité balisée pour ce poste sur cet exercice, et non un zéro imputé ; les deux sont tenus distincts tout au long de cet article, et nous déconseillons de les lire de manière interchangeable ailleurs.
- Le panel compte dix paires et vingt entreprises, choisies pour garantir la couverture des quatre indicateurs structurels et une coupe transversale de huit secteurs – il s'agit d'un plan de série de cas structuré et équilibré selon les indicateurs, non d'un échantillon aléatoire ni statistiquement représentatif de l'ensemble de l'univers non financier, et les fréquences descriptives de cet article doivent être lues en conséquence plutôt que comme des estimations de population.
- Le delta de la période précédente de croissance du chiffre d'affaires de RIVN (section 6.2) est un artefact d'une base de période précédente exceptionnellement petite et ne doit pas être lu comme un signal de croissance autonome ; nous faisons délibérément passer l'interprétation de RIVN par le registre d'allocation du capital de la section 6.4 plutôt que par le tableau des deltas pour cette raison.
- La fenêtre d'allocation du capital sur trois ans est fixée par construction aux trois 10-K les plus récents et ne remonte pas plus loin ; une fenêtre plus longue montrerait pour certains noms (le déploiement de renouvelables à forte intensité capitalistique de NEE en particulier) un cycle de distribution plus complet que cette fenêtre ne peut le faire à elle seule.
- La Finance et l'Immobilier sont exclus par construction (section 5) ; rien dans cet article ne doit être lu comme s'étendant à l'un ou l'autre de ces secteurs sans un traitement distinct de leurs conventions différentes d'endettement et de distribution.
- La section 6.5 est explicitement descriptive et limitée à une seule paire et à une seule fenêtre d'observation ; elle ne constitue pas une affirmation de market timing et n'est pas étendue aux neuf autres paires de ce panel.
- Aucun des diagnostics de cet article – indicateurs, deltas, position sur la carte ou allocation du capital – n'est calibré sur les rendements boursiers ultérieurs ni démontré comme les prédisant. Cet article décrit la cohérence interne des chiffres publiés par une entreprise au regard de son pair et de son propre dépôt précédent ; il ne teste pas si cette cohérence, ou son absence, est intégrée dans les prix.
9. Conclusion
Un score par paires répond à la question de savoir qui est le plus solide. Il ne répond pas, à lui seul, à la question de savoir si cette solidité est structurellement saine, si elle s'améliore, comment elle se situe par rapport à un ensemble de pairs plus large ou où est réellement allée la trésorerie qui la sous-tend. Cet article a combiné quatre diagnostics – des indicateurs structurels, des deltas annuels de la période précédente calculés directement à partir de 10-K consécutifs, une carte de positionnement sectoriel construite à partir de la même famille de facteurs et un registre d'allocation du capital sur trois ans – sur dix paires de pairs non financiers intersectorielles, et a constaté que chaque diagnostic apporte réellement une information que les autres ne portent pas. Un indicateur de bénéfices sur le papier peut persister et même se creuser du côté gagnant d'un duel (KO), plutôt que de signaler un perdant. Un indicateur identique de capitaux propres non positifs et un score à égalité identique peuvent reposer sur deux trajectoires annuelles opposées (MCD en amélioration, SBUX en dégradation) et sur deux trajectoires différentes d'allocation du capital. Un tableau factoriel sur une seule période peut paraître uniformément alarmant pour une entreprise dont le registre d'allocation du capital sur trois ans montre une autonomie financée et finançable plutôt qu'une crise imminente (RIVN). Rien de tout cela ne remplace le score relatif unique que le lecteur cherche en définitive lorsqu'il compare deux entreprises – c'est le contexte qui lui dit quel poids ce score, et la tendance qui le sous-tend, doivent porter.
Références
Sloan, R. G. (1996). Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? The Accounting Review, 71(3), 289–315.
Dechow, P., Ge, W., & Schrand, C. (2010). Understanding Earnings Quality: A Review of the Proxies, Their Determinants and Their Consequences. Journal of Accounting and Economics, 50(2–3), 344–401.
Ohlson, J. A. (1995). Earnings, Book Values, and Dividends in Equity Valuation. Contemporary Accounting Research, 11(2), 661–687.
Penman, S. H. (2013). Financial Statement Analysis and Security Valuation (5th ed.). McGraw-Hill.
Lev, B., & Nissim, D. (2006). The Persistence of the Accrual Anomaly. Contemporary Accounting Research, 23(1), 193–226.
Richardson, S. A., Sloan, R. G., Soliman, M. T., & Tuna, I. (2005). Accrual Reliability, Earnings Persistence and Stock Prices. Journal of Accounting and Economics, 39(3), 437–485.
Grullon, G., & Michaely, R. (2002). Dividends, Share Repurchases, and the Substitution Hypothesis. The Journal of Finance, 57(4), 1649–1684.
Grullon, G., & Michaely, R. (2004). The Information Content of Share Repurchase Programs. The Journal of Finance, 59(2), 651–680.
Almeida, H., Campello, M., & Weisbach, M. S. (2004). The Cash Flow Sensitivity of Cash. The Journal of Finance, 59(4), 1777–1804.
Méthodologie DUEL : duelstocks.com/methodology
DuelStocks, « From Winner-Take-All to Soft Relative Scores » et « How Many Independent Signals? A Principal Component Analysis of an 8-Factor Stock Model » (notes méthodologiques complémentaires de ce site).
Annexe A : Allocation du capital sur trois ans, panel complet (milliards de USD)
| Ticker | Exercices | FCF (FY−2 / FY−1 / dernier) | Dividendes | Rachats | Fusions-acquisitions | Émissions | Δ Dette nette (FY−1 / dernier) | Solde de trésorerie (FY−2 / FY−1 / dernier) |
|---|---|---|---|---|---|---|---|---|
| MCD | 2023/24/25 | 7.25 / 6.67 / 7.19 | −4.53 / −4.87 / −5.12 | −3.05 / −2.82 / −2.06 | — / — / — | — / — / — | −0.48 / +1.48 | 4.58 / 1.08 / 0.77 |
| SBUX | 2023/24/25 | 3.68 / 3.32 / 2.44 | −2.43 / −2.58 / −2.77 | −0.98 / −1.27 / 0 | 0 / 0 / −0.18 | 0.17 / 0.11 / 0.08 | +0.17 / +2.01 | 3.55 / 3.29 / 3.22 |
| KO | 2023/24/25 | 9.75 / 4.74 / 5.30 | −7.95 / −8.36 / −8.78 | −2.29 / −1.79 / −0.75 | — / — / — | 0.54 / 0.75 / 0.31 | +4.05 / +0.10 | 9.37 / 10.83 / 10.27 |
| PEP | 2023/24/25 | 7.92 / 7.19 / 7.67 | −6.68 / −7.23 / −7.64 | −1.00 / −1.00 / −1.00 | −0.31 / −0.26 / −3.39 | — / — / — | −0.29 / +5.12 | 9.71 / 8.51 / 9.16 |
| AAPL | 2023/24/25 | 99.58 / 108.81 / 98.77 | −15.03 / −15.23 / −15.42 | −77.55 / −94.95 / −90.71 | — / — / — | — / — / — | −7.35 / −4.55 | 29.96 / 29.94 / 35.93 |
| MSFT | 2024/25/26 | 74.07 / 71.61 / 66.99 | −6.17 / −6.76 / −26.45 | −17.25 / −18.42 / −22.27 | — / — / — | 2.00 / 2.06 / 2.01 | −1.04 / +3.37 | 18.32 / 30.24 / 20.93 |
| GOOGL | 2023/24/25 | 69.50 / 72.76 / 73.27 | 0 / −7.36 / −10.05 | −61.50 / −62.22 / −45.71 | — / — / — | — / — / — | −2.86 / +38.08 | 24.05 / 23.47 / 30.71 |
| META | 2023/24/25 | 43.85 / 54.07 / 46.11 | 0 / −1.27 / −1.33 | −19.77 / −30.12 / −26.25 | — / — / — | — / — / — | +10.44 / +29.92 | 41.86 / 43.89 / 35.87 |
| TSLA | 2023/24/25 | 4.36 / 3.58 / 6.22 | — / — / — | — / — / — | −0.06 / 0 / 0 | — / — / — | +2.85 / +1.05 | 16.40 / 16.14 / 16.51 |
| RIVN | 2023/24/25 | −5.89 / −2.86 / −2.49 | — / — / — | — / — / — | — / — / — | 0.06 / 0.06 / 0.75 | +0.01 / 0.00 | 7.86 / 5.29 / 3.58 |
| CAT | 2023/24/25 | 11.29 / 10.05 / 8.92 | −2.56 / −2.65 / −2.75 | −4.97 / −7.70 / −5.19 | −0.07 / −0.03 / −0.05 | 0.01 / 0.02 / 0.02 | +2.63 / +4.47 | 6.98 / 6.89 / 9.98 |
| DE | 2023/24/25 | 7.09 / 7.59 / 6.10 | −1.43 / −1.60 / −1.72 | −7.22 / −4.01 / −1.14 | −0.08 / — / −0.10 | — / — / — | n/a / n/a | 7.46 / 7.32 / 8.28 |
| XOM | 2023/24/25 | 33.45 / 30.72 / 23.61 | −14.94 / −16.70 / −17.23 | −17.75 / −19.63 / −20.27 | — / — / — | — / — / — | +0.15 / −1.21 | 31.54 / 23.03 / 10.68 |
| CVX | 2023/24/25 | 19.78 / 15.04 / 16.59 | −11.34 / −11.80 / −12.75 | −14.94 / −15.23 / −12.08 | −0.06 / 0 / −1.06 | — / — / — | +3.71 / +16.22 | 8.18 / 8.26 / 7.29 |
| AMZN | 2023/24/25 | 32.22 / 32.88 / 7.70 | — / — / — | 0 / 0 / — | — / — / — | — / — / — | −9.18 / +11.14 | 73.39 / 78.78 / 86.81 |
| WMT | 2024/25/26 | 15.12 / 12.66 / 14.92 | −6.14 / −6.69 / −7.51 | −2.78 / −4.49 / −8.09 | −0.01 / −1.90 / −0.05 | 0.72 / 0.36 / 0.11 | −1.39 / +5.70 | 9.87 / 9.04 / 10.73 |
| JNJ | 2023/24/25 | 18.25 / 19.84 / 19.70 | −11.77 / −11.82 / −12.38 | −5.05 / −2.43 / −5.95 | 0 / −15.15 / −17.54 | — / — / — | +7.58 / +11.55 | 21.86 / 24.11 / 19.71 |
| PFE | 2023/24/25 | 4.79 / 9.84 / 9.07 | −9.25 / −9.51 / −9.77 | 0 / 0 / — | −43.43 / 0 / −6.93 | — / — / — | −2.64 / +3.49 | 2.85 / 1.04 / 1.14 |
| NEE | 2023/24/25 | 11.30 / 13.26 / 12.48 | −3.78 / −4.24 / −4.68 | — / — / — | — / — / — | 4.51 / 0.05 / 2.04 | +12.14 / +12.61 | 2.69 / 1.49 / 2.81 |
| SO | 2023/24/25 | −1.54 / 0.83 / −2.94 | −3.04 / −2.95 / −3.02 | — / — / — | 0 / 0 / −0.64 | 0.04 / 0.14 / 1.62 | +0.58 / +6.26 | 0.75 / 1.07 / 1.64 |
Annexe B : Définitions des indicateurs (traduction des textes d'origine de l'outil)
- Bénéfices sur le papier (Paper profits) : Op. Cash Margin < Operating Margin × 0.7
- Capitaux propres non positifs (Non-positive equity) : capitaux propres comptables ≤ 0 — Debt/Equity non calculé (souvent des rachats importants ou un déficit cumulé) ; le signal d'endettement n'est pas un ratio normal
- Aspiration par les CapEx (CapEx vacuum) : FCF Margin < Op. Cash Margin × 0.3
- Absence de coussin de sécurité (No safety cushion) : FCF Margin < 0 et Debt/Equity > 1.5
Diagnostic descriptif de pairs sur des documents publics déposés auprès de la SEC. Ne constitue pas un conseil en investissement. Tous les chiffres proviennent des company facts de SEC EDGAR via duelstocks.com ; vérifiez les chiffres actuels dans l'outil en ligne et dans les documents primaires avant de vous fonder sur un chiffre isolé.
Un essai sur la mesure, pas une recommandation boursière. Ceci ne constitue pas un conseil en investissement.
Deux rapports annuels côte à côte. Entreprise A : ROIC 22 %, marge opérationnelle 30 %. Entreprise B : ROIC 15 %, marge opérationnelle 25 %. Sur le papier, A ressemble au gagnant évident — un screener la classerait plus haut, un tri de tableur la placerait en tête, et la plupart des investisseurs s'arrêteraient là.
Mais un ROIC de 22 % dans un logiciel peu capitalistique et un ROIC de 15 % dans une industrielle avec une base d'actifs, un cycle de fonds de roulement et une structure concurrentielle différents ne sont pas le même objet économique, même s'il s'agit des deux mêmes chiffres. Le nombre qui compte réellement pour une décision — dois-je détenir A plutôt que B — ne se trouve sur aucune des deux pages prise isolément. Il vit dans la différence entre les deux, une fois retiré le bruit que les deux entreprises partagent. Les ingénieurs ont résolu exactement ce problème il y a longtemps, dans un domaine qui n'a rien à voir avec la finance.
Ce qu'un récepteur à 30 000 dollars a appris aux géomètres sur le bruit
Un récepteur GPS unique, qualité smartphone ou professionnelle, indique une position en chronométrant des signaux venus de satellites situés à des dizaines de milliers de kilomètres. Même à ciel dégagé, cette position n'est en général précise qu'à 3 à 10 mètres près. L'atmosphère courbe le signal de façon imprévisible, les horloges des satellites dérivent de nanosecondes qui se traduisent en mètres, et la position orbitale n'est jamais connue avec une précision parfaite. Rien de tout cela n'est un bruit propre à votre seul récepteur — c'est un biais partagé que tout récepteur dans la même zone subit au même instant.
Les géomètres ne combattent pas ce biais directement. Ils l'annulent. Un second récepteur — une station de base fixe à un emplacement connu — mesure la même erreur atmosphérique et orbitale partagée, au même instant. En soustrayant la lecture de la station de base à celle du mobile, la part partagée de l'erreur disparaît de la différence presque entièrement. Ce qui reste est dominé par la courte ligne de base entre les deux récepteurs, pas par le long trajet bruité jusqu'au satellite. Cette technique, appelée positionnement cinématique en temps réel (RTK), fait couramment passer la précision de plusieurs mètres à environ un centimètre (Hofmann-Wellenhof, Lichtenegger & Wasle, 2008). Rien n'a changé du côté des satellites. Ce qui a changé, c'est la mesure — d'une position absolue à une position relative.
| Mode | Ce qui est mesuré | Précision typique | Analogue financier |
|---|---|---|---|
| GNSS absolu (récepteur unique) | Position dans un référentiel global | 3 à 10 mètres | Un ratio isolé : ROIC, marge, croissance, lu seul |
| Relatif (RTK : base plus mobile) | Vecteur entre deux stations connues | Environ 1 centimètre | Un contraste facteur par facteur entre deux entreprises |
L'analogie est une structure, pas une preuve. Les marchés ne sont pas une constellation de satellites, les dépôts réglementaires ne sont pas des signaux continus, et une paire mal choisie — deux entreprises sans rien en commun — ressemble à une fixation relative sans ciel partagé entre les récepteurs. Le point est plus étroit et plus utile que la métaphore : chaque fois que deux mesures partagent une source d'erreur commune, les comparer entre elles annule davantage de cette erreur que chacune ne pourrait le faire seule. Ce n'est pas une opinion financière. C'est le même fait arithmétique qui transforme un GPS à 10 mètres en RTK à 1 centimètre.
À quoi sert réellement un chiffre absolu
Les métriques absolues ne sont pas fausses. Elles répondent à une vraie question : quelle est la taille de ce nombre, pour cette entreprise, maintenant. C'est exactement ce dont on a besoin pour une poignée de tâches :
- Filtrer un large univers jusqu'à une liste restreinte (« ROIC supérieur au coût du capital »).
- Suivre la trajectoire propre d'une entreprise dans le temps.
- Alimenter un modèle de flux de trésorerie actualisés ou de crédit sur une seule valeur, où l'on a besoin d'un niveau, pas d'un rang.
- Des seuils réglementaires, de covenant ou de conformité définis en termes absolus.
Là où un chiffre absolu manque de portée, c'est précisément sur la question qui occupe réellement l'attention d'un investisseur une fois la liste restreinte établie : entre deux valeurs que je suis prêt à détenir, laquelle est la plus solide, et de combien ? Une colonne triée ne répond pas à cela. Elle échoue aussi de trois façons précises et partagées :
L'inflation sectorielle généralisée. Si chaque entreprise d'un secteur voit sa marge s'élargir de 300 points de base à cause d'un cycle de prix partagé, un tableau de bord absolu passe au vert sur toute la ligne. Les entreprises ne sont pas devenues meilleures les unes par rapport aux autres — c'est tout le référentiel qui s'est déplacé, exactement comme une constellation de satellites qui dérive en bloc.
Les pièges d'échelle et de structure. Un ROIC très élevé peut refléter une entreprise réellement efficace, ou refléter une base de capitaux propres réduite après des années de rachats d'actions, ou un modèle peu capitalistique qui porte simplement moins d'actifs au bilan. Le chiffre seul ne dit pas lequel de ces cas s'applique.
Le conflit multifactoriel. Les paires réelles s'accordent rarement sur tout. Une entreprise gagne en croissance et en conversion de trésorerie, l'autre gagne en rotation du capital et en discipline bilancielle. Un screener absolu ne résout pas ce conflit — il affiche simplement deux coches vertes séparées et laisse la réconciliation à l'utilisateur.
Le cœur arithmétique
Considérez toute métrique fondamentale observée pour l'entreprise i comme la somme de trois éléments :
x_i = q_i + s + e_i
q_i est la qualité réelle, propre à l'entreprise, sur cette dimension. s est un choc commun partagé par les deux entreprises comparées — un cycle de marges sectoriel, un environnement de taux, une mode comptable sectorielle, une expansion temporaire des multiples sur tout le groupe de pairs. e_i est un bruit idiosyncratique spécifique au dépôt de cette seule entreprise.
Un filtre absolu regarde x_A seul, de sorte que s voyage sans être inspecté à l'intérieur du chiffre. Une comparaison par paires regarde plutôt la différence :
x_A moins x_B = (q_A moins q_B) + (e_A moins e_B)
Le terme commun s a disparu. Pas estimé, pas ajusté — disparu, par la même soustraction qui transforme deux fixations GPS bruitées en un vecteur précis. Cette seule ligne est l'argument porteur de tout ce texte. Tout le reste n'est qu'application et mises en garde honnêtes.
Pour une comparaison exploitable, la différence doit pouvoir servir dans une formule, pas seulement comme un signe. Définissez, pour deux valeurs brutes a et b sur un facteur (en inversant d'abord le signe pour toute métrique où plus bas est meilleur, comme un ratio de qualité des résultats) :
t = (a' moins b') / (|a'| + |b'| + epsilon), epsilon étant une petite constante positive
N_A = 0,5 + 0,5 fois t N_B = 0,5 moins 0,5 fois t
Si a est égal à b, les deux côtés tombent exactement à 0,5 — une véritable égalité. Un écart étroit produit une légère inclinaison vers un côté. Un écart large produit une forte inclinaison. L'ampleur est préservée, pas réduite à une victoire ou défaite binaire. Un score pondéré multifactoriel est ensuite une somme sur les facteurs, Score = 100 fois la somme de poids_k fois N_k, normalisée de sorte que les poids totalisent un. Ce n'est pas un modèle de valorisation et cela ne fixe aucun prix. C'est un tournoi normalisé fondé sur des fondamentaux publiés — l'équivalent financier du vecteur base-et-mobile, pas une photo satellite de l'une ou l'autre entreprise prise isolément.
Une paire en direct : Amazon contre Walmart
Le commerce de détail et le e-commerce sont assez souvent rangés dans le même tiroir mental pour qu'une lecture absolue de l'une ou l'autre entreprise paraisse biaisée selon la colonne que l'on regarde en premier. Le tableau à huit facteurs ci-dessous n'est pas un remplissage illustratif — ce sont les mêmes données réelles, dérivées de la SEC, utilisées ailleurs sur ce site dans les analyses de duel et de fragilité, actuelles à la même capture de dépôt.
| Facteur | AMZN | WMT | Avantage absolu |
|---|---|---|---|
| Croissance du chiffre d'affaires (TCAC 3 ans) | 11,73 % | 5,27 % | AMZN |
| Marge de cash-flow opérationnel | 22,51 % | 5,83 % | AMZN |
| ROIC | 9,89 % | 16,74 % | WMT |
| Sloan ratio (plus bas est meilleur) | 17,40 % | -5,31 % | WMT |
| Rotation des actifs | 0,65x | 2,43x | WMT |
| Rotation des créances | 8,14x | 64,39x | WMT |
| Marge opérationnelle | 11,16 % | 4,18 % | AMZN |
| Marge de FCF | 21,48 % | 2,09 % | AMZN |
Passé par la normalisation souple décrite plus haut avec les pondérations par défaut, l'agrégat se situe à 51,2 contre 48,8 en faveur d'Amazon — une quasi-égalité, pas une déroute dans un sens ou dans l'autre.
Lisez ce que les deux moitiés du tableau disent réellement avant de regarder ce seul chiffre. Le bloc efficacité du capital — ROIC, rotation des actifs, rotation des créances — couronne clairement Walmart, et avec de larges marges ; une rotation des créances de 64,4 fois contre 8,1 fois pour Amazon est le plus grand écart brut de tout le panel, une information réelle sur la façon dont un réseau de magasins fait tourner son fonds de roulement. Le bloc conversion de trésorerie et croissance — marge de cash-flow opérationnel, marge opérationnelle, marge de FCF, croissance du chiffre d'affaires — couronne tout aussi clairement Amazon. Les deux moitiés sont vraies. Aucune des deux colonnes absolues ne ment. Ce qu'une lecture winner-take-all de l'une ou l'autre moitié seule ferait, c'est fabriquer une déroute que le tableau complet ne soutient dans aucun sens — et ce que fait, correctement, la quasi-égalité de l'agrégat, c'est refuser de prétendre que la force réelle d'une entreprise annule la faiblesse réelle de l'autre en un faux consensus. Le Sloan ratio ajoute ici un second avertissement, indépendant : le profil de résultats d'Amazon, plus chargé en accruals, est une raison légitime de pondérer un peu moins, à première vue, l'avantage de conversion de trésorerie — pas une raison de l'ignorer.
Pourquoi les investisseurs croient avoir utilisé vingt métriques — et en ont utilisé deux
Il existe un second mode de défaillance, plus discret, sous la question absolu-versus-relatif, et il explique pourquoi ajouter des colonnes à un screener ne règle pas le problème comme on pourrait le croire.
Prenez une plateforme de notation professionnelle bien construite, avec disons plus de 100 indicateurs répartis sur cinq ou six catégories nommées : rentabilité, solidité financière, croissance, valorisation, momentum. Cela ressemble à cinq ou six opinions indépendantes sur une entreprise. Ce n'est généralement pas le cas. À l'intérieur d'un seul bloc de rentabilité, la marge opérationnelle, la marge nette, le ROE, le ROA et le ROIC tendent à évoluer ensemble pour une même entreprise dans le temps et à travers la plupart des pairs, parce que ce sont des lectures arithmétiques différentes du même moteur sous-jacent de génération de trésorerie — un schéma documenté depuis des décennies dans la littérature d'analyse factorielle des ratios financiers (Pinches, Mingo & Caruthers, 1973 ; Chen & Shimerda, 1981). Quatre multiples de prix — PER, P/S, EV/FCF, EV/EBITDA — sont quatre dénominateurs différents pour des variations sur le même numérateur : le prix de marché actuel. Voir les quatre « d'accord » n'est pas quatre confirmations indépendantes. C'est une opinion, comptée quatre fois, l'équivalent financier de consulter trois médecins formés dans le même manuel et regardant la même radiographie.
Le propre panel à huit facteurs de ce site n'échappe pas à cet examen, et il a été testé plutôt que supposé : une analyse en composantes principales de ces huit mêmes métriques dérivées de la SEC (voir Combien de signaux indépendants ? Une analyse en composantes principales d'un modèle actions à 8 facteurs) a trouvé qu'elles se réduisent à quatre composantes empiriquement distinctes — conversion de trésorerie, efficacité du capital, croissance et qualité des accruals —, avec un signal net, presque solitaire (le Sloan ratio) qui fait figure d'exception précisément parce qu'il mesure quelque chose que les sept autres ne mesurent pas : si les résultats sont adossés à de la trésorerie ou fabriqués par des choix comptables. Un tableau de bord plus lourd, avec des dizaines de ratios, se comprime plausiblement, par la même logique, en une poignée de facteurs latents de taille similaire, plus au moins une couche supplémentaire qu'un panel de fondamentaux SEC purs ne touche pas du tout — le prix de marché actuel et son momentum, mathématiquement indépendant de tout ratio comptable car il n'est, dès le départ, pas dérivé de données comptables. Savoir si l'ensemble complet des métriques d'une plateforme donnée se réduit à quatre, cinq ou six facteurs est une question empirique sur la propre matrice de corrélations de cette plateforme, quelque chose que cet essai n'est pas en mesure de certifier de l'extérieur — l'affirmation honnête est plus étroite et remplit tout de même son rôle : le nombre de catégories qu'affiche une interface est une taxonomie, pas un résultat d'analyse factorielle, et les deux sont couramment des nombres différents.
Le coût humain de cet écart est la véritable histoire. Face à vingt ou cent lectures simultanées, presque aucun investisseur — même très compétent — ne retient la matrice complète en mémoire de travail au moment de décider. Ce qui se produit à la place, de façon fiable, est une substitution silencieuse : un large écran est parcouru du regard, l'essentiel en est écarté sans que personne ne décide consciemment de l'écarter, et la décision réelle se prend sur un ou deux axes familiers — généralement la croissance, ou l'ampleur de la baisse du cours — tandis que l'investisseur se souvient avoir « fait l'analyse complète ». Vingt lectures entrent. Une décision fondée sur deux en ressort. Les dix-huit autres ont procuré un sentiment de rigueur, pas d'information supplémentaire.
Une comparaison par paires, à facteurs réduits, ne résout pas cela en ajoutant plus de données. Elle le résout en refusant que des colonnes corrélées se fassent passer pour des votes indépendants, et en rendant impossible de faire défiler sans le voir le désaccord entre la poignée de signaux véritablement indépendants. Dans le panel Amazon-contre-Walmart ci-dessus, le conflit n'est pas enterré à la ligne quarante d'un tableur — il est la structure entière du tableau : l'efficacité du capital dit une chose, la conversion de trésorerie et la croissance en disent une autre, et la quasi-égalité de l'agrégat est l'arithmétique honnête de ce désaccord, pas une moyenne qui le dissimule. C'est le second avantage, distinct, par rapport à un tableau plus large, séparé de l'argument du bruit commun ci-dessus et s'y ajoutant : l'annulation du bruit rend la comparaison honnête ; la réduction de facteurs la rend assez petite pour qu'une personne puisse réellement la garder en tête en décidant.
Ce que cela donne réellement à un investisseur
Rien de ce qui précède n'exige de jeter les chiffres absolus. Cela exige de ne pas s'y arrêter quand la question du moment est A-contre-B. Concrètement, une comparaison relative à facteurs réduits apporte :
- Une variable de décision adaptée à la décision. Un rang sur des facteurs déclarés entre les deux candidats, pas un score global détaché de l'alternative réelle sur la table.
- Une immunité partielle aux chocs partagés. Expansion de marge sectorielle, mouvement de taux commun, mode comptable sectorielle — tout cela s'annule dans la même différence qui annule le retard atmosphérique en RTK.
- Des arbitrages explicites plutôt que cachés. Quand croissance et conversion de trésorerie divergent de la rotation du capital et de l'endettement, la comparaison montre le désaccord au lieu de le moyenner en un seul chiffre faussement lisse.
- Un petit ensemble d'axes défendable plutôt que cent corrélés. Quatre signaux indépendants, pas quarante reformulations des quatre mêmes.
- L'auditabilité. Chaque donnée d'entrée remonte à un dépôt SEC précis et à une règle de normalisation publiée, pas à un mélange propriétaire opaque.
Où se situe DUEL
DUEL (duelstocks.com) est une mise en œuvre opérationnelle de tout ce qui précède, pas l'argument lui-même. Il construit la couche relative à partir de huit facteurs dérivés de la SEC, applique la même normalisation souple aux deux noms d'une paire, expose les pondérations au lieu de les cacher derrière une boîte noire, et permet à un utilisateur de repondérer vers la croissance, la qualité, la valeur ou le revenu sans rien recalculer à la main. Les cartes de positionnement sectoriel du même site poussent la même logique de facteurs réduits un cran plus loin, en plaçant tout un groupe de pairs sur deux axes construits à partir de cette même structure à quatre composantes, plutôt que sur des ratios bruts et corrélés. Rien de tout cela n'affirme qu'un seul outil épuise la méthode décrite ici — c'est la logique d'identification, annulation du bruit commun plus réduction de facteurs plus contraste explicite par paires, qui fait le travail. Un autre outil construit sur ces trois mêmes principes mériterait le même argument.
Objections
« J'ai besoin d'un ROIC absolu pour mon DCF. » Oui — un niveau alimente un modèle de valorisation sur une seule valeur ou une vision crédit. La comparaison relative alimente la sélection et le classement parmi des candidats. Ce sont des outils différents pour des étapes différentes du même processus, pas des concurrents.
« Si tout est relatif, il n'y a pas d'ancrage. » L'ancrage est le pair explicite, ou l'usage alternatif explicite du capital. Le positionnement RTK repose toujours sur un vrai réseau géodésique de contrôle — la mesure relative améliore la précision entre deux points, elle ne nie pas que chaque point ait un emplacement.
« Je peux simplement trier un tableur par ROIC. » Trier une colonne est un rang absolu à facteur unique. Cela n'annule aucun choc commun, ne pondère pas plusieurs facteurs, et ne dit pas si les colonnes voisines sont des confirmations indépendantes ou le même signal compté quatre fois.
« Comparer deux entreprises est arbitraire — pourquoi ces deux-là précisément ? » Définir n'importe quel univers pour un filtre absolu l'est tout autant. La discipline consiste à choisir une paire ou un groupe de pairs économiquement comparables et à énoncer les pondérations ouvertement, pas à prétendre qu'une échelle absolue globale est neutre alors qu'elle porte tout autant de choix implicites.
Limites
- Un score relatif n'est pas une prévision de rendement attendu. Rien dans ce texte n'affirme que le côté le plus fort d'une comparaison par paires surperformera à l'avenir.
- Une paire mal choisie — deux entreprises sans réel recoupement économique — produit un chiffre d'apparence précise construit sur du bruit, l'équivalent financier d'une fixation RTK sans satellites partagés en vue.
- L'identité comptable n'est pas l'identité économique. Le Sloan ratio et les facteurs de marge de trésorerie réduisent, sans l'éliminer, le risque de qualité des résultats.
- La comparaison relative ne remplace pas le dimensionnement des positions, l'évaluation de la liquidité, le prix payé ni la diligence raisonnable qualitative.
- Toute affirmation de réduction de facteurs, y compris le résultat à quatre composantes cité plus haut, est spécifique à l'ensemble de métriques et à la période sur lesquels elle a été mesurée. Appliquer la même logique aux ratios propres d'une autre plateforme exige de faire tourner le même test sur les données propres de cette plateforme, pas de supposer que le même nombre se transpose.
- Les pondérations par défaut représentent un a priori d'expert raisonnable, pas un optimum testé rétrospectivement ; les propres notes complémentaires de DUEL sur ce site indiquent explicitement que la question de calibrage — quelles pondérations prédisent le mieux les rendements futurs — reste ouverte.
Conclusion
Un ratio absolu mesure un niveau à l'intérieur d'un référentiel commun et bruité. Une comparaison relative par paires mesure un contraste, où la part commune de ce bruit s'annule par construction — la même arithmétique qui transforme une fixation GPS erratique à 10 mètres en un vecteur RTK stable à 1 centimètre. Un large tableau de notation ajoute l'illusion supplémentaire que davantage de colonnes signifient davantage d'information, alors que la plupart de ces colonnes sont des reformulations d'un petit nombre de signaux indépendants, et que l'attention même de l'investisseur finit de toute façon par réduire silencieusement tout le tableau à un ou deux axes familiers au moment de décider.
Le remède n'est pas davantage de données. C'est un plus petit nombre de signaux indépendants, comparés directement, en laissant visible le désaccord entre eux plutôt qu'en le moyennant jusqu'à le faire disparaître. Pour l'investisseur, c'est une hygiène intellectuelle plutôt qu'une découverte nouvelle : quand la question du moment est Amazon contre Walmart, ou toute autre liste restreinte de deux, classez la différence sur les facteurs qui bougent réellement de façon indépendante les uns des autres — n'admirez pas simplement lequel des deux noms franchit la barre absolue la plus haute sur le seul ratio que vous avez regardé en premier par hasard.
Références
Hofmann-Wellenhof, B., Lichtenegger, H., & Wasle, E. (2008). GNSS – Global Navigation Satellite Systems: GPS, GLONASS, Galileo, and More. Springer.
Pinches, G. E., Mingo, K. A., & Caruthers, J. K. (1973). The Stability of Financial Patterns in Industrial Organizations. The Journal of Finance, 28(2), 389–396.
Chen, K. H., & Shimerda, T. A. (1981). An Empirical Analysis of Useful Financial Ratios. Financial Management, 10(1), 51–60.
Sloan, R. G. (1996). Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? The Accounting Review, 71(3), 289–315.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3e éd.). Wiley.
DUEL Methodology: duelstocks.com/methodology
DuelStocks, « Combien de signaux indépendants ? Une analyse en composantes principales d'un modèle actions à 8 facteurs ».
À titre informatif et pédagogique uniquement. Ceci ne constitue pas un conseil en investissement. Les données comptables passées ne garantissent pas les résultats futurs. Vérifiez tous les chiffres auprès des dépôts SEC primaires avant toute décision.
Analyse méthodologique approfondie, chiffres réels tirés de vrais duels, calculés et vérifiés de bout en bout. Ceci ne constitue pas un conseil en investissement.
Notre première note sur la fragilité analysait DUEL sous la règle winner-take-all par facteur : pour chacun des huit facteurs dérivés de la SEC, le titre le mieux noté recevait tout le poids de ce facteur, le plus faible aucun, et la proximité d'un duel se réduisait à un chiffre unique et limpide, écart ÷ 2. Depuis cette note, l'opérateur de scoring en production de DUEL a changé. Le site utilise désormais des scores relatifs souples : chaque facteur est pondéré selon l'ampleur de l'écart entre les deux entreprises, pas seulement selon son signe. Ce changement ne fait pas que comprimer les écarts de score : il modifie la structure mathématique du jeu de notation lui-même, ce qui signifie que la question de la fragilité doit être redérivée, pas simplement recalculée avec de nouveaux chiffres. Cette note reprend les huit mêmes duels de l'analyse originale, les recalcule sous l'algorithme actuel, et pose à nouveau les trois mêmes questions, aux trois mêmes niveaux de rigueur : à quel point chaque duel est-il serré, la perturbation aléatoire des poids concorde-t-elle avec l'algèbre, et le poids affiché d'un facteur correspond-il réellement à son pouvoir décisif.
Niveau 1 : comment le score fonctionne désormais, et ce que « serré » veut dire
Pour chaque facteur, les valeurs brutes des deux entreprises alimentent une normalisation souple : t = (a' − b') / (|a'| + |b'| + ε), puis N_a = 1/2 + 1/2·t et N_b = 1/2 − 1/2·t (ε est une petite constante qui ne compte que lorsque les deux valeurs sont exactement nulles). Le Sloan Ratio est inversé avant cette étape, puisque plus bas y est meilleur. Le score final est Score = 100 × Σ (poids × N) pour chaque côté, avec les mêmes poids par défaut qu'auparavant — Croissance du chiffre d'affaires 16 %, Marge de cash-flow opérationnel 15 %, ROIC 15 %, Sloan Ratio 12 %, Rotation des actifs 10 %, Rotation des créances 8 %, Marge opérationnelle 12 %, Marge de FCF 12 %. Nous avons redérivé les huit scores à partir des valeurs brutes SEC EDGAR actuelles, entreprise par entreprise ; chacun correspondait au score publié sur le site en production, à l'arrondi près.
| Duel | Score (actuel) | Score sous l'ancienne règle winner-take-all, mêmes données |
|---|---|---|
| NVDA vs AMD | 67–33 | 80–20 |
| GOOGL vs META | 39–61 | 0–100 |
| AMZN vs WMT | 51–49 | 55–45 |
| CRM vs NOW | 54–46 | 59–41 |
| VRTX vs REGN | 57–43 | 61–39 |
| GFF vs WOR | 59–41 | 73–27 |
| BHE vs PLAB | 34–66 | 30–70 |
| KO vs PEP | 55–45 | 75–25 |
La colonne de droite n'est pas le chiffre que notre note originale a publié en août — ce chiffre utilisait les dépôts SEC d'août. C'est un contrefactuel à données identiques : nous avons fait passer les valeurs brutes actuelles des facteurs par la règle winner-take-all désormais retirée, uniquement pour isoler l'effet du changement d'opérateur lui-même, en maintenant fixes les données financières sous-jacentes. Sur cette comparaison contrôlée, le constat est sans ambiguïté : le vainqueur est identique dans les huit duels. Ce qui change, c'est l'ampleur, pas le sens. L'écart absolu moyen sur ce panel de huit duels tombe de 43,3 points sous l'ancienne règle à 17,4 points sous soft scoring (médiane de 43,0 à 15,4) — à peu près divisé par deux, simplement parce qu'aucun facteur ne reçoit plus la totalité de son poids sur la base d'un avantage étroit, parfois presque imperceptible.
Parce que le soft scoring est une somme pondérée plutôt qu'un vote winner-take-all, la marge entre deux entreprises se décompose exactement, sans qu'aucune simulation ne soit nécessaire : marge (en points) = 100 × Σ (poids_k × t_k), et chaque terme est la contribution exacte en points de ce seul facteur. Deux duels illustrent l'éventail :
AMZN vs WMT (marge +2,4 points — le duel le plus serré du panel) : la marge de cash-flow opérationnel apporte +8,8 points et la marge de FCF +9,9 points en faveur d'Amazon ; le Sloan Ratio apporte pleinement −12,0 points et la rotation des créances −6,2 points en faveur de Walmart (la rotation des créances de Walmart, à 64,4x contre 8,1x pour Amazon, est le plus grand écart brut de tout le panel). La marge finale est le petit reste qui subsiste après ces contributions factorielles importantes et partiellement contraires — c'est exactement pour cela que ce duel est fragile, et exactement ce qu'un chiffre d'écart unique dissimule.
GOOGL vs META (marge −22,4 points) : les huit facteurs, sans exception, favorisent Meta. C'est une situation mathématiquement différente d'un duel comme VRTX vs REGN, où Vertex mène sur cinq facteurs et Regeneron sur trois, mais où le total de Vertex l'emporte tout de même avec de confortables +13,8 points. Un duel où un camp balaie tous les facteurs ne peut être renversé par aucune redistribution de poids non négatifs, aussi extrême soit-elle — la marge est une combinaison convexe de huit nombres de même signe, donc aucun schéma de pondération, aussi biaisé soit-il, ne peut faire franchir zéro à cette combinaison. Trois des huit duels de ce panel sont des balayages complets en ce sens : GOOGL vs META, BHE vs PLAB, et CRM vs NOW ne l'est pas (CRM mène sur cinq facteurs, NOW sur trois, d'où la possibilité de bascule explorée plus bas).
Niveau 2 : Monte-Carlo — le hasard concorde-t-il avec l'algèbre ?
Comme dans la note originale, nous avons exécuté 10 000 simulations par duel, en tirant chacun des huit poids indépendamment et uniformément dans une fourchette de ±50 % de sa valeur par défaut, puis en renormalisant le tirage pour qu'il totalise 100 %. Le soft scoring étant continu, nous n'avons pas besoin de redériver la position brute de chaque entreprise à chaque tirage — les huit valeurs t_k d'un duel donné sont fixées par les données SEC et ne dépendent en rien des poids ; seule la somme pondérée en dépend. C'est en soi une simplification structurelle par rapport à l'ancien jeu winner-take-all, où la « possession » d'un facteur par une entreprise était déjà fixée et seul le poids bougeait, mais où le point de bascule dépendait du seuil, pas d'une fonction continue.
| Duel | Marge | Taux de bascule (10 000 tirages) |
|---|---|---|
| NVDA vs AMD | +34,6 | 0,00 % |
| GOOGL vs META | −22,4 | 0,00 % |
| AMZN vs WMT | +2,4 | 36,02 % |
| CRM vs NOW | +8,0 | 1,22 % |
| VRTX vs REGN | +13,8 | 0,00 % |
| GFF vs WOR | +17,0 | 0,12 % |
| BHE vs PLAB | −31,5 | 0,00 % |
| KO vs PEP | +9,3 | 0,00 % |
Six des huit duels ne basculent jamais sur 10 000 tirages ; l'algèbre du Niveau 1 nous avait déjà dit que trois de ces six ne peuvent basculer sous aucune repondération, et les trois autres ont simplement des marges assez larges pour que le bruit de ±50 % sur les poids les atteigne rarement. AMZN vs WMT est l'exception nette, basculant dans un peu plus d'un tiers des tirages — un taux de bascule nettement plus élevé que les 14,8 % mesurés pour la même paire sous l'ancien algorithme. Ce n'est pas une contradiction ; c'est le chiffre le plus honnête. Sous winner-take-all, le 55:45 d'Amazon ressemblait à un confortable coussin de dix points. Sous soft scoring, les mêmes données sous-jacentes produisent une marge de 51,2:48,8, parce que winner-take-all créditait Amazon en totalité pour des facteurs qu'il ne remportait que de justesse (croissance du chiffre d'affaires, marge opérationnelle), tout en ne créditant Walmart de rien pour des facteurs qu'il perdait par des marges énormes (rotation des créances, Sloan Ratio) — un crédit asymétrique qui gonflait l'écart apparent dans les deux sens avant qu'ils ne se compensent. Le soft scoring supprime cette inflation, et ce qui reste est un duel véritablement serré, ce que confirme le résultat de Monte-Carlo.
En regardant spécifiquement quel facteur porte typiquement le plus grand poids aléatoire dans les 3 602 tirages où AMZN vs WMT a basculé : le ROIC porte le plus grand poids dans 38,0 % des bascules, la croissance du chiffre d'affaires dans 27,3 %, la marge de cash-flow opérationnel dans 14,5 %. C'est une réponse utile et concrète à la question de savoir quel facteur décide réellement ici, distincte de la simple fréquence des bascules. CRM vs NOW bascule rarement (1,22 %), mais quand cela arrive, la croissance du chiffre d'affaires est massivement le facteur portant le plus grand poids aléatoire (88,5 % des bascules) — sans surprise, puisque le TCAC des revenus sur trois ans de ServiceNow, à 22,4 % contre 9,8 % pour Salesforce, est le plus large écart factoriel de tout le panel jouant contre le vainqueur de base de ce duel.
Niveau 3 : le poids affiché d'un facteur équivaut-il désormais à son pouvoir réel ?
Le résultat le plus structurel de la note originale s'appuyait sur l'indice de Shapley-Shubik, un outil construit par Lloyd Shapley et Martin Shubik en 1954 pour mesurer le pouvoir de vote décisif dans les jeux de majorité pondérée — les mêmes mathématiques utilisées ensuite pour analyser le pouvoir de vote au Conseil des ministres de l'UE et au Conseil de sécurité de l'ONU. Sous winner-take-all, les huit facteurs de DUEL formaient exactement ce type de jeu : huit « votants », chacun avec un poids fixe, décidant à la majorité simple (plus de 50 %) quel camp l'emporte. Nous avions constaté que le poids affiché et le pouvoir de Shapley-Shubik divergeaient systématiquement — le poids publié de 8,0 % de la rotation des créances ne portait que 6,1 % du pouvoir décisif réel (un ratio de 0,76x), tandis que le poids de 16,0 % de la croissance du chiffre d'affaires portait 18,2 % du pouvoir décisif (1,14x). Les poids les plus petits valaient structurellement moins que leur chiffre ne le laissait penser ; les poids les plus grands valaient plus. Cette divergence est une propriété mathématique bien connue des jeux à seuil majoritaire, pas un défaut propre à cet outil — tout système winner-take-all par facteur avec seuil de majorité l'hérite.
Le soft scoring supprime entièrement le seuil. Il n'y a plus de point où un camp franchit les 50 % et rafle tout ; le score est simplement Score = 100 × Σ (poids_k × N_k), une fonction linéaire des poids. Cela reclasse le jeu sous-jacent. Un jeu de majorité pondérée est ce que les théoriciens des jeux appellent un jeu essentiel — les coalitions peuvent valoir plus ou moins que la somme de leurs parties, ce qui rend précisément nécessaires et non triviaux des indices de pouvoir de vote comme Shapley-Shubik et Banzhaf. Une somme purement linéaire, sans seuil, est ce que les théoriciens des jeux appellent un jeu inessentiel (additif) : la valeur de toute coalition de facteurs est exactement la somme de ce que chaque facteur apporte seul, sans aucun effet d'interaction entre facteurs. Le concept de valeur originel de Shapley, de 1953, comporte un corollaire direct et bien connu pour ce cas : dans un jeu additif, la valeur de Shapley de chaque joueur équivaut exactement à la contribution individuelle propre de ce joueur, pour la simple raison qu'ajouter le facteur k à n'importe quelle coalition — indépendamment des facteurs déjà présents, indépendamment de l'ordre — modifie la valeur de la coalition d'exactement poids_k × t_k, à chaque fois. Lorsqu'une contribution marginale est constante sur toute coalition possible et tout ordre possible, la valeur de Shapley (une moyenne pondérée des contributions marginales sur tous les ordres) n'a plus rien à moyenner — elle se réduit à cette constante.
Nous avons vérifié cela numériquement plutôt que de simplement citer le théorème. Pour AMZN vs WMT, nous avons calculé la valeur de Shapley de chacun des huit facteurs par énumération exhaustive des 8! = 40 320 ordres possibles :
| Facteur | Contribution exacte en points (100 × poids × t) | Valeur de Shapley, 40 320 ordres | Différence |
|---|---|---|---|
| Croissance du chiffre d'affaires | +6,080 | +6,080 | moins de 1e-11 |
| Marge de cash-flow opérationnel | +8,829 | +8,829 | moins de 1e-11 |
| ROIC | −3,858 | −3,858 | moins de 1e-11 |
| Sloan Ratio | −12,000 | −12,000 | moins de 1e-11 |
| Rotation des actifs | −5,779 | −5,779 | moins de 1e-11 |
| Rotation des créances | −6,204 | −6,204 | moins de 1e-11 |
| Marge opérationnelle | +5,460 | +5,460 | moins de 1e-11 |
| Marge de FCF | +9,872 | +9,872 | moins de 1e-11 |
Les deux colonnes coïncident à la précision machine près, exactement comme le prédit la propriété d'additivité. En termes pratiques : l'écart entre poids et pouvoir que le Niveau 3 de la note originale avait identifié comme propriété structurelle du winner-take-all — les facteurs plus petits comme la rotation des créances structurellement sous-pondérés par rapport à leur importance affichée — n'existe plus sous soft scoring, pour aucun duel, par construction. Le poids publié d'un facteur est désormais, toujours, une description exacte et complète de l'influence décisive qu'il porte dans ce duel ; il n'y a plus de calcul de pouvoir séparé à effectuer, parce que poids et pouvoir sont le même nombre par la structure de l'algorithme, pas par coïncidence empirique.
Où ces duels se situent sur la carte sectorielle
Les cartes de positionnement sectoriel de DUEL, introduites sur le site après la publication de la note originale sur la fragilité, placent chaque membre d'un secteur GICS sur deux axes — et ces axes n'ont pas été choisis arbitrairement. Ils sont une application directe, au produit, de notre propre analyse en composantes principales des huit facteurs SEC (Combien de signaux indépendants ? Une analyse en composantes principales d'un modèle actions à 8 facteurs), qui a montré que les huit facteurs se réduisent à quatre composantes empiriquement distinctes : Conversion de trésorerie (39 % de poids nominal combiné), Efficacité du capital (33 %), Croissance (16 %) et Qualité des accruals (12 %). La carte prend un facteur représentatif de chaque composante et projette les quatre sur deux axes lisibles. L'axe vertical est Quality-Adjusted Profitability : Y = Marge opérationnelle × m(Sloan), où la marge opérationnelle représente la Conversion de trésorerie (celle des trois facteurs de marge de cette composante ayant la charge la plus élevée) et m(Sloan) est un multiplicateur construit à partir du Sloan Ratio, seul facteur de la Qualité des accruals — un Sloan Ratio positif (résultats davantage portés par les accruals) tire Y vers le bas, un Sloan Ratio négatif le tire vers le haut. L'axe horizontal est Growth Efficiency : X = Croissance du chiffre d'affaires × (1 + 0,30 × z(Rotation des actifs)), où la croissance du chiffre d'affaires représente intégralement la composante Croissance, et z(Rotation des actifs) est le z-score sectoriel de la rotation des actifs, représentant l'Efficacité du capital. La rotation des actifs, et non le ROIC, a été choisie comme représentante de cette composante : dans l'ACP sous-jacente, la rotation des actifs charge à 0,60 sur l'Efficacité du capital contre 0,58 pour le ROIC, et le ROIC charge en outre de façon croisée à 0,41 sur la Conversion de trésorerie — ce qui en fait un représentant plus bruité et moins exclusif de l'efficacité du capital pris isolément, et redondant à côté de la marge opérationnelle qui ancre déjà l'axe Y. Le ROIC lui-même ne figure sur aucun des deux axes ; il reste l'un des huit facteurs à l'intérieur du score de duel. Quatre de nos huit duels tombent dans des secteurs que le site cartographie actuellement.
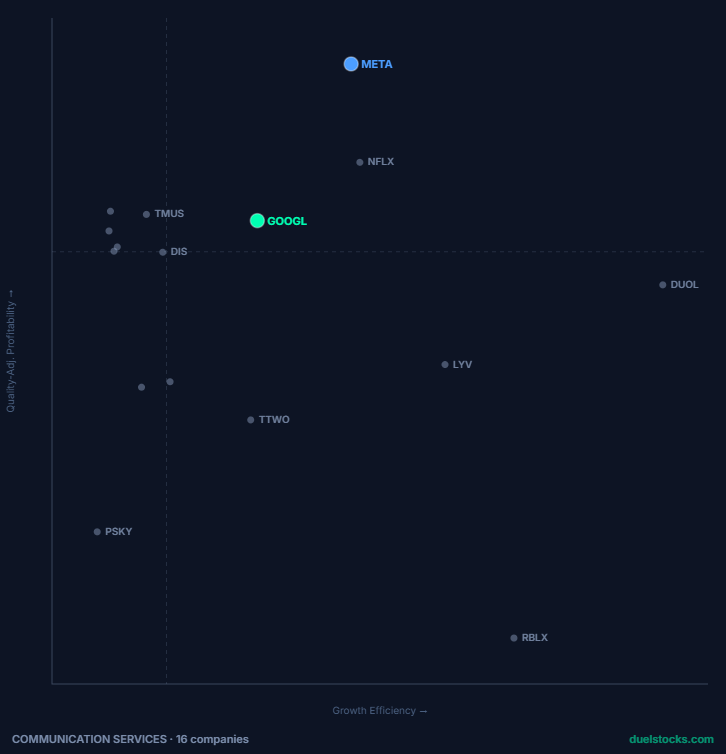
GOOGL et META forment la seule paire de ce panel où la carte sectorielle et le score de duel racontent, à première vue, des histoires visiblement différentes. Le score de duel est la plus grande victoire structurelle de Meta dans le panel — un balayage des huit facteurs, impossible à renverser par aucune repondération. La carte de positionnement montre au contraire les deux noms proches l'un de l'autre, près du sommet du nuage de pairs de Communication Services, tous deux clairement au-dessus de la médiane sectorielle sur les deux axes. Aucune des deux images n'est fausse ; elles répondent à des questions différentes. Le score de duel est une comparaison tête-à-tête limitée à ces deux seules entreprises ; la carte de positionnement compare chacune d'elles aux trente-quatre autres membres du secteur. Meta bat Google sur les huit facteurs, mais avec des marges par facteur généralement modestes (le Niveau 1 ci-dessus montre six des huit contributions en points sous les deux points) — suffisant pour remporter proprement un duel à deux et le balayer algébriquement, pas suffisant pour séparer visiblement les deux noms sur une carte construite face à un ensemble de pairs bien plus large. Un balayage, en d'autres termes, n'est pas la même affirmation qu'une déroute ; cela signifie seulement qu'un concurrent remporte la même comparaison sous tous les angles.
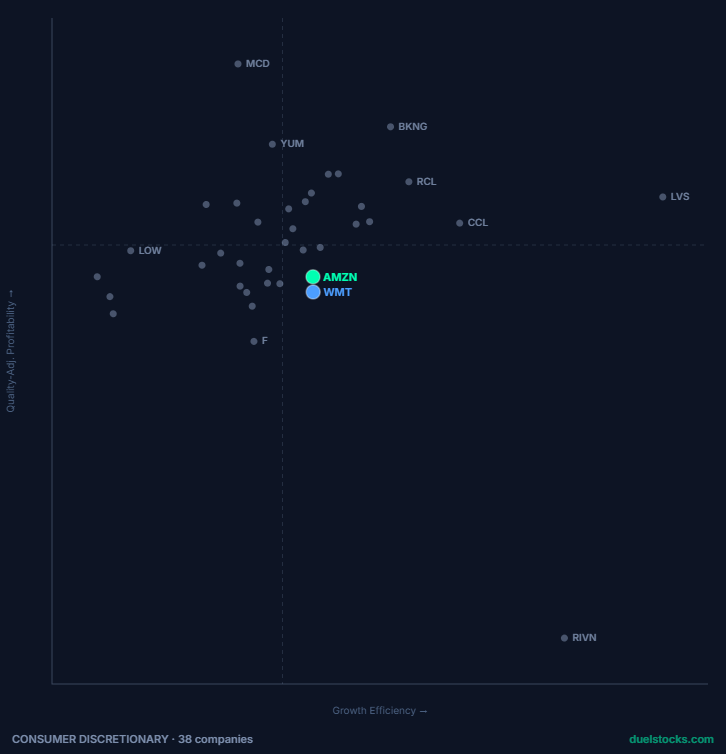
AMZN et WMT sont presque superposés sur la carte sectorielle, à cheval sur la même frontière de quadrant — visuellement la paire la plus proche de tous les duels de ce panel. Cela concorde entièrement avec tout ce que les Niveaux 1 et 2 ont trouvé algébriquement : la plus petite marge du panel (+2,4 points), le taux de bascule Monte-Carlo le plus élevé (36,02 %), et un ensemble de contributions factorielles qui s'annulent en majorité plutôt qu'elles ne se cumulent. La carte de positionnement et l'analyse de fragilité racontent, pour cette paire, à travers deux méthodes indépendantes, exactement la même histoire.
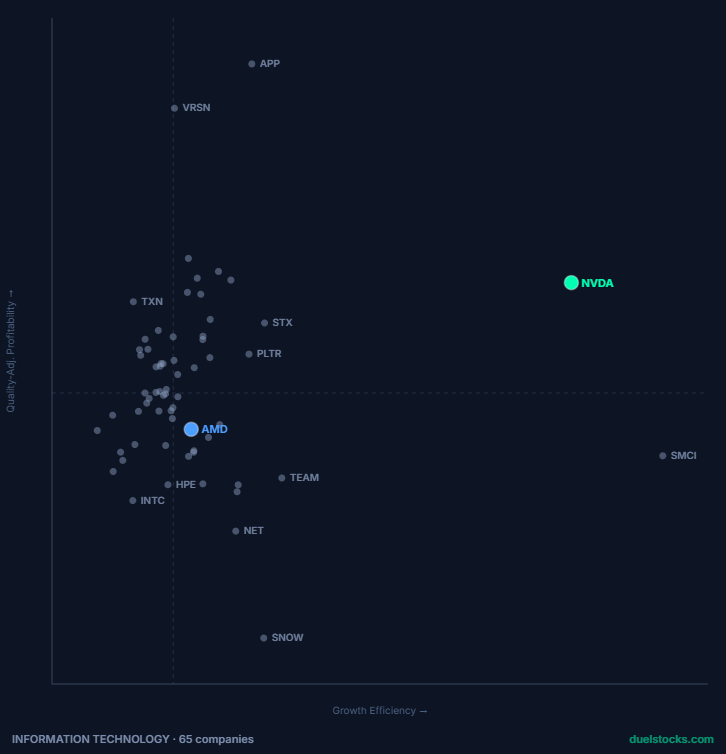
NVDA et AMD sont aussi éloignés que deux entreprises du même secteur peuvent l'être. NVDA se situe seule, loin vers le bord droit du nuage sur Growth Efficiency, confortablement au-dessus de la médiane sur Quality-Adjusted Profitability ; AMD se trouve dans le groupe dense chevauchant les deux médianes d'axe, indiscernable au premier coup d'œil d'une douzaine d'autres noms de milieu de tableau. Cet écart visuel raconte la même histoire que le Niveau 1 raconte algébriquement : la marge de duel individuelle la plus large du panel (+34,6 points), portée par un TCAC des revenus sur trois ans de 100,05 %, qui est, de loin, le plus grand chiffre de croissance brute de toute cette étude. CRM et NOW, l'autre duel Information Technology du panel, ne sont pas individualisés sur cette carte, mais se trouvent tous deux à l'intérieur de ce même groupe central dense — cohérent avec une marge réelle mais comparativement modeste de +8,0 points et le deuxième taux de bascule le plus élevé du panel.
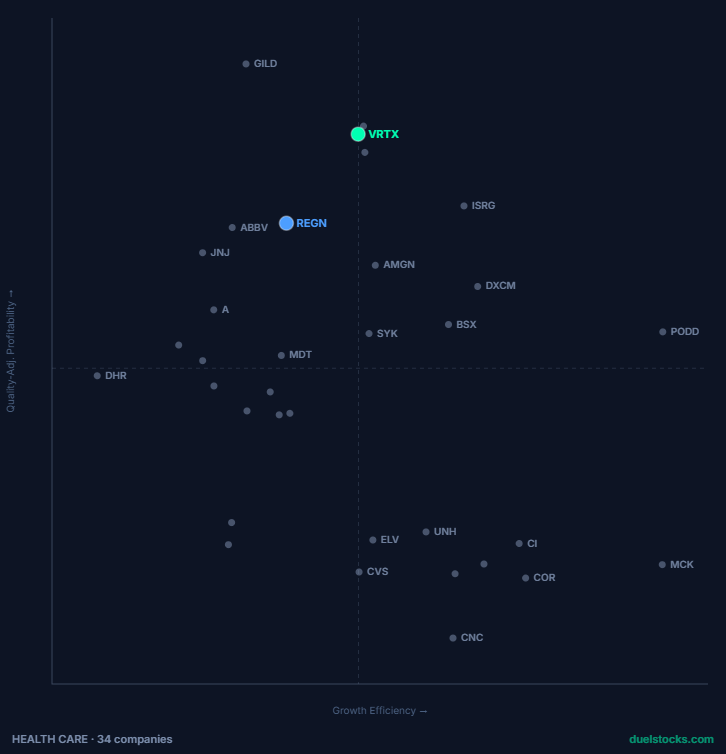
VRTX vs REGN est le duel Health Care du panel, et la carte montre les deux proches l'un de l'autre dans le quadrant supérieur gauche — tous deux nettement au-dessus de la médiane sectorielle sur Quality-Adjusted Profitability, tous deux du côté plus modeste de Growth Efficiency, Vertex étant positionnée légèrement plus haut et à droite de Regeneron. Cette séparation modeste mais visible concorde avec ce que le score de duel montre directement : une avance construite à partir du ROIC (+6,9 points) et de la rotation des créances (+3,5 points), assez large pour survivre aux avantages de Regeneron en marge de cash-flow opérationnel et en Sloan Ratio, produisant une marge modérée et confortablement non fragile de +13,8 points — zéro bascule sur 10 000 tirages Monte-Carlo. Deux entreprises peuvent se trouver proches l'une de l'autre sur une carte sectorielle de 34 noms et pourtant l'une d'elles remporte proprement un duel à deux ; la carte répond à « comment se comparent-elles au secteur », le score de duel répond à « laquelle des deux est la plus forte », et ici les deux réponses pointent, par hasard, dans la même direction, sans être la même mesure.
Ce que cette mise à jour résout vraiment, et ce qu'elle ne résout pas
La question ouverte de la note originale était de savoir si le schéma de pondération de base — 16/15/15/12/10/8/12/12 — était fragile d'une manière pertinente pour l'usage pratique. Sous winner-take-all, nous avions constaté que ce n'était pas le cas, pour tout duel avec un écart raisonnablement large, mais que le mécanisme de vote sous-jacent lui-même tarifiait mal, systématiquement, les facteurs plus petits par rapport aux plus grands. Cette mise à jour répond à une question liée mais distincte : passer d'un vote majoritaire à une somme linéaire change-t-il ce constat ? La réponse est oui, de deux façons distinctes et vérifiées indépendamment. Premièrement, à données identiques, les deux opérateurs s'accordent sur le vainqueur dans les huit duels de ce panel — le passage au soft scoring n'a silencieusement inversé aucune conclusion déjà publiée sur ce site, il a simplement remplacé des marges gonflées par des marges honnêtes. Deuxièmement, et de façon plus structurelle : la pathologie mathématique spécifique que la note originale avait mise au jour — divergence poids-pouvoir, facteurs plus petits structurellement sous-pondérés — n'est pas seulement réduite sous soft scoring, elle est éliminée par construction, parce que la fonction de notation n'est plus le type de jeu dans lequel cette pathologie peut se produire. Ce que ni cette note ni l'originale ne résolvent, c'est de savoir si 16/15/15/12/10/8/12/12 est le bon ensemble de poids au sens de la prévision des rendements futurs ; cette question de calibrage reste exactement là où la note originale l'avait laissée, ouverte, et c'est une question différente de celle de la robustesse.
Les cartes sectorielles et l'opérateur souple ne sont pas des choix produit indépendants l'un de l'autre ; tous deux remontent à des recherches publiées sur ce site. Les cartes reposent sur la structure à quatre composantes identifiée par notre analyse en composantes principales des huit facteurs SEC — Conversion de trésorerie, Efficacité du capital, Croissance, Qualité des accruals —, un facteur représentatif de chaque composante définissant les deux axes, de sorte qu'une structure empirique à 4 signaux se projette sur un nuage de pairs 2D lisible sans inventer de nouvelles données ni de nouveaux facteurs. Le soft scoring, de son côté, est la réponse pratique directe au constat structurel de l'étude de fragilité originale : sous winner-take-all, poids publié et pouvoir décisif divergeaient systématiquement. Remplacer le jeu à seuil par une somme linéaire supprime cette pathologie par construction, comme le vérifie numériquement le Niveau 3 ci-dessus. Dans les deux cas, la séquence de recherche a suivi le même chemin — publier la mesure, puis ne changer l'outil en production que là où la mesure le justifiait.
Limites
- Huit duels, choisis pour correspondre exactement au panel de la note originale, pas un échantillon aléatoire ou représentatif de l'ensemble de l'espace de comparaison de DUEL.
- Un seul vintage de dépôt SEC par entreprise (instantané daté du 19 septembre 2026) ; les résultats sont conditionnels à ce vintage et évolueront à mesure que de nouveaux dépôts 10-Q et 10-K arriveront.
- La colonne winner-take-all contrefactuelle du Niveau 1 est un recalcul à données identiques destiné à isoler l'effet de l'opérateur ; ce n'est pas le score historique affiché par le site en août, et elle ne doit pas être lue comme une reformulation de ce chiffre.
- Le tirage indépendant et renormalisé de ±50 % sur les poids est un protocole de perturbation raisonnable parmi d'autres ; il correspond à la méthodologie de la note originale pour permettre une comparaison directe, mais ce n'est pas le seul choix défendable.
- L'argument de la valeur de Shapley au Niveau 3 est une propriété structurelle et algébrique de toute fonction de notation linéaire, vérifiée ici sur un duel par énumération exhaustive ; elle ne nécessite pas de re-vérification duel par duel, elle vaut de façon identique pour les huit, et pour tout duel exécuté sur cet algorithme, par construction.
- Rien de ce qui précède n'est une prévision de rendements, de baisses ou de révisions d'analystes. Il s'agit d'un contrôle de robustesse et de cohérence portant sur la façon dont la comparaison est calculée.
Références
Shapley, L. S. (1953). "A Value for n-Person Games." Dans Contributions to the Theory of Games II, Annals of Mathematics Studies 28, Princeton University Press, 307–317.
Shapley, L. S., & Shubik, M. (1954). "A Method for Evaluating the Distribution of Power in a Committee System." American Political Science Review, 48(3), 787–792.
Banzhaf, J. F. (1965). "Weighted Voting Doesn't Work: A Mathematical Analysis." Rutgers Law Review, 19, 317–343.
Sloan, R. G. (1996). "Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?" The Accounting Review, 71(3), 289–315.
Saaty, T. L. (1980). The Analytic Hierarchy Process. McGraw-Hill.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3e éd.). Wiley.
DUEL Methodology: duelstocks.com/methodology
DuelStocks, « Combien de signaux indépendants ? Une analyse en composantes principales d'un modèle actions à 8 facteurs » (duelstocks.substack.com).
Si vous voulez vérifier tout cela par vous-même — appliquer vos propres poids, ou tester une paire que nous n'avons pas couverte — l'outil en direct est gratuit sur duelstocks.com ; chaque chiffre de cette note se retrace jusqu'à un rapport que vous pouvez y consulter directement.
Ceci ne constitue pas un conseil en investissement. Toutes les données proviennent de dépôts publics SEC EDGAR.
Une analyse approfondie des fondamentaux par DuelStocks. Ce n'est pas un conseil en investissement et, comme le reste de cette série, ce n'est pas non plus une prévision. Tous les chiffres ci-dessous proviennent de documents publics déposés auprès de la SEC EDGAR (10-K/10-Q), traités par les rapports Battle, DCF et Resilience (STR) de DUEL.
Toute histoire de croissance finit par se voir poser la même question : la croissance se transforme-t-elle réellement en liquidités, ou se transforme-t-elle en quelque chose qui ne ressemble à des liquidités que sur le compte de résultat ? Cet article ne porte pas sur l'IA, ni sur un secteur en particulier, ni sur une entreprise en particulier. C'est un filtre à usage général — construit une fois, réutilisable sur n'importe quel futur cycle de croissance — pour un schéma spécifique : un chiffre d'affaires qui croît à un rythme sain, tandis que la trésorerie que cette croissance génère s'écarte du profit comptable qu'elle est censée représenter.
Ceci est un prolongement méthodologique direct de trois articles précédents de cette série. L'approche de construction du panier suit [Combien de Signaux Indépendants ? Une Analyse en Composantes Principales]. Le cadre des taux de base, y compris la discipline de l'intervalle de Wilson et du seuil minimal de Cochran, suit [Le Signal Dont Personne Ne Parle]. Et la logique sous-jacente de qualité des charges à payer — le fait qu'une croissance du chiffre d'affaires dépassant la génération de trésorerie soit un schéma d'alerte précoce classique — provient de Sloan (1996), l'article même qui ancre le propre Ratio de Sloan de DUEL.
Au sein d'un panier intersectoriel de 72 entreprises, où la croissance du chiffre d'affaires sur 3 ans reste-t-elle forte alors que la marge opérationnelle et la marge FCF divergent déjà — et le propre Ratio de Sloan de DUEL concorde-t-il avec cette divergence ?
Partie 1 — Construire le Panier
Le panier compte 72 entreprises réparties sur cinq secteurs :
- Technologie / Semi-conducteurs / Logiciels (22) : AAPL, AMD, AVGO, CRM, GOOGL, META, MSFT, INTC, KLAC, LRCX, MCHP, MU, NFLX, NOW, NVDA, PLTR, QCOM, SNDK, SNPS, STX, TXN, XYZ
- Industriels (12) : CAT, DE, F, FDX, GM, LMT, RTX, UPS, LIN, SHW, GE, HON
- Santé (11) : AMGN, BDX, BMY, ISRG, REGN, VRTX, JNJ, PFE, ABT, MDT, DHR
- Consommation / Distribution / Biens de consommation courante / Télécoms (22) : AMZN, CCL, CL, COST, DIS, HD, HSY, KO, LOW, MDLZ, MO, PEP, PG, PM, RCL, ROST, TJX, TMUS, VZ, WMT, MCD, NKE
- Énergie (5) : COP, OXY, XOM, CVX, SLB
Chaque entreprise dépose des 10-K/10-Q auprès de la SEC et est traitée par le pipeline standard de DUEL. Les deux filtres ci-dessous sont entièrement construits à partir des quatre champs disponibles sur l'ensemble de ce panier — croissance du chiffre d'affaires, marge opérationnelle, marge FCF et Ratio de Sloan —, ce qui est précisément ce qui rend possible une comparaison uniforme de 72 entreprises.
Partie 2 — Deux Filtres de Stress Indépendants
« La croissance qui dépasse la trésorerie » n'est pas une chose unique — cela peut se traduire par un profit opérationnel déclaré qui devance largement le flux de trésorerie disponible réel, ou par une accumulation de charges à payer suffisamment sévère pour déclencher la propre mesure de qualité des charges à payer de Sloan, et une entreprise peut présenter l'un de ces signaux sans l'autre. Nous avons appliqué deux filtres distincts, définis indépendamment, à chaque entreprise dont le TCAC du chiffre d'affaires sur 3 ans est ≥ 5 % :
Filtre A — Écart de Conversion de Trésorerie : Marge Opérationnelle moins Marge FCF ≥ 10 points de pourcentage. Cela demande si la propre rentabilité opérationnelle déclarée d'une entreprise devance sensiblement la trésorerie que cette rentabilité produit, indépendamment du fait que la marge FCF elle-même paraisse saine isolément.
Filtre B — Ratio de Sloan Élevé : Ratio de Sloan > 5 %, le propre seuil de DUEL pour « charges à payer modérées détectées ». Cela demande si le résultat net lui-même se construit davantage à partir de charges à payer que du flux de trésorerie opérationnel — un signal différent, plus précoce, que l'écart de marge du Filtre A.
Sur les 72 entreprises, 34 (47 %) affichent une croissance du chiffre d'affaires sur 3 ans de 5 % ou plus. Les deux filtres ne s'appliquent qu'au sein de ce groupe à forte croissance — une entreprise dont le chiffre d'affaires est stable ou en baisse et qui présente un large écart marge-trésorerie relève d'une histoire différente, plus banale (souvent un simple élément cyclique ou ponctuel) que le même écart apparaissant aux côtés d'une croissance réelle.
Partie 3 — Filtre A : Qui Croît Plus Vite Qu'il Ne Convertit sa Trésorerie
| Ticker | Secteur | Croiss. CA (TCAC 3 ans) | Marge Opér. | Marge FCF | Écart (pp) | Ratio de Sloan | Rot. Créances | FRI |
|---|---|---|---|---|---|---|---|---|
| MU | Technologie/Semi-conducteurs/Logiciels | 6,71 % | 26,14 % | 4,46 % | 21,7 | 36,86 % | 1,39x | 76 (ÉLEVÉ) |
| RCL | Consommation/Distribution/Biens de consommation courante/Télécoms | 26,59 % | 27,38 % | 6,89 % | 20,5 | -11,90 % | 37,44x | 42 (MODÉRÉ) |
| MSFT | Technologie/Semi-conducteurs/Logiciels | 12,42 % | 45,62 % | 25,42 % | 20,2 | 6,70 % | 4,69x | 81 (ÉLEVÉ) |
| MCD | Consommation/Distribution/Biens de consommation courante/Télécoms | 5,06 % | 46,10 % | 26,73 % | 19,4 | -7,61 % | — | 43 (MODÉRÉ) |
| META | Technologie/Semi-conducteurs/Logiciels | 19,89 % | 41,44 % | 22,94 % | 18,5 | -14,00 % | 11,50x | 83 (ÉLEVÉ) |
| GOOGL | Technologie/Semi-conducteurs/Logiciels | 12,51 % | 32,03 % | 18,19 % | 13,8 | 16,91 % | 5,82x | 85 (ÉLEVÉ) |
| NVDA | Technologie/Semi-conducteurs/Logiciels | 100,05 % | 60,38 % | 47,50 % | 12,9 | -6,92 % | 5,30x | 64 (MODÉRÉ) |
| PM | Consommation/Distribution/Biens de consommation courante/Télécoms | 8,57 % | 36,64 % | 26,23 % | 10,4 | -10,25 % | 7,85x | 49 (MODÉRÉ) |
Huit des 34 entreprises à forte croissance (23,5 %, IC à 95 % de Wilson [12,4 %, 40,0 %]) présentent un écart de conversion de trésorerie de 10 points ou plus. L'écart le plus important de tout le panier de 72 entreprises revient à MU, avec 21,7 points — et MU présente également le Ratio de Sloan le plus élevé du panier (36,86 %) et, à 1,39x, la deuxième Rotation des Créances la plus lente des 66 entreprises pour lesquelles ce champ est disponible (seule AVGO, à 0,36x, est plus lente) — trois signaux indépendants provenant de trois parties différentes des mêmes documents déposés, tous pointant dans la même direction. Cinq des huit noms signalés sont des entreprises Technologie/Semi-conducteurs/Logiciels ; les trois autres regroupent des noms Consommation aux activités très différentes (une compagnie de croisière, un franchiseur de restauration rapide, un fabricant de tabac) — un rappel que ce schéma n'est pas propre à un secteur, même s'il se concentre de façon inégale.
Partie 4 — L'Écart se Concentre-t-il par Secteur ? Une Vérification du Taux de Base
| Secteur | Forte croissance, deux marges disponibles | Écart ≥ 10pp | Taux | IC à 95 % de Wilson |
|---|---|---|---|---|
| Technologie/Semi-conducteurs/Logiciels | 15 | 5 | 33,3 % | [15,2 %, 58,3 %] |
| Consommation/Distribution/Biens de consommation courante/Télécoms | 10 | 3 | 30,0 % | [10,8 %, 60,3 %] |
| Industriels | 3 | 0 | 0,0 % | [0,0 %, 56,2 %] |
| Santé | 5 | 0 | 0,0 % | [0,0 %, 43,4 %] |
| Énergie | 1 | 0 | 0,0 % | [0,0 %, 79,3 %] |
En suivant la même discipline que dans notre précédent article sur les taux de base : la règle empirique de Cochran (1977) exige au moins 5 événements observés pour une estimation de taux stable, et seul le secteur Technologie/Semi-conducteurs/Logiciels franchit clairement cette barre dans cette coupe, avec Consommation/Distribution/Biens de consommation courante/Télécoms juste derrière. Industriels, Santé et Énergie comptent chacun trop peu de noms à forte croissance dans ce panier pour étayer une quelconque affirmation de taux ; leurs lectures à 0 % reflètent de petits dénominateurs (respectivement 3, 5 et 1 entreprises), et non une absence démontrée du schéma dans ces secteurs. Les intervalles de confiance larges et qui se chevauchent dans chaque secteur constituent le constat honnête ici : à cette taille de panier, nous ne pouvons pas encore affirmer que l'écart de conversion de trésorerie est un phénomène propre à la Technologie — seulement qu'il est visible assez souvent en Technologie et en Consommation pour être mesuré, et pas encore mesurable ailleurs.
Partie 5 — Filtre B : Ratio de Sloan Élevé Parmi les Noms à Forte Croissance
| Ticker | Secteur | Croiss. CA (TCAC 3 ans) | Ratio de Sloan | Rot. Créances | FRI | Signal ROIC-vs-Sloan de DUEL |
|---|---|---|---|---|---|---|
| MU | Technologie/Semi-conducteurs/Logiciels | 6,71 % | 36,86 % | 1,39x | 76 (ÉLEVÉ) | OK |
| SNDK | Technologie/Semi-conducteurs/Logiciels | 6,52 % | 27,58 % | 2,70x | 33 (FAIBLE) | OK |
| GOOGL | Technologie/Semi-conducteurs/Logiciels | 12,51 % | 16,91 % | 5,82x | 85 (ÉLEVÉ) | OK |
| AMZN | Consommation/Distribution/Biens de consommation courante/Télécoms | 11,73 % | 13,01 % | 9,49x | 100 (ÉLEVÉ) | OK |
| NOW | Technologie/Semi-conducteurs/Logiciels | 22,38 % | 7,67 % | 6,03x | 88 (ÉLEVÉ) | OK |
| MSFT | Technologie/Semi-conducteurs/Logiciels | 12,42 % | 6,70 % | 4,69x | 81 (ÉLEVÉ) | ATTENTION |
Six des 34 entreprises à forte croissance (17,6 %) présentent un Ratio de Sloan supérieur à 5 %. Cinq sur six se situent spécifiquement dans Technologie/Semi-conducteurs/Logiciels. Une seule des six — MSFT — déclenche réellement le contrôle de cohérence ROIC-vs-Sloan propre à DUEL ; les cinq autres, y compris MU dont le Ratio de Sloan est de loin le plus élevé de tout le panier, sont lues comme OK sur ce contrôle interne spécifique, car le signal ROIC-vs-Sloan de DUEL se déclenche par la combinaison d'un ROIC élevé accompagné du Ratio de Sloan élevé, et non par le Ratio de Sloan pris isolément. Le propre ROIC de MU dans cet instantané ne franchit pas le seuil qui se combinerait avec son Ratio de Sloan pour déclencher le signal — un rappel que lire le Ratio de Sloan directement, plutôt que seulement son signal en aval, met en évidence des cas que le signal lui-même ne révèle pas.
Trois entreprises — MU, MSFT et GOOGL — apparaissent à la fois dans le Filtre A et le Filtre B : un véritable écart marge-trésorerie et un Ratio de Sloan élevé, dérivés indépendamment de différentes parties des mêmes documents déposés, pointant vers la même histoire sous-jacente. Ce chevauchement, plus que chaque filtre pris séparément, constitue le signal le plus fort de ce panier.
Partie 6 — Deux Contrôles, Deux Questions : Croissance-vs-FCF Face à un Filtre d'Écart de Marge
Le contrôle de cohérence Croissance-vs-FCF intégré de DUEL et le Filtre A sont tous deux des lectures légitimes des mêmes documents déposés, et ils divergent largement sur ce panier : le propre signal de DUEL se lit comme OK pour sept des huit entreprises identifiées par le Filtre A, y compris MU, qui présente le plus grand écart et le Ratio de Sloan le plus élevé de tout le panier. Seule RCL déclenche les deux contrôles à la fois.
Cette divergence est une caractéristique de ce que chaque contrôle est conçu pour mesurer, et non un défaut de l'un ou de l'autre. Le signal Croissance-vs-FCF de DUEL, à en juger par la formulation de ses propres messages de conflit (« Croissance du chiffre d'affaires 18,6 %, marge FCF 5,7 % : Surveiller la conversion de trésorerie »), est calibré pour détecter les entreprises dont la marge FCF est faible en valeur absolue conjuguée à une forte croissance — il demande « cette entreprise génère-t-elle à peine de la trésorerie malgré une croissance rapide ? ». Le Filtre A pose une question plus étroite, autoréférentielle : « le propre profit opérationnel déclaré de cette entreprise devance-t-il sensiblement sa propre génération de trésorerie ? ». Une entreprise peut afficher une marge FCF à deux chiffres tout à fait respectable — les 25,42 % de MSFT constituent un chiffre solide en soi — et pourtant présenter un écart réel par rapport à sa propre marge opérationnelle de 45,62 %. Un signal calibré sur la marge FCF absolue n'a aucune raison de se déclencher pour une entreprise dont la marge FCF paraît correcte en elle-même ; un filtre qui compare une entreprise uniquement à elle-même capte une tranche différente et complémentaire de la même question sous-jacente. Ce panier illustre concrètement à quel point la propre définition d'un contrôle détermine ce qu'il trouve — la même leçon que notre précédent article sur le Fragile Score a démontrée pour les pondérations de classement.
Partie 7 — Ce Que Cela Répond Vraiment, et Ce Que Cela Ne Répond Pas
Cet article ne dit pas, et ne peut pas dire, que la croissance d'une entreprise signalée est de mauvaise qualité, que son action est surévaluée, ou que sa conversion de trésorerie va encore se détériorer. Un large écart marge opérationnelle-marge FCF peut refléter un décalage de fonds de roulement, des dépenses d'investissement élevées pendant une véritable phase d'investissement de croissance, une mécanique de revenus différés, ou simplement une structure comptable — pas nécessairement un problème. Ce que cet article montre bel et bien, de façon directe et reproductible : sur 72 entreprises réparties dans cinq secteurs, un schéma spécifique et mesurable — une forte croissance du chiffre d'affaires associée à un large écart entre la rentabilité opérationnelle déclarée et la génération de trésorerie réelle, ou à une accumulation de charges à payer suffisamment sévère pour faire bouger le propre ratio de Sloan — est présent chez environ un quart des entreprises à forte croissance de ce panier, concentré dans, sans y être exclusif, le secteur Technologie/Semi-conducteurs/Logiciels, et largement invisible pour l'un des contrôles de cohérence intégrés propres à DUEL, précisément parce que ce contrôle est calibré pour capter un signal apparenté mais différent.
Limites
Les deux filtres utilisent une coupe transversale uniforme, au niveau du DCF, disponible sur l'ensemble du panier — croissance du chiffre d'affaires, marge opérationnelle, marge FCF et Ratio de Sloan. Les autres facteurs du Battle Report, y compris la Rotation des Créances, sont en dehors de la définition de ces deux filtres ; là où la Rotation des Créances est indiquée dans les Parties 3 et 5, il s'agit d'un contexte descriptif accompagnant les noms signalés, et non d'un critère de réussite/échec de l'un ou l'autre filtre.
Les seuils de 10 points de pourcentage d'écart et de 5 % pour le Ratio de Sloan sont des conventions construites, pas des constantes universelles. Un seuil d'écart plus strict ou plus large ferait entrer ou sortir des entreprises du Filtre A ; il en va de même pour le seuil de Sloan du Filtre B. Nous avons choisi des chiffres ronds et défendables plutôt que d'optimiser les seuils pour produire un résultat particulier, mais d'autres choix raisonnables déplaceraient la liste spécifique d'entreprises sans changer le schéma sectoriel plus large.
Trois des cinq secteurs comptent trop peu d'entreprises à forte croissance dans ce panier pour étayer une affirmation de taux de base, selon la recommandation de seuil minimal de Cochran (1977) — Industriels (3), Santé (5) et Énergie (1). Leurs lectures à 0 % dans la Partie 4 décrivent ce panier, et non une absence démontrée du schéma dans ces secteurs au sens large.
Le FRI n'est pas indiqué lorsque le rapport de Résilience ne faisait pas partie des champs notés de ce panier pour une entreprise donnée ; les deux filtres n'en sont pas affectés, puisqu'aucun des deux ne dépend du FRI.
Il s'agit d'un instantané d'une seule période de dépôt s'étalant sur plusieurs semaines, et non d'un panier longitudinal ou cohérent à un instant précis. Le profil croissance-trésorerie d'une entreprise peut évoluer, et évolue effectivement, d'un dépôt trimestriel à l'autre.
Soixante-douze entreprises constituent un panier diagnostique, et non un échantillon aléatoire ou représentatif du marché coté aux États-Unis — lisez les taux de base sectoriels de la Partie 4 comme descriptifs de ce panier, et non comme des estimations au niveau de la population.
Conclusion
Sur un panier de cinq secteurs et 72 entreprises, environ un quart des entreprises à forte croissance affichent une rentabilité opérationnelle déclarée qui devance sensiblement la génération de trésorerie réelle, et environ une sur six affiche une accumulation de charges à payer suffisamment sévère pour faire bouger son propre Ratio de Sloan — trois entreprises déclenchant les deux signaux de façon indépendante, dont l'une (MU) se situe en outre près du bas de tout le panier en matière de Rotation des Créances. Le schéma se concentre dans Technologie/Semi-conducteurs/Logiciels et, dans une moindre mesure, dans Consommation, bien que le panier soit trop restreint dans les trois autres secteurs pour dire si cette concentration est réelle ou un artefact de ce panier spécifique. Et surtout, la plupart des entreprises que ce filtre signale passent proprement le propre contrôle Croissance-vs-FCF intégré de DUEL — non pas parce que l'un des deux contrôles serait défaillant, mais parce qu'ils sont conçus pour capter des choses différentes. Rien de tout cela n'est un signal d'action. C'est un détecteur, construit une fois à partir de documents publics et d'une formule documentée, conçu pour être exécuté à nouveau sur le secteur qui revendiquera le prochain cycle de croissance, quel qu'il soit.
Chaque chiffre de cet article renvoie à un duel que vous pouvez vous-même consulter et revérifier sur duelstocks.com.
Pour Aller Plus Loin — Même Série, Même Méthode
Cet article prolonge la méthodologie de construction de panier et de taux de base établie dans les articles précédents de cette série, que vous pouvez retrouver ci-dessous sur le site.
Références
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting material accounting misstatements. Contemporary Accounting Research, 28(1), 17–82.
Cochran, W. G. (1977). Sampling Techniques (3ᵉ éd.). Wiley.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3ᵉ éd.). Wiley.
U.S. Securities and Exchange Commission — Recherche en texte intégral EDGAR et données de dépôt XBRL structurées, sec.gov.
Une analyse méthodologique approfondie de DuelStocks. Ce n'est pas un conseil en investissement. Toutes les données proviennent de documents publics déposés auprès de la SEC EDGAR.
Une analyse approfondie des fondamentaux par DuelStocks. Ce n'est pas un conseil en investissement et, comme le reste de cette série, ce n'est pas non plus une prévision. Tous les chiffres ci-dessous proviennent de documents publics déposés auprès de la SEC EDGAR (10-K/10-Q), traités par les rapports Battle, DCF et Resilience (STR) de DUEL.
Chaque puce de la construction de l'IA doit être fabriquée par quelque chose, et ce « quelque chose » est un véritable oligopole : une poignée d'entreprises dont dépendent les fabricants de puces eux-mêmes. Cet article reste à l'intérieur de cet oligopole — AMAT, LRCX, KLAC, TER et ONTO — et pose une question plus étroite et plus précise que les articles d'infrastructure plus larges de cette série : au sein d'un groupe de cinq entreprises qui paraît déjà solide sur le papier, laquelle sort réellement en tête une fois comparées systématiquement, et à quel point la réponse dépend-elle de la façon dont on choisit de pondérer la comparaison ?
Au sein du cercle restreint des fournisseurs cotés d'équipements de fabrication de semi-conducteurs, qui remporte une comparaison relative complète en tournoi toutes rondes, qui dispose du plus grand potentiel de hausse modélisé malgré des marges déjà élevées, et la résilience correspond-elle au leader « évident » du cycle — ou le classement lui-même vacille-t-il selon la pondération choisie ?
Partie 1 — Construire le Panier, et une Correction qui Mérite d'Être Signalée
Le panier compte cinq entreprises : AMAT (Applied Materials), LRCX (Lam Research), KLAC (KLA Corporation), TER (Teradyne) et ONTO (Onto Innovation). Les cinq déposent des 10-K/10-Q auprès de la SEC et sont lisibles proprement par le pipeline de DUEL.
Cet article était initialement conçu autour d'un tournoi complet de dix duels — chacune des cinq entreprises comparée à chacune des autres —, reprenant la méthode utilisée dans notre précédent article [Au-delà de la Paire]. Cela s'est avéré être plus de collecte de données que la question ne l'exigeait réellement. La méthodologie propre de DUEL publie ouvertement sa formule de notation : Score = Σ(Wᵢ × Nᵢ) × 100, où Wᵢ est le poids fixe de chaque facteur et Nᵢ un simple indicateur de victoire/défaite/égalité (1, 0 ou 0,5) pour ce facteur entre exactement deux entreprises. Comme les valeurs de facteurs sous-jacentes elles-mêmes — croissance du chiffre d'affaires, marges, ROIC, Ratio de Sloan, ratios de rotation — sont indépendantes de l'adversaire (le même contrôle de validité confirmé avec MU dans notre premier article et ici avec LRCX, voir Partie 3), le bilan complet en tournoi toutes rondes d'une entreprise face à chacune des autres du panier peut être reconstruit analytiquement à partir des tableaux de facteurs bruts. Nous n'avions besoin que de suffisamment de duels pour voir les chiffres bruts de chaque entreprise une fois, pas de dix confrontations directes. Deux nouveaux duels — AMAT contre TER et ONTO contre LRCX — ont fourni les trois entreprises pas encore couvertes par un précédent duel LRCX contre KLAC du 26 juillet 2026, et chaque autre appariement de cet article est calculé directement à partir des données divulguées de ces quatre duels, en utilisant la propre formule publiée de DUEL.
Une conséquence de cette reconstruction de la matrice mérite d'être signalée immédiatement : elle nécessite le tableau complet des huit facteurs du Battle Report (Croissance du CA, Marge de Trésorerie Opérationnelle, ROIC, Ratio de Sloan, Rotation des Actifs, Rotation des Créances, Marge Opérationnelle, Marge FCF) pour chaque entreprise, et le duel LRCX contre KLAC du 26 juillet ne nous a donné que les cinq données d'entrée du modèle DCF de KLAC, pas sa Rotation des Actifs ni sa Rotation des Créances. KLAC apparaît donc tout au long des sections DCF et Résilience de cet article, mais est exclu de la matrice de tournoi toutes rondes reconstruite en Partie 3, où nous ne disposions de données complètes que pour quatre des cinq entreprises. Nous préférons signaler clairement cette lacune plutôt que d'estimer deux des huit facteurs pondérés.
Une deuxième chose mérite d'être signalée d'emblée : les chiffres de LRCX ici proviennent d'un instantané de dépôt du 18 août 2026, tandis que ceux de KLAC datent du 26 juillet 2026 — et les propres chiffres de LRCX ont bougé substantiellement entre ces dates (croissance du CA 2,29 % → 10,06 %, ROIC 42,54 % → 53,69 % dans le propre historique de duels de DUEL), reflétant très probablement un nouveau dépôt trimestriel arrivé dans l'intervalle. Nous utilisons l'instantané le plus récent de LRCX tout au long de l'article et signalons l'écart de dates plutôt que de mélanger deux périodes de dépôt différentes.
Partie 2 — Le Tableau de Bord à Huit Facteurs
| Ticker | Croiss. CA (TCAC 3 ans) | Marge Trés. Opér. | ROIC | Ratio de Sloan | Rot. Actifs | Rot. Créances | Marge Opérationnelle | Marge FCF |
|---|---|---|---|---|---|---|---|---|
| AMAT | 3,23 % | 28,05 % | 25,84 % | -3,44 % | 0,70x | 4,45x | 29,22 % | 20,09 % |
| TER | 0,37 % | 21,14 % | 15,79 % | 8,89 % | 0,65x | 2,87x | 20,38 % | 14,12 % |
| ONTO | 0,00 % | 32,66 % | 14,89 % | 2,93 % | 0,27x | 2,98x | 13,22 % | 29,82 % |
| LRCX | 10,06 % | 25,21 % | 53,69 % | 9,90 % | 0,99x | 4,35x | 35,29 % | 21,24 % |
| KLAC* | 9,69 % | n/d | 5,42 % | 2,39 % | n/d | n/d | 6,35 % | 30,82 % |
*Les chiffres de KLAC proviennent d'un duel du 26 juillet 2026 et sont incomplets — la Marge de Trésorerie Opérationnelle, la Rotation des Actifs et la Rotation des Créances ne faisaient pas partie du résultat capté par ce duel. La Marge Opérationnelle de KLAC (6,35 %) et son ROIC (5,42 %) paraissent également anormalement bas par rapport à la fourchette historique typique de cette entreprise et par rapport à sa propre marge FCF de 30,82 % dans le même instantané ; cela porte la signature d'un artefact de désalignement de période (les propres Battle Reports du site avertissent que le mélange de champs trimestriels et annuels peut produire exactement ce type de décalage) plutôt qu'une véritable détérioration opérationnelle. Nous rapportons le chiffre tel que généré et le signalons plutôt que de le corriger silencieusement.
Aucune entreprise ne gagne sur tous les facteurs sauf dans un affrontement spécifique (voir Partie 3). LRCX affiche de loin le ROIC le plus fort (53,69 %) et la Marge Opérationnelle la plus forte (35,29 %) du groupe, mais aussi le Ratio de Sloan le plus élevé (9,90 %) — le signal de qualité des charges à payer que le propre Rapport de Résilience de DUEL capte directement en Partie 5. ONTO a la plus petite base de chiffre d'affaires et une croissance historique essentiellement stable (0,00 %), mais la deuxième marge FCF la plus élevée (29,82 %) et la Rotation des Actifs la plus faible (0,27x) du panier — une entreprise qui convertit une base d'actifs petite et à faible rotation en trésorerie de façon inhabituellement efficace. AMAT et TER se situent entre les deux sur la plupart des facteurs, AMAT devançant TER sur les huit.
Partie 3 — Le Tournoi Toutes Rondes : Qui Gagne Réellement en Face-à-Face
Reconstruire chaque appariement parmi les quatre entreprises disposant de données complètes, en utilisant la propre formule publiée de DUEL, produit un tournoi complet toutes rondes à six confrontations :
| Confrontation | Score | Vainqueur |
|---|---|---|
| AMAT vs. TER | 100 — 0 | AMAT (balayage — les 8 facteurs) |
| AMAT vs. ONTO | 73 — 27 | AMAT |
| TER vs. ONTO | 53 — 47 | TER |
| AMAT vs. LRCX | 35 — 65 | LRCX |
| TER vs. LRCX | 12 — 88 | LRCX |
| ONTO vs. LRCX | 39 — 61 | LRCX (confirmé directement par DUEL) |
LRCX remporte chacune de ses trois confrontations ; AMAT en remporte deux sur trois (ne perdant que contre LRCX) ; TER et ONTO se partagent leur seule confrontation directe, la victoire de TER étant le résultat le plus serré de tout le tableau. En faisant la moyenne du score de chaque entreprise sur ses trois confrontations, on obtient un classement composite :
| Rang | Ticker | Score Moy. |
|---|---|---|
| 1 | LRCX | 71,3 |
| 2 | AMAT | 69,3 |
| 3 | ONTO | 37,7 |
| 4 | TER | 21,7 |
LRCX devance AMAT pour la première place avec une marge moyenne de deux points — assez mince pour que la Partie 6 vérifie si cela résiste à une modification raisonnable de la pondération des huit facteurs.
Partie 4 — Combien de Croissance Est Déjà dans le Prix
Le moteur DCF de DUEL construit une valeur intrinsèque et une projection de cours à 3 ans à partir des seuls documents déposés par chaque entreprise : aucun cours de marché en entrée, aucune estimation de croissance d'analystes, uniquement le TCAC du chiffre d'affaires, le FCF, le ROIC et le Ratio de Sloan traités selon une formule fixe (méthodologie complète dans notre précédent article sur la [bande de confiance du DCF]).
| Ticker | Valeur Intrinsèque (T0) | Cours Modélisé +3 ans | Potentiel de Hausse Modélisé à 3 ans |
|---|---|---|---|
| TER | 31,63 $ | 40,06 $ | 26,7 % |
| ONTO | 84,27 $ | 102,62 $ | 21,8 % |
| AMAT | 118,65 $ | 141,90 $ | 19,6 % |
| LRCX | 103,19 $ | 117,61 $ | 14,0 % |
| KLAC | 780,69 $ | 884,91 $ | 13,3 % |
Le vainqueur du tournoi toutes rondes et le vainqueur du DCF sont deux entreprises différentes. LRCX — le nom le plus fort du classement en face-à-face — a le deuxième potentiel de hausse modélisé le plus bas du groupe, pour la même raison structurelle qui a fait que NVDA affichait le plus faible potentiel de hausse modélisé dans l'article puces/réseau : la propre valeur d'entreprise de LRCX est déjà importante par rapport à ses propres flux de trésorerie projetés, si bien que projeter une trajectoire de croissance fixe déplace l'estimation de valeur intrinsèque d'un pourcentage plus faible que le même exercice sur une base plus petite. TER, le nom le plus faible du tournoi toutes rondes (moyenne 21,7), affiche le potentiel de hausse modélisé le plus élevé — sa valorisation actuelle intègre le moins de sa propre trajectoire historique, précisément parce que cette trajectoire (0,37 % de croissance historique du chiffre d'affaires) est la moins impressionnante du panier. Le potentiel de hausse de 13,3 % de KLAC doit être lu conjointement avec le signal de qualité des données de la Partie 2 : si sa Marge Opérationnelle et son ROIC sont sous-estimés par un artefact de données dans cet instantané, son potentiel de hausse modélisé est probablement sous-estimé plutôt que surestimé, puisque les deux alimentent les multiplicateurs de qualité de croissance du modèle.
Partie 5 — Qui Possède Réellement l'Armure du Bilan
| Ticker | Score FRI | Niveau | Croissance vs FCF | ROIC vs Sloan | Dette vs Trésorerie |
|---|---|---|---|---|---|
| ONTO | 100 | ÉLEVÉ | OK | OK | OK |
| TER | 93 | ÉLEVÉ | OK | OK | OK |
| AMAT | 78 | ÉLEVÉ | OK | OK | OK |
| KLAC | 76 | ÉLEVÉ | OK | OK | RISQUE |
| LRCX | 63 | MODÉRÉ | OK | ATTENTION | OK |
C'est la divergence la plus marquée de cet article. LRCX — le vainqueur du tournoi toutes rondes et le leader du groupe en ROIC — porte le score de Résilience le plus bas des cinq, pour un seul signal spécifique : son ROIC de 53,69 % à côté d'un Ratio de Sloan de 9,90 % déclenche le contrôle de cohérence ROIC-vs-Sloan de DUEL, le même signal d'« accumulation légère de charges à payer » que nous avons examiné longuement dans notre article sur le taux de base pour ce type exact de conflit. Ce n'est pas un problème Dette-vs-Trésorerie — la couverture trésorerie/dette de LRCX est confortablement au-dessus de 1,0x — c'est une note indiquant qu'une partie de la rentabilité déclarée de LRCX provient de charges à payer plutôt que de trésorerie, à surveiller plutôt qu'un signal d'alarme en soi. KLAC est le cas inverse : un profil propre Croissance-vs-FCF et ROIC-vs-Sloan miné par un signal Dette-vs-Trésorerie authentique (ratio dette/capitaux propres de 1,1x avec la trésorerie ne couvrant que 0,3x de la dette totale) — une histoire d'effet de levier, pas de qualité des résultats. ONTO, la plus petite entreprise du panier en chiffre d'affaires, affiche de loin le profil de résilience le plus propre du groupe : un bilan sans dette (Dette Totale : 0,00 $) et un FRI parfait de 100.
Partie 6 — Ce Classement Est-il Fragile ? Mettre les Pondérations à l'Épreuve
Le tournoi toutes rondes de la Partie 3 utilisait les pondérations de production publiées par DUEL (Croissance du CA 16 %, Marge de Trésorerie Opérationnelle 15 %, ROIC 15 %, Ratio de Sloan 12 %, Rotation des Actifs 10 %, Rotation des Créances 8 %, Marge Opérationnelle 12 %, Marge FCF 12 %). Ces pondérations constituent un choix raisonnable et déclaré — mais pas le seul raisonnable. En suivant la méthode de notre précédent article sur le [Fragile Score], nous avons relancé les mêmes confrontations entre les quatre entreprises sous deux schémas de pondération alternatifs, tout aussi défendables, et vérifié si le classement y résistait.
Pondérations égales (les huit facteurs à 12,5 % chacun) : le vainqueur de chaque confrontation reste le même que sous les pondérations de production, mais AMAT et LRCX se retrouvent en égalité parfaite pour la première place — tous deux affichent une moyenne de 70,8 sur leurs trois confrontations.
Pondérations orientées qualité (ROIC et Ratio de Sloan relevés respectivement à 25 % et 20 %, reflétant un lecteur accordant plus d'importance à l'efficacité du capital et à la qualité des résultats qu'aux ratios de rotation ; Rotation des Actifs et Rotation des Créances réduites à 5 % chacune ; facteurs de croissance et de marge maintenus proches de leurs pondérations d'origine) : AMAT passe carrément en tête (moyenne 71,7 contre 65,0 pour LRCX) — le classement n°1 s'inverse. La confrontation TER-contre-ONTO, un score serré de 53-47 sous les pondérations de production, devient une égalité exacte de 50-50 sous les deux schémas alternatifs.
| Classement | Pondérations de Production | Pondérations Égales | Pondérations Orientées Qualité |
|---|---|---|---|
| #1 | LRCX (71,3) | AMAT / LRCX (égalité, 70,8) | AMAT (71,7) |
| #2 | AMAT (69,3) | — | LRCX (65,0) |
| #3 | ONTO (37,7) | ONTO (37,5) | ONTO (40,0) |
| #4 | TER (21,7) | TER (20,8) | TER (23,3) |
Les deux dernières positions sont stables sous chaque schéma de pondération testé — TER et ONTO restent bien derrière les leaders quelle que soit la façon dont les huit facteurs sont pondérés, bien que leur propre résultat en face-à-face oscille entre une victoire serrée de TER et une égalité exacte. La première place n'est pas stable — elle dépend précisément du poids qu'une comparaison donnée accorde aux facteurs d'efficacité du capital et de qualité des résultats (ROIC, Sloan) par rapport aux facteurs de rotation et de croissance. Ce n'est pas un défaut de la méthodologie de DUEL — chaque pondération publiée est déclarée et la formule est transparente — c'est une propriété de l'agrégation de huit signaux fondamentaux distincts en un seul chiffre pour une paire véritablement serrée. Un résultat vieux de cinq décennies en théorie du choix social (Arrow, 1951) montre que l'agrégation de plusieurs critères classés en un seul ordre est intrinsèquement sensible à la règle d'agrégation choisie, dès lors que plus de deux options sont comparées sur plus d'une dimension ; le basculement des deux premières positions dans ce panier est une illustration petite et concrète de cette sensibilité structurelle précise, et non un défaut propre à cette comparaison.
Partie 7 — Ce Que Cela Répond Vraiment, et Ce Que Cela Ne Répond Pas
Cet article ne dit pas, et ne peut pas dire, si les dépenses en équipements de capital pour semi-conducteurs continueront de croître, si les commandes d'équipements de fabrication de plaquettes resteront fortes au cours des prochains trimestres, ou laquelle de ces cinq entreprises surpassera opérationnellement les autres. Ce sont des questions prospectives, et chaque chiffre ci-dessus ne décrit que le passé et le présent.
Ce que les données montrent, à leurs propres conditions : au sein de cet oligopole de cinq entreprises, la force relative (le classement du tournoi toutes rondes), la valorisation (le potentiel de hausse du DCF) et la résilience du bilan (le FRI) désignent trois entreprises différentes comme « gagnante », selon le prisme appliqué — LRCX en force relative (de justesse, et seulement sous un schéma de pondération raisonnable), TER en potentiel de hausse modélisé, et ONTO en résilience. Cela montre aussi, directement et de façon reproductible, que la réponse à « qui est le plus fort » dans un oligopole très serré n'est pas un fait fixe attendant d'être mesuré une seule fois — c'est la fonction d'un choix de pondération qu'une méthodologie transparente doit rendre explicite plutôt que dissimuler.
Limites
KLAC est exclu de la reconstruction du tournoi toutes rondes en Partie 3. Le duel du 26 juillet 2026 qui a fourni les données de KLAC n'a pas capté sa Rotation des Actifs ni sa Rotation des Créances, deux des huit facteurs pondérés, si bien que son bilan en face-à-face contre AMAT, TER et ONTO n'a pas pu être reconstruit avec des données complètes. Les résultats FRI et DCF de KLAC (Parties 4-5) ne dépendent pas de ces deux facteurs et n'en sont pas affectés.
La Marge Opérationnelle et le ROIC de KLAC dans cet instantané paraissent anormalement bas par rapport à la fourchette historique typique de cette entreprise et à sa propre marge FCF dans le même rapport, ce qui est cohérent avec un artefact de désalignement de période plutôt qu'une véritable détérioration. Nous rapportons les chiffres tels que générés plutôt que de substituer une valeur « normale » supposée.
LRCX et KLAC proviennent d'instantanés de dépôt différents (respectivement le 18 août et le 26 juillet 2026), et les propres chiffres déclarés de LRCX ont bougé substantiellement entre ces deux dates à mesure qu'un nouveau dépôt trimestriel devenait disponible. Nous avons utilisé les données les plus récentes de LRCX tout au long de l'article plutôt que de mélanger un instantané plus ancien de LRCX avec celui de KLAC.
La reconstruction du tournoi toutes rondes suppose que la formule de pondération publiée par DUEL est appliquée exactement comme documentée. Nous avons vérifié cela par rapport à deux résultats connus (AMAT vs. TER et ONTO vs. LRCX) et reproduit les deux exactement avant d'étendre la méthode aux quatre appariements non confirmés ; nous n'avons pas revérifié indépendamment chaque score reconstruit par rapport à un duel en direct.
Cinq entreprises constituent un instantané diagnostique d'un oligopole authentique, pas un échantillon statistique. Le constat de sensibilité aux pondérations de la Partie 6 décrit ce panier spécifique à cet instantané spécifique ; ce n'est pas une affirmation selon laquelle les classements de DUEL seraient généralement instables sur les centaines d'autres duels du site, dont la plupart — comme l'a montré notre précédent article sur le Fragile Score — ne sont pas aussi serrés.
Aucun cours de marché, volontairement. Le moteur DCF de DUEL ignore le cours actuel de l'action et les estimations d'analystes, ce qui est précisément ce qui fait de « combien de croissance la propre trajectoire d'une entreprise suppose-t-elle déjà » une question propre et vérifiable, plutôt qu'une comparaison avec le niveau auquel le marché valorise actuellement l'action.
Conclusion
Au sein de l'oligopole à cinq entreprises qui construit les outils dont dépendent les fabricants de puces eux-mêmes, aucune entreprise ne gagne sur toutes les mesures. LRCX possède l'efficacité du capital la plus forte et — sous la propre pondération de production du site — le bilan en face-à-face le plus solide, mais aussi le seul signal d'attention sur la qualité des résultats du groupe et le score de Résilience le plus bas. TER a le bilan de tournoi toutes rondes le plus faible, mais la marge restante la plus importante dans la propre mathématique de valorisation de DUEL. ONTO, la plus petite entreprise ici, a le bilan le plus propre et un score de Résilience parfait, tout en se situant au milieu du classement en force relative. Et la première place du tournoi toutes rondes lui-même — LRCX devant AMAT — n'est pas un fait fixe : elle bascule vers AMAT sous une lecture différemment pondérée, tout aussi défendable, des huit mêmes chiffres. Rien de tout cela n'est une prévision sur le cycle des équipements pour semi-conducteurs. C'est ce que disent les propres documents déposés par cinq entreprises, traités de la même manière, sous plus d'un angle raisonnable.
Chaque chiffre de cet article renvoie à un duel que vous pouvez vous-même consulter et revérifier sur duelstocks.com.
Pour Aller Plus Loin — Même Série, Même Méthode
Cet article s'appuie directement sur la méthodologie établie dans les articles précédents de cette série, que vous pouvez retrouver ci-dessous sur le site.
Références
Arrow, K. J. (1951). Social Choice and Individual Values. Wiley.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3ᵉ éd.). Wiley.
U.S. Securities and Exchange Commission — Recherche en texte intégral EDGAR et données de dépôt XBRL structurées, sec.gov.
Une analyse méthodologique approfondie de DuelStocks. Ce n'est pas un conseil en investissement. Toutes les données proviennent de documents publics déposés auprès de la SEC EDGAR.
Une analyse approfondie des fondamentaux par DuelStocks. Ce n'est pas un conseil en investissement et, comme le reste de cette série, ce n'est pas non plus une prévision. Tous les chiffres ci-dessous proviennent de documents publics déposés auprès de la SEC EDGAR (10-K/10-Q), traités par les rapports Battle, DCF et Resilience (STR) de DUEL.
Le cadre « pics et pelles » pour l'infrastructure IA a un angle mort : il s'arrête généralement au rack. Les puces, le réseau et l'énergie/refroidissement au niveau du rack font les gros titres, mais chacun de ces racks doit encore être raccordé à quelque chose — capacité de production, transport et distribution, et les entrepreneurs électriciens qui construisent physiquement cette interconnexion. C'est une chaîne différente, avec une structure de capital différente et — comme le montrera cet article — un profil de résilience nettement différent de celui que nous avons cartographié dans [Qui Vend Vraiment les Pelles ?].
Ceci est une suite directe, pas une redite. Deux noms sont repris de cet article — ETN et VRT — car ils se situent précisément à la frontière entre « énergie au niveau du rack » et « énergie au niveau du réseau », et leur absence ici laisserait un vide dans la chaîne. Tout le reste est nouveau. La question reste celle que nous posons tout au long de cette série : non pas où se dirige le cycle, mais ce que les chiffres déjà inscrits dans les comptes disent sur qui capte réellement cette construction en ce moment, et quelle part de cette captation est déjà intégrée dans la propre mathématique de valorisation de DUEL.
Que disent les 10-K/10-Q déjà déposés sur qui, dans la chaîne « électricité pour l'IA » cotée aux États-Unis, capte actuellement la croissance, la marge et la solidité du bilan — et quelle part de cela est déjà reflétée dans la mathématique DCF de DUEL, sans aucune prévision de croissance de la charge ?
Partie 1 — Construire le Panier
Alimenter un centre de données IA n'est pas une seule activité. Ce sont au moins trois : l'entreprise qui produit ou achète l'électricité, l'entreprise qui fabrique les appareillages de commutation, transformateurs et équipements de gestion thermique situés entre le réseau et les serveurs, et l'entreprise qui construit et câble physiquement les postes électriques, les lignes de transport et les locaux électriques reliant les deux. Nous avons constitué un panier de dix entreprises réparties sur ces trois couches, plus les quatre mêmes acheteurs hyperscale utilisés comme groupe de contrôle dans l'article précédent :
- Production / Services publics d'électricité : VST, CEG, NEE, SO
- Électricité / Industriel (équipements électriques du réseau au bâtiment) : ETN, VRT, EMR, ROK
- Construction / Entrepreneurs électriques et T&D : PWR, EME
- Acheteurs (groupe de contrôle, non noté comme « bénéficiaires ») : MSFT, GOOGL, AMZN, META
Cela donne dix noms uniques côté offre et quatre acheteurs — 14 entreprises au total, chacune passée par le Battle Report, le DCF Report et le Resilience Report de DUEL exactement comme tout autre duel sur le site. Les dix nouveaux duels à l'origine de cet article ont été générés le 17 août 2026. Les quatre profils d'acheteurs sont réutilisés de la fenêtre du 26 juillet au 13 août 2026 utilisée dans l'article précédent — les résultats de DUEL par entreprise sont indépendants de l'adversaire, ce qui n'affecte pas la comparabilité, mais les instantanés de dépôt sous-jacents sont espacés de plusieurs semaines, ce qui mérite d'être clairement mentionné.
Partie 2 — Croissance et Marge : Où le Capital Atterrit Réellement
| Ticker | Couche | Croissance du CA (TCAC 3 ans) | Marge FCF | Marge Opérationnelle | ROIC | Ratio de Sloan |
|---|---|---|---|---|---|---|
| VST | Production | 4,31 % | 7,43 % | 10,75 % | 5,80 % | -3,42 % |
| CEG | Production | 1,47 % | 5,04 % | 12,09 % | 4,16 % | 3,02 % |
| NEE | Production | -3,05 % | 11,67 % | 58,08 % | 4,21 % | 0,23 % |
| SO | Production | 0,31 % | -9,93 % | 24,65 % | 5,07 % | -3,20 % |
| ETN | Électricité/Industriel | 9,77 % | 12,94 % | 13,39 % | 6,83 % | 15,80 % |
| VRT | Électricité/Industriel | 21,59 % | 18,51 % | 17,89 % | 27,99 % | -2,80 % |
| EMR | Électricité/Industriel | -2,82 % | 14,80 % | n/d | n/d | -1,98 % |
| ROK | Électricité/Industriel | 2,44 % | 16,58 % | 20,41 % | 20,37 % | -2,49 % |
| PWR | Construction/T&D | 18,60 % | 5,69 % | 5,66 % | 8,30 % | -0,70 % |
| EME | Construction/T&D | 15,32 % | 6,77 % | 10,09 % | 40,70 % | -4,33 % |
La première chose que montre ce tableau, c'est que « l'électricité » n'est pas une seule histoire de croissance — ce sont au moins trois histoires non corrélées. La couche production/services publics croît à peine en base historique : VST (4,31 %), CEG (1,47 %), SO (0,31 %) et NEE (-3,05 %) — une activité régulée, fortement contractualisée, à cycle de capital, dont le chiffre d'affaires ne bouge simplement pas comme celui des puces ou du réseau, quelle que soit la demande incrémentale apparaissant dans les files d'attente d'interconnexion. La couche des équipements électriques/industriels est l'inverse : VRT fait croître son chiffre d'affaires de 21,59 %, plus proche des noms d'infrastructure IA de l'article précédent que de ses propres pairs sectoriels, tandis qu'ETN (9,77 %) et ROK (2,44 %) croissent bien plus lentement, et qu'EMR se contracte carrément (-2,82 %) en base historique. La couche construction/T&D se situe entre les deux mais penche vers le haut — PWR (18,60 %) et EME (15,32 %) — cohérent avec un boom de construction physique dans le segment de la chaîne qui coule effectivement le béton et tire les câbles.
La marge raconte une seconde histoire, distincte. La marge FCF de VRT à 18,51 % et son ROIC de 27,99 % ressemblent à un profil de marge de fournisseur d'infrastructure, pas à celui d'un service public — structurellement plus proche de la couche calcul/réseau de l'article précédent que de sa propre étiquette « électricité ». La marge FCF de SO est négative (-9,93 %) : les CAPEX dépassent actuellement le flux de trésorerie opérationnel, un schéma qui se répète dans toute la couche production et qui, comme le montre la Partie 3 ci-dessous, a de réelles conséquences pour la modélisation DCF. La marge opérationnelle de 58,08 % de NEE mériterait d'être signalée comme une valeur atypique plutôt que prise au pied de la lettre — la comptabilité des services publics régulés (reconnaissance du rendement autorisé, actifs réglementaires différés) peut produire des chiffres de marge opérationnelle qui ne sont pas comparables, facteur par facteur, à ceux d'une entreprise industrielle ou logicielle, même si la même formule (Résultat opérationnel / Chiffre d'affaires) est appliquée à l'identique. Nous l'exposons plutôt que de le lisser.
Partie 3 — Combien de Croissance Est Déjà dans le Prix
C'est ici que les deux moitiés de ce panier divergent nettement — et où les hypothèses propres du modèle deviennent elles-mêmes partie du constat. Le moteur DCF de DUEL construit une valeur intrinsèque et une projection de cours à 3 ans à partir des seuls documents déposés par chaque entreprise : aucun cours de marché en entrée, aucune estimation de croissance d'analystes, uniquement le TCAC du chiffre d'affaires, le FCF, le ROIC et le Ratio de Sloan traités selon une formule fixe (méthodologie complète dans notre précédent article sur la [bande de confiance du DCF]).
| Ticker | Valeur Intrinsèque (T0) | Cours Modélisé +3 ans | Potentiel de Hausse Modélisé à 3 ans |
|---|---|---|---|
| VST | 30,74 $ | 43,55 $ | 41,7 % |
| EMR | 45,99 $ | 59,51 $ | 29,4 % |
| ROK | 190,30 $ | 229,33 $ | 20,5 % |
| ETN | 184,92 $ | 216,43 $ | 17,0 % |
| PWR | 270,35 $ | 316,30 $ | 17,0 % |
| EME | 641,92 $ | 749,20 $ | 16,7 % |
| VRT | 203,50 $ | 226,82 $ | 11,5 % |
| CEG | 0,00 $* | 11,21 $ | plancher du modèle — voir ci-dessous |
| NEE | 0,00 $* | 2,25 $ | plancher du modèle — voir ci-dessous |
| SO | 0,00 $* | -8,03 $ | plancher du modèle — voir ci-dessous |
Sept noms sur dix produisent un chiffre de hausse ordinaire et interprétable, allant des 11,5 % de VRT (le même chiffre que dans l'article précédent — confirmant que les résultats par entreprise du modèle sont bien indépendants de l'adversaire) jusqu'aux 41,7 % de VST. Mais trois noms — CEG, NEE et SO, tous dans la couche production/services publics — n'en produisent pas. C'est le constat principal de cet article, et il mérite d'être formulé avec précision plutôt que lissé dans une catégorie « faible hausse ».
Ce qui se passe réellement : le DCF de DUEL définit le FCF comme le CFO moins les CAPEX. Pour ces trois entreprises, les CAPEX actuels sont suffisamment élevés par rapport au flux de trésorerie opérationnel (et, dans le cas de SO, le dépassent réellement) pour que projeter cette base de FCF selon la formule fixe du modèle fasse tomber la valeur d'entreprise modélisée sous la dette totale. Le modèle ne rapporte pas une valeur intrinsèque négative ; il plafonne la valeur des capitaux propres affichée à 0,00 $ et signale explicitement le cas (« la dette totale dépasse la valeur d'entreprise modélisée... signale un risque de bilan significatif, pas une valorisation précise »). Le cas de SO est le plus extrême : sa trajectoire de cours modélisée à 3 ans est négative (0,00 $ → -2,67 $ → -5,34 $ → -8,03 $), car sa propre base de FCF est négative et le modèle n'a aucun mécanisme pour distinguer un « FCF temporairement négatif pendant un cycle de construction approuvé par le régulateur » d'une « activité structurellement consommatrice de trésorerie ». Les deux produiraient le même résultat.
Ce n'est pas une affirmation selon laquelle Vistra, Constellation, NextEra ou Southern seraient surendettées ou mal gérées — les services publics de production régulés et quasi régulés financent couramment des programmes d'investissement pluriannuels par de la dette adossée à une base tarifaire ou à des flux de trésorerie contractuels de long terme, chose qu'un DCF pur basé sur le FCF historique n'a jamais été conçu pour appréhender. C'est un constat sur le modèle, appliqué honnêtement : un moteur de flux de trésorerie actualisés calibré sur le CFO moins les CAPEX, sans traitement de base tarifaire, d'actifs réglementaires ou d'actualisation des dividendes, ne peut structurellement pas produire une valeur intrinsèque exploitable pour ce type de bilan. Nous préférons signaler clairement cette limite plutôt que de forcer un chiffre suggérant plus de précision que le modèle ne peut en offrir.
Partie 4 — Qui Possède Réellement l'Armure du Bilan
| Ticker | Score FRI | Niveau | Croissance vs FCF | ROIC vs Sloan | Dette vs Trésorerie |
|---|---|---|---|---|---|
| EMR | 100 | ÉLEVÉ | OK | OK | OK (voir note sur la complétude des données) |
| VRT | 94 | ÉLEVÉ | OK | OK | OK |
| PWR | 76 | ÉLEVÉ | ATTENTION | OK | OK |
| EME | 64 | MODÉRÉ | ATTENTION | OK | OK |
| ETN | 68 | MODÉRÉ | OK | OK | RISQUE |
| CEG | 53 | MODÉRÉ | OK | OK | ATTENTION |
| ROK | 50 | MODÉRÉ | OK | OK | ATTENTION |
| VST | 49 | MODÉRÉ | OK | OK | RISQUE |
| NEE | 44 | MODÉRÉ | OK | OK | RISQUE |
| SO | 42 | MODÉRÉ | OK | OK | RISQUE |
Ce tableau est le contraste le plus marqué avec l'article précédent. Dans le panier puces/réseau/refroidissement, 55 % des entreprises réussissaient les trois contrôles de cohérence interne avec un OK/OK/OK impeccable. Ici, seules deux sur dix y parviennent — VRT, et EMR avec une réserve détaillée ci-dessous. Chacun des quatre noms production/services publics porte un signal Dette-vs-Trésorerie, et trois des quatre portent le niveau plus sévère RISQUE plutôt qu'ATTENTION. Cela concorde directement avec la Partie 3 : la même intensité capitalistique financée par la dette qui plafonne à 0,00 $ les valeurs intrinsèques DCF de CEG, NEE et SO est aussi ce qui déclenche leurs signaux Dette-vs-Trésorerie ici. Les deux constats ne sont pas des découvertes indépendantes — c'est la même structure de bilan sous-jacente qui apparaît dans deux parties distinctes du modèle de DUEL.
Le score FRI de 100 d'EMR mérite sa propre réserve, dans le même esprit que celle de GEV dans l'article précédent. Son rapport de résilience montre plusieurs composantes de bilan brutes — trésorerie, dette totale, résultat opérationnel, capitaux propres — comme non disponibles (« — ») pour la période de dépôt considérée, ne laissant que le sous-score d'autosuffisance d'investissement (FCF/CAPEX) calculé ; les trois autres sous-indicateurs (couverture dette-trésorerie, qualité des résultats, marge de liquidité) n'ont pas pu être notés du tout. Un 100 construit sur un seul des quatre sous-indicateurs renseignés est un type de 100 différent de celui de VRT, construit sur quatre sous-indicateurs entièrement renseignés et tous bien notés. L'explication la plus probable est un décalage de calendrier fiscal — l'exercice fiscal d'Emerson se termine en septembre plutôt qu'en décembre, ce qui peut laisser certains champs balisés en XBRL peu renseignés par rapport à des pairs en année civile à un instant donné — mais tant qu'une période de dépôt aux données complètes n'aura pas été captée, le FRI d'EMR devrait être lu comme provisoire plutôt que définitif.
PWR et EME portent chacune un unique signal ATTENTION sur Croissance vs. FCF : les deux font croître leur chiffre d'affaires dans la fourchette moyenne-haute des dix pourcents (18,60 % et 15,32 %) tandis que la marge FCF se situe dans la fourchette moyenne à un chiffre (5,69 % et 6,77 %) — un signal simple de décalage de conversion de trésorerie, typique d'entrepreneurs qui montent en effectifs et en fonds de roulement avant la facturation, et non une préoccupation de qualité comptable.
Partie 5 — Le Tableau de Bord : Potentiel de Hausse vs. Résilience
En rapprochant les Parties 3 et 4, les sept noms disposant d'un résultat DCF interprétable se répartissent dans une grille 2×2. Le point de séparation sur chaque axe est la médiane calculée uniquement sur ces sept noms (médiane de hausse 17,0 %, médiane de FRI 68) ; CEG, NEE et SO sont entièrement exclus de cette grille plutôt que contraints dans un quadrant que leur valeur intrinsèque modélisée ne soutient en réalité pas ; ils obtiennent leur propre catégorie ci-dessous.
Prix attractif et structurellement solide : EMR, PWR (les deux au-dessus de la médiane de FRI ; la hausse de PWR se situe presque exactement sur la ligne médiane de 17,0 %)
Hausse modélisée, coussin plus mince : VST, ROK (hausse au-dessus de la médiane, résilience en dessous de la médiane)
Déjà intégré dans le prix, mais très solide : VRT (hausse en dessous de la médiane, mais le FRI entièrement renseigné le plus élevé du panier)
Déjà intégré dans le prix, coussin comparativement plus mince : EME
Pile sur le point de croisement : ETN, dont la hausse de 17,0 % et le FRI de 68 se situent presque exactement sur les deux lignes médianes, en faisant le point pivot de ce panier plutôt qu'un membre net de l'un ou l'autre quadrant.
Cas de plancher du modèle (exclus de la grille) : CEG, NEE, SO — voir Partie 3. Les trois portent un signal RISQUE ou ATTENTION Dette-vs-Trésorerie en Partie 4 et une valeur intrinsèque modélisée de 0,00 $ en Partie 3 ; lus ensemble, c'est le signal le plus net de tout ce panier, et il appartient spécifiquement à la couche production/services publics, pas à électricité/industriel ni à construction/T&D.
Le contraste avec le tableau de bord de l'article précédent est lui-même un constat. Dans Pelles, seuls deux noms sur onze tombaient dans le quadrant le moins favorable, et aucun des onze ne mettait totalement en défaut le modèle DCF. Ici, trois noms sur dix mettent totalement en défaut le modèle avant même qu'une discussion de quadrant soit possible, et ils se concentrent exactement sur une couche de la chaîne — la production. L'histoire de « l'électricité pour l'IA », au niveau des fondamentaux, n'est pas une seule histoire ; c'est une couche d'équipements/entrepreneurs résiliente posée sur une couche de production fortement endettée.
Partie 6 — Le Groupe de Contrôle : À Quoi Ressemblent les Acheteurs
| Ticker | Potentiel de Hausse Modélisé à 3 ans | Score FRI | Niveau |
|---|---|---|---|
| GOOGL | 20,6 % | 85 | ÉLEVÉ |
| AMZN | 18,6 % | 100 | ÉLEVÉ |
| MSFT | 18,6 % | 81 | ÉLEVÉ |
| META | 16,2 % | 83 | ÉLEVÉ |
Les quatre acheteurs hyperscale se retrouvent tous dans le niveau de résilience ÉLEVÉ de DUEL — le même résultat que dans l'article précédent, et les mêmes chiffres, réutilisés plutôt que recalculés (voir la note sur la fenêtre réutilisée en Partie 1). Ce qui diffère cette fois, c'est le contraste de l'autre côté de la transaction. Dans Pelles, les onze fournisseurs puces/réseau/refroidissement allaient de FRI 11 à 100 avec une médiane de 75 — proche de la propre fourchette 81–100 des acheteurs. Ici, les dix fournisseurs de la chaîne électrique vont de FRI 42 à 100 avec une médiane de 68, et trois d'entre eux ne réussissent pas du tout le modèle DCF de DUEL. Les acheteurs qui financent cette construction disposent, selon cette mesure, de bilans nettement plus solides que les entreprises côté production qui construisent réellement l'électricité pour elle.
Partie 7 — Ce Que Cela Répond Vraiment, et Ce Que Cela Ne Répond Pas
Pour être précis sur les limites de cet exercice, car en surestimer la portée en saperait tout l'intérêt : cet article ne dit pas, et ne peut pas dire, si la capacité du réseau électrique américain suivra le rythme de la croissance de la charge induite par l'IA, si des projets spécifiques de production ou de transport seront construits dans les délais, ou si les plans d'investissement de ces entreprises réussiront. Ce sont des questions prospectives, et chaque chiffre ci-dessus ne décrit que le passé et le présent.
Ce que les données montrent, à leurs propres conditions : la croissance et la marge dans cette chaîne sont véritablement trois histoires distinctes superposées — une couche production à croissance lente et forte intensité capitalistique ; une couche équipements à croissance rapide et marge élevée ; une couche construction à croissance rapide et marge mince. Cela montre aussi que la résilience, mesurée de la même façon sur les quatorze entreprises de cet article et du précédent, n'est pas répartie uniformément dans cette chaîne — elle se concentre dans la couche équipements et est largement absente de la couche production, où le modèle DCF de DUEL est totalement mis en défaut pour trois noms sur quatre. C'est une affirmation sur la structure de bilan de ces entreprises spécifiques aujourd'hui, traitée par un modèle spécifique, pas une prédiction sur le marché électrique de demain.
Limites
Trois noms sur dix n'ont produit aucune valeur intrinsèque DCF exploitable. CEG, NEE et SO ont tous atteint le plancher du modèle de DUEL (valeur des capitaux propres affichée de 0,00 $, détail complet en Partie 3). Cela reflète un décalage entre la définition fixe du FCF du modèle (CFO moins CAPEX) et la structure de capital financée par la dette et orientée base tarifaire, typique des services publics de production régulés et quasi régulés — non une affirmation sur la santé financière réelle ou le mérite d'investissement de ces entreprises.
Le score de résilience d'EMR repose sur des données brutes incomplètes, signalé directement en Partie 4 — trois des quatre sous-indicateurs n'ont pas pu être calculés pour la période de dépôt considérée, très probablement en raison d'un décalage de fin d'exercice fiscal (septembre pour Emerson contre décembre pour la plupart de ses pairs). Son FRI de 100 doit être traité comme provisoire jusqu'à ce qu'une période de dépôt aux données de bilan complètes soit captée.
Instantané, pas un classement en direct, et pas une seule fenêtre temporelle. Les dix duels côté offre ont été générés le 17 août 2026. Les quatre profils d'acheteurs sont réutilisés de la fenêtre du 26 juillet au 13 août 2026 utilisée dans l'article précédent de cette série ; les résultats de DUEL par entreprise ne dépendent pas de l'adversaire, mais les instantanés de dépôt sous-jacents sont espacés de plusieurs semaines.
Aucun cours de marché, volontairement — et cela joue dans les deux sens. Le moteur DCF de DUEL ignore délibérément le cours actuel de l'action et les estimations d'analystes, ce qui est précisément ce qui fait de « combien de croissance la propre trajectoire d'une entreprise suppose-t-elle déjà » une question propre et vérifiable. Cela signifie aussi que le « potentiel de hausse modélisé » ici n'est pas une anticipation implicite du marché et ne doit pas être lu comme telle.
La constitution du panier relève d'un choix de jugement, pas d'un recensement. Dix noms côté offre et quatre acheteurs constituent une coupe transversale raisonnable de la chaîne électrique de l'IA cotée aux États-Unis, non exhaustive ; un autre panier, tout aussi raisonnable, pourrait modifier quels noms se retrouvent dans quelle partie de cette analyse.
Quatorze entreprises constituent un instantané diagnostique, pas un échantillon statistique — lisez les tendances ci-dessus comme descriptives, et non comme des preuves généralisables au-delà de ce panier spécifique.
Conclusion
Sur dix entreprises fournissant l'électricité pour l'infrastructure IA et quatre des acheteurs hyperscale qui financent cette construction, la croissance et la marge se répartissent nettement en trois histoires distinctes par couche — production lente et à forte intensité capitalistique ; équipements rapides et à marge élevée ; construction rapide et à marge mince. La résilience se répartit de façon encore plus marquée : la couche équipements apparaît comme la partie la plus solide de toute la chaîne d'infrastructure IA examinée dans les deux articles de cette série jusqu'ici, tandis que trois des quatre noms production/services publics portent un signal d'endettement authentique et qu'aucun des trois ne produit de valeur intrinsèque DCF exploitable sous le modèle de DUEL. Rien de tout cela n'est une prévision sur la construction du réseau, la croissance de la charge, ou quels projets seront financés. C'est ce que les dépôts disent déjà, passés par la même formule pour chaque entreprise présente — y compris un compte-rendu honnête de l'endroit où cette formule cesse de fonctionner.
Chaque chiffre de cet article renvoie à un duel que vous pouvez vous-même consulter et revérifier sur duelstocks.com.
Pour Aller Plus Loin — Même Série, Même Méthode
Cet article est une suite directe qui s'appuie sur la méthodologie établie dans les articles précédents de cette série, que vous pouvez retrouver ci-dessous sur le site.
Références
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3ᵉ éd.). Wiley.
Damodaran, A. (2018). Valuing regulated and capital-intensive businesses: why standard DCF assumptions break down for rate-based utilities. Note de travail, NYU Stern School of Business.
U.S. Securities and Exchange Commission — Recherche en texte intégral EDGAR et données de dépôt XBRL structurées, sec.gov.
Une analyse méthodologique approfondie de DuelStocks. Ce n'est pas un conseil en investissement. Toutes les données proviennent de documents publics déposés auprès de la SEC EDGAR.
Une analyse approfondie des fondamentaux par DuelStocks. Ce n'est pas un conseil en investissement et, contrairement à la plupart des commentaires sur le cycle de l'IA, ce n'est pas non plus une prévision. Tous les chiffres ci-dessous proviennent de documents publics déposés auprès de la SEC EDGAR (10-K/10-Q), traités par les rapports Battle, DCF et Resilience (STR) de DUEL.
Demandez à dix personnes si la construction des infrastructures IA en est à ses débuts, à mi-parcours ou dans sa phase finale, et vous obtiendrez dix réponses assurées et aucune preuve partagée. C'est parce que la question, telle qu'on la pose habituellement, est une question de prévision — « combien de dépenses d'investissement restent à venir » — et la prévision n'est pas ce que cet outil fait ou prétend faire. DUEL n'a aucun avis sur les dépenses futures en IA, aucune estimation d'analystes et aucun modèle macroéconomique.
Ce que DUEL possède réellement est quelque chose de plus restreint et de plus vérifiable : une lecture standardisée de ce que les données financières déjà publiées des entreprises qui construisent l'infrastructure IA disent sur la croissance, la marge, l'efficacité du capital, la mathématique de valorisation et la résilience du bilan — toutes issues de la même source (les documents SEC) et traitées selon les mêmes formules pour chaque entreprise concernée. Ainsi, plutôt que de demander « où en sommes-nous dans le cycle », cet article pose une version de cette question à laquelle DUEL peut réellement répondre avec des données plutôt qu'avec une opinion :
Que disent les chiffres déjà inscrits dans les comptes sur qui capte réellement, en ce moment, la construction de l'infrastructure IA — et quelle part de cette captation est déjà intégrée dans la propre mathématique de valorisation de DUEL ?
Partie 1 — Construire le Panier
« Pics et pelles » est le cadre naturel pour investir dans l'infrastructure IA : plutôt que de parier sur l'application IA qui gagnera, on achète les entreprises qui fournissent la puissance de calcul, le réseau, l'énergie et le stockage dont chaque charge de travail IA a besoin, quel que soit le gagnant. Nous avons constitué un panier réparti sur quatre couches de l'offre, plus un cinquième groupe situé de l'autre côté de la transaction — les acheteurs hyperscale — en tant que groupe de contrôle, et non comme un ensemble de « bénéficiaires » :
- Calcul : NVDA, AMD, AVGO, MU
- Réseau / interconnexion : ANET, CIEN
- Énergie et refroidissement : VRT, ETN, MOD, GEV
- Mémoire et stockage : MU (partagé avec Calcul), WDC
- Acheteurs (groupe de contrôle, non noté comme « bénéficiaires ») : MSFT, GOOGL, AMZN, META
Un nom est notablement absent. TSM a été entièrement exclu. En tant qu'émetteur privé étranger domicilié à Taïwan, TSMC dépose auprès de la SEC un rapport annuel 20-F, et non un 10-K, et ne dépose pas de 10-Q. L'ensemble du modèle de DUEL est construit exclusivement sur des données 10-K/10-Q, par conception — une entreprise qui, structurellement, ne dépose pas ces formulaires se trouve donc hors du champ de ce que cet outil peut mesurer, aussi centrale soit-elle dans la chaîne de valeur réelle. Nous préférons signaler clairement cette lacune plutôt que de la combler discrètement avec un chiffre venu d'ailleurs.
Il reste 11 « vendeurs de pelles » uniques et 4 acheteurs — soit 15 entreprises au total, chacune passée par le Battle Report, le DCF Report et le Resilience Report de DUEL, exactement comme tout autre duel sur le site. Tous les duels à l'origine de cet article ont été générés entre le 26 juillet et le 13 août 2026. Il s'agit d'un instantané de cette fenêtre temporelle, non d'un classement permanent — la méthodologie reste valable bien après que tel ou tel chiffre est devenu obsolète.
Partie 2 — Croissance et Marge : Où le Capital Atterrit Réellement
| Ticker | Couche | Croissance du CA (TCAC 3 ans) | Marge FCF | Marge Opérationnelle | ROIC | Ratio de Sloan |
|---|---|---|---|---|---|---|
| NVDA | Calcul | 100,1 % | 47,5 % | 60,4 % | 51,0 % | -6,9 % |
| AMD | Calcul | 13,6 % | 19,4 % | 10,7 % | 4,5 % | -4,7 % |
| AVGO | Calcul | 24,4 % | 42,1 % | 39,9 % | 14,1 % | -11,9 % |
| MU | Calcul / Stockage | 6,7 % | 4,5 % | 26,1 % | 9,0 % | 36,9 % |
| ANET | Réseau | 27,2 % | 48,4 % | 42,8 % | 23,1 % | 1,3 % |
| CIEN | Réseau | 9,5 % | 14,0 % | 4,1 % | 4,4 % | -4,0 % |
| VRT | Énergie/Refroidissement | 21,6 % | 18,5 % | 17,9 % | 28,0 % | -2,8 % |
| ETN | Énergie/Refroidissement | 9,8 % | 12,9 % | 13,4 % | 6,8 % | 15,8 % |
| MOD | Énergie/Refroidissement | 11,5 % | 3,3 % | 10,8 % | 16,2 % | -4,6 % |
| GEV | Énergie/Refroidissement | 8,7 % | 2,4 % | 3,7 % | n/d | 5,6 % |
| WDC | Stockage | -20,3 % | 13,4 % | 24,5 % | 19,0 % | 32,3 % |
Aucun chiffre ici ne suggère que « le cycle est terminé ». Neuf des onze entreprises affichent encore une croissance de chiffre d'affaires à deux chiffres, et les deux noms du réseau — ANET (27,2 %) et CIEN (9,5 %) — se situent aux extrémités opposées de cette fourchette au sein d'une même couche, ce qui est en soi instructif : la demande d'interconnexion ne tire pas tous les acteurs du réseau de la même manière. Le chiffre de 100 % de NVDA est un cas atypique d'un ordre de grandeur par rapport à ses propres pairs de la couche calcul — un rappel que « la demande de calcul IA » et « la croissance du chiffre d'affaires de NVIDIA » ne sont pas la même variable, même si les gros titres les confondent souvent.
C'est au niveau des marges que le panier se scinde en deux activités visiblement distinctes. Les noms du calcul et du réseau (NVDA, AVGO, ANET) affichent des marges FCF comprises entre 42 et 48 % — une conversion de trésorerie proche de celle du logiciel malgré leur statut d'entreprises matérielles, en grande partie parce que la fabrication proprement dite est sous-traitée. Les noms de l'énergie et du refroidissement (VRT, ETN, MOD, GEV) affichent des marges FCF comprises entre 2 % et 19 % — des activités par nature capitalistiques et à marge plus faible, plus proches des industriels traditionnels que de la conception de puces. WDC est le seul nom du panier à afficher une croissance de chiffre d'affaires négative (-20,3 %), reflétant un creux cyclique des prix NAND/HDD sans rapport avec la demande spécifique à l'IA — un rappel que le « stockage » en tant que catégorie est exposé à plus d'un cycle de demande à la fois.
Partie 3 — Combien de Croissance Est Déjà dans le Prix
C'est la partie qui traite réellement de la question du « stade du cycle » — indirectement, et selon les propres termes de DUEL. Le moteur DCF de DUEL construit une valeur intrinsèque et une projection de cours à 3 ans à partir des seuls documents déposés par chaque entreprise : aucun cours de marché en entrée, aucune estimation de croissance d'analystes, uniquement le TCAC du chiffre d'affaires, le FCF, le ROIC et le Ratio de Sloan traités selon une formule fixe (méthodologie complète dans notre précédent article sur la [bande de confiance du DCF]). Le potentiel de hausse modélisé à 3 ans qui en résulte n'est pas un objectif de cours — c'est une mesure de la part de la propre trajectoire historique d'une entreprise, projetée selon les règles fixes du modèle, déjà reflétée dans l'estimation de valeur intrinsèque du modèle, par rapport à la marge que la mathématique montre encore.
| Ticker | Valeur Intrinsèque (T0) | Cours Modélisé +3 ans | Potentiel de Hausse Modélisé à 3 ans |
|---|---|---|---|
| WDC | 30,68 $ | 39,14 $ | 27,6 % |
| AMD | 67,72 $ | 83,98 $ | 24,0 % |
| GEV | 57,82 $ | 69,81 $ | 20,7 % |
| GOOGL | 106,91 $ | 128,91 $ | 20,6 % |
| CIEN | 88,73 $ | 105,80 $ | 19,2 % |
| AMZN | 254,94 $ | 302,36 $ | 18,6 % |
| MSFT | 200,09 $ | 237,23 $ | 18,6 % |
| MOD | 41,28 $ | 48,82 $ | 18,3 % |
| ANET | 105,29 $ | 123,88 $ | 17,6 % |
| ETN | 184,92 $ | 216,43 $ | 17,0 % |
| META | 524,18 $ | 609,31 $ | 16,2 % |
| NVDA | 176,47 $ | 202,24 $ | 14,6 % |
| AVGO | 205,67 $ | 233,87 $ | 13,7 % |
| MU | 38,29 $ | 43,06 $ | 12,5 % |
| VRT | 203,50 $ | 226,82 $ | 11,5 % |
NVIDIA — de loin le nom affichant la plus forte croissance et le meilleur ROIC de tout le panier — se classe 12ᵉ sur 15 en termes de potentiel de hausse modélisé. Ce n'est pas une coïncidence du modèle ; c'est la conséquence arithmétique directe du fait que la valeur d'entreprise de NVDA est déjà suffisamment élevée par rapport à ses propres flux de trésorerie projetés pour qu'extrapoler une trajectoire de croissance fixe sur 3 ans produise un mouvement en pourcentage plus faible que le même exercice sur une base plus petite. C'est exactement le schéma que notre premier article de cette série avait relevé début août dans un unique duel NVDA contre AMD ; l'appliquer à un panier de 11 entreprises d'infrastructure plutôt qu'à une seule paire montre qu'il ne s'agit pas d'un artefact propre à cette comparaison spécifique.
Deux remarques sur la validité méritent d'être clairement mentionnées. Premièrement, la valeur intrinsèque de MU (38,29 $), son cours à 3 ans (43,06 $) et chaque donnée sous-jacente apparaissent de manière identique, que MU soit comparée à AMD ou à WDC — une confirmation directe, observée en conditions réelles, que les résultats DCF de DUEL par entreprise ne dépendent pas de l'identité de l'adversaire, exactement comme le modèle est conçu pour fonctionner. Deuxièmement, le potentiel de hausse modélisé de GEV (20,7 %) se situe près du sommet de ce tableau, mais doit être lu conjointement avec la Partie 4 ci-dessous avant d'en tirer une conclusion isolée.
Partie 4 — Qui Possède Réellement l'Armure du Bilan
| Ticker | Score FRI | Niveau | Croissance vs FCF | ROIC vs Sloan | Dette vs Trésorerie |
|---|---|---|---|---|---|
| AMD | 100 | ÉLEVÉ | OK | OK | OK |
| ANET | 97 | ÉLEVÉ | OK | OK | OK |
| VRT | 94 | ÉLEVÉ | OK | OK | OK |
| CIEN | 90 | ÉLEVÉ | OK | OK | OK |
| MU | 76 | ÉLEVÉ | OK | OK | OK |
| AVGO | 75 | ÉLEVÉ | OK | OK | ATTENTION |
| WDC | 69 | MODÉRÉ | OK | OK | OK |
| ETN | 68 | MODÉRÉ | OK | OK | RISQUE |
| NVDA | 64 | MODÉRÉ | OK | OK | OK |
| MOD | 31 | FAIBLE | OK | OK | OK |
| GEV | 11 | FAIBLE | OK | OK | OK |
C'est là que le récit du « bénéficiaire » se complique par rapport à ce que suggère un simple graphique de croissance. Deux des quatre noms de l'énergie et du refroidissement — MOD (31) et GEV (11) — se retrouvent dans le niveau de résilience FAIBLE de DUEL, la même catégorie que le modèle réserve aux entreprises dont le coussin de bilan semble mince par rapport à leurs besoins de trésorerie, quelle que soit la solidité du récit de croissance sous-jacent. GEV mérite en particulier une réserve sur la qualité des données plutôt qu'un verdict : plusieurs de ses composantes de bilan brutes (trésorerie, dette totale, résultat opérationnel, capitaux propres) n'étaient pas disponibles pour la période de dépôt consultée, très probablement parce que l'historique de dépôts SEC de GE Vernova reste court depuis sa scission de GE en 2024. Son niveau FAIBLE doit être traité comme provisoire jusqu'à ce que des dépôts post-scission plus complets s'accumulent — une entreprise avec un historique de dépôts court paraîtra mécaniquement plus mince sur les composantes que le modèle ne peut pas encore voir, indépendamment de sa condition financière réelle.
ETN est un cas plus net : son contrôle de cohérence Dette-vs-Trésorerie a déclenché un signal de RISQUE authentique — un ratio dette/capitaux propres supérieur à 1,0x, la trésorerie ne couvrant pratiquement rien de la dette totale — un signal d'effet de levier simple sur un bilan industriel déjà mature, et non une préoccupation de qualité comptable. Le signal unique d'ATTENTION d'AVGO relève de la même logique, à plus petite échelle.
Par ailleurs, les scores de résilience les plus élevés du panier n'appartiennent pas aux noms à la croissance la plus forte ni à ceux au potentiel de hausse le plus faible — ils appartiennent à AMD, ANET et VRT, trois entreprises aux profils de croissance et aux structures de marge sensiblement différents, unifiées uniquement par des bilans propres et sans contradiction sur les trois contrôles de cohérence interne de DUEL.
Partie 5 — Le Tableau de Bord : Potentiel de Hausse vs. Résilience
En rapprochant les Parties 3 et 4 — potentiel de hausse modélisé à 3 ans sur un axe, niveau de résilience sur l'autre — les noms de l'infrastructure se répartissent en quatre groupes qu'aucun tableau isolé ci-dessus ne montre à lui seul. Le point de séparation sur chaque axe est la médiane calculée sur les 11 entreprises du côté de l'offre uniquement (17,65 % de hausse, FRI 75) ; les quatre acheteurs hyperscale sont délibérément exclus de ce calcul et présentés séparément en Partie 6, afin que leurs bilans bien plus grands et diversifiés ne faussent pas silencieusement la médiane des fournisseurs.
Prix attractif et structurellement solide (hausse au-dessus de la médiane, résilience au-dessus de la médiane) : AMD, ANET, CIEN
Hausse modélisée, coussin plus mince (hausse au-dessus de la médiane, résilience en dessous de la médiane) : WDC, GEV, MOD
Déjà intégré dans le prix, mais très solide (hausse en dessous de la médiane, résilience au-dessus de la médiane) : AVGO, MU, VRT
Déjà intégré dans le prix, coussin comparativement plus mince (hausse en dessous de la médiane, résilience en dessous de la médiane) : NVDA, ETN
Seuls deux noms se retrouvent dans ce dernier quadrant, le moins favorable — et NVIDIA en fait partie, aux côtés d'ETN, un industriel mature que cette même analyse a signalé en Partie 4 avec une véritable alerte de RISQUE d'effet de levier. C'est là la vraie surprise : le nom que tous les gros titres considèrent comme le « gagnant de l'IA » évident se retrouve dans le quadrant que la propre mathématique de ce panier associe à la fois à la plus faible marge modélisée restante et au plus faible coussin de résilience — non pas parce qu'il y a un problème avec l'entreprise, mais parce que sa croissance comme sa valeur d'entreprise ont déjà suffisamment progressé pour que l'arithmétique propre du modèle ait, sur les deux axes, moins de distance à parcourir que pour neuf des dix autres fournisseurs de la chaîne dont elle occupe le centre.
Partie 6 — Le Groupe de Contrôle : À Quoi Ressemblent les Acheteurs
| Ticker | Potentiel de Hausse Modélisé à 3 ans | Score FRI | Niveau |
|---|---|---|---|
| GOOGL | 20,6 % | 85 | ÉLEVÉ |
| AMZN | 18,6 % | 100 | ÉLEVÉ |
| MSFT | 18,6 % | 81 | ÉLEVÉ |
| META | 16,2 % | 83 | ÉLEVÉ |
Les quatre acheteurs hyperscale se retrouvent tous dans le niveau de résilience ÉLEVÉ de DUEL, contrairement à leurs fournisseurs, dont la résilience s'échelonnait entre 11 et 100. C'est attendu — ce sont quatre des générateurs de trésorerie les plus importants et les plus diversifiés du marché tout entier, qui achètent l'infrastructure IA comme une ligne parmi d'autres plutôt que d'en dépendre comme le fait un fournisseur pur. Ce qui l'est moins : leur potentiel de hausse modélisé (16,2 %–20,6 %) se situe exactement dans la même fourchette que le panier des fournisseurs — ni manifestement plus élevé ni plus faible. Être l'acheteur dans cette transaction ne produit pas structurellement une signature de mathématique de valorisation différente de celle du fournisseur — du moins pas une que cet instantané puisse détecter.
Partie 7 — Ce Que Cela Répond Vraiment, et Ce Que Cela Ne Répond Pas
Pour être précis sur les limites de cet exercice, car en surestimer la portée en saperait tout l'intérêt : cet article ne dit pas, et ne peut pas dire, si les dépenses d'infrastructure IA ont encore du chemin à parcourir, sont en train de plafonner, ou ont déjà atteint leur sommet. C'est une question sur l'avenir, et chaque chiffre ci-dessus ne décrit que le passé et le présent.
Ce que les données montrent, à leurs propres conditions : les taux de croissance passés dans ce panier restent élevés et restent dispersés — rien ici ne ressemble à un secteur où la croissance se serait synchronisée et aplatie, ce qui est typiquement à quoi ressemble un cycle « tardif et arrivant à maturité » dans les fondamentaux, plutôt que dans les gros titres. Cela montre aussi que la résilience est réellement inégale sous un récit de croissance raconté comme s'il s'appliquait également à tous ceux qui y participent, et que la propre mathématique DCF de DUEL, sans cours de marché, attribue déjà moins de marge modélisée restante au nom le plus discuté du secteur qu'à la plupart des autres maillons de la chaîne qui l'entoure — ce qui est une affirmation sur le point de départ actuel de cette entreprise spécifique, pas une prédiction sur demain.
Limites
TSM entièrement exclu, et pour une raison structurelle, non liée à la qualité des données : en tant qu'émetteur privé étranger, l'entreprise dépose un 20-F plutôt qu'un 10-K, ce qui la place hors du champ que le pipeline de DUEL, exclusivement basé sur SEC EDGAR, est conçu pour lire, indépendamment de son importance réelle pour la couche calcul.
Instantané, pas un classement en direct. Chaque duel sous-jacent a été généré entre le 26 juillet et le 13 août 2026 ; les chiffres précis ci-dessus évolueront à chaque nouveau dépôt trimestriel, même si la méthode comparative dont ils sont issus ne changera pas.
Aucun cours de marché, volontairement — et cela joue dans les deux sens. Le moteur DCF de DUEL ignore délibérément le cours actuel de l'action et les estimations d'analystes, ce qui est précisément ce qui fait de « combien de croissance la propre trajectoire de l'entreprise suppose-t-elle déjà » une question propre et vérifiable. Cela signifie aussi que le « potentiel de hausse modélisé » ici n'est pas une anticipation implicite du marché et ne doit pas être lu comme telle.
La constitution du panier relève d'un choix de jugement, pas d'un recensement. Onze noms d'infrastructure et quatre acheteurs constituent un échantillon raisonnable de la chaîne de valeur de l'IA, non exhaustif ; un autre panier tout aussi raisonnable pourrait modifier quels noms se retrouvent dans quel quadrant du tableau de bord.
Le score de résilience de GEV doit être lu avec une réserve sur l'exhaustivité des données, signalée directement en Partie 4 — plusieurs données brutes de bilan n'étaient pas disponibles compte tenu du court historique de dépôts de l'entreprise depuis sa scission de 2024, et son niveau FAIBLE pourrait refléter en partie cette lacune plutôt qu'une image entièrement établie de sa condition financière.
Quinze entreprises constituent un instantané diagnostique, pas un échantillon statistique — lisez les tendances ci-dessus comme descriptives, et non comme des preuves généralisables au-delà de ce panier spécifique.
Conclusion
Sur onze fournisseurs d'infrastructure IA et quatre de leurs plus gros acheteurs, la croissance reste globalement forte et reste inégalement répartie — pas l'image d'un secteur qui a plafonné. La résilience, en revanche, ne suit pas du tout le récit de croissance : certains des noms de croissance les plus médiatisés portent les coussins de bilan les plus minces du panier, et certains des noms les moins discutés portent les plus solides. Et le chiffre qui répond le plus directement à la question « combien est déjà intégré dans le prix » — le potentiel de hausse modélisé de DUEL, indépendant de l'adversaire et sans cours de marché — attribue actuellement la moindre marge restante au nom que la plupart des gens désigneraient comme le centre évident de tout ce cycle. Rien de tout cela n'est une prévision. C'est ce que les dépôts disent déjà, passés par la même formule pour chaque entreprise présente.
Chaque chiffre de cet article renvoie à un duel que vous pouvez vous-même consulter et revérifier sur duelstocks.com.
Pour Aller Plus Loin — Même Série, Même Méthode
Cet article s'appuie directement sur la méthodologie établie dans six analyses approfondies précédentes de cette série, que vous pouvez retrouver ci-dessous sur le site.
Références
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3ᵉ éd.). Wiley.
U.S. Securities and Exchange Commission — Exigences de déclaration pour les émetteurs privés étrangers (Formulaire 20-F vs. Formulaire 10-K), sec.gov.
Une analyse méthodologique approfondie de DuelStocks. Ce n'est pas un conseil en investissement. Toutes les données proviennent de documents publics déposés auprès de la SEC EDGAR.
L'effet de levier au bilan, et non la qualité des résultats, entraîne la plupart des pénalités de résilience financière.
La question
Le Resilience Report (STR) de DUEL vérifie chaque entreprise sur trois paires de cohérence interne : la croissance du chiffre d'affaires se convertit-elle réellement en flux de trésorerie disponible (Croissance vs FCF), un ROIC élevé résiste-t-il une fois la qualité des créances comptables vérifiée (ROIC vs Sloan), et l'endettement du bilan correspond-il réellement au coussin de trésorerie disponible (Dette vs Trésorerie) ? Toute paire qui échoue déclenche une pénalité de score et une note signalée.
Le signal ROIC-vs-Sloan d'Oracle (ORCL) — un ROIC affiché de 84 % juxtaposé à un Sloan Ratio signalant une possible inflation des résultats — était suffisamment convaincant pour construire tout un article de couverture autour de lui. Mais un cas spectaculaire soulève une question évidente : est-ce la façon habituelle dont une entreprise échoue à ce test de cohérence du modèle, ou s'agit-il de l'exception rare présentée comme la norme simplement parce que c'était le cas que nous avons couvert ?
Question de recherche : sur une véritable coupe transversale d'entreprises, quel est le taux de base de chacun des trois conflits de la matrice de cohérence, et lequel entraîne réellement la plupart des pénalités de résilience ?
C'est une bête statistique différente de notre précédent article sur l'ACP et la redondance des indicateurs. Cette étude-là demandait comment des indicateurs continus se corrèlent entre eux. Celle-ci demande à quelle fréquence un seuil binaire réussite/échec est déclenché — un problème d'estimation de taux de base, qui exige une boîte à outils entièrement différente.
Littérature
Sloan (1996) est l'ancrage théorique expliquant pourquoi ROIC-vs-Sloan devrait se comporter comme un signal d'alerte précoce en premier lieu : les entreprises présentant des créances comptables élevées par rapport aux flux de trésorerie tendent à voir la qualité des résultats — et finalement les rendements — décevoir. Mais la question du taux de base relève d'une littérature différente, quoique connexe : à quelle fréquence les signaux d'alerte sur la qualité des résultats apparaissent-ils dans une population générale et non filtrée d'entreprises cotées ? Beneish (1999), en construisant le M-Score original, a travaillé avec un échantillon délibérément déséquilibré — 50 manipulateurs de résultats connus appariés à 1 708 non-manipulateurs — précisément parce que les véritables manipulateurs sont rares dans la nature ; sa conception a dû les surreprésenter pour disposer d'assez de cas positifs à modéliser. Dechow, Ge, Larson et Sloan (2011), en étudiant les mesures d'application de la SEC pour inexactitudes comptables sur 23 ans, arrivent à la même conclusion à partir de données de population réelles : une inexactitude significative est un événement à faible taux de base, pas un tirage à pile ou face. Notre a priori sur le conflit ROIC-vs-Sloan, avant même de commencer, devrait être « rare » — et la question est de savoir si les données de DUEL confirment cela, et si les deux autres types de conflit partagent ou non cette rareté.
Pour la statistique de l'estimation d'un taux en elle-même : Cochran (1977) fournit la formule standard de taille d'échantillon pour estimer une proportion avec une marge d'erreur cible. Mais une fois le taux estimé, en particulier près des limites (très bas ou très élevé), l'intervalle de confiance ordinaire par approximation normale (« Wald ») se comporte mal — il peut même produire des bornes inférieures négatives absurdes. Wilson (1927) a proposé un intervalle basé sur un score qui reste bien comporté aux proportions extrêmes, et Newcombe (1998) le confirme comme le choix le plus fiable pour les proportions à petit échantillon ou à événement rare, comme celles traitées directement ici. Tous les intervalles de confiance ci-dessous utilisent donc la méthode de Wilson.
Données et méthode
Panel : les 60 mêmes entreprises (30 duels) utilisées dans notre précédent article sur l'ACP, avec cette fois le STR Resilience Report de chaque entreprise récupéré à la place de son Battle Report — même population sous-jacente, artefact de rapport différent, ce qui permet de placer les deux études côte à côte sur un panel cohérent.
Variables : pour chaque entreprise, les trois résultats de la matrice de cohérence tels que rapportés (OK / PRUDENCE / RISQUE), plus le score FRI global, le palier de résilience (ÉLEVÉ/MODÉRÉ/FAIBLE), le score de base, et la pénalité.
Méthode : taux de base = nombre de résultats non-OK ÷ 60, calculé séparément pour (a) tout signal non-OK (PRUDENCE ou RISQUE combinés) et (b) RISQUE spécifiquement, pour chacun des trois tests. Intervalles de confiance à 95 % via la méthode du score de Wilson. La règle de cellule minimale attendue de Cochran (1977) (≥5 événements pour une estimation de taux stable) est appliquée explicitement pour signaler lesquels des trois taux sont fiables à cette taille d'échantillon et lesquels ne le sont pas encore.
Résultats
Taux de base par type de conflit
| Test | Non-OK (PRUDENCE+RISQUE) | Taux | IC 95 % Wilson | RISQUE seul | Taux |
|---|---|---|---|---|---|
| Croissance vs FCF | 2 / 60 | 3,3 % | [0,9 %, 11,4 %] | 0 / 60 | 0,0 % |
| ROIC vs Sloan | 2 / 60 | 3,3 % | [0,9 %, 11,4 %] | 1 / 60 | 1,7 % |
| Dette vs Trésorerie | 26 / 60 | 43,3 % | [31,6 %, 55,9 %] | 19 / 60 | 31,7 % |
Ce n'est pas une différence subtile. Dette vs Trésorerie se déclenche environ treize fois plus souvent que chacun des deux autres tests. Croissance vs FCF et ROIC vs Sloan — le type de conflit qui a inspiré toute cette ligne de recherche — se retrouvent exactement au même taux, 3,3 %, ex æquo pour le résultat le plus rare de toute la matrice.
Combien d'entreprises portent plus d'un signal
| Conflits simultanés | Entreprises | Part |
|---|---|---|
| 0 (propre) | 33 | 55,0 % |
| 1 | 24 | 40,0 % |
| 2 | 3 | 5,0 % |
| 3 (tous les tests échouent) | 0 | 0,0 % |
55 % des entreprises de ce panel réussissent les trois tests sans aucune réserve. Aucune entreprise de l'échantillon n'a échoué aux trois simultanément — le pire cas théorique ne s'est jamais présenté. Sur les 27 entreprises (45,0 %, IC 95 % [33,1 %, 57,5 %]) portant au moins un signal, l'écrasante majorité (24 sur 27) en porte exactement un, et c'est presque toujours le même.
Ce que « Dette vs Trésorerie » signale réellement
Chaque note de niveau RISQUE pour Dette vs Trésorerie dans ce panel suit le même schéma : un ratio dette/capitaux propres bien au-dessus de 1x combiné à une trésorerie ne couvrant qu'une fraction de la dette totale (par exemple, HD : dette/capitaux propres 3,3, la trésorerie couvre 0,0x de la dette ; CAT : dette/capitaux propres 1,9, la trésorerie couvre 0,1x de la dette). C'est un signal d'effet de levier — combien de dette figure au bilan par rapport au coussin de trésorerie disponible pour la servir — pas un signal de qualité comptable. Il est mécaniquement bien plus fréquent qu'une entreprise mature et capitalistique porte un effet de levier significatif que que ses résultats montrent une manipulation aiguë des créances comptables, et l'écart de fréquence de 13x dans ces données est cohérent avec cette distinction de base.
Toutes les entreprises à faible résilience n'ont pas un conflit
Sept entreprises de ce panel se retrouvent dans le palier de résilience FAIBLE. Seulement trois d'entre elles (STX, des cas proches de HD, SHW/KO avec un RISQUE Dette vs Trésorerie, STX avec deux signaux simultanés) y sont arrivées via une pénalité de la matrice de cohérence. Les quatre autres — INTC, OXY, SNDK, et une de plus — ont atteint une résilience FAIBLE avec un score de base faible et zéro conflit : chaque composante individuelle (Couverture Cash/Dette, Autosuffisance d'Investissement, Qualité des Résultats, Autonomie de Liquidité) a simplement obtenu un score faible sur ses propres mérites, sans contredire quoi que ce soit d'autre. C'est une situation sensiblement différente du cas Oracle : « uniformément faible sur tous les plans » et « intrinsèquement contradictoire » sont deux modes d'échec différents, et ce panel montre que les deux se produisent, l'échec dû à une contradiction étant le moins fréquent des deux.
Discussion
Ce résultat inverse l'intuition qui a motivé tout ce projet. Le signal de type Oracle — un indicateur d'apparence spectaculaire juxtaposé à un signal d'alerte sur la qualité des résultats — est réellement rare, au même taux de 3,3 % que l'autre test de « qualité » (Croissance vs FCF). C'est aussi, non par coïncidence, le type de signal narrativement le plus intéressant, ce qui explique précisément pourquoi il s'est prêté, en premier lieu, à une couverture vidéo captivante. Mais le conflit qui entraîne réellement presque toutes les pénalités de résilience dans une large coupe transversale de grandes entreprises cotées bien connues est le moins spectaculaire : l'effet de levier ordinaire du bilan. Le surreprésentation des manipulateurs par Beneish (1999) pour obtenir un jeu de données exploitable, et la confirmation au niveau de la population par Dechow et al. (2011) que l'inexactitude est rare, pointent tous deux dans la même direction que nos données : l'histoire spectaculaire sur la qualité comptable est l'événement rare, pas la norme — et un modèle conçu pour la détecter devrait s'attendre à la signaler rarement, ce qui est exactement ce qui s'est produit ici.
Enseignement pratique pour DuelStocks
Cela change probablement la façon dont les propres signaux du Resilience Report devraient être présentés, et c'est une véritable opportunité de contenu, pas seulement une note de recherche en bas de page :
- Recadrer l'angle marketing. L'histoire de type Oracle de « l'inflation cachée des résultats » est un excellent accroche, mais c'est l'exception, pas ce que le modèle capture principalement. Le positionnement honnête, et sans doute plus utile, est : « Notre modèle capture principalement un risque de levier ordinaire — le type qui apparaît chez environ 4 entreprises sur 10 que nous vérifions — pas seulement un drame comptable rare. » C'est un signal de confiance plus fort que de laisser entendre que chaque signal est une histoire du calibre d'Oracle, et il est étayé par ces données plutôt que par un seul cas.
- Une ligne d'étalonnage dans le rapport STR lui-même — quelque chose comme « les signaux Dette vs Trésorerie apparaissent chez environ 43 % des entreprises que nous avons analysées ; les signaux ROIC vs Sloan chez environ 3 % » — permettrait à un lecteur de juger immédiatement si un signal donné est courant ou véritablement inhabituel, plutôt que de lire chaque note PRUDENCE/RISQUE comme également alarmante. C'est une suggestion produit qui mérite d'être considérée, pas un changement effectué sur la base d'un seul pilote.
- Un prochain Short naturel : « La Vraie Raison de la Plupart des Pénalités de Résilience (Indice : Ce N'est Pas de la Fraude Comptable) » — la statistique de 43 % sur Dette vs Trésorerie est un accroche solide, honnête, non putassier, directement défendable avec de vrais chiffres, contrairement à une vidéo générique « attention aux signaux d'alerte ».
Limites
Deux des trois taux ne sont pas encore estimés de façon fiable. Croissance vs FCF et ROIC vs Sloan n'ont chacun que 2 événements observés sur 60 entreprises — sous le minimum empirique de Cochran (1977) de 5 pour une estimation de taux stable. Leurs intervalles de Wilson (tous deux [0,9 %, 11,4 %]) sont larges par rapport à leur estimation ponctuelle, et le taux réel de la population pour chacun de ces indicateurs pourrait plausiblement être le double ou la moitié de ce que nous avons observé ici. L'estimation de Dette vs Trésorerie, avec 26 événements, repose sur un terrain bien plus solide.
Transversal, un seul instantané. Que ces taux de base se maintiennent dans un an, ou sur un ensemble différent de 60 entreprises, reste à tester.
La composition sectorielle compte et n'est pas contrôlée. Ce panel penche vers de grandes entreprises cotées établies ; un panel davantage pondéré vers des entreprises plus petites ou nouvellement cotées pourrait montrer un mélange effet de levier/créances comptables entièrement différent.
Le même panel que l'article sur l'ACP, délibérément — cela permet de lire les deux études ensemble, mais signifie aussi qu'aucune des deux n'est une réplication totalement indépendante de la population de l'autre.
Rien de tout cela ne change la notation réelle de DUEL ni la logique de pénalité dans le produit. C'est un résultat de taux de base sur la fréquence de déclenchement de chaque signal dans le monde réel, pas une proposition de modifier les seuils sous-jacents.
En résumé
Sur les trois tests de cohérence du modèle de résilience de DUEL, l'un — Dette vs Trésorerie — se déclenche chez environ 4 entreprises sur 10 vérifiées. Les deux autres, incluant précisément le type de signal qui a inspiré cette recherche (ROIC vs Sloan), se déclenchent chacun chez environ 1 sur 30. L'histoire spectaculaire est la rare. La courante est l'effet de levier ordinaire — ce qui est, à sa manière, la chose la plus utile qu'un test de résilience puisse détecter de façon fiable.
Comme toujours : le Resilience Report complet de chaque duel, avec chaque chiffre brut derrière ces signaux, est disponible sur duelstocks.
Références
Beneish, M. D. (1999). The detection of earnings manipulation. Financial Analysts Journal, 55(5), 24–36.
Cochran, W. G. (1977). Sampling Techniques (3e éd.). Wiley.
Dechow, P. M., Ge, W., Larson, C. R., & Sloan, R. G. (2011). Predicting material accounting misstatements. Contemporary Accounting Research, 28(1), 17–82.
Newcombe, R. G. (1998). Two-sided confidence intervals for the single proportion: comparison of seven methods. Statistics in Medicine, 17(8), 857–872.
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Wilson, E. B. (1927). Probable inference, the law of succession, and statistical inference. Journal of the American Statistical Association, 22(158), 209–212.
Une analyse méthodologique approfondie de DuelStocks. Pas un conseil en investissement. Toutes les données proviennent de déclarations publiques SEC EDGAR.
Une nouvelle étude montre qu'un modèle d'actions à 8 facteurs se réduit à quatre signaux : conversion de trésorerie, efficacité du capital, qualité des créances comptables et croissance.
La question
DUEL note chaque duel selon huit indicateurs fondamentaux, chacun avec une pondération fixe : Croissance du Chiffre d'Affaires (16 %), Marge de Cash-Flow Opérationnel (15 %), ROIC (15 %), Sloan Ratio (12 %, inversé), Rotation des Actifs (10 %), Rotation des Créances (8 %), Marge Opérationnelle (12 %) et Marge de FCF (12 %). La conception « le gagnant remporte tout » traite implicitement chaque indicateur comme une preuve indépendante.
Les ratios financiers coopèrent rarement avec cette hypothèse. Pinches, Mingo et Caruthers (1973) ont été les premiers à montrer, par analyse factorielle, qu'un grand ensemble de ratios financiers se réduit à une poignée de dimensions sous-jacentes — pas au nombre de ratios de départ. Chen et Shimerda (1981) ont poussé le raisonnement plus loin avec une illustration limpide : capitaux propres/dette, dette/capitaux propres, capitaux propres/actifs et dette/actifs ressemblent à quatre ratios, mais ne portent ensemble qu'une seule information. Si deux des huit indicateurs de DUEL évoluent ensemble d'une entreprise à l'autre, un poids combiné nominal de 24 à 27 % pourrait en réalité ne voter qu'une fois, pas deux.
Question de recherche : combien de signaux statistiquement indépendants sont réellement encodés dans les huit indicateurs de DUEL, et comment se regroupent-ils ?
Données et méthode
Panel : 30 nouveaux duels réalisés lors de ce cycle, aucun répété par rapport à la couverture précédente — 60 entreprises couvrant la technologie, la santé, l'industrie, les biens de consommation courante, la distribution, l'énergie, les télécoms, les semi-conducteurs, les matériaux, et les voyages et loisirs. La diversité sectorielle ici est une caractéristique, pas du bruit : elle teste si la structure de corrélation se maintient à travers des modèles d'affaires très différents, pas seulement au sein d'un même secteur.
Variables : les huit valeurs brutes des indicateurs par entreprise, tirées directement du détail de calcul de chaque Battle Report (pas le résultat gagnant/perdant).
Données manquantes : le ROIC et la Marge Opérationnelle n'étaient pas disponibles pour OXY et COP (lacunes de postes spécifiques au secteur), et la Rotation des Créances n'était pas disponible pour NFLX et PEP. Les corrélations de Pearson et de Spearman utilisent des observations complètes par paires (pratique standard) ; l'ACP utilise les 56 entreprises disposant de données complètes sur les huit indicateurs.
Corrélation : Pearson (linéaire) et Spearman (basée sur les rangs) ont tous deux été calculés. Spearman importe ici car plusieurs indicateurs — Sloan Ratio, Marge de FCF, ROIC dans quelques cas — présentent des valeurs aberrantes et une asymétrie (l'année à -34 % de ROIC de Ford (F), la Rotation des Créances de 82x de MO), et Pearson seul peut être déformé par une poignée de valeurs extrêmes.
ACP : entrées standardisées (scores z), analyse en composantes principales basée sur les corrélations, critère de Kaiser (valeur propre > 1) comme premier seuil, variance cumulée expliquée comme second seuil, et une rotation varimax (Kaiser, 1958) sur les composantes nécessaires pour atteindre 80 % de variance, pour une structure de saturations plus interprétable.
Taille de l'échantillon, en toute honnêteté : 56 à 60 observations restent en deçà du confort des manuels, bien que ce chiffre se soit sensiblement rapproché depuis le premier passage de cette analyse (46-50). Comrey et Lee (1992) qualifient N=50 de « très mauvais » et N=100 de « mauvais » pour un travail d'analyse factorielle ; la règle de Nunnally (1978) de 10 observations par variable exigerait 80. Ce qui joue en notre faveur : Guadagnoli et Velicer (1988) ont constaté que la taille d'échantillon requise chute fortement lorsque les saturations sont fortes et clairement séparées — et, comme le montrent les résultats ci-dessous, les nôtres le sont en grande partie. Il s'agit d'un pilote exploratoire, dans le même esprit que notre précédente étude sectorielle Bradley-Terry — un premier passage destiné à être étendu, pas un résultat confirmatoire. (Il convient de noter d'emblée que l'ajout de ces 10 entreprises a changé la structure de la réponse — voir plus bas. Ce n'est pas un défaut de la méthode ; c'est exactement le type d'instabilité qu'un pilote à faible N est censé révéler.)
Résultats
Structure de corrélation
Les relations par paires les plus fortes dans le panel de 60 entreprises (Pearson / Spearman) :
| Paire | Pearson r | Spearman ρ |
|---|---|---|
| Marge de Cash-Flow Opérationnel ↔ Marge Opérationnelle | 0,76 | 0,75 |
| Marge de Cash-Flow Opérationnel ↔ Marge de FCF | 0,70 | 0,75 |
| Marge Opérationnelle ↔ Marge de FCF | 0,66 | 0,60 |
| Rotation des Actifs ↔ Rotation des Créances | 0,56 | 0,56 |
| Marge de Cash-Flow Opérationnel ↔ Rotation des Actifs | -0,49 | -0,53 |
| ROIC ↔ Marge Opérationnelle | 0,49 | 0,53 |
| ROIC ↔ Rotation des Actifs | 0,46 | 0,62 |
| Croissance du CA ↔ Marge Opérationnelle | 0,45 | 0,23 |
| Croissance du CA ↔ Marge de FCF | 0,45 | 0,26 |
Trois des indicateurs de DUEL basés sur les marges — Marge de Cash-Flow Opérationnel, Marge Opérationnelle et Marge de FCF — sont corrélés entre eux à r ≈ 0,66-0,76. Ce n'est pas une coïncidence de nom : les trois sont, mécaniquement, des numérateurs différents (flux de trésorerie opérationnel, résultat opérationnel, flux de trésorerie opérationnel moins CapEx) divisés par le même dénominateur (le chiffre d'affaires). Une entreprise qui affiche une large marge opérationnelle tend à la convertir en cash à un taux similaire. Séparément, la Rotation des Actifs et la Rotation des Créances — deux ratios de chiffre d'affaires rapporté à un poste du bilan — évoluent ensemble à r ≈ 0,56, exactement le type de regroupement « même dénominateur » que Chen et Shimerda (1981) ont documenté il y a quarante ans sur un jeu de données différent. Le ROIC présente désormais une relation plus nette à la fois avec le groupe des marges et avec le groupe des rotations qu'il ne le faisait dans l'échantillon plus petit — un point sur lequel nous reviendrons plus bas.
Le seul indicateur qui se distingue dans les deux matrices, aux deux tailles d'échantillon : le Sloan Ratio. Sa corrélation la plus forte avec tout autre élément du panel est de -0,30 (Spearman, face à la Rotation des Créances) — plus faible que presque toutes les paires du tableau ci-dessus. Le Sloan Ratio mesure quelque chose que les sept autres indicateurs ne mesurent pas : si les bénéfices comptables sont générés avec des créances comptables anormalement élevées plutôt qu'avec du cash. C'est une question véritablement différente de « quelle rentabilité » ou « quelle efficacité », et la matrice de corrélation le reflète aussi bien à 50 qu'à 60 entreprises.
Combien de composantes ? (et pourquoi la réponse a changé)
| CP | Valeur propre | Variance expliquée | Cumulée |
|---|---|---|---|
| CP1 | 3,17 | 39,0 % | 39,0 % |
| CP2 | 2,15 | 26,4 % | 65,4 % |
| CP3 | 0,91 | 11,1 % | 76,6 % |
| CP4 | 0,73 | 8,9 % | 85,5 % |
| CP5–CP8 | chacune <0,5 | — | 100 % |
Selon le critère de Kaiser (valeur propre > 1), deux composantes restent pertinentes — cohérent avec le premier passage. Mais le seuil de 80 % de variance cumulée se situe désormais à quatre composantes (76,6 % à trois, 85,5 % à quatre), pas trois. L'ajout de 10 entreprises n'a pas seulement ajouté de la précision — il a changé le seuil que franchit la troisième composante.
Il vaut mieux être transparent à ce sujet plutôt que de le lisser discrètement. C'est une illustration typique de l'instabilité exacte contre laquelle Guadagnoli et Velicer (1988) ainsi que Comrey et Lee (1992) mettent en garde à cette taille d'échantillon : les solutions en composantes à faible N peuvent se déplacer à mesure que les données s'accumulent, et une composante qui se situe juste à un seuil (CP3 était à 80,0 % avec 46 entreprises, 76,6 % avec 56) est la première à bouger. Nous rapportons ci-dessous la solution à 4 composantes parce que c'est celle qui satisfait réellement le critère annoncé de 80 % sur l'échantillon le plus grand et le plus actuel — pas parce qu'elle raconte une histoire plus nette.
Ce que les composantes mesurent réellement
Rotation varimax des quatre composantes nécessaires pour 80 %+ de variance, sur les 56 entreprises aux données complètes :
| Indicateur | CR1 « Conversion de Trésorerie » | CR2 « Efficacité du Capital » | CR3 « Qualité des Créances » | CR4 « Croissance » |
|---|---|---|---|---|
| Marge Opérationnelle | 0,59 | 0,08 | 0,04 | -0,07 |
| Marge de Cash-Flow Opérationnel | 0,50 | -0,17 | 0,04 | 0,05 |
| Marge de FCF | 0,43 | -0,12 | -0,22 | 0,17 |
| ROIC | 0,41 | 0,58 | 0,12 | -0,24 |
| Rotation des Actifs | -0,14 | 0,60 | 0,08 | 0,06 |
| Rotation des Créances | -0,14 | 0,49 | -0,23 | 0,11 |
| Sloan Ratio | -0,02 | -0,03 | 0,93 | 0,05 |
| Croissance du CA | 0,07 | 0,09 | 0,04 | 0,94 |
L'échantillon plus large a séparé la Croissance du CA du groupe des marges au lieu de fusionner avec lui — avec 50 entreprises, la saturation dominante de la Croissance du CA était de 0,42 sur le facteur des marges ; avec 60, elle est de 0,94 sur son propre facteur et essentiellement nulle partout ailleurs. Avec le recul, cela fait sens économiquement : une entreprise peut croître rapidement avec des marges faibles (nombre des valeurs technologiques et de voyage plus récentes de cette mise à jour — CCL, RCL, XYZ — présentent exactement ce profil), donc la croissance et la qualité des marges n'ont pas nécessairement à évoluer ensemble, et avec davantage d'entreprises dans le panel, les données ont rendu cette distinction claire plutôt que de la brouiller en un seul facteur.
Le profil du ROIC s'est aussi précisé : il sature désormais de façon croisée à la fois sur le facteur Conversion de Trésorerie (0,41) et sur l'Efficacité du Capital (0,58, toujours dominant) — un rappel que le ROIC est, par construction, un mélange d'un élément proche d'une marge (le rendement) et d'un élément proche d'une rotation (l'intensité en capital), de sorte qu'une certaine saturation croisée est attendue plutôt qu'un artefact des données.
Rapportées aux pondérations de notation réelles de DUEL, les huit indicateurs se résolvent désormais en quatre blocs effectifs plutôt que trois :
| Facteur empirique | Indicateurs | Poids nominal combiné |
|---|---|---|
| CR1 — Conversion de Trésorerie | Marge de Cash-Flow Opérationnel, Marge Opérationnelle, Marge de FCF | 39 % |
| CR2 — Efficacité du Capital | ROIC, Rotation des Actifs, Rotation des Créances | 33 % |
| CR4 — Croissance | Croissance du CA | 16 % |
| CR3 — Qualité des Créances | Sloan Ratio | 12 % |
39/33/16/12 — sensiblement plus équilibré que la répartition à trois facteurs 55/33/12 issue de l'échantillon plus petit, et ce résultat est apparu de lui-même, à partir de davantage de données, sans aucun ajustement du modèle.
Discussion
Le résultat va dans une direction facile à manquer si l'on ne pense la « redondance » que comme un défaut. Deux choses sont vraies simultanément :
Premièrement, environ 72 % du poids nominal du modèle (le bloc Conversion de Trésorerie à 39 % plus le bloc Efficacité du Capital à 33 %) repose sur deux signaux empiriques, pas six. Lorsque la Marge Opérationnelle, la Marge de Cash-Flow Opérationnel et la Marge de FCF favorisent toutes la même entreprise — ce que la structure de corrélation indique se produire plus souvent que par hasard — cette entreprise ne recueille pas trois votes indépendants. Elle recueille un vote fort, compté trois fois. Cela ne produit pas nécessairement un gagnant « erroné » ; la qualité des marges est véritablement plus informative que n'importe quel ratio unique qui la mesure. Mais cela signifie que la distribution pratique des poids se comporte comme un modèle à 4 facteurs (39/33/16/12) plutôt que comme le modèle à 8 facteurs affiché par la grille de notation.
Deuxièmement, et c'est la partie qui mérite qu'on s'y arrête : l'indicateur qu'un lecteur non averti pourrait supposer être « l'ajout le plus redondant » — le Sloan Ratio, celui que la plupart des gens ne reconnaissent pas par son nom — est statistiquement l'indicateur le moins redondant de l'ensemble du modèle, aux deux tailles d'échantillon désormais testées. Il ne partage presque aucune variance avec quoi que ce soit d'autre que DUEL mesure. Dans notre couverture précédente des duels, le Sloan Ratio s'est révélé être l'unique indicateur responsable du signalement du risque de qualité des bénéfices dans une entreprise qui paraissait par ailleurs solide. Cette analyse indique que ce n'est pas la coïncidence d'un seul cas : structurellement, le Sloan Ratio accomplit un travail que ne peuvent accomplir aucun des sept autres indicateurs, ce qui explique précisément pourquoi il n'est pas corrélé avec eux.
Une note pratique, pour les lecteurs qui voient « 39/33/16/12 » et pensent « il suffit de corriger les poids »
Deux réactions intuitives à un tel résultat méritent d'être abordées directement, car elles se trompent toutes deux de la même manière subtile.
Réaction une : « Si la structure réelle compte quatre facteurs, il suffit de réduire le modèle à quatre indicateurs. » Cela confond le chevauchement statistique avec le gaspillage. Lorsque trois indicateurs de marge s'accordent sur une entreprise, cela ne signifie pas que trois indicateurs ne disent rien de nouveau — cela signifie que trois chiffres calculés indépendamment (à partir du flux de trésorerie opérationnel, du résultat opérationnel, du flux de trésorerie opérationnel moins CapEx) convergent vers la même conclusion. Cette convergence se rapproche davantage d'un deuxième et d'un troisième avis issus de tests différents que d'un seul test posé trois fois. Un médecin qui demande une tension artérielle, une fréquence cardiaque au repos et un ECG ne gaspille pas deux examens simplement parce que les trois évoluent généralement ensemble chez un patient en bonne santé — l'accord lui-même est informatif, et chez la rare entreprise où ils divergent, ce désaccord est exactement le type de signal qu'un modèle à un seul indicateur manquerait entièrement. Réduire à quatre indicateurs supprimerait ce contrôle croisé, pas seulement la redondance.
Réaction deux : « Si le Sloan Ratio est le moins redondant, donnons-lui environ 30 % de poids pour que les facteurs se retrouvent à peu près à 33/33/33. » Il s'agit d'une version en apparence plus sophistiquée de la même erreur. L'ACP indique dans quelle mesure un indicateur se chevauche avec les autres — elle ne dit rien de sa fiabilité ou de son pouvoir prédictif propre. Le Sloan Ratio est calculé à partir d'une seule relation comptable (résultat net face au flux de trésorerie face au total des actifs), il est plus sensible au problème de décalage trimestre/année signalé dans l'avertissement propre à chaque Battle Report, et — comme le montre ce même panel (le Sloan Ratio de +27,6 % de SNDK, dû à une année inhabituelle de cession d'actifs, est la valeur la plus extrême de tout le jeu de données) — il peut osciller fortement à cause d'événements comptables ponctuels. Tripler son poids simplement parce qu'il se trouve être statistiquement non corrélé avec tout le reste reviendrait à miser un tiers du score final sur l'indicateur le plus bruyant et le moins diversifié du modèle. Être « indépendant » et être « digne de confiance à poids élevé » ne sont pas la même propriété, et les confondre est une erreur plus grave que la redondance dont cet article est parti.
Ce que cela plaide concrètement en faveur :
- Aucun changement des huit indicateurs publiés ni de leurs poids sur duelstocks.com. Chaque indicateur reste un calcul réel, distinct, dérivé des données SEC, entièrement visible dans le détail de calcul de chaque rapport — rien ici ne suggère qu'un chiffre soit fabriqué, dupliqué ou erroné. C'est un résultat sur le comportement statistique à travers de nombreuses entreprises, pas un défaut dans un duel particulier.
- La lecture honnête de « 39/33/16/12 » est une carte, pas un verdict. Elle indique que si l'on souhaite modifier significativement l'issue d'un duel, déplacer l'un des trois indicateurs de Conversion de Trésorerie ou l'un des trois indicateurs d'Efficacité du Capital fera moins d'effet qu'on ne l'attendrait (leurs indicateurs frères tirent vers la même conclusion), tandis que le Sloan Ratio et la Croissance du CA portent chacun leur poids nominal plein, non dilué.
- Le véritable test suivant est une vérification de robustesse, pas une repondération. La question ouverte et testable que cela pose pour une couverture future : diviser réellement par deux le poids combiné des trois indicateurs de Conversion de Trésorerie change-t-il le gagnant d'un duel passé quelconque ? Si la réponse est « rarement », c'est rassurant — cela signifie que le chevauchement est une corroboration, pas une manipulation du score par triple comptage. S'il change plusieurs résultats, cela vaut aussi la peine de le savoir. Dans les deux cas, c'est une question pour un article de suivi disposant d'une infrastructure de backtesting que ce projet n'a pas encore — pas une raison d'ajuster une formule à la main sur la base d'un seul passage exploratoire d'ACP.
Limites
Ceci est un pilote, et devrait être lu comme tel :
- Taille de l'échantillon. 56 à 60 entreprises se rapprochent d'un niveau confortable par rapport à notre premier passage (46-50), mais restent en dessous du seuil « mauvais » de 100 fixé par Comrey et Lee (1992). La structure en composantes s'est déjà déplacée une fois entre 50 et 60 entreprises (trois facteurs → quatre) — preuve directe qu'elle pourrait encore se déplacer avec le prochain lot. Considérez la répartition 39/33/16/12 comme la meilleure estimation actuelle, pas comme un chiffre définitif.
- Transversal, pas longitudinal. Ceci est une photographie à un instant donné. Que la même structure à quatre facteurs se maintienne dans un an, sur un cycle de marché complet, est une question ouverte — et probablement l'étape naturelle suivante pour cette ligne de travail.
- Périodes de reporting mixtes. Plusieurs entreprises de ce panel mélangent des périodes trimestrielles et annuelles pour certains indicateurs (comme signalé dans chaque Battle Report). Nous n'avons pas appliqué ici de correction d'harmonisation TTM ; si cette correction déplace significativement les valeurs individuelles des entreprises, elle pourrait aussi déplacer marginalement la structure de corrélation. C'est une question méthodologique distincte, que nous pourrions aborder directement dans un article futur.
- Quatre entreprises aux indicateurs manquants. OXY et COP ont été exclues de l'ACP (données de ROIC/Marge Opérationnelle manquantes), et NFLX/PEP ont été incluses dans les corrélations mais pas dans l'ACP (Rotation des Créances manquante). Aucune n'a été exclue en raison de ses résultats — seulement à cause de lacunes de données.
Rien de tout cela ne modifie la notation réelle de DUEL dans le produit. C'est un résultat méthodologique, pas une décision produit — la même distinction que nous avons tenté de maintenir dans chaque article de cette série.
En résumé
Huit indicateurs, un schéma de pondération fixe, et — dans ce pilote désormais porté à 60 entreprises — quatre signaux empiriquement distincts sous-jacents : conversion de trésorerie, efficacité du capital, qualité des créances comptables et croissance, chacun se comportant séparément des autres. La répartition nominale de 16/15/15/12/10/8/12/12 % est, en pratique, plus proche d'une répartition de 39/33/16/12 % une fois que l'on prend en compte ce que les indicateurs mesurent réellement par rapport à la façon dont ils sont nommés — et ce chiffre a évolué vers plus d'équilibre, pas moins, à mesure que l'échantillon grossissait, sans que personne ne touche à la formule. C'est une raison de continuer à collecter des données, pas une raison de commencer à ajuster les poids à la main sur la base d'un seul passage.
Comme toujours : vérifiez les chiffres vous-même sur duelstocks.com — chaque rapport de duel affiche son détail de calcul complet, ce qui est précisément ce qui a rendu cette analyse possible en premier lieu.
Références
Chen, K. H., & Shimerda, T. A. (1981). An empirical analysis of useful financial ratios. Financial Management, 10(1), 51–60.
Comrey, A. L., & Lee, H. B. (1992). A First Course in Factor Analysis (2e éd.). Erlbaum.
Gombola, M. J., & Ketz, J. E. (1983). A note on cash flow and classification patterns of financial ratios. The Accounting Review, 58(1), 105–114.
Guadagnoli, E., & Velicer, W. F. (1988). Relation of sample size to the stability of component patterns. Psychological Bulletin, 103(2), 265–275.
Jolliffe, I. T. (2002). Principal Component Analysis (2e éd.). Springer.
Kaiser, H. F. (1958). The varimax criterion for analytic rotation in factor analysis. Psychometrika, 23(3), 187–200.
Nunnally, J. C. (1978). Psychometric Theory (2e éd.). McGraw-Hill.
Pinches, G. E., Mingo, K. A., & Caruthers, J. K. (1973). The stability of financial patterns in industrial organizations. Journal of Finance, 28(2), 389–396.
Sloan, R. G. (1996). Do stock prices fully reflect information in accruals and cash flows about future earnings? The Accounting Review, 71(3), 289–315.
Pas un conseil en investissement. Toutes les données proviennent de déclarations publiques SEC EDGAR.
Note historique. Cet article décrit la règle winner-take-all désormais retirée de DUEL, sous laquelle le nom le mieux noté sur chaque métrique remportait l'intégralité du poids de cette métrique. DUEL utilise maintenant des scores relatifs souples, qui pondèrent chaque métrique selon l'ampleur de l'écart et non plus seulement selon son signe — voir « Le nouveau score relatif d'action est-il fragile ? » plus haut.
Analyse méthodologique approfondie, chiffres réels tirés de vrais duels, calculés et vérifiés à partir de zéro. Pas un conseil en investissement.
Notre premier article de cette série a signalé quelque chose qui mérite d'être réexaminé : les pondérations derrière notre score de « duel » relatif — Croissance du Chiffre d'Affaires 16 %, Marge de Cash-Flow Opérationnel 15 %, ROIC 15 %, Sloan Ratio 12 %, Rotation des Actifs 10 %, Rotation des Créances 8 %, Marge Opérationnelle 12 %, Marge de FCF 12 % — constituent un point de départ raisonnable fixé par des experts, pas quelque chose testé rétrospectivement contre des rendements réalisés. L'outil permet à tout utilisateur de les remplacer par des pondérations personnalisées, ce qui soulève une question qui mérite d'être réellement testée à trois niveaux de rigueur différents : dans quelle mesure le gagnant change-t-il si une personne raisonnable choisit des pondérations différentes, mais tout aussi défendables ?
Niveau 1 : comment fonctionne le score, et un chiffre de fragilité limpide
Pour chacune des huit métriques, les deux entreprises sont comparées, et celle qui obtient le meilleur score (le plus bas, pour le Sloan Ratio, qui est inversé) remporte l'intégralité du poids de cette métrique — le gagnant remporte tout par métrique, sans gradation selon l'ampleur de l'écart. Le score final est la somme des poids attachés aux métriques que chaque entreprise remporte. Nous avons validé cela en redérivant le score exact des 8 duels publiés à ce jour à partir des valeurs brutes des métriques — chacun correspondait exactement.
Cette structure fournit gratuitement une mesure de fragilité claire et indépendante du modèle : déplacer un poids Δ de n'importe quelle métrique remportée par le gagnant vers n'importe quelle métrique remportée par le perdant modifie l'écart de score de 2Δ, donc la réallocation minimale nécessaire pour faire basculer un duel est simplement écart ÷ 2.
| Duel | Score | Écart | Points de poids pour basculer |
|---|---|---|---|
| NVDA contre AMD | 92:8 | 84 | 42,0 |
| GOOGL contre META | 10:90 | 80 | 40,0 |
| AMZN contre WMT | 55:45 | 10 | 5,0 |
| CRM contre NOW | 32:68 | 36 | 18,0 |
| VRTX contre REGN | 61:39 | 22 | 11,0 |
| GFF contre WOR | 73:27 | 46 | 23,0 |
| BHE contre PLAB | 30:70 | 40 | 20,0 |
| KO contre PEP | 75:25 | 50 | 25,0 |
AMZN contre WMT est l'anomalie évidente — plus fragile d'un ordre de grandeur que tout le reste du jeu de données.
Niveau 2 : Monte-Carlo — le hasard concorde-t-il avec l'algèbre ?
Le chiffre écart÷2 est exact mais statique — il ne dit pas à quel point un basculement est probable si les pondérations sont tirées d'une plage réaliste plutôt que délibérément conçues. Nous avons exécuté 10 000 simulations par duel, chacune tirant chaque poids indépendamment dans une plage de ±50 % de sa valeur par défaut, puis renormalisant pour totaliser 100 % — une approche de perturbation standard pour tester la sensibilité dans les systèmes de notation multicritères.
| Duel | Écart | Taux de basculement Monte-Carlo (10 000 tirages) |
|---|---|---|
| NVDA contre AMD | 84 | 0,0 % |
| GOOGL contre META | 80 | 0,0 % |
| AMZN contre WMT | 10 | 14,8 % |
| CRM contre NOW | 36 | 0,0 % |
| VRTX contre REGN | 22 | 1,3 % |
| GFF contre WOR | 46 | 0,0 % |
| BHE contre PLAB | 40 | 0,0 % |
| KO contre PEP | 50 | 0,0 % |
La simulation et l'algèbre concordent totalement : chaque duel avec un écart ≥36 n'a basculé dans aucun des 10 000 tirages aléatoires. Les deux duels plus serrés (écart ≤22) sont les seuls à jamais basculer, et le taux évolue selon la proximité de l'écart à zéro. Cette concordance est en elle-même digne d'intérêt — un simple raccourci combinatoire (écart÷2) a prédit le résultat empirique de la simulation sans exécuter un seul tirage aléatoire.
Une autre chose que la simulation révèle et que l'algèbre seule ne peut pas montrer : quelle métrique a tendance à provoquer le basculement. En examinant spécifiquement les 14,8 % des simulations AMZN-contre-WMT où le gagnant a changé, on peut se demander quel facteur portait le plus de poids dans ces tirages précis :
- Le ROIC était le poids le plus important dans 64,6 % des basculements
- Le Sloan Ratio dans 12,4 %
- La Croissance du Chiffre d'Affaires dans 9,6 %
- Tout le reste, combiné, sous 14 %
Le ROIC domine le mécanisme de basculement pour cette paire avec une large marge — une réponse utile et précise à « qu'est-ce qui décide réellement ceci », pas seulement « quelle est la probabilité d'un basculement ».
Niveau 3 : le poids d'une métrique équivaut-il réellement à son pouvoir ? (indices de Shapley-Shubik et de Banzhaf)
Voici une question plus subtile que les deux premiers niveaux n'abordent pas du tout : le poids déclaré d'une métrique est-il la même chose que son influence réelle sur qui gagne ? En 1954, Lloyd Shapley et Martin Shubik ont posé exactement cette question à propos des organes de vote pondéré (c'est la même mathématique utilisée plus tard pour analyser le pouvoir de vote au Conseil des ministres de l'UE et au Conseil de sécurité de l'ONU) — et ont montré que la part de vote nominale et le pouvoir décisif réel ne sont fréquemment pas le même chiffre. Un bloc de vote peut détenir 20 % des voix et n'avoir presque aucun pouvoir de modifier un résultat, ou en détenir 10 % et être constamment décisif, selon la façon dont les autres voix sont réparties.
Notre structure « le gagnant remporte tout par métrique » est, mathématiquement, exactement ce type de jeu de vote pondéré : huit « votants » (les métriques), chacun avec un poids fixe, décidant à la majorité simple (>50 %) quel côté gagne. Nous avons donc calculé l'indice de Shapley-Shubik (et, à titre de contre-vérification, l'indice de Banzhaf associé) pour chaque métrique sous les pondérations par défaut — en évaluant, sur l'ensemble des 2⁸ = 256 façons possibles dont les huit métriques pourraient être réparties entre deux côtés, à quelle fréquence chaque métrique est celle qui fait basculer le résultat.
| Métrique | Poids Déclaré | Pouvoir Shapley-Shubik | Pouvoir ÷ Poids |
|---|---|---|---|
| Croissance du CA | 16,0 % | 18,2 % | 1,14x |
| Marge de Cash-Flow Opérationnel | 15,0 % | 16,1 % | 1,07x |
| ROIC | 15,0 % | 16,1 % | 1,07x |
| Sloan Ratio | 12,0 % | 11,8 % | 0,98x |
| Marge Opérationnelle | 12,0 % | 11,8 % | 0,98x |
| Marge de FCF | 12,0 % | 11,8 % | 0,98x |
| Rotation des Actifs | 10,0 % | 8,2 % | 0,82x |
| Rotation des Créances | 8,0 % | 6,1 % | 0,76x |
Le schéma est réel, quoique limité plutôt que spectaculaire : les métriques plus importantes portent systématiquement plus de pouvoir décisif que ne le suggère leur poids déclaré, et les plus petites en portent systématiquement moins. La Rotation des Créances est le cas le plus net — son poids publié (8 %) surestime son influence réelle sur les résultats plus que toute autre métrique, et le même schéma (poids le plus faible, le plus surestimé) s'est confirmé lorsque nous avons refait le calcul sous les quatre profils de pondération alternatifs officiellement documentés de DUEL (Croissance, Qualité, Valeur, Dividende et Stabilité). Ce n'est pas un défaut propre à cet outil — c'est une propriété structurelle de tout système de notation pondérée où le gagnant remporte tout, formalisée pour la première fois il y a 70 ans dans un domaine complètement différent (la théorie du vote), et elle s'applique ici sans que personne ne l'ait conçue ainsi délibérément.
Test face aux profils d'investisseurs réels et publiés
DUEL documente quatre profils de pondération nommés pour différents styles d'investisseurs. En appliquant les quatre à nos 8 duels :
| Duel | Par défaut | Croissance | Qualité | Valeur | Dividende |
|---|---|---|---|---|---|
| NVDA contre AMD | 92:8 | 95:5 | 95:5 | 85:15 | 92:8 |
| GOOGL contre META | 10:90 | 8:92 | 8:92 | 18:82 | 10:90 |
| AMZN contre WMT | 55:45 | 67:33 | 44:56 (bascule) | 40:60 (bascule) | 60:40 |
| CRM contre NOW | 32:68 | 37:63 | 17:83 | 32:68 | 40:60 |
| VRTX contre REGN | 61:39 | 64:36 | 56:44 | 65:35 | 56:44 |
| GFF contre WOR | 73:27 | 72:28 | 74:26 | 80:20 | 66:34 |
| BHE contre PLAB | 30:70 | 21:79 | 31:69 | 48:52 | 28:72 |
| KO contre PEP | 75:25 | 72:28 | 84:16 | 72:28 | 71:29 |
Seul AMZN contre WMT bascule — le même duel que chaque autre méthode de cet article a indépendamment signalé comme fragile. BHE contre PLAB mérite d'être mentionné à part : il se resserre d'un écart de 40 points à un quasi pile ou face (48:52) sous le profil Valeur, sans techniquement basculer, car BHE remporte spécifiquement les deux métriques — Rotation des Actifs et Rotation des Créances — sur lesquelles le profil Valeur concentre son poids.
Ce que cela résout réellement, et ce que cela ne résout pas
La limite initiale était que les pondérations de base sont un choix heuristique, pas un choix testé rétrospectivement. Aucune des trois méthodes présentées ici ne répond à la question de savoir si 16/15/15/12/10/8/12/12 prédit mieux les rendements futurs que toute alternative — cette question de calibration reste ouverte. Ce que nous pouvons désormais affirmer avec trois méthodes indépendantes et mutuellement concordantes, c'est ceci : la pondération de base n'est pas fragile d'une manière qui importerait pour un usage pratique. Un score de duel large (écart ≥30 environ) a survécu à chaque perturbation aléatoire que nous lui avons appliquée et à chaque profil alternatif réel et nommé. Un score serré est exactement le point où les trois méthodes convergent vers le même avertissement — et, grâce à la couche Shapley-Shubik, nous savons aussi désormais que la structure de notation sous-jacente sous-crédite systématiquement les métriques plus petites comme la Rotation des Créances, quel que soit le duel considéré. C'est une découverte véritablement nouvelle et structurelle sur le mécanisme lui-même, pas seulement sur une comparaison donnée — le genre de résultat que l'on ne peut obtenir qu'en testant les fondations du modèle avec des outils conçus exactement pour cette question, plutôt qu'en testant les pondérations un profil à la fois.
Références
Shapley, L. S., & Shubik, M. (1954). « A Method for Evaluating the Distribution of Power in a Committee System. » American Political Science Review, 48(3), 787–792.
Banzhaf, J. F. (1965). « Weighted Voting Doesn't Work: A Mathematical Analysis. » Rutgers Law Review, 19, 317–343.
Sloan, R. G. (1996). « Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? » The Accounting Review, 71(3), 289–315.
Saaty, T. L. (1980). The Analytic Hierarchy Process. McGraw-Hill.
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3e éd.). Wiley.
Si vous souhaitez reproduire vous-même l'une de ces analyses — substituer vos propres pondérations, ou tester une paire que nous n'avons pas couverte — l'outil en direct peut être testé gratuitement sur duelstocks.com ; chaque chiffre de cet article remonte à un rapport que vous pouvez y obtenir directement.
Pas un conseil en investissement. Toutes les données proviennent de déclarations publiques SEC EDGAR.
Analyse méthodologique approfondie, chiffres réels tirés de vrais duels. Pas un conseil en investissement.
Il y a deux articles, dans notre liste de limites honnêtes, nous avions signalé celle-ci : notre modèle DCF produit un seul chiffre — 176,47 $, pas « 165–190 $ » — sans aucune indication de la confiance à accorder à cette précision. Damodaran le souligne depuis des décennies : la valeur terminale seule représente généralement 60 à 80 % de la valeur d'entreprise, construite sur une hypothèse invérifiable de croissance perpétuelle. Un chiffre précis au centime, reposant sur un socle qui, lui, ne l'est pas.
Cet article vise à combler cet écart précis — transformer un chiffre unique de juste valeur en une fourchette défendable, sans utiliser rien que le modèle ne publie déjà.
Pourquoi pas Monte-Carlo
Une simulation complète nécessite des distributions de probabilité supposées pour chaque paramètre — des formes que nous ne pouvons pas honnêtement justifier avec les données disponibles. Nous avons donc utilisé quelque chose de plus ancien et de plus simple : l'estimation à trois points (PERT), conçue en 1959 pour le programme de missiles Polaris de la marine américaine et toujours la norme dans l'estimation des coûts de projet.
La logique : construire un scénario Bear (baissier) et un scénario Bull (haussier) à partir des propres paliers de qualité déjà publiés par le modèle, puis les combiner :
Espéré ≈ (Bear + 4×Base + Bull) / 6 Écart-type ≈ (Bull − Bear) / 6
Cette construction traite l'écart (Bear, Bull) comme environ ±3 écarts-types, offrant une bande à 1 sigma interprétable sans inventer un seul nouveau paramètre. Pour Bear/Bull, nous décalons les propres paliers documentés du modèle d'un cran dans chaque direction — le multiplicateur de croissance par ROIC, le multiplicateur de marge de FCF, et le palier bêta basé sur le ROIC qui pilote le WACC — de façon symétrique, en n'utilisant que des seuils déjà divulgués par le modèle.
Le résultat : 16 entreprises, une méthode
| Ticker | Valeur Intrinsèque T0 | Hausse à 3A (Estimation Ponctuelle) | Hausse Ajustée par PERT | Fourchette 1σ |
|---|---|---|---|---|
| NVDA | 176,50 $ | +14,6 % | 12,0 % ± 2,6 % | [9,4 %, 14,6 %] |
| AMD | 67,77 $ | +24,0 % | 26,1 % ± 3,9 % | [22,2 %, 30,0 %] |
| GOOGL | 129,53 $ | +18,2 % | 18,8 % ± 5,2 % | [13,6 %, 24,0 %] |
| META | 524,34 $ | +16,2 % | 15,9 % ± 4,8 % | [11,1 %, 20,7 %] |
| AMZN | 255,02 $ | +18,6 % | 18,6 % ± 4,8 % | [13,8 %, 23,4 %] |
| WMT | 77,87 $ | +18,7 % | 19,1 % ± 4,5 % | [14,6 %, 23,6 %] |
| CRM | 416,84 $ | — | 13,1 % ± 4,5 % | [8,6 %, 17,6 %] |
| NOW | 113,89 $ | — | 18,4 % ± 5,4 % | [13,0 %, 23,8 %] |
| VRTX | 257,98 $ | — | 18,5 % ± 4,1 % | [14,4 %, 22,6 %] |
| REGN | 728,55 $ | — | 22,0 % ± 4,4 % | [17,6 %, 26,4 %] |
| GFF | 0,00 $ | — | — | voir note ci-dessous |
| WOR | 17,68 $ | — | 44,1 % ± 0,9 % | [43,2 %, 45,0 %] |
| BHE | 26,76 $ | — | 25,4 % ± 1,9 % | [23,5 %, 27,3 %] |
| PLAB | 19,78 $ | — | 16,0 % ± 1,7 % | [14,3 %, 17,7 %] |
| KO | 18,70 $ | — | 20,4 % ± 1,5 % | [18,9 %, 21,9 %] |
| PEP | 117,24 $ | — | 21,3 % ± 0,3 % | [21,0 %, 21,6 %] |
La largeur de la bande est en elle-même instructive : les valeurs à forte croissance et multiples élevés (NVDA, GOOGL, NOW) portent des bandes plus larges que les générateurs de cash lents et stables (KO, PEP, PLAB) — exactement ce qu'une méthode de sensibilité devrait montrer, puisqu'une hypothèse plus tournée vers l'avenir signifie plus de place au désaccord à son sujet.
La question à laquelle ceci a réellement été conçu pour répondre
Notre premier article de cette série affirmait quelque chose qui a attiré l'attention : NVIDIA a gagné son « duel » de fondamentaux relatifs contre AMD 92-8, mais la hausse DCF modélisée d'AMD (+24,0 %) était supérieure à celle de NVIDIA (+14,6 %) — malgré une défaite nette sur les indicateurs opérationnels. La question de suivi évidente : cet écart était-il réel, ou simplement du bruit issu d'une estimation ponctuelle qui n'a jamais eu de marges d'erreur ?
Avec les fourchettes PERT appliquées, la bande de NVIDIA est [9,4 %, 14,6 %] et celle d'AMD est [22,2 %, 30,0 %]. Les deux ne se recoupent pas. Le constat initial résiste à un examen direct sous incertitude des paramètres — le genre de vérification que davantage de contenus de valorisation devraient, selon nous, être prêts à appliquer à leurs propres affirmations antérieures, plutôt que de répéter une estimation ponctuelle avec plus de confiance qu'elle n'en mérite.
Un bénéfice discret de cette série de recherche
L'un des objectifs de la conduite de cette série sur duelstocks.com est qu'elle sert aussi d'audit de notre propre modèle — et cet article a déjà produit deux améliorations petites mais concrètes de l'outil en production. Construire les bandes de sensibilité a nécessité de redériver à la main la formule du DCF face à de vraies déclarations, ce qui a fait apparaître un cas limite dans la façon dont la valeur des capitaux propres est plafonnée à la baisse pour les entreprises fortement endettées (désormais traité de façon plus transparente plutôt que via une substitution de type placeholder) ainsi qu'un plafond de sécurité de croissance non documenté, désormais explicité directement dans la section méthodologie du rapport lui-même. Nous avons vérifié les bornes réelles de ce plafond par rapport au plafond mathématique propre du système de paliers, et laissé les chiffres eux-mêmes inchangés — ils se sont révélés déjà bien calibrés, se situant presque exactement au niveau que le système de paliers peut produire de lui-même. Aucun des deux changements ne modifie un quelconque chiffre de cet article ; les deux sont divulgués ici par souci d'exhaustivité, non parce qu'ils sont l'objet du texte.
À quoi pourrait ressembler une « fourchette » dans le produit lui-même
À l'heure actuelle, obtenir cette bande signifie effectuer à la main le calcul de décalage des paliers à partir d'un rapport DCF publié — ce qui est exactement ce que cet article démontre, étape par étape, sans utiliser rien de plus que ce qui figure déjà dans n'importe quel rapport DCF que vous pouvez obtenir aujourd'hui. Une prochaine étape naturelle — pas un engagement, juste une direction qu'il vaut la peine de nommer — serait que le rapport DCF lui-même finisse par afficher directement ce corridor : une borne supérieure et inférieure aux côtés de la projection ponctuelle de chaque année sur le graphique, plus un petit tableau supplémentaire avec les mêmes chiffres Bear/Base/Bull présentés ci-dessus. Que cela voie le jour ou non, la méthode présentée ici est entièrement reproductible à la main à partir du rapport que vous avez déjà.
Quelle part de la critique initiale ceci résout-il réellement
Il est utile d'être précis à ce sujet, car en faire trop ici irait à l'encontre de l'exercice. La limite initiale était que le modèle n'offrait aucun moyen d'évaluer la confiance à accorder à un chiffre DCF unique. Cet article referme cet écart au niveau méthodologique : il existe désormais une façon reproductible, sans nouvelles données, de construire une fourchette défendable autour de n'importe quelle sortie DCF, et nous avons montré qu'elle résiste à un véritable test de stress (la comparaison NVDA/AMD). Elle ne referme pas encore l'écart au niveau du produit — le rapport lui-même n'affiche toujours qu'un seul chiffre, et construire la fourchette exige toujours que le lecteur effectue le calcul décrit ici. Cela ne résout pas non plus une troisième question, plus difficile, à laquelle nous ne prétendons pas avoir répondu : si ces bandes, une fois construites, contiennent effectivement les prix futurs réalisés à un taux proche des ~68 % annoncés — cela nécessite une validation par rapport aux résultats dans le temps, ce que cet article ne tente pas. Un progrès partiel et honnête sur une limite précise et jusqu'ici non traitée.
Références
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset (3e éd.). Wiley.
Malcolm, D. G., Roseboom, J. H., Clark, C. E., & Fazar, W. (1959). « Application of a Technique for Research and Development Program Evaluation (PERT). » Operations Research, 7(5), 646–669.
Howard, R. A. (1988). « Decision Analysis: Practice and Promise. » Management Science, 34(6), 679–695.
Sloan, R. G. (1996). « Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? » The Accounting Review, 71(3), 289–315.
Project Management Institute — PMBOK Guide, Three-Point Estimating Technique.
Pas un conseil en investissement. Toutes les données proviennent de déclarations publiques SEC EDGAR. Divulgation : je détiens une position de longue date (~5 ans) sur NVDA ; aucune position sur les autres actions mentionnées.
Une étude pilote DuelStocks — Valorisation Absolue vs. Relative, Partie 2
1. La question ouverte de la Partie 1
La Partie 1 de cette série a séparé deux questions habituellement traitées comme une seule :
- Valorisation relative : l'Entreprise A est-elle bon marché ou chère par rapport à l'Entreprise B ?
- Valorisation absolue (DCF) : combien vaut l'Entreprise A par elle-même, à partir de ses propres flux de trésorerie projetés ?
Appliquer les deux à de vrais duels (NVDA contre AMD, GOOGL contre META, AMZN contre WMT), plus un troisième prisme — notre Indice de Résilience Fondamentale (FRI), qui évalue la qualité du bilan et des flux de trésorerie indépendamment du prix ou de la croissance — a montré que le « gagnant » selon une méthode n'est pas de façon fiable le gagnant selon une autre. Trois questions distinctes et légitimes ; trois réponses distinctes et légitimes.
Nous avions aussi noté une limite honnête dans cet article (section 2.4) : un duel ne compare toujours que deux entreprises. La valorisation relative classique compare une entreprise à un groupe de comparables, pas à un rival arbitraire choisi pour un titre. Un « gagnant » par paire peut paraître complètement différent face à un autre adversaire.
Cet article est une tentative directe de combler cet écart — et, tout aussi important, de mesurer à quel point il le combler réellement, plutôt que de simplement l'affirmer.
2. Ce que nous nous attendions à trouver, formulé avant de regarder
Avant de calculer les chiffres, nous avons écrit trois attentes vérifiables, afin que les résultats ci-dessous puissent être confrontés à elles plutôt qu'ajustés après coup :
- H1 — Persistance de la divergence. Si la répartition relatif/absolu/résilience de la Partie 1 était une propriété réelle des données (et non un artefact du choix d'une paire spécifique), elle devrait réapparaître à l'échelle du secteur : plusieurs entreprises devraient se classer près du sommet sur un prisme et près du bas sur un autre.
- H2 — La résilience est orthogonale. Le FRI mesure quelque chose de structurellement différent (qualité du bilan) des facteurs de croissance et de marge (score relatif) ou de la valeur implicite par les flux de trésorerie (DCF). Nous nous attendions à ce que son classement corrèle faiblement, pas fortement, avec les deux autres.
- H3 — Les petits échantillons sont bruités, même avec un modèle « rigoureux ». Un pilote de 2 tours ne donne que 2 points de données à chaque entreprise. Nous nous attendions à ce que l'ordre de classement résultant — quelle que soit la sophistication mathématique de la méthode d'agrégation — soit considérablement moins stable qu'il n'y paraît, et nous avons conçu un moyen de quantifier précisément cette instabilité, plutôt que de simplement l'évoquer avec le mot « pilote ».
Les trois se sont confirmées, y compris de façons que nous n'avions pas entièrement anticipées (voir section 6).
3. Méthode
3.1 Conception du tournoi
Un round-robin complet entre 12 entreprises (chacune contre toutes les autres) aurait nécessité 66 duels — trop pour un pilote de contenu. Nous avons utilisé la méthode du cercle, l'algorithme standard pour planifier des round-robins partiels en sport et en psychométrie, afin de construire un calendrier à 2 tours où le graphe résultant de « qui a joué contre qui » est un cycle unique et connecté touchant les 12 entreprises (SWKS a été retiré du groupe initial de 13 noms — poids d'indice le plus faible, distorsion la plus faible en le retirant).
Tour 1 : NVDA–ON, AVGO–MCHP, MU–MPWR, AMD–MRVL, INTC–QCOM, TXN–ADI Tour 2 : NVDA–MCHP, ON–MPWR, AVGO–MRVL, MU–QCOM, AMD–ADI, INTC–TXN
La connectivité n'est pas ici une formalité, mais un enjeu essentiel : les estimations de force Bradley–Terry se propagent à travers le graphe de qui a battu qui, donc si le graphe se scindait en deux groupes déconnectés, le modèle n'aurait aucune base pour comparer une entreprise d'un groupe à une entreprise de l'autre. Un cycle unique et connecté est la structure minimale nécessaire pour classer les 12 noms les uns par rapport aux autres, même si la plupart des paires ne se sont jamais affrontées directement.
3.2 Agréger victoires/défaites en un classement
À partir des 12 résultats, nous avons calculé deux mesures de force relative :
- Score Copeland — victoires moins défaites. Transparent, mais grossier : avec seulement 2 matchs, la plupart des entreprises tombent dans l'une de trois catégories (+2, 0 ou −2), produisant de larges égalités.
- Note Bradley–Terry (BT) — le modèle standard pour les données de comparaison appariée (1952 ; ancêtre mathématique du système Elo). Selon BT, la probabilité que i batte j est s_i / (s_i + s_j), où s_i est la force estimée de i. Nous avons estimé les forces par maximum de vraisemblance itératif (l'algorithme MM/Zermelo), ce qui permet à la force de se propager de façon transitive : battre une équipe qui a elle-même battu une équipe forte compte plus que battre une équipe sans aucun palmarès, même sans comparaison directe entre les deux entreprises reliées indirectement.
Deux bilans dans ce jeu de données sont « parfaits » au sens mathématique pertinent pour BT : une entreprise qui gagne tous les matchs qu'elle a joués a, sans correction, une force estimée infinie ; une entreprise qui perd tous ses matchs a une force estimée de zéro. Les deux cassent le modèle. Nous avons utilisé une régularisation standard — un petit nombre de matchs fictifs contre un adversaire de force moyenne de la ligue, ajoutés à chaque entreprise — qui maintient chaque estimation finie. Ce n'est pas une correction cosmétique ; c'est le mécanisme qui rend le classement possible avec si peu de données, et cela signifie que l'écart numérique exact entre rangs adjacents ne doit pas être surinterprété (plus de détails en section 6).
Nous avons ensuite ajouté deux classements supplémentaires provenant des propres déclarations de chaque entreprise, indépendamment de l'adversaire auquel elle a été opposée :
- Multiple de valorisation implicite par DCF — Valeur d'Entreprise ÷ Chiffre d'affaires, un résultat du moteur DCF de DUEL pour chaque entreprise individuellement (vérifié identique dans les deux rapports de duel d'une même entreprise, confirmant qu'il ne dépend pas de l'adversaire). Plus il est élevé, plus le moteur de flux de trésorerie du modèle attribue de valeur d'entreprise par dollar de chiffre d'affaires, compte tenu des propres données de croissance, de marge et de ROIC de cette entreprise. Ce n'est pas un « potentiel de hausse par rapport au prix du marché » — aucun prix de marché en direct n'est utilisé — c'est une lecture transversale des profils de flux de trésorerie que le modèle récompense.
- Indice de Résilience Fondamentale (FRI) — notre indicateur composite de qualité du bilan, également spécifique à chaque entreprise.
4. Résultats
4.1 Résultats du round-robin
| Duel | Score | Vainqueur |
|---|---|---|
| NVDA contre ON | 80–20 | NVDA |
| AVGO contre MCHP | 100–0 | AVGO |
| MU contre MPWR | 27–73 | MPWR |
| AMD contre MRVL | 73–27 | AMD |
| INTC contre QCOM | 12–88 | QCOM |
| TXN contre ADI | 57–43 | TXN |
| NVDA contre MCHP | 100–0 | NVDA |
| ON contre MPWR | 12–88 | MPWR |
| AVGO contre MRVL | 100–0 | AVGO |
| MU contre QCOM | 31–69 | QCOM |
| AMD contre ADI | 34–66 | ADI |
| INTC contre TXN | 8–92 | TXN |
4.2 Quatre classements, côte à côte
| Entreprise | Bilan | Copeland | Rang BT | DCF VE/CA | Rang DCF | Score FRI | Rang FRI |
|---|---|---|---|---|---|---|---|
| TXN | 2-0 | +2 | 1 | 1,90x | 9 | 60 (Modéré) | 11 |
| QCOM | 2-0 | +2 | 2 | 3,54x | 5 | 89 (Élevé) | 3 (ex æquo) |
| MPWR | 2-0 | +2 | 3 | 5,27x | 3 | 98 (Élevé) | 2 |
| NVDA | 2-0 | +2 | 4 | 19,84x | 1 | 64 (Modéré) | 10 |
| AVGO | 2-0 | +2 | 5 | 16,06x | 2 | 75 (Élevé) | 8 |
| ADI | 1-1 | 0 | 6 | 3,87x | 4 | 87 (Élevé) | 6 |
| AMD | 1-1 | 0 | 7 | 3,12x | 7 | 100 (Élevé) | 1 |
| INTC | 0-2 | -2 | 8 | n/d (VE négative) | 12 | 32 (Faible) | 12 |
| MU | 0-2 | -2 | 9 | 0,64x | 11 | 76 (Élevé) | 7 |
| ON | 0-2 | -2 | 10 | 1,93x | 8 | 88 (Élevé) | 5 |
| MCHP | 0-2 | -2 | 11 | 1,71x | 10 | 73 (Élevé) | 9 |
| MRVL | 0-2 | -2 | 12 | 3,45x | 6 | 89 (Élevé) | 3 (ex æquo) |
5. Où les trois prismes divergent
TXN a gagné ses deux duels et occupe le rang BT #1, mais se situe au #9 sur 12 pour le multiple DCF et au #11 pour la résilience (signalé pour un effet de levier élevé — dette/capitaux propres proche de 0,9, faible couverture cash/dette). Le meilleur bilan de valorisation relative du tournoi appartient à l'une des histoires de valeur absolue et de bilan les plus faibles du groupe.
MRVL en est presque l'image miroir : dernier au BT, mais à égalité au #3 en résilience (FRI 89) et en milieu de tableau (#6) sur le multiple DCF. Une lecture purement relative ne vous dit presque rien de précis sur le bilan de MRVL.
AMD se situe au milieu à la fois sur son bilan relatif (1-1) et sur son multiple DCF (#7), mais possède le meilleur score de résilience du secteur (FRI 100 — aucune contradiction signalée, note maximale sur chaque sous-métrique). Rien de tout cela n'est visible à partir de qui AMD a battu.
NVDA et AVGO sont les deux noms où la couche DCF concorde avec la couche relative (#1 et #2 sur les deux) — mais la résilience diverge. NVDA chute au #10 en FRI, tirée par une métrique d'Autonomie de Liquidité bien en dessous du seuil de « coussin solide » : un véritable compromis entre force de croissance/valorisation et coussin de bilan, pas du bruit.
INTC est le cas témoin : dernier ou quasi dernier sur chaque prisme, et la seule entreprise pour laquelle le moteur DCF renvoie carrément une valeur d'entreprise négative (un flux de trésorerie disponible négatif casse le modèle plutôt que de simplement abaisser le chiffre). Lorsque le tableau sous-jacent est véritablement faible sur tous les plans, les trois méthodes concordent — ce qui est en soi instructif : cela suggère que la divergence observée ailleurs est un signal de fondamentaux réellement mitigés, pas le modèle qui se contredit aléatoirement.
6. Jusqu'où devriez-vous faire confiance à la place #1 ?
Avant de traiter « TXN se classe #1 » comme une découverte sur TXN, il vaut la peine de préciser ce qui pilote réellement ce chiffre.
Les deux victoires de TXN sont contre INTC (0-2, aucune victoire nulle part dans le réseau) et ADI (1-1 — dont la seule référence est une seule victoire contre AMD). Dans un modèle Bradley–Terry, une victoire contre une équipe qui a elle-même battu quelqu'un compte plus qu'une victoire contre une équipe au bilan vierge, car la force se propage de façon transitive à travers le graphe. NVDA, AVGO, QCOM et MPWR — les quatre autres équipes à 2-0 — ont chacune battu deux adversaires qui étaient à 0-2 sans aucune victoire nulle part dans le réseau. TXN est la seule équipe à 2-0 dont la deuxième victoire est venue contre un adversaire (ADI) portant lui-même une victoire active. C'est ce seul lien indirect qui sépare le rang BT #1 de TXN d'une égalité à quatre au sommet.
Ce n'est pas un défaut de la méthode — c'est exactement ce que Bradley–Terry est conçu pour faire. Mais c'est aussi exactement le genre de résultat qui devrait vous rendre prudent quant à trop lire dans un classement basé sur 2 matchs par entreprise. Pour quantifier cette prudence plutôt que de simplement l'affirmer, nous avons effectué une vérification Monte Carlo : simuler 12 entreprises avec des « vraies » forces aléatoires, exécuter le même calendrier de la méthode du cercle, et demander à quelle fréquence le #1 de Bradley–Terry et le #1 simple de Copeland sont en désaccord, uniquement du fait de la variation d'échantillonnage, à différentes longueurs de calendrier (4 000 tournois simulés par point de données) :
| Tours par entreprise | BT et Copeland en désaccord sur le #1 |
|---|---|
| 2 (ce pilote) | 64,4 % |
| 4 | 34,4 % |
| 6 | 25,2 % |
| 11 (round-robin complet) | 4,9 % |
À 2 tours, la méthode utilisée pour déterminer « qui est #1 » est proche du pile ou face quant à sa concordance avec la méthode de comptage plus simple — ce qui montre que la sophistication de Bradley–Terry n'achète pas encore une réponse stable à cette taille d'échantillon, seulement une réponse instable différemment. Cette instabilité est une propriété de la taille de l'échantillon, pas spécifique à TXN, et c'est exactement pourquoi nous présentons ceci comme un résultat pilote à revisiter avec plus de données, non comme une affirmation confirmée de leader sectoriel.
7. Combien de tours faudrait-il réellement ?
La section 6 montre que la place #1 est fragile à 2 tours. La question naturelle suivante — et celle que cet article s'est proposé de résoudre quantitativement plutôt que qualitativement — est : combien de tours suffiraient, et que gagne-t-on à chaque étape ?
Nous avons simulé des tournois round-robin de la même conception à 12 entreprises par méthode du cercle, sur des longueurs de calendrier allant de 1 tour jusqu'au round-robin complet de 11 tours (chaque entreprise joue exactement une fois contre chaque autre), avec des forces « vraies » aléatoires attribuées dans chacun des 3 000 tournois simulés par ligne. Nous avons ensuite mesuré la précision avec laquelle le classement Bradley–Terry résultant correspondait à l'ordre de force réel (connu, en simulation) :
| Tours par entreprise | Duels totaux (12 entreprises) | Corrélation de rang avec l'ordre réel (Spearman) | Taux d'identification du top 3 | % d'entreprises au bilan « parfait » |
|---|---|---|---|---|
| 1 | 6 | 0,32 | 37,0 % | 100 % |
| 2 (ce pilote) | 12 | 0,47 | 48,5 % | 56,7 % |
| 3 | 18 | 0,55 | 51,1 % | 34,5 % |
| 4 | 24 | 0,60 | 55,9 % | 22,8 % |
| 5 | 30 | 0,65 | 59,4 % | 16,1 % |
| 6 | 36 | 0,68 | 60,6 % | 11,2 % |
| 8 | 48 | 0,74 | 64,2 % | 6,4 % |
| 11 (round-robin complet) | 66 | 0,78 | 66,9 % | 3,1 % |
Deux éléments se dégagent. Premièrement, la conception pilote utilisée ici (2 tours) se situe à une corrélation de rang d'environ 0,47 avec l'ordre « réel » — utile pour repérer de larges paliers, peu fiable pour affirmer un #1 précis. Deuxièmement, plus de la moitié du champ (56,7 %) termine un tournoi à 2 tours avec un bilan mathématiquement « parfait » de 2-0 ou 0-2 — ce qui semble décisif mais, selon la section 6, est exactement la condition qui rend instable l'ordre de rang individuel, puisqu'un bilan parfait ne contient aucune information sur l'écart de force, seulement le fait d'avoir gagné chaque match joué.
En lisant le tableau comme un guide de planification pour de futurs tournois de ce type :
- 1–2 tours : peu coûteux, rapide, bon pour signaler de larges paliers (gagnants clairs contre retardataires clairs) dans un contenu construit autour d'un pilote ou d'un seul cycle de publication. Le placement individuel au sein du palier supérieur ou inférieur ne doit pas être considéré comme définitif.
- 3–4 tours : nettement meilleur (corrélation ~0,55–0,60) pour un coût supplémentaire modéré (18–24 duels) ; un minimum raisonnable si le classement lui-même, et pas seulement l'histoire de divergence avec le DCF, est l'objet de l'article.
- 5–6 tours : un compromis viable (corrélation ~0,65–0,68) entre la rigueur complète à l'échelle du groupe et le coût de production de dizaines de duels.
- 8+ tours, jusqu'au round-robin complet de 66 duels : rendements décroissants à chaque tour supplémentaire, mais le seul régime où l'on peut défendre un rang numéroté précis (et non seulement un palier) avec une réelle confiance.
8. Cela résout-il la critique de la Partie 1 ?
Structurellement, oui, en partie : agréger 12 duels par paires en un réseau connecté, et évaluer chaque entreprise par rapport à la force implicite de l'ensemble du groupe plutôt qu'à un adversaire arbitraire, constitue une véritable amélioration méthodologique par rapport à un seul duel — c'est ce que le « comparer à un groupe de comparables » de la valorisation relative classique exige réellement, traduit en statistique de comparaison appariée.
Empiriquement, la réponse est plus nuancée, et le tableau de la section 7 est la version honnête de cette nuance. La conception spécifique à 2 tours utilisée ici réduit — mais ne retire pas — la critique initiale. La position d'une entreprise dans le classement de ce pilote est plus informative que le vainqueur d'un seul duel, mais selon les sections 6 et 7, elle reste plus proche d'un classement grossier par paliers que d'un rang précis et stable. La critique de la Partie 1 (section 2.4) se lit désormais mieux ainsi : « résolue en nature, pas encore en degré » — la méthode pour comparer à un groupe de comparables existe et fonctionne ; l'exécuter à une taille d'échantillon rendant les placements individuels fiables est un coût distinct et quantifiable, présenté ci-dessus.
9. Conclusions
La divergence relatif/absolu/résilience de la Partie 1 n'est pas un artefact du choix d'une paire donnée. Elle réapparaît à l'échelle du secteur : TXN (#1 relatif, #9 DCF, #11 résilience) et MRVL (#12 relatif, #6 DCF, #3 résilience) montrent des écarts de 6 à 8 places entre des prismes qui mesurent des choses réellement différentes.
La résilience est, comme prévu (H2), la plus indépendante des trois prismes. Le score #1 en résilience d'AMD coexiste avec un bilan relatif et un multiple DCF médiocres ; la position partagée #1/#2 de NVDA et AVGO en relatif et en DCF coexiste avec des rangs de résilience de #10 et #8. Un score élevé sur les facteurs de croissance et de marge, ou sur un multiple de flux de trésorerie DCF, ne vous dit presque rien sur le coussin de bilan.
Le seul cas sans divergence (INTC) est aussi le seul cas de détresse sans ambiguïté — dernier ou quasi dernier sur chaque prisme, et la seule entreprise où la sortie du moteur DCF est dégénérée (valeur d'entreprise négative) plutôt que simplement faible. C'est une preuve que la divergence observée ailleurs reflète des tableaux sous-jacents réellement mitigés, pas du bruit dans les méthodes de notation elles-mêmes.
Un pilote à 2 tours est utile directionnellement et instable individuellement, et cela est désormais mesuré plutôt qu'affirmé. La simulation montre une corrélation de rang d'environ 0,47 avec l'ordre « réel » à cette taille de conception, une probabilité de 64,4 % qu'une méthode de comptage plus simple (Copeland) ait couronné un #1 différent par pure variation d'échantillonnage, et que 56,7 % du champ termine avec un bilan « parfait » de 2-0 ou 0-2, pauvre en information. La place #1 dans ce pilote (TXN) repose sur un unique lien indirect dans le graphe de comparaison (sa victoire contre ADI, dont la seule référence est une seule victoire contre AMD) — une illustration typique de cette instabilité, non un défaut spécifique à TXN.
La critique « paire contre groupe de comparables » de la Partie 1 est structurellement traitée, mais seulement partiellement levée en pratique. La méthode pour agréger de nombreux duels en un classement relatif au groupe existe et fonctionne ; selon le tableau de la section 7, rendre fiables les placements de rang individuels (et pas seulement les placements par palier) nécessite environ 5 à 8 tours (30 à 48 duels) plutôt que 2 — un chiffre concret et réutilisable pour dimensionner le prochain tournoi de ce type, plutôt qu'un vague appel à « plus de données ».
Ceci est un article de méthodologie, pas un conseil en investissement. Tous les chiffres proviennent de rapports publics SEC EDGAR (10-K/10-Q).
Toute valorisation boursière finit par répondre à l'une de deux questions différentes, et la plupart des débats sur « quelle méthode est la bonne » viennent du fait que les gens ne réalisent pas qu'ils débattent de questions différentes.
Cet article explique d'abord la théorie, puis la teste sur des chiffres réels — NVIDIA (NVDA) contre AMD (AMD), Google (GOOGL) contre Meta (META), Amazon (AMZN) contre Walmart (WMT) — à l'aide d'un outil que j'ai développé et qui extrait les données fondamentales directement des rapports SEC 10-K/10-Q. Pas d'estimations d'analystes, pas de sentiment de marché, pas d'action de prix — uniquement les documents officiels.
Partie 1 — Deux façons de se demander « Combien vaut cette entreprise ? »
La valorisation intrinsèque (absolue) construit la valeur d'une entreprise de l'intérieur — projeter les flux de trésorerie futurs, les actualiser à un taux reflétant le risque, et c'est fini. Cela remonte à The Theory of Investment Value (1938) de John Burr Williams : un actif vaut la valeur actuelle de ce qu'il vous versera. Le DCF, les modèles d'actualisation des dividendes et les modèles de revenu résiduel relèvent de cette catégorie.
La valorisation relative ne valorise jamais l'entreprise seule — elle la valorise face à ses pairs, en supposant que le marché a globalement bien évalué des entreprises comparables ; l'écart entre votre cible et le groupe constitue le signal. Les multiples (PER, VE/EBITDA) et les systèmes de classement par pairs relèvent de cette catégorie.
Aucune des deux n'est « plus correcte ». Elles reposent sur des hypothèses différentes quant à ce que l'on peut savoir. La valorisation absolue suppose que l'on peut prévoir mieux que le marché. La valorisation relative suppose que le marché a globalement raison en moyenne, et que votre travail consiste à repérer l'anomalie.
Où le DCF excelle, et où il flanche
C'est la seule méthode qui tire la valeur du véritable moteur de génération de cash de l'entreprise, indépendamment de ce que quelqu'un paie pour une entreprise comparable. C'est puissant lorsque des secteurs entiers deviennent fous (2000, 2021). Le hic — bien documenté par Aswath Damodaran — est que les résultats du DCF sont absurdement sensibles à trois paramètres : le taux de croissance, le taux d'actualisation et la valeur terminale. La valeur terminale seule représente généralement 60 à 80 % de la valeur d'entreprise totale, construite sur une seule estimation ponctuelle de croissance perpétuelle. On obtient un chiffre précis au centime, construit sur une hypothèse que personne ne peut vérifier.
Où les multiples excellent, et où ils flanchent
Ils sont rapides, s'appliquent à des centaines de valeurs et encodent des informations qu'un tableau ne peut pas facilement capturer — qualité du management, risque réglementaire, sentiment sectoriel. Leur faiblesse structurelle est la circularité : la valorisation relative ne fonctionne que si le groupe de comparables est correctement évalué en moyenne. Si tout un secteur est surévalué, la valorisation relative confirmera volontiers que votre cible est « bon marché par rapport à ses pairs », alors même que tout le groupe est cher par rapport à la réalité.
Tableau 1 — Comparaison directe
| Critère | Valorisation Absolue (DCF / DDM / RIM) | Valorisation Relative (Multiples / Scoring par pairs) |
|---|---|---|
| Base théorique | Valeur actuelle des flux de trésorerie futurs (Williams, 1938) | Loi du prix unique, efficience de marché de forme faible |
| Source des données | Prévisions de la performance future propre de l'entreprise | Données actuelles/historiques d'entreprises comparables |
| Dépendance au marché | Indépendante du cours actuel | Totalement dépendante — la valeur est fonction des prix des pairs |
| Nombre d'hypothèses critiques | Élevé (croissance, WACC, croissance terminale) | Faible (choix du groupe de pairs, pondérations) |
| Sensibilité à l'erreur | Très élevée — la valeur terminale domine la VE | Modérée — répartie sur le groupe de pairs |
| Risque de biais systématique | Optimisme des analystes dans les prévisions de croissance | Circularité — un secteur mal évalué se confirme lui-même |
| Risque spécifique à l'entreprise | Explicite (via WACC, qualité des flux de trésorerie) | Généralement implicite ou absent |
| Vitesse / évolutivité | Faible — intensive en travail par entreprise | Élevée — applicable trivialement à des dizaines de valeurs |
| Transparence pour l'utilisateur | Faible sauf si les hypothèses sont divulguées | Élevée — « moins chère que ses pairs » est intuitif |
| Résilience aux bulles sectorielles | Théoriquement résiliente | Vulnérable — hérite de la mauvaise évaluation du secteur |
| Utilisateur type | Experts en évaluation, investisseurs value long terme | Analystes sell-side, screening particuliers |
Partie 2 — Tester les deux méthodes sur les mêmes entreprises, en même temps
Plutôt que de choisir une méthode, j'ai construit un outil qui exécute les deux en parallèle sur les mêmes données SEC, avec une troisième couche mesurant la résilience du bilan. Trois rapports distincts, trois questions distinctes :
- Battle Report (relatif) — 8 métriques fondamentales (Croissance du Chiffre d'Affaires, Marge de Cash-Flow Opérationnel, ROIC, Sloan Ratio, Rotation des Actifs, Rotation des Créances, Marge Opérationnelle, Marge de FCF), pondérées en un score de 0 à 100 pour chaque camp.
- DCF Report (absolu) — un DCF complet sur 3 ans avec croissance ajustée par la qualité : une pénalité Sloan Ratio pour une comptabilité d'engagement agressive, un multiplicateur ROIC qui ajuste la croissance projetée selon l'efficacité du capital, et un multiplicateur de marge FCF pour la qualité de conversion de trésorerie. Le WACC est dérivé d'un palier de ROIC plutôt que de la volatilité historique du cours.
- Resilience Report — un Indice de Résilience Fondamentale (0–100) construit à partir de la couverture cash/dette, l'autosuffisance d'investissement (FCF/CapEx), la qualité des résultats (flux de trésorerie opérationnel/résultat opérationnel) et l'autonomie de liquidité, avec une matrice de cohérence signalant les contradictions internes.
Pour être transparent sur les limites de cette approche : il n'y a ni tableau de sensibilité ni fourchette de Monte-Carlo sur la sortie du DCF (un compromis connu par rapport à un modèle complet d'estimation ponctuelle), pas de prime de risque pays explicite (sans problème pour les grandes capitalisations américaines, une lacune pour les valeurs internationales), et la couche relative compare une paire à la fois plutôt qu'une médiane complète du groupe de pairs. Rien de tout cela ne rend les chiffres inutiles — cela signifie simplement qu'il faut les lire comme des indices directionnels, pas comme une vérité absolue.
Partie 3 — L'étude de cas : NVIDIA contre AMD
Le score relatif : 92–8, « Dominant », en faveur de NVIDIA.
| Métrique | NVDA | AMD | Pondération |
|---|---|---|---|
| Croissance du CA (TCAC 3A) | 100,05 % | 13,64 % | 16 % |
| Marge de Cash-Flow Opérationnel | 47,57 % | 22,26 % | 15 % |
| ROIC | 51,01 % | 4,46 % | 15 % |
| Marge Opérationnelle | 60,38 % | 10,66 % | 12 % |
| Marge de FCF | 47,50 % | 19,44 % | 12 % |
| Rotation des Actifs | 0,83x | 0,43x | 10 % |
| Rotation des Créances | 5,30x | 5,74x | 8 % |
Un écart de ROIC de 51 % contre 4,5 % n'est pas une erreur d'arrondi. Sur les seuls fondamentaux opérationnels, ce n'est pas serré.
Le chiffre absolu raconte une autre histoire :
| Paramètre | NVDA | AMD |
|---|---|---|
| Valeur d'Entreprise (T0) | 4 285,24 Md$ | 108,03 Md$ |
| Valeur Intrinsèque par action (T0) | 176,47 $ | 67,72 $ |
| WACC (selon palier ROIC) | 8,95 % | 11,56 % |
| Valeur Intrinsèque, +3 ans | 202,24 $ (+14,6 %) | 83,98 $ (+24,0 %) |
Malgré une défaite au duel 8 contre 92, le potentiel de hausse modélisé à 3 ans d'AMD est plus élevé. La domination de NVIDIA est déjà intégrée dans une valeur d'entreprise d'environ 4,3 billions de dollars ; même au taux de croissance plafonné à 35 % du modèle, la hausse en pourcentage depuis une base déjà massive est plus faible que la croissance composée plus modeste d'AMD depuis une base bien plus basse. La valorisation relative vous dit qui gagne actuellement. Le DCF vous dit combien vous avez déjà payé pour cette victoire.
La couche de résilience ajoute une troisième surprise :
| Métrique | NVDA | AMD |
|---|---|---|
| Indice de Résilience (FRI) | 64 — Modéré | 100 — Élevé |
| Couverture Cash/Dette | 12,24x | 4,12x |
| Autosuffisance d'Investissement (FCF/CapEx) | 739,39x | 6,91x |
| Qualité des Résultats (CFO/Résultat Opérationnel) | 0,79x — signalé | 2,09x |
| Autonomie de Liquidité | 0,5 an — signalé | Infinie |
Une entreprise qui vient de gagner le duel 92–8 et qui affiche une valeur d'entreprise dérivée du DCF de 4,28 billions de dollars obtient un score de résilience inférieur à l'entreprise qu'elle a écrasée. Une nuance s'impose : avec 102,7 Md$ de flux de trésorerie opérationnel, personne ne pense sérieusement que NVIDIA a un problème de liquidité — la métrique d'autonomie ici est très probablement un artefact de formule sur une structure de bilan pour laquelle la métrique n'a pas été conçue. Mais le signal de qualité des résultats (résultat opérationnel supérieur au flux de trésorerie opérationnel) est un signal réel, quoique mineur, à connaître.
Vérifié en croisé sur deux autres paires, le même jour :
| Paire | Score Relatif du Duel | Indice de Résilience (FRI) | Hausse DCF (+3A) |
|---|---|---|---|
| NVDA vs AMD | 92 : 8 (NVDA) | 64 vs 100 — AMD plus élevé | NVDA +14,6 % vs AMD +24,0 % |
| GOOGL vs META | 10 : 90 (META) | 85 vs 83 — quasiment égal | GOOGL +18,2 % vs META +16,2 % |
| AMZN vs WMT | 55 : 45 (AMZN) | 100 vs 71 — AMZN plus élevé | AMZN +18,6 % vs WMT +18,7 % — égal |
Même schéma, vérifié trois fois séparément : un score relatif déséquilibré ne prédit de façon fiable ni le classement de résilience, ni le classement de rendement absolu.
Conclusion
La valorisation relative répond à « quelle entreprise est opérationnellement la plus forte en ce moment » — et elle fait bien ce travail. La valorisation absolue répond à « quelle part de cette force est déjà intégrée dans le prix ». Une couche de résilience répond à « que se passe-t-il si les conditions se détériorent ». Ce sont trois questions différentes, et c'est en traitant l'une d'elles comme une réponse complète que la plupart des débats de valorisation — chez les professionnels comme chez les particuliers — déraillent.
Ceci est un article de méthodologie, pas un conseil en investissement. Tous les chiffres proviennent de rapports publics SEC EDGAR (10-K/10-Q).